Nubank, die größte Digitalbank Lateinamerikas, hat Nu Global eingeführt: ein neues Multi-Währungskonto, das Stablecoins in den Bankalltag von Millionen Menschen integriert, ohne dass diese es überhaupt bemerken müssen. Die Ankündigung erfolgte im Rahmen der offiziellen US-Expansion des Unternehmens und verbindet mehr als fünfunddreißig Länder in Lateinamerika und Europa mit gebührenfreien internationalen Überweisungen. Das technische Herzstück des Produkts bilden zwei im Sektor bekannte Stablecoins: USDC und EURC als unsichtbare Infrastruktur für globale Zahlungen.
Das Bemerkenswerteste an dieser Entwicklung ist nicht, dass eine Digitalbank Kryptowährungen in ihr Angebot aufgenommen hat, ein Phänomen, das inzwischen verbreitet ist. Es ist fast das Gegenteil: Stablecoins werden hier nicht als bewusst gewähltes Produkt präsentiert, sondern als verborgener Motor, der einen traditionellen Bankservice antreibt. Im Folgenden erläutern wir, wie das genau funktioniert und welche Vorsichtsmaßnahmen Nutzer kennen sollten.
Wie Nu Global funktioniert
Der Mechanismus hinter dem Produkt ist konzeptionell denkbar einfach. Wenn ein Kunde Geld auf sein Nu-Global-Konto einzahlt, wird dieser Betrag automatisch in eine der beiden Stablecoins umgewandelt: USDC bei Dollar- oder EURC bei Euro-Einlagen, beide emittiert von Circle und im Verhältnis eins zu eins an die jeweilige Währung gebunden. Ab diesem Zeitpunkt kann der Kunde Geld über mehr als fünfunddreißig Länder senden und empfangen. Der Schwerpunkt liegt zunächst auf der Route zwischen Europa und Lateinamerika, mit geplanter Erweiterung nach Brasilien, Kolumbien, Mexiko und in die USA. Das Konto umfasst auch eine virtuelle Mastercard sowie die Möglichkeit, direkt in der App eine ausgewählte Anzahl von Kryptowährungen zu halten und zu handeln, darunter Bitcoin und Ethereum.
Featured in @FintechCH: @nubank, the largest digital bank in Latin America, partners with Sygnum Bank to launch Nu Global.
, Sygnum Bank (@sygnumofficial) September 11, 2026
"Nu Global is a new high-yield account that holds several currencies. It offers fast, free transfers to more than 35 countries," writes the Fintechnews… pic.twitter.com/TiSqtLBVEV
Für den Endnutzer bleibt die gesamte technische Kette unsichtbar: Wallets, Blockchain-Netzwerke, Konvertierungsmechanismen. Was man sieht, ist schlicht ein Währungskonto, über das sich Geld schnell und ohne Servicegebühren ins Ausland bewegen lässt, ein Versprechen, das über traditionelle Bankkanäle historisch Tage und hohe Gebühren erfordert hat.
 chaian.raiadnubank.com.br
Zwei wichtige Hinweise vor der Euphorie
Zwei technische Aspekte verdienen besondere Aufmerksamkeit, die eine seriöse Analyse nicht übergehen darf. Der erste betrifft die beworbenen Renditen für Kontosalden: laut der offiziellen Nu-Holdings-Mitteilung von 2026 sind das 3,50 Prozent pro Jahr auf Dollar-Salden und 2,20 Prozent auf Euro-Salden. Nubank hat in seiner Bekanntmachung nicht präzisiert, woher diese Rendite genau stammt: ob aus Anreizen der Stablecoin-Emittenten, aus Erträgen der Sicherheitsreserven, aus Kreditvergabe oder aus einem direkt von der Gesellschaft geleisteten Zuschuss. Diese Unterscheidung ist keineswegs nebensächlich, denn eine Rendite auf eine Stablecoin kann ganz andere Risiken beinhalten als Zinsen auf eine durch einen Einlagensicherungsfonds geschützte Bankeinlage.
Der zweite Aspekt betrifft die rechtliche Struktur des Produkts, und hier ist Präzision unerlässlich, um gefährliche Missverständnisse zu vermeiden. Das neue US-Bankkonto von Nubank und das Nu-Global-Konto sind zwei rechtlich voneinander getrennte Instrumente. Der amerikanische Bankbetrieb läuft über ein Partnerinstitut, das durch den US-amerikanischen Einlagensicherungsfonds (FDIC) gedeckt ist. Nu Global hingegen operiert über eine separate Einheit unter einem Schweizer Regulierungsrahmen und wandelt die eingezahlten Mittel in Stablecoins um. Wer Nu Global nutzt, genießt damit nicht zwingend dieselben Schutzrechte wie bei einem klassischen Bankkonto, ein Detail, das jeder potenzielle Nutzer kennen sollte, bevor er nennenswerte Summen einzahlt.
Nu Global in Zahlen
Kennzahlen und Hinweise. Quelle: Nu Holdings, 2026
- Die Reichweite: mehr als 35 Länder verbunden, Überweisungen ohne Servicegebühren.
- Die Rendite: 3,50 % auf USDC, 2,20 % auf EURC, Quelle jedoch nicht angegeben.
- Der Vorbehalt: Schweizer Rechtsstruktur, kein Äquivalent zu einer gesicherten Bankeinlage.
Eine bereits enorme Skalierung: kein Nischenexperiment
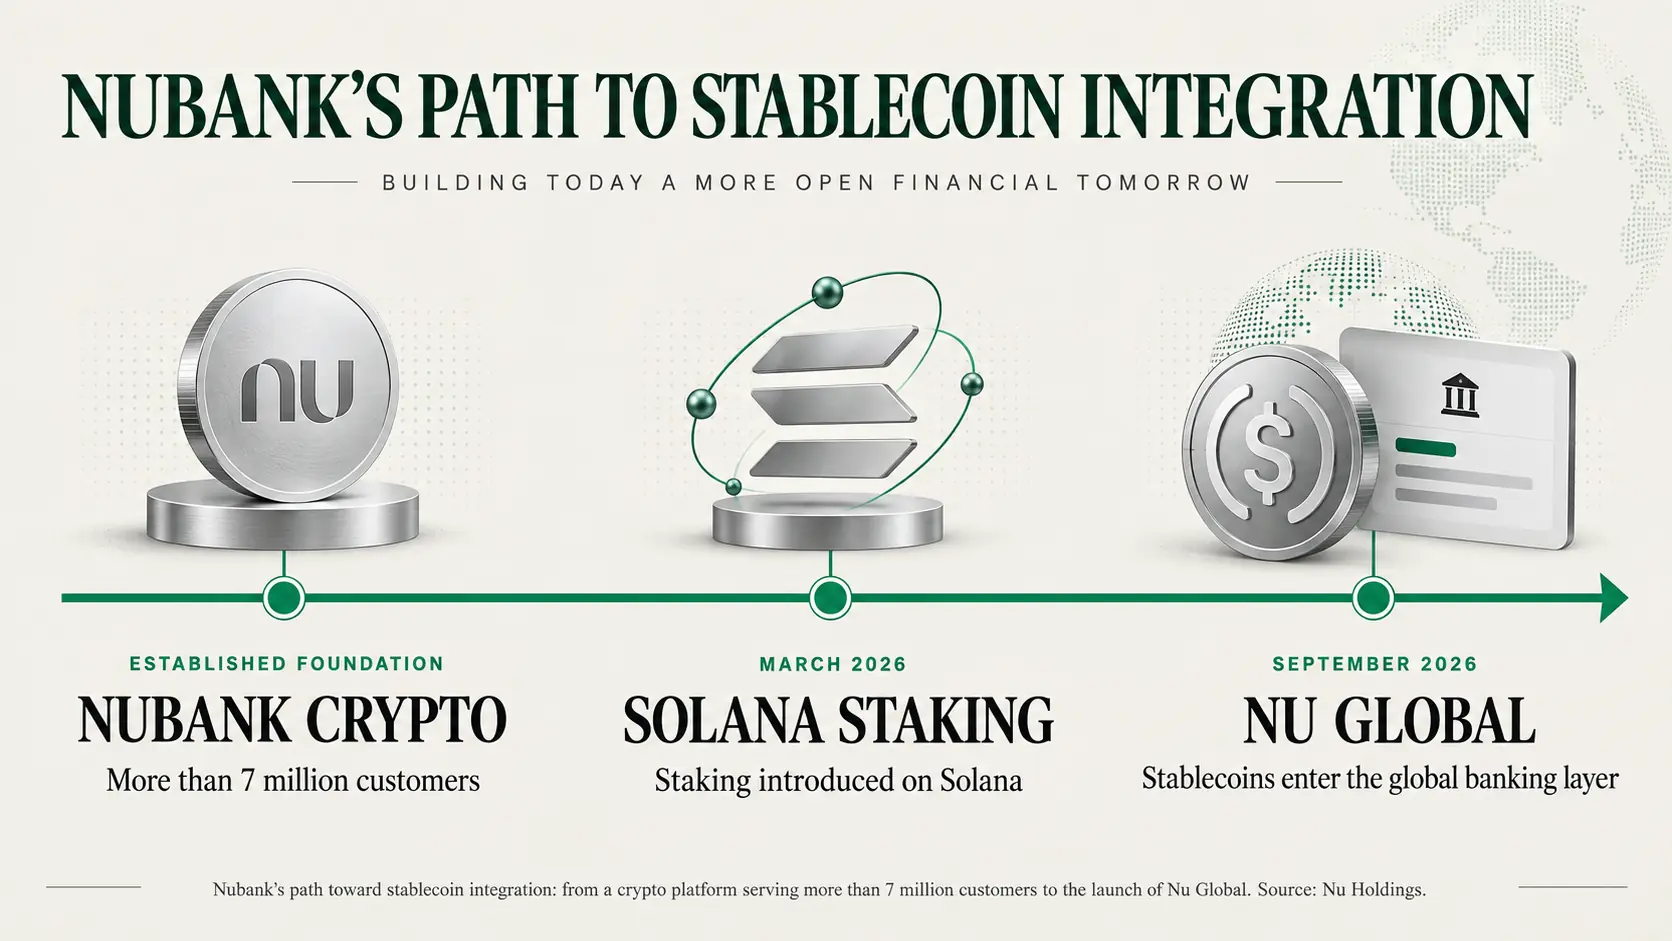
Was diesen Schritt besonders bedeutsam macht, ist die Größe des Unternehmens, das ihn vollzieht. Nubank startet nicht bei null in der Krypto-Welt: Die dedizierte Plattform in Brasilien zählt laut Nu Holdings bereits mehr als sieben Millionen Kunden, und seit März dieses Jahres bietet das Unternehmen auch Staking-Funktionen auf Solana an. Die gesamte Gruppe wies laut Quartalbericht zum Ende des zweiten Quartals über hundertvierzig Millionen Kunden weltweit aus, mit einem Rekord-Nettogewinn von mehr als einer Milliarde Dollar im ersten Quartal seiner Geschichte, in dem diese Schwelle überschritten wurde.
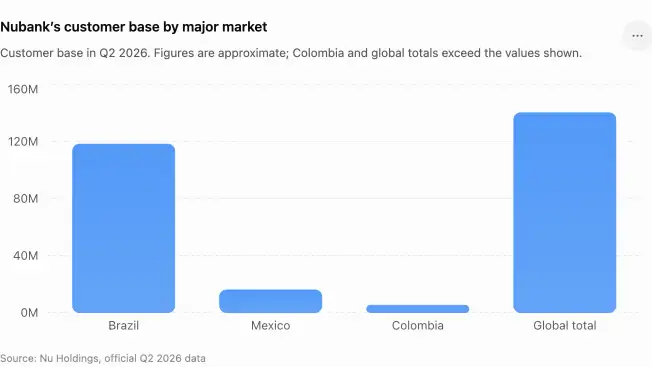
Um das Ausmaß der regionalen Präsenz zu verdeutlichen: Laut SEC-Unterlagen zählt das Unternehmen rund 118 Millionen Kunden allein in Brasilien, knapp 16 Millionen in Mexiko und über 5 Millionen in Kolumbien. Es handelt sich dabei nicht um ein kleines Experiment für eine technikbegeisterte Nischenzielgruppe, sondern um eine Infrastruktur, die potenziell sofort Dutzenden von Millionen Menschen zugänglich ist, von denen die meisten weder je eine Stablecoin besessen haben noch technisch verstehen müssen, was eine solche ist. Dieses Grundprinzip hatten wir bereits bei der Transformation von Lisk zu einer Fintech-Plattform beobachtet, die die zugrundeliegende Blockchain verbirgt, und es deckt sich mit dem Kurs großer Zahlungsnetzwerke wie Visa mit seinem Stablecoin-basierten Kreditmodell.

Die größere Perspektive
Der Start von Nu Global könnte einer der bedeutendsten Fälle stiller Stablecoin-Adoption sein, die bislang beobachtet wurden. Der entscheidende Grund: Nutzer müssen nichts anderes tun als bei jedem herkömmlichen Bankkonto. Kein Wallet einrichten, keine Recovery-Phrase auswendig lernen, kein Grundverständnis von Blockchain erforderlich. Es gibt schlicht ein Konto, das funktioniert, um Geld weltweit zu bewegen. Das ist das genaue Gegenteil der Selbstdarstellung, mit der die Kryptobranche in den vergangenen Jahren oft aufgetreten ist, geprägt von technischer Fachsprache und einem gewissen Stolz darauf, sich von der traditionellen Finanzwelt abzugrenzen.
Für Beobachter ergibt sich daraus eine zweifache Erkenntnis. Zum einen deuten Fälle wie dieser darauf hin, dass die wirklich breite Adoption von Stablecoins genau dann eintreten könnte, wenn sie aufhören, als solche wahrgenommen zu werden, indem sie zur unsichtbaren Infrastruktur vertrauter Finanzdienstleistungen werden. Dieses Thema verbindet sich auch mit der wachsenden Rolle des digitalen Euro in europäischen Bankkonsortien. Zum anderen wächst durch diese Unsichtbarkeit die Verantwortung der Anbieter, klar zu kommunizieren, woher die angebotenen Renditen stammen und welche rechtlichen Garantien die Kundengelder tatsächlich absichern. Im vorliegenden Fall sind genau diese Punkte noch nicht vollständig transparent. Technologische Unsichtbarkeit sollte niemals in Intransparenz bei den Informationen umschlagen, die für Menschen wirklich zählen, die ihre Ersparnisse einem solchen Dienst anvertrauen. Einen guten Einstieg bietet unsere Übersicht zu Was Stablecoins sind.