Bitcoin-besicherte Kredite scheitern in Italien nicht an technischen Hürden, sondern an einer juristischen: Das Bürgerliche Gesetzbuch (Codice civile) definiert weder, was eine Krypto-Aktiva ist, noch wie sie einem Gläubiger übertragen werden kann. Diesen Punkt hat Rechtsanwalt Antonio Di Giorgio, Partner der Kanzlei Annunziata & Conso, am 24. September vor der Camera dei Deputati dargelegt, beim Veranstaltung der parlamentarischen Intergruppe „Asset Digitali, Blockchain e Bitcoin“. Sein Beitrag, betitelt „Bitcoin als Sicherungsobjekt“, ist jetzt mit Video und Transkription zusammen mit 63 weiteren Beiträgen des Tages abrufbar. Es handelt sich weder um ein Gesetz noch um einen Gesetzentwurf, sondern um einen Fachvorschlag im Rahmen eines parlamentarischen Ereignisses.
Die Redaktion hat die Transkription des 3 Minuten und 36 Sekunden langen Beitrags ausgewertet. Bei diesem Teil der Veranstaltung handelt es sich um automatische Untertitel, die laut Hinweis auf der Seite selbst Fehler enthalten können. Zitate sind daher mit entsprechender Vorsicht zu lesen. Die Berichtsseite nennt kein Veröffentlichungsdatum für die Materialien; den 10. Oktober hat unsere Redaktion als Abrufdatum festgestellt. Die LinkedIn-Posts von Di Giorgio und der Kanzlei konnten wir mit unseren Mitteln nicht einsehen.
Was Di Giorgio vorgeschlagen hat
Di Giorgio geht von einem konkreten Fall aus den vergangenen Jahren aus: einer durch Krypto-Aktiva besicherten Finanzierung in der Realwirtschaft, ohne weitere Einzelheiten zu nennen. Die daraus abgeleitete Frage ist klar: Die europäische MiCA-Verordnung definiert die Krypto-Aktiva, doch „was ist eine Krypto-Aktiva im Sinne des Bürgerlichen Gesetzbuchs? Ist sie ein Gut?“. Rechtslehre und Rechtsprechung betrachteten sie bereits als Gut, so Di Giorgio, und er verweist auch auf ein strafrechtliches Urteil des Kassationsgerichtshofs vom Juni, ohne die genauen Fundstellen zu nennen. Das reiche ihm nicht, denn die Qualifizierung müsse aus dem Gesetz folgen: „Weil mir das das Bürgerliche Gesetzbuch sagt, nicht der jeweilige Ausleger“.
Der Vorschlag enthält zwei Schritte. Erstens soll das Bürgerliche Gesetzbuch die Krypto-Aktiva, und Bitcoin im Besonderen, als Gut anerkennen, das Gegenstand von Sicherungsrechten sein kann. Zweitens braucht es eine Norm, die festlegt, wie ein von Natur aus entmaterialisiertes Gut enteignet, übergeben oder mit einem Vorzugsrecht belastet werden kann. Auf dieser Grundlage, so Di Giorgio, könnten Intermediäre ein neues Produkt anbieten, das „durch Bitcoin besicherte Darlehen“, ohne bei den Aufsichtsanforderungen, der Natur des Instituts oder der Vertragsgestaltung ansetzen zu müssen. Italien würde damit international an Wettbewerbsfähigkeit gewinnen.
Beim zitierten Urteil ist Vorsicht geboten. Es ist nicht sicher, ob es sich um dasselbe handelt, aber eine Entscheidung aus jenem Monat zeigt, wie stark die Qualifizierung vom Kontext abhängt: Die Nr. 20740, hinterlegt am 5. Juni, stufte Bitcoin, das zu Anlagezwecken gehalten wird, nach Brocardi und Edotto für steuerliche Zwecke in einem Verfahren wegen unrichtiger Erklärung als Finanzinstrument oder Finanzprodukt ein.
Warum das Pfandrecht bei Bitcoin nicht einfach passt
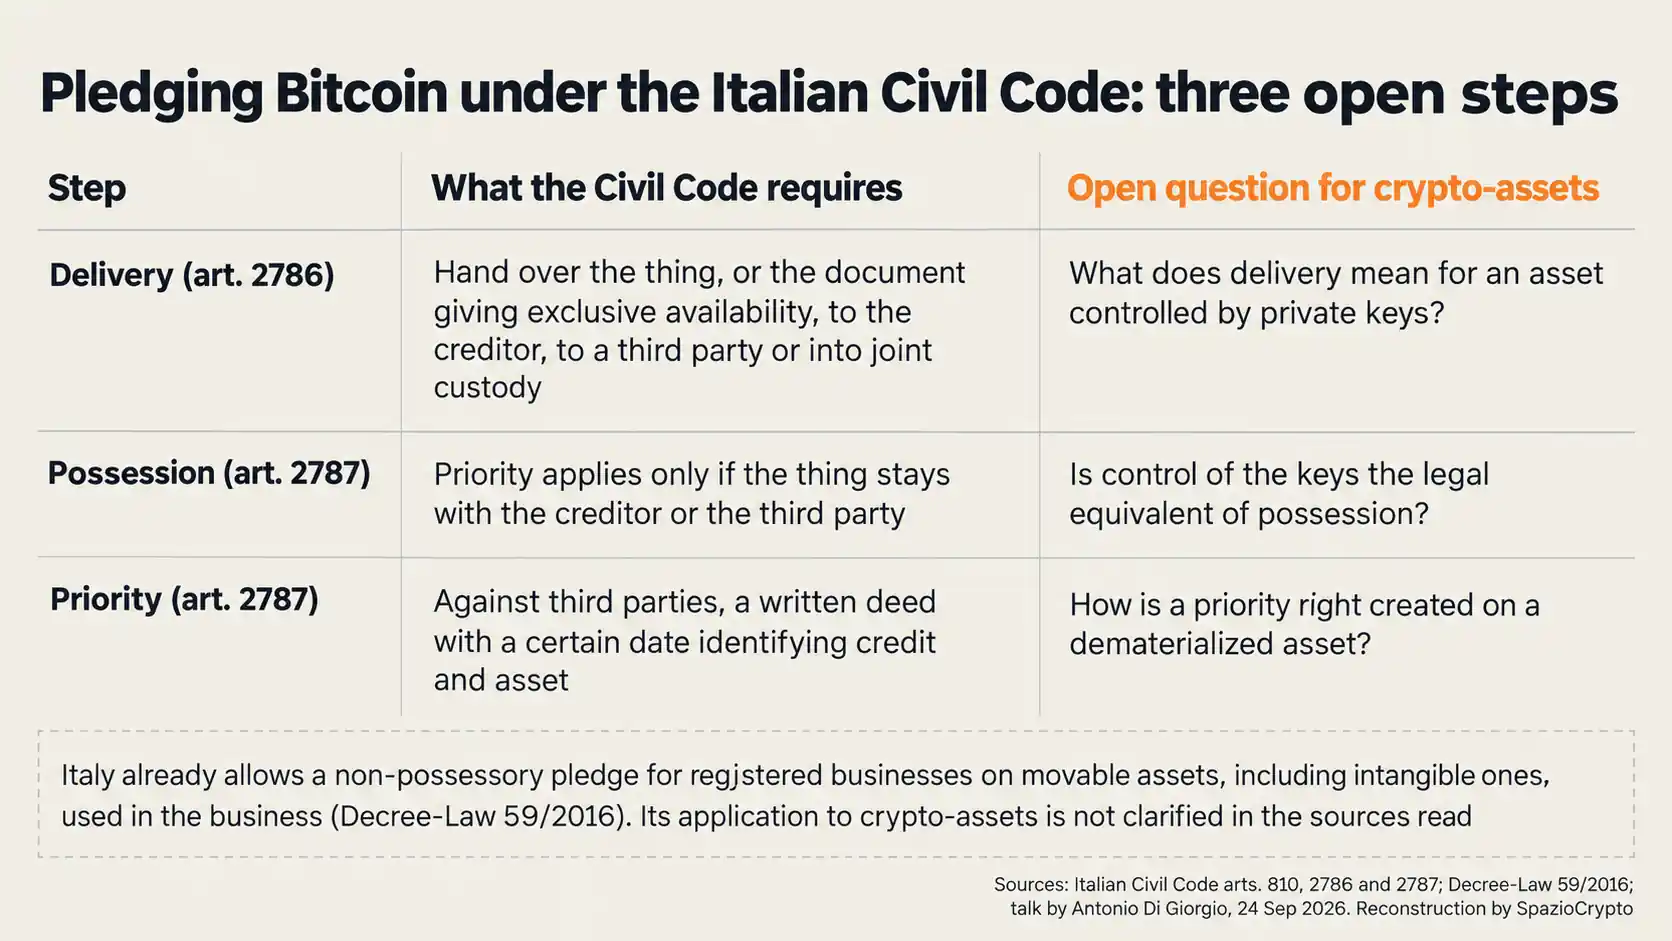
Um das Problem zu verstehen, muss man beim Bürgerlichen Gesetzbuch von 1942 ansetzen. Die folgende Erläuterung stammt von der Redaktion, nicht aus dem Vortrag selbst. Artikel 810 definiert Güter als „Sachen, die Gegenstand von Rechten sein können“. Das Pfandrecht, die typische Sicherheit an beweglichen Sachen, entsteht nach Artikel 2786 durch Übergabe der Sache oder des Dokuments, das die ausschließliche Verfügungsgewalt verleiht, an den Gläubiger. Alternativ kann die Sache an einen von den Parteien gewählten Dritten übergehen oder von beiden gemeinsam verwahrt werden, sodass der Verpfänder ohne Mitwirkung des Gläubigers nicht darüber verfügen kann. Artikel 2787 fügt hinzu, dass das Vorzugsrecht, also das Recht des Gläubigers, aus diesem Gut vorrangig befriedigt zu werden, nur gilt, wenn die Sache im Besitz des Gläubigers oder des Dritten verblieben ist, und gegenüber Dritten eine schriftliche Urkunde mit sicherem Datum erfordert, die Forderung und Sache identifiziert.
Bei Bitcoin gibt es keine Sache, die übergeben werden könnte: Es gibt die Kontrolle über die privaten Schlüssel, die das Verschieben ermöglichen, wie wir im Leitfaden zur Verwahrung von Kryptowährungen erklären. Die in Artikel 2786 vorgesehene gemeinsame Verwahrung, die verhindert, dass eine Partei allein über das Gut verfügt, erinnert stark an ein Wallet, das mehrere Signaturen zum Bewegen von Mitteln benötigt. Das ist unsere Lesart, und genau diese Art von Entsprechung schreibt heute keine Norm fest.
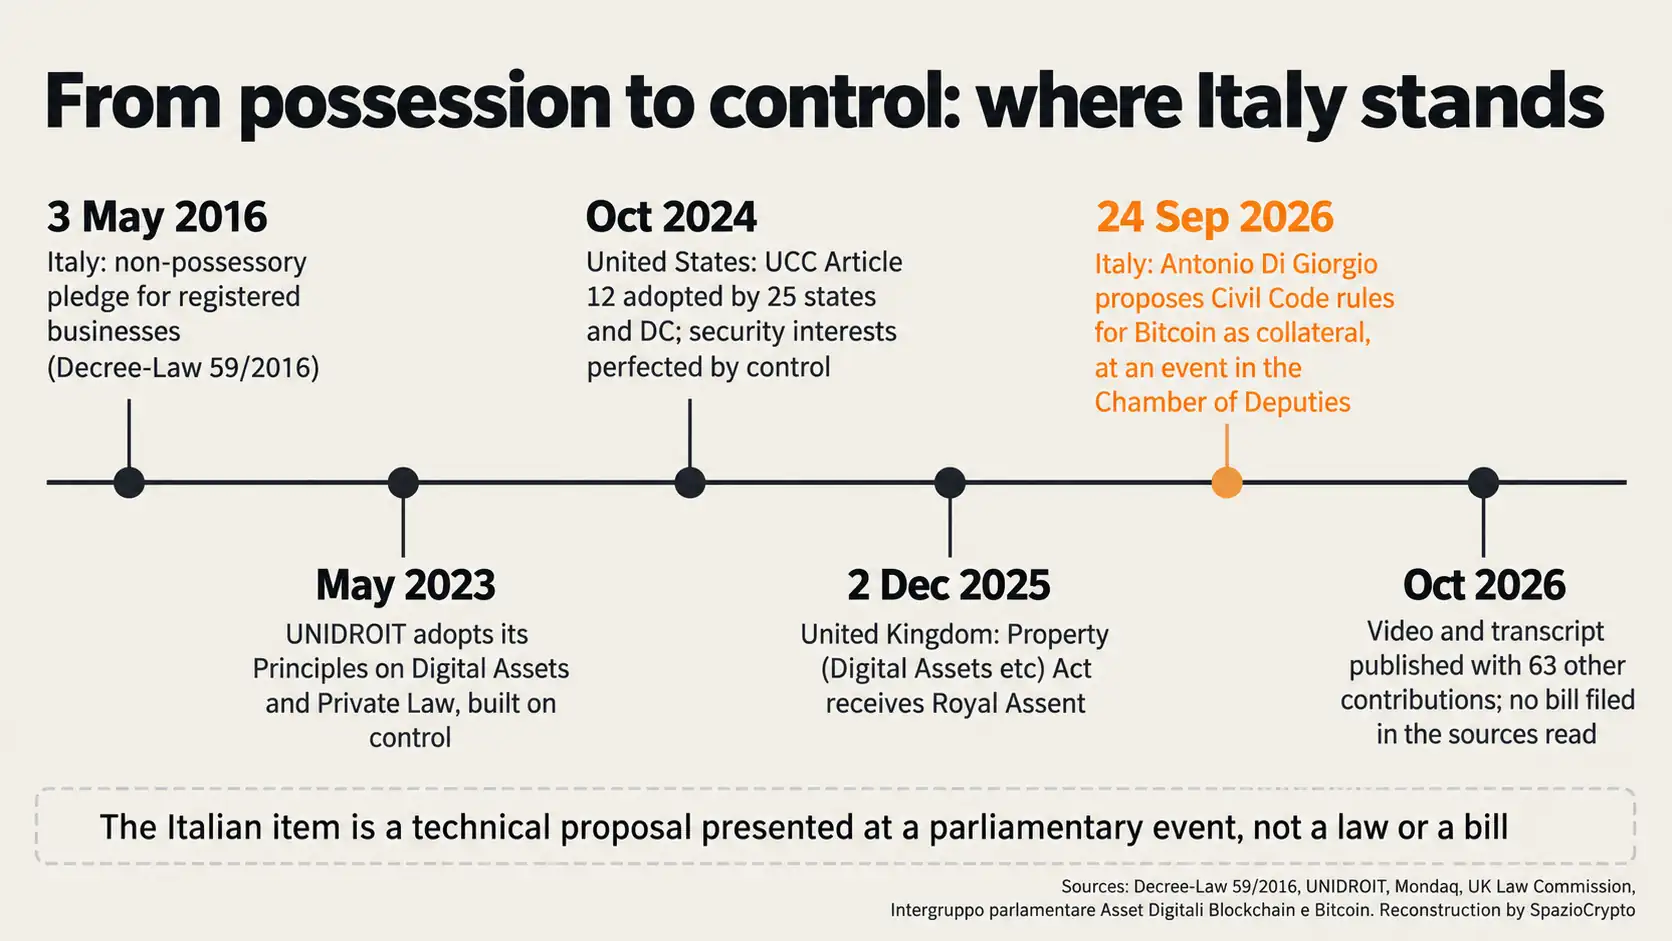
Ein nützlicher Vorläufer existiert bereits. Das besitzlose bewegliche Pfandrecht, eingeführt durch das Decreto Legge 59 vom 3. Mai 2016, erlaubt im Handelsregister eingetragenen Unternehmern, bewegliche Sachen, auch immaterielle, die dem Betrieb gewidmet sind, zu verpfänden, ohne sie zu übergeben. Die Eintragung erfolgt in einem informatisierten Register bei der Agenzia delle Entrate. Das zeigt, dass die Besitzübertragung kein Dogma ist, gilt aber nur für Unternehmen und betrieblich genutzte Güter. In den ausgewerteten Quellen fanden wir keine Klarstellungen zur Anwendung auf Krypto-Aktiva.
Wie andere Rechtsordnungen das Problem lösen
Das Problem beschränkt sich nicht auf Italien. In anderen Rechtsordnungen dreht sich die Antwort um einen zentralen Begriff: Kontrolle. Die Unidroit-Prinzipien zu digitalen Vermögenswerten und Privatrecht, im Mai 2023 verabschiedet, definieren den digitalen Vermögenswert als elektronischen Datensatz, „der kontrollierbar ist“ (eigene Übersetzung): Die Kontrolle hat, wer im Wesentlichen den gesamten Nutzen daraus ziehen, andere ausschließlich daran hindern und diese Fähigkeiten ausschließlich übertragen kann. Dieselben Prinzipien widmen der Verwahrung und den Sicherungsrechten eigene Regelungen.
In den USA erlaubt Artikel 12 des Uniform Commercial Code in der Fassung von 2022 dem Gläubiger, eine Sicherheit an sogenannten controllable electronic records, deren Paradebeispiel Bitcoin ist, durch Erlangung der Kontrolle wirksam zu machen. Wer die Kontrolle hat, hat Vorrang vor demjenigen, der sich auf die bloße Registrierung beschränkt hat. Laut Mondaq hatte die überarbeitete Fassung bis Oktober 2024 bereits 25 US-Bundesstaaten und den District of Columbia übernommen. Im Vereinigten Königreich bestätigt der Property (Digital Assets etc) Act, der am 2. Dezember 2025 die Royal Assent erhielt, eine dritte Kategorie persönlicher Güter, während die Empfehlungen der Law Commission zu Sicherheiten an Krypto-Token zum Zeitpunkt der Verabschiedung noch in Prüfung waren.
Der gemeinsame Nenner ist in unserer Lesart klar: Kontrolle tritt an die Stelle von Besitz. Genau das fordert Di Giorgio für Italien zu definieren, wenn er danach fragt, wie ein entmaterialisiertes Gut enteignet, übergeben und mit einem Vorzugsrecht belastet werden kann.
Was sich ändern würde und was nicht
Für Bitcoin-Inhaber liegt der Vorteil klar auf der Hand: Liquidität beschaffen, ohne verkaufen zu müssen. Ein Verkauf löst eine eventuelle Wertsteigerung aus, die in Italien 2026 laut der Übersicht zur Krypto-Besteuerung mit 33 Prozent versteuert wird. Für Banken und Intermediäre würde eine gesetzlich verankerte Qualifikation die Durchsetzbarkeit der Sicherheit gegenüber anderen Gläubigern berechenbarer machen. Unserer Einschätzung nach ist es kein Zufall, dass das Thema gerade jetzt aufkommt, da große italienische Banken bereits im On-Chain-Bereich aktiv sind, wie das Euro-Stablecoin-Projekt Qivalis mit UniCredit, Intesa und BPER zeigt.
 View Profile
Drei Dinge würden sich allerdings nicht ändern. Erstens: Ein Euro-Darlehen mit Bitcoin-Besicherung ist etwas anderes als die Leihe von Krypto-Werten, die MiCA ausdrücklich außerhalb seines Anwendungsbereichs lässt. Die ESMA stellte in ihrer Antwort vom 18. Juni fest, dass die Verordnung das Verleihen und Ausleihen von Krypto-Werten „nicht regelt“ (sinngemäße Übersetzung) und legte Erwartungen an Dienstleister fest, die solche Angebote machen, von der ausdrücklichen Einwilligung der Kunden bis zur Risikoaufklärung. Zweitens: Der Wert der Sicherheit schwankt mit dem Preis, und das Risikomanagement bleibt Vertragsangelegenheit. Drittens: Die Betriebsanforderungen bleiben unverändert, und wie wir erläutert haben, reicht MiCA allein nicht aus, um in den italienischen Markt einzutreten, während die Eigenkapitalanforderungen für Banken, auf die Di Giorgio selbst verweist, weiterhin europäisch geregelt bleiben. Stärkere Verflechtungen zwischen Krypto und traditioneller Finanzwelt schaffen auch mehr Ansteckungskanäle, ein Risiko, vor dem die ESMA zuletzt ausdrücklich gewarnt hat.
Bitcoin als Sicherheit: Kurzübersicht
Was bestätigt ist, was nicht
- Bestätigt: Redebeitrag vom 24. September im Abgeordnetenhaus, online mit Video und Transkript gemeinsam mit 63 weiteren Beiträgen; Vorschlag, Krypto-Werte als Güter im Codice civile zu qualifizieren und Übergabe, Besitzverlust sowie Vorrang zu regeln.
- Nicht angegeben: ein Normtext oder ein Gesetzentwurf; Details des genannten Praxisfalls; das Aktenzeichen des angeführten Kassationsurteils; das Veröffentlichungsdatum auf der Protokollseite.
- Zu beobachten: das Dossier der Intergruppe und die für 2027 geplante Phase, mögliche Gesetzesinitiativen, die Reaktion von Banken und Intermediären sowie die Weiterentwicklung der europäischen Regeln zur Krypto-Leihe.
Aktueller Stand
Die parlamentarische Intergruppe, geleitet vom Abgeordneten Marcello Coppo (Fratelli d'Italia) und unterstützt von einem technischen Runden Tisch unter Leitung von Antonio Annino, bezeichnet die Veranstaltung vom 24. September als „die erste große öffentliche Rückmeldung“ der geleisteten Arbeit: Ausgereifte Vorschläge sollen schrittweise in den institutionellen Dialog eingebracht, weitere vertieft und eine neue Phase für 2027 vorbereitet werden. Die 14 Arbeitsgruppen und die laufende Strategieentwicklung hatten wir bereits in einem früheren Beitrag vorgestellt.
Der Vorschlag zu Sicherheiten stammt von Di Giorgio persönlich und ist keine offizielle Position der Intergruppe. In der Arbeitsgruppe zu Gesetzgebung und Normsetzungsvereinfachung erläuterte Stefano Capaccioli, dass das erste Dokument eine Änderung des Codice civile mit einer positiven Definition von Krypto-Werten anstrebe, die Gruppe aber noch keine gemeinsame Position gefunden habe. Im Beitrag der Arbeitsgruppe zu Banken, Bankenstiftungen und Pensionsfonds fehlt das Thema Sicherheiten gänzlich. In den ausgewerteten Quellen findet sich kein beim Parlament eingelegter Normtext.
Annunziata&ConsoDer größere Zusammenhang
Das Grundproblem ist so alt wie das Kreditwesen selbst: Wer leiht, will wissen, worauf er im Ernstfall zurückgreifen kann und mit welchem Vorrang gegenüber anderen Gläubigern. Der Codice civile beantwortet das mit Übergabe und Besitz, Kategorien, die für körperliche Gegenstände erdacht wurden, während Bitcoin ein Gut ist, das per Schlüssel kontrolliert wird und sich nicht physisch festhalten lässt. Rechtsordnungen wie die der USA und Großbritanniens sowie die Unidroit-Prinzipien haben sich für das Kontrollprinzip entschieden. In Italien liegt die Antwort bis heute bei der Auslegung. Unserer Einschätzung nach hat diese Rechtsunsicherheit einen konkreten Preis: Ein Gläubiger, der nicht sicher ist, ob seine Sicherheit hält, verleiht weniger, oder verlangt höhere Zinsen.
Der Vorschlag von Di Giorgio berührt daher einen Punkt, der Banken, Unternehmen und Bitcoin-Inhaber gleichermaßen betrifft, auch wenn es sich um einen kurzen Redebeitrag auf einer Veranstaltung handelt und nicht um einen parlamentarischen Akt. Die konkreten Signale, die es zu beobachten gilt: ob die Intergruppe den Vorschlag in ihre Akte aufnimmt, ob die Arbeitsgruppe zur Gesetzgebung eine gemeinsame Position zur Definition im Codice Civile erarbeitet, ob ein Text eingebracht wird und ob Banken sowie Intermediäre Interesse an dem Produkt zeigen. Solange all das ausbleibt, bleibt es ein gut begründeter Gedanke, keine Rechtsnorm.