Coinbase Ireland wurde am 22. Oktober 2026 von der Central Bank of Ireland mit einer Geldstrafe von 3.252.618 Euro belegt. Grundlage waren Verstöße gegen die Schutzpflichten für Kundenguthaben sowie Mängel im Outsourcing-Management, die sich über den Zeitraum vom 1. November 2020 bis zum 19, während august 2025 erstreckten. Laut Coinbase hat kein einziger Kunde Geld verloren oder keinen Zugang zu seinen Mitteln gehabt.
Die Redaktion hat die offizielle Mitteilung der Central Bank of Ireland vom 22. Oktober 2026 sowie den zugehörigen Settlement Notice ausgewertet, ergänzt durch Berichte von Reuters, Decrypt, The Block und der Irish Times. Der vollständige Settlement Notice wurde nicht im Original gelesen; wir zitieren ihn über die genannten Quellen.
Was die Zentralbank beanstandet hat
Coinbase Ireland Limited ist ein in Irland zugelassenes E-Geld-Institut. Es gibt E-Geld im Austausch gegen Fiat-Währung aus, mit dem Kunden anschließend Kryptowährungen über die Konzernplattform kaufen. Die Zentralbank stellte drei Kategorien von Verstößen gegen die Electronic Money Regulations 2011 fest.
Erstens: eine übermäßige Abhängigkeit von der US-amerikanischen Coinbase-Muttergesellschaft als Outsourcing-Dienstleister für Safeguarding-Prozesse, ohne ausreichende lokale Expertise in Irland zur Überwachung dieser Funktion. Zweitens: Das designierte Sicherungskonto war aufgrund eines mangelhaften Systemdesigns und unzureichender Kontrollen über längere Zeiträume unterfinanziert. Drittens: interne Kontroll- und Eskalationsverfahren sowie Governance-Prozesse, die ungeeignet waren, um materielle Änderungen beim Safeguarding zu erkennen und der Zentralbank zu melden.
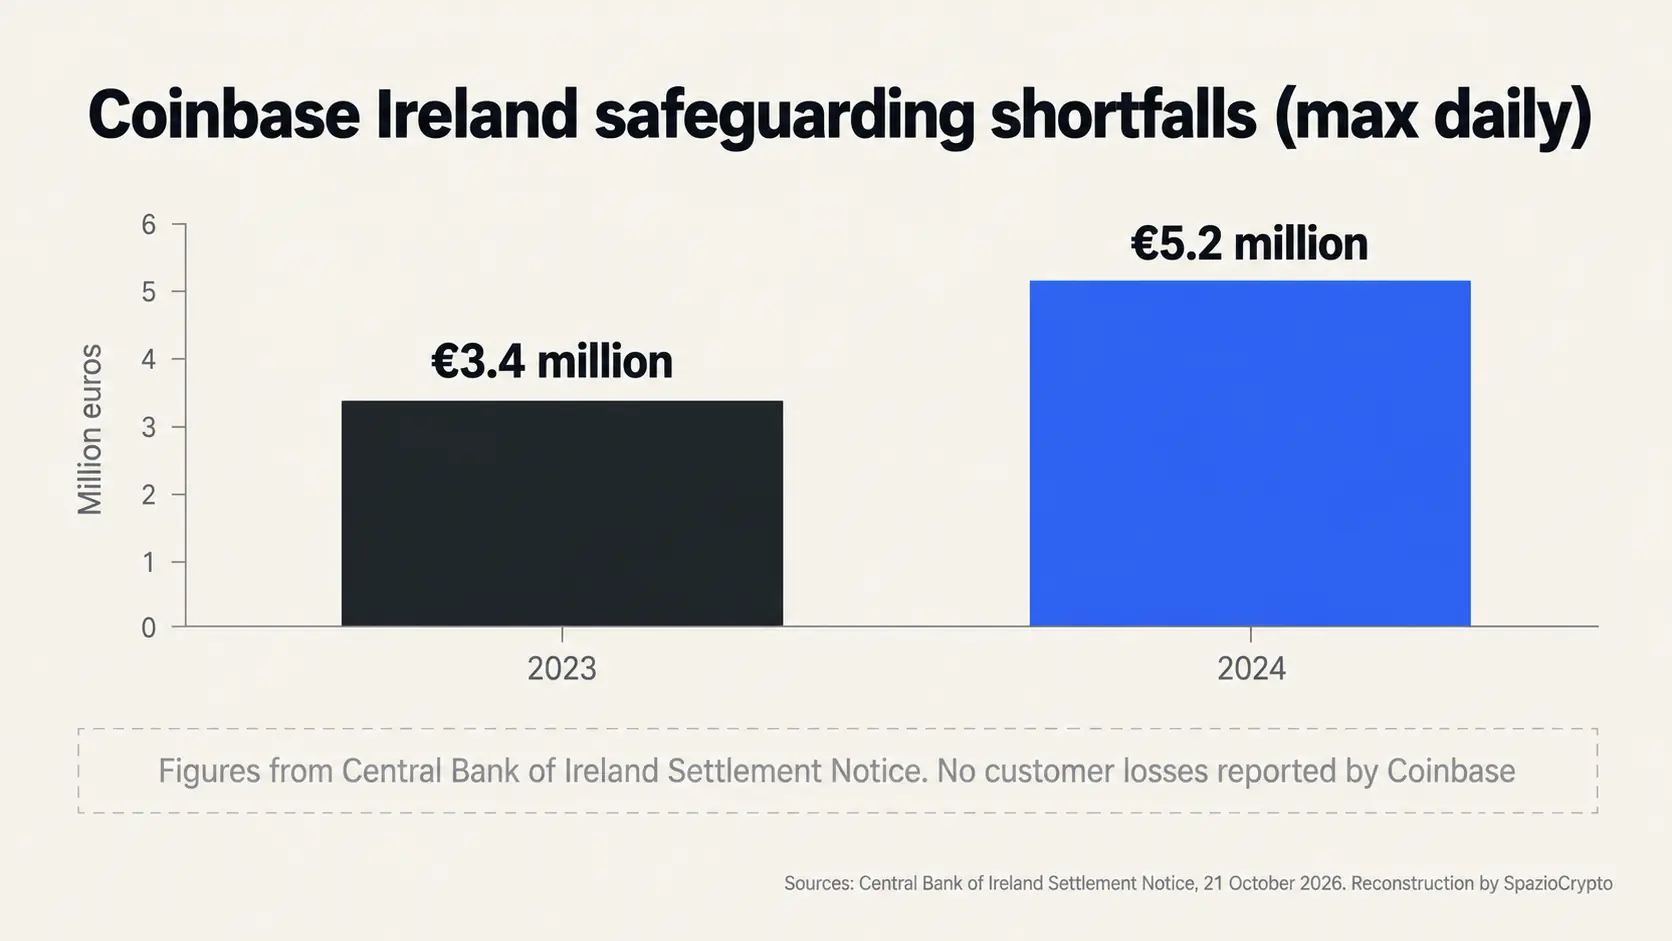
Laut Settlement Notice erreichten die maximalen täglichen Fehlbeträge auf dem Sicherungskonto im Jahr 2023 einen Wert von 3,4 Millionen Euro und im Jahr 2024 sogar 5,2 Millionen Euro. In bestimmten Zeiträumen wurden Kundengelder mit Mitteln anderer Konzerngesellschaften vermischt. Die Zentralbank betonte, dass Kunden im Insolvenzfall Schwierigkeiten gehabt hätten, ihre Guthaben zeitnah und vollständig zurückzuerhalten.
Coinbases Reaktion: keine Kundenverluste
Coinbase hat die Verstöße eingeräumt und die im Settlement Notice festgehaltenen Sachverhalte akzeptiert. Ein Unternehmenssprecher erklärte gegenüber Reuters, das Unternehmen habe die Probleme selbst gemeldet, und „kein Kunde habe finanzielle Verluste erlitten oder sei an einem Zugang zu seinen Mitteln gehindert worden“. Dem Unternehmen zufolge entstanden die Probleme weitgehend im Zusammenhang mit Maßnahmen zum Schutz der Kunden während Phasen erheblicher Marktverwerfungen; die Schwachstellen seien inzwischen behoben.
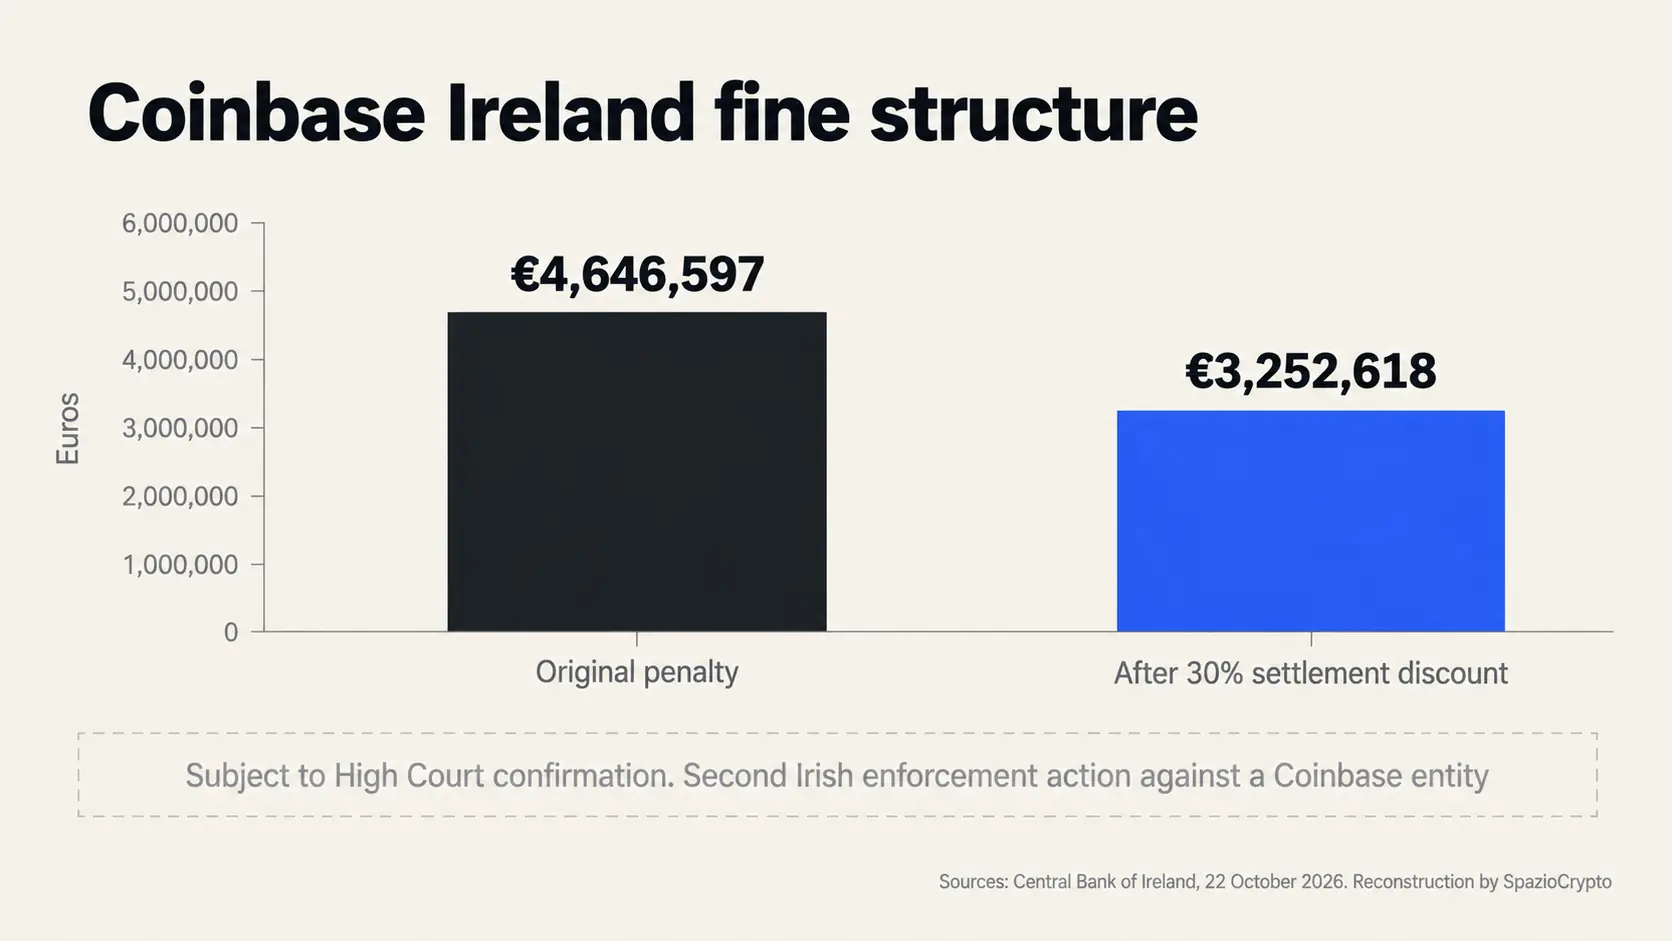
Die ursprünglich von der Zentralbank festgesetzte Geldbuße betrug 4.646.597 Euro. Nach Anwendung des im Settlement-Verfahren vorgesehenen Nachlasses von 30 Prozent reduzierte sie sich auf 3.252.618 Euro. Die Sanktion umfasst zusätzlich einen formellen Verweis und bedarf noch der Bestätigung durch den irischen High Court, bevor sie rechtskräftig wird.
Karen O'Leary, Director of Enforcement der Central Bank of Ireland, erklärte, Zahlungs- und E-Geld-Institute trügen „eine grundlegende Verpflichtung, Kundengelder vollständig zu schützen“, und die Behörde habe „keine Toleranz für Schwachstellen in Safeguarding-Regelungen“.
Nicht die erste irische Strafe
Dies ist bereits die zweite Enforcement-Maßnahme der Central Bank of Ireland gegen eine Coinbase-Konzerngesellschaft innerhalb von weniger als einem Jahr. Zuvor hatte dieselbe Behörde Coinbase Europe mit einer Geldstrafe von 21,5 Millionen Euro belegt, wegen Mängeln bei der Transaktionsüberwachung im Rahmen der Geldwäschebekämpfung und der Terrorismusfinanzierungsprävention. Die Pressemitteilung vom 22. Oktober verweist ausdrücklich auf diesen Vorgang.
Der aktuelle Fall betrifft ausschließlich das irische E-Geld-Institut und die Schutzpflichten für Fiat-Guthaben und E-Geld, nicht die Verwahrung von Kryptowährungen. Coinbase ist in Europa außerdem über eine MiCA-CASP-Lizenz in Luxemburg tätig, wie in der SpazioCrypto-Übersicht der MiCA-autorisierten Exchanges aufgeführt.
Relevanz für europäische Kunden
Safeguarding-Pflichten für E-Geld-Institute sollen sicherstellen, dass Kundenguthaben getrennt verwahrt und auch bei Schwierigkeiten des Anbieters jederzeit verfügbar sind. Wenn eine in einem EU-Mitgliedstaat, hier Irland, zugelassene Einheit E-Geld ausgibt, das auf einer Krypto-Plattform verwendet wird, vertrauen europäische Kunden auf genau diese Schutzgarantien.
Die Zentralbank stellte klar, dass die bei der Zulassung abgegebenen Zusicherungen nicht eingehalten und materielle Änderungen nicht gemeldet wurden. Unsere Einschätzung: Der Fall zeigt das Risiko, das entsteht, wenn grenzüberschreitendes Outsourcing ohne ausreichende lokale Substanz betrieben wird. In diesem Fall hätte der europäische Regulierungspass weniger Schutz geboten, als er versprechen sollte.
Für DACH-Nutzer ist der BaFin-Rahmen für Zahlungsinstitute und E-Geld-Institute nach dem Zahlungsdiensteaufsichtsgesetz (ZAG) das nächste Äquivalent. BaFin-lizenzierte Plattformen wie Trade Republic oder Bitpanda unterliegen vergleichbaren Safeguarding-Anforderungen nach deutschem Recht. Der Fall Coinbase Ireland illustriert, warum BaFin besonders auf die lokale Umsetzung dieser Pflichten achtet und nicht allein auf das Vorhandensein einer Lizenz in einem anderen EU-Staat.
Was bisher bestätigt ist
Nach aktuellem Stand liegen keine Mitteilungen der BaFin oder einer anderen DACH-Regulierungsbehörde zu direkten Auswirkungen dieser irischen Sanktion auf heimische Anbieter oder Kunden vor. Coinbase ist nicht als CASP in Deutschland registriert. Deutschsprachige Nutzer, die die Plattform nutzen, tun dies über europäische Konzerngesellschaften, die entweder dem MiCA-Pass oder den jeweils anwendbaren nationalen Regeln unterliegen.
Der Fall unterstreicht die Debatte über die lokale Substanz von Anbietern: Ein Unternehmen, das in Irland lizenziert ist und Kunden in ganz Europa bedient, muss vor Ort die Kapazität haben, die regulatorischen Anforderungen eigenständig zu erfüllen, und darf sich nicht allein auf Konzernstrukturen in den USA verlassen. Europäische Aufsichtsbehörden, darunter potenziell auch die BaFin, dürften diesen Präzedenzfall bei zukünftigen Prüfungen von Outsourcing-Arrangements berücksichtigen.
Coinbase Ireland auf einen Blick
Was bestätigt ist, was nicht
- Bestätigt: Bußgeld von 3.252.618 Euro (nach Nachlass) für Verstöße gegen Safeguarding- und Outsourcing-Pflichten vom 1. November 2020 bis zum 19. August 2025; Settlement vom 21. Oktober; keine Kundenverluste laut Coinbase.
- Nicht bestätigt: Bestätigung durch den High Court (steht noch aus); vollständiges Bild der Systemmängel und der Geldflüsse zwischen Konzerngesellschaften jenseits des Settlement Notice; operative Auswirkungen auf DACH-Kunden.
- Zu beobachten: High-Court-Bestätigung; mögliche weitere Maßnahmen gegen andere Konzerngesellschaften; Entwicklung der Substanz-Erwartungen unter MiCA und E-Geld-Regeln.
Die größere Einordnung
Unsere Einschätzung: Die Strafe entstand nicht aus einem tatsächlichen Verlust von Kundengeldern, sondern aus dem Verstoß gegen Regeln, die genau diesen Verlust verhindern sollen. Die Central Bank of Ireland bewertete die übermäßige Abhängigkeit von der US-Mutter und die anhaltenden Fehlbeträge auf dem Sicherungskonto als ein nicht akzeptables Risiko für den Schutz europäischer Kunden, auch wenn letztlich kein Schaden eingetreten ist.
Die entscheidenden Signale: die Bestätigung durch den High Court, etwaige Coinbase-Ankündigungen zu strukturellen Änderungen der lokalen Governance sowie die Frage, ob andere europäische Aufsichtsbehörden, darunter möglicherweise die BaFin, aus diesem Fall Schlussfolgerungen für ihre eigenen Substanz-Erwartungen an lizenzierte Anbieter ziehen. Für Kunden bleibt das Fazit klar: kein Zugriffsverlust, keine gemeldeten Verluste. Der formale Abschluss hängt weiterhin von der Entscheidung des High Court ab.