Tether Capital hat am 15. Oktober 2026 eine strategische Beteiligung an AIsa bekannt gegeben. Die Plattform ermöglicht KI-Agenten den Kauf von Datenzugang, Modellen, APIs, Software und Rechenkapazität. Kein unkontrolliertes Portemonnaie für Software also: Das System verbindet nutzungsbasierte Abrechnung, Berechtigungen und Ausgabenlimits. Im Mittelpunkt stehen Stablecoin-Zahlungen für KI-Agenten. AIsa auch klassische Währungen unterstützt und den per Token abgewickelten Anteil nicht veröffentlicht.
Wir haben die Pressemitteilungen von Tether und AIsa, die Seite der vorherigen Finanzierungsrunde sowie die von der Plattform veröffentlichten operativen Informationen ausgewertet. Der von Tether investierte Betrag wurde nicht kommuniziert. Angaben zu Nutzerzahlen, Transaktionen und Katalogumfang sind Eigenerklärungen von AIsa und wurden nicht unabhängig geprüft.
Was Tether finanziert hat
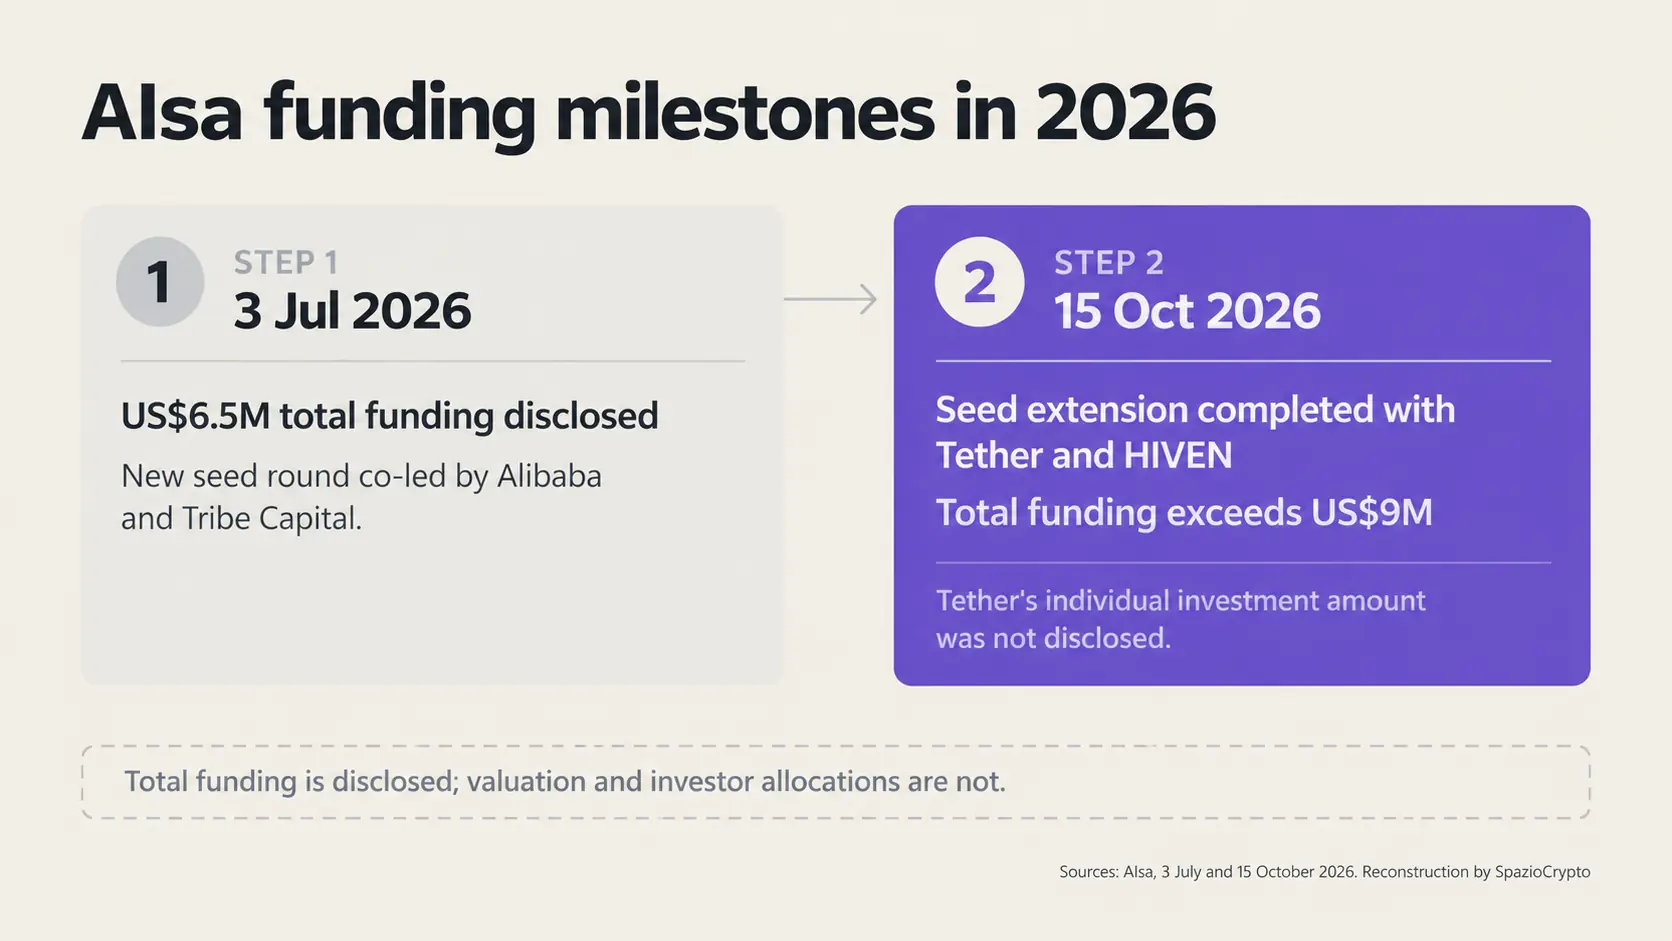
AIsa hat eine Erweiterung der Seed-Runde mit Tether und HIVEN als neuen strategischen Investoren abgeschlossen. Laut Eigenerklärung von AIsa übersteigt die Gesamtfinanzierung 9 Millionen US-Dollar. Im Juli hatte das Unternehmen 6,5 Millionen US-Dollar als bisheriges Ergebnis einer von Alibaba und Tribe Capital geführten Runde mit weiteren Investoren gemeldet.
Tether bezeichnet die Beteiligung als Erweiterung der eigenen Strategie im Bereich KI und programmierbares Geld. Der Bezug zur übergreifenden Tether-Strategie ist real, entspricht aber nicht einer verpflichtenden USDT-Integration in jeden Zahlungsvorgang. Die AIsa-Dokumentation spricht von Abwicklung in Fiat oder Stablecoin, während die Website auch Verweise auf USDC und das x402-Protokoll zeigt.
Nachprüfbar ist die Infrastruktur: Ein Agent kann eine digitale Ressource über eine einzige Schnittstelle aufrufen, eine nutzungsbasierte Gebühr erhalten und die Zahlung innerhalb vom Unternehmen definierter Regeln ausführen. Bewertung, von Tether erworbener Anteil und wirtschaftliche Konditionen der Erweiterung hat das Unternehmen nicht veröffentlicht.
Ein Schlüssel statt dutzender Verträge
Um AIsa zu verstehen, muss man bei einem schlichten Hindernis ansetzen. Ein KI-Agent kann einen Markt analysieren, Dokumente suchen oder ein Spezialmodell nutzen, doch jeder Anbieter verlangt eigene Zugangsdaten, Abrechnungsmodalitäten und Vertragsbedingungen. Diese Prozesse wurden für Menschen und Einkaufsabteilungen entwickelt, nicht für Software, die Ressourcen in Echtzeit auswählt.
AIsa versucht, Zugang und Zahlung zu bündeln. Die Plattform erklärt, über 5.000 APIs, Skills und Modelle hinter einem einzigen Schlüssel mit Abrechnung pro Aufruf bereitzustellen. Das ist eine Logik ähnlich dem x402-Standard für Mikrozahlungen zwischen Agenten: Die Ressource nennt einen Preis, die Software zahlt und erhält den Zugang, ohne für jeden Dienst ein Abonnement abzuschließen.
Der Unterschied liegt darin, dass AIsa nicht nur ein Zahlungsprotokoll anbietet. Die Plattform liefert eine Aggregations-, Routing-, Metering- und Kontrollschicht. Das verlagert das Problem vom reinen Zahlungsvermögen hin zur Frage, wer wie viel für welche Ressource ausgeben darf.
Große Zahlen, die als Unternehmensangaben einzuordnen sind
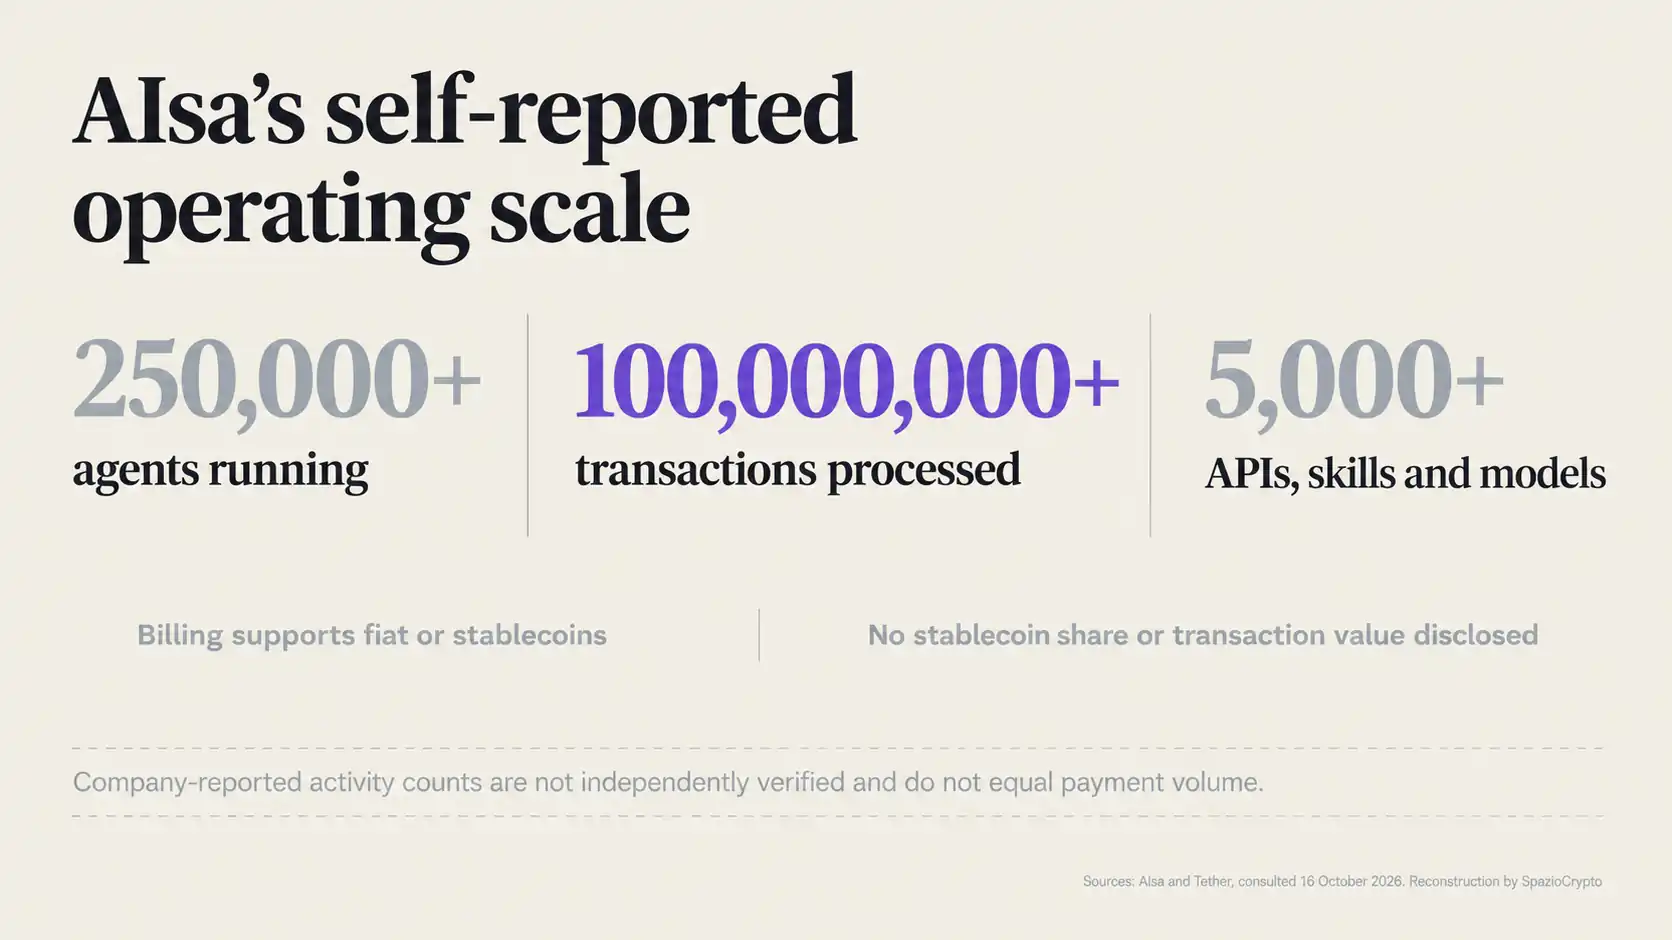
Konkret: aIsa erklärt, mehr als 250.000 Agenten seien aktiv und über 100 Millionen Transaktionen seien verarbeitet worden. Laut der Website des Unternehmens umfasst der Katalog mehr als 5.000 Ressourcen. Im Juli hatte das Unternehmen 50.000 registrierte Agenten und ein 150-faches Nutzerwachstum zwischen Februar und Juni gemeldet, bei einem 200-fachen Anstieg von API-Aufrufen und Transaktionen im gleichen Zeitraum.
Diese Zahlen beschreiben technische Aktivität, kein Geldvolumen. Eine Transaktion kann ein kostengünstiger Aufruf sein, und AIsa nennt keinen Gesamtwert der abgewickelten Beträge. Unbekannt bleibt, wie viele Vorgänge per Stablecoin abgewickelt wurden, welche Token dominierten und welcher Anteil der 250.000 Agenten täglich aktiv ist.
Diese Unterscheidung ist relevant, weil auch die x402 Foundation bereits Dutzende Millionen Transaktionen gemeldet hatte. Sehr hohe technische Zählerstände können mit wirtschaftlich noch kleinen Werten einhergehen. Für eine belastbare Beurteilung der Akzeptanz braucht es Volumen, zahlende Kunden, Transaktionsfrequenz und den in Stablecoin abgewickelten Anteil.
Autonom bedeutet nicht unkontrolliert
In der Pressemitteilung betont Tether die vom Unternehmen festgelegten Ausgabenlimits. AIsa listet Berechtigungen, Budgets, Genehmigungsworkflows und Prüfprotokolle auf. Das ist die entscheidende Grenze. Ein Agent kann eine Zahlung ausführen, ohne jedes Mal eine Person zu befragen, handelt aber innerhalb eines vorab definierten Mandats.
Das Thema ist auch in der Debatte zwischen Banken und Softwareanbietern aufgetaucht. JPMorgan hat den Einsatz von Kundenzugangsdaten durch externe Agenten beanstandet und dabei Datenzugang, Verfügungsgewalt über Gelder und Haftung klar getrennt. Der Fall zeigt: Die Zahlung ist nur der letzte Schritt einer Kette von Autorisierungen.
AIsa versucht, diese Kette im Produkt sichtbar zu machen. Offene Fragen bleiben: Wie wird die Identität des Anbieters geprüft? Wer haftet bei einem Fehlkauf? Wie wird ein nicht konformer Aufruf angefochten? Welche Kontrollen verhindern, dass ein kompromittierter Agent das Budget innerhalb formal gültiger Limits aufbraucht?
Warum Stablecoins für Mikrozahlungen geeignet sind
Stablecoins lassen sich mit programmierbarer Logik übertragen, funktionieren außerhalb der Bankzeiten und erlauben die Abwicklung sehr kleiner Beträge. AIsa nennt als Beispiel Mikrodienste, die für 0,001 US-Dollar pro Aufruf erworben werden. Diese Zahl beschreibt einen möglichen Anwendungsfall, nicht den Durchschnittspreis des Katalogs.
Klassische Karten und Konten können in denselben Ablauf eingebunden werden. Das frühere Projekt von Visa, Coinbase und Nevermined hat gezeigt, wie ein Agent x402 und bestehende Zahlungsschienen innerhalb nutzerdefinierter Obergrenzen nutzen kann. Der Wettbewerb stellt Stablecoins und Karten nicht zwangsläufig gegeneinander. Er kann eine Softwareschicht hervorbringen, die das jeweils geeignetste Zahlungsmittel auswählt.
Für Tether schafft die Investition einen möglichen Distributionskanal in Richtung der sogenannten Machine Economy. Das Unternehmen hatte bereits Wallet, lokale KI und Robotik miteinander verknüpft. AIsa fügt einen Anwendungsfall hinzu, der näher an Unternehmenssoftware liegt: Daten und digitale Dienste pro Einzelaufruf bezahlen.
Was bedeutet das für den DACH-Markt?
Die Transaktion ist international und AIsa hat seinen Sitz in San Francisco. Für Unternehmen im deutschsprachigen Raum ist das Thema vor allem eines der Governance und Lieferantenkontrolle. Ein Agent, der Daten oder Rechenleistung kauft, muss interne Richtlinien einhalten, Zugangsdaten schützen, Transaktionen nachvollziehbar dokumentieren und steuerliche Anforderungen erfüllen. Gerade im DACH-Raum, wo die BaFin bei der Aufsicht von Finanzdienstleistungen strenge Maßstäbe anlegt, stellen sich Fragen nach der Haftung und der Prüfbarkeit automatisierter Ausgaben.
Die Technologie reduziert operative Zwischenschritte, hebt aber die Verantwortung der Organisation nicht auf. Wer einem KI-Agenten ein Budget zuweist, bleibt für dessen Verwendung rechenschaftspflichtig. Das gilt steuerrechtlich ebenso wie im Hinblick auf interne Compliance-Anforderungen.
Tether und AIsa: Zusammenfassung
Was bestätigt ist und was nicht
- Bestätigt: Tether und HIVEN beteiligen sich an der Seed-Erweiterung; AIsa erklärt, mehr als 9 Millionen US-Dollar eingeworben zu haben.
- Nicht angegeben: Investitionsbetrag von Tether, Bewertung, Stablecoin-Anteil und abgewickeltes wirtschaftliches Volumen.
- Zu beobachten: Genannte Pilotprojekte, Unternehmenskontrollen, verwendete Token und verifizierbare Nutzungsdaten.
Die größere Einordnung
Unsere Einschätzung, die wir als solche kennzeichnen: Die nächste Auseinandersetzung bei Agentenzahlungen wird nicht um das schlichte Wallet geführt. Der Wettbewerbsvorteil liegt in der Kontrolle: granulare Berechtigungen, Prüfbarkeit, Ressourcenherkunft, Limits und Fehlerbehandlung. Programmierbares Geld ermöglicht die Übertragung, das eigentliche Produkt ist jedoch das digitale Mandat.
Die maßgeblichen Signale sind messbar: abgewickeltes Volumen, Stablecoin-Anteil, identifizierte Unternehmenskunden, Fehlerquote, Streitfälle und Akzeptanz der Genehmigungsworkflows. Solange diese Daten nicht öffentlich sind, belegt die Investition eine strategische Richtung und eine Plattform mit erklärter Aktivität, nicht den Beweis, dass Stablecoins bereits das dominante Zahlungsmittel der Agentenökonomie geworden sind.