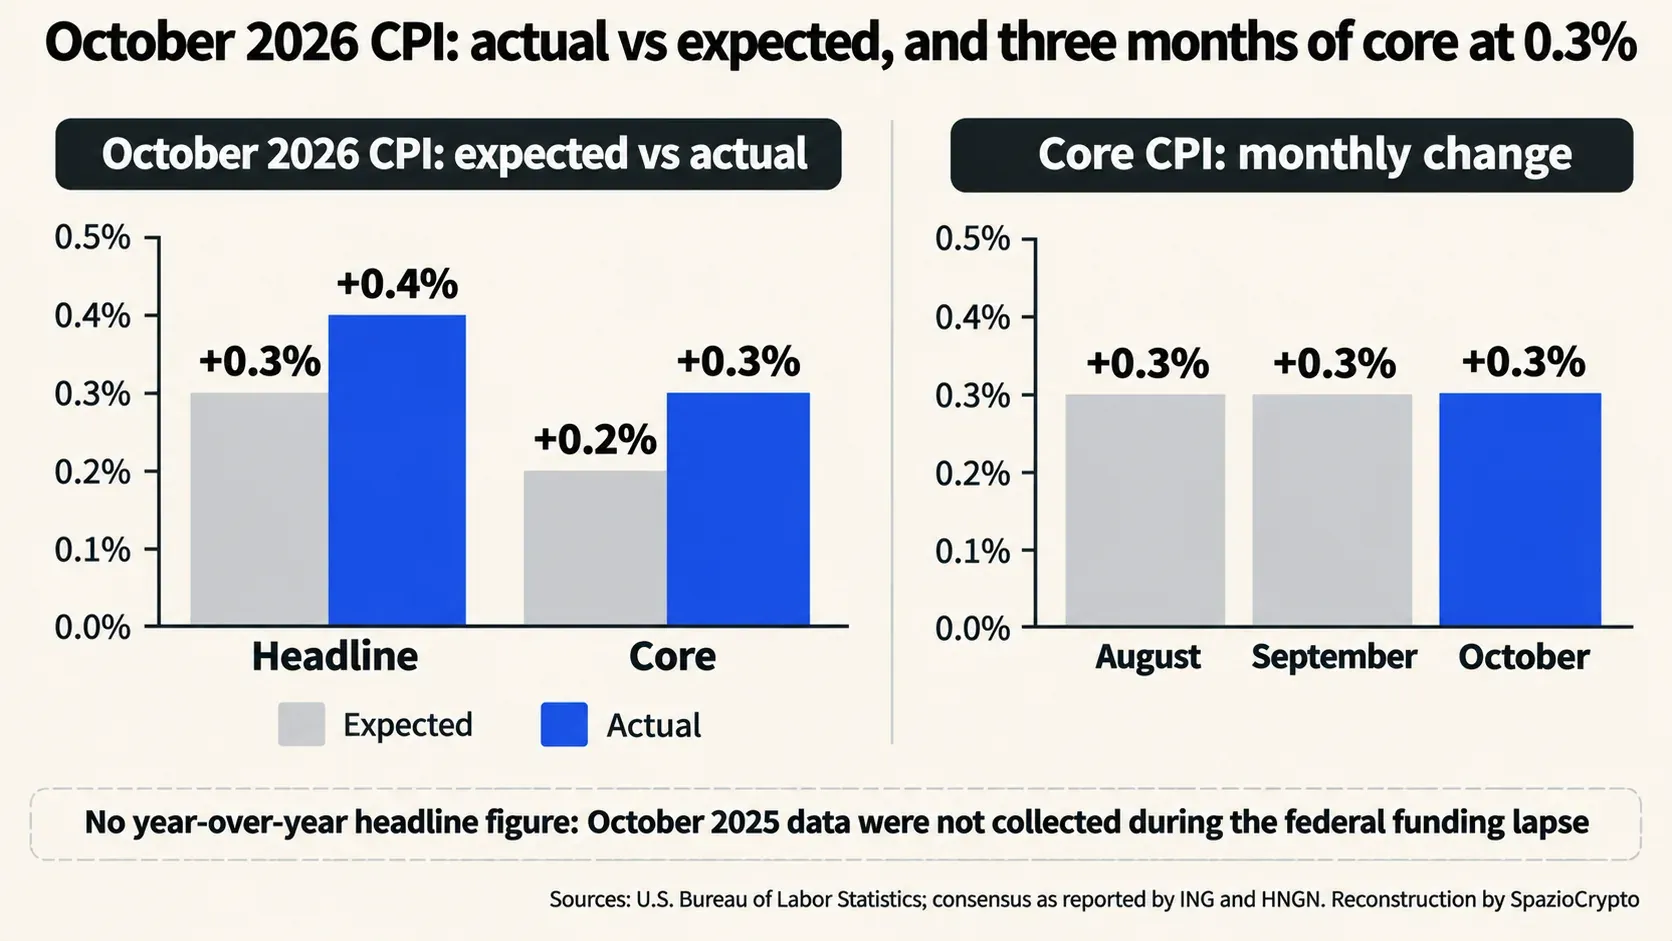
Die US-Verbraucherpreise sind im Oktober gegenüber September um 0,4% gestiegen, wie das Bureau of Labor Statistics (BLS) am 10. November gemeldet hat. Erwartet worden war laut ING und HNGN ein Anstieg von 0,3%. Die Kerninflation, die Lebensmittel und Energie ausklammert, legte ebenfalls um 0,3% zu und lag damit zum dritten Mal in Folge über den Prognosen von 0,2%. Die US-Inflationsdaten für Oktober 2026 haben zusammen mit Aussagen mehrerer Fed-Vertreter die Markterwartungen für eine Zinserhöhung im Dezember deutlich verstärkt.
Für diesen Artikel haben wir das BLS-Pressemitteilung sowie Analysen von ING, HNGN und Startup Fortune ausgewertet. Angaben zu Renditen und Zinserhöhungswahrscheinlichkeiten können je nach Quelle und Erhebungszeitpunkt abweichen; wir geben sie daher als Spannen an.
Die Zahlen: +0,4% im Monat, Kern zum dritten Mal bei 0,3%
Der Gesamtindex stieg saisonbereinigt um 0,4%, nach 0,6% im September. Der Index ohne Lebensmittel und Energie, die sogenannte Kerninflation, legte laut BLS-Pressemitteilung um 0,3% zu, „wie im September und August“. Sowohl der Gesamtwert als auch der Kernwert übertrafen die Konsensprognosen der Ökonomen um jeweils einen Zehntelprozentpunkt, wie HNGN und ING berichten.
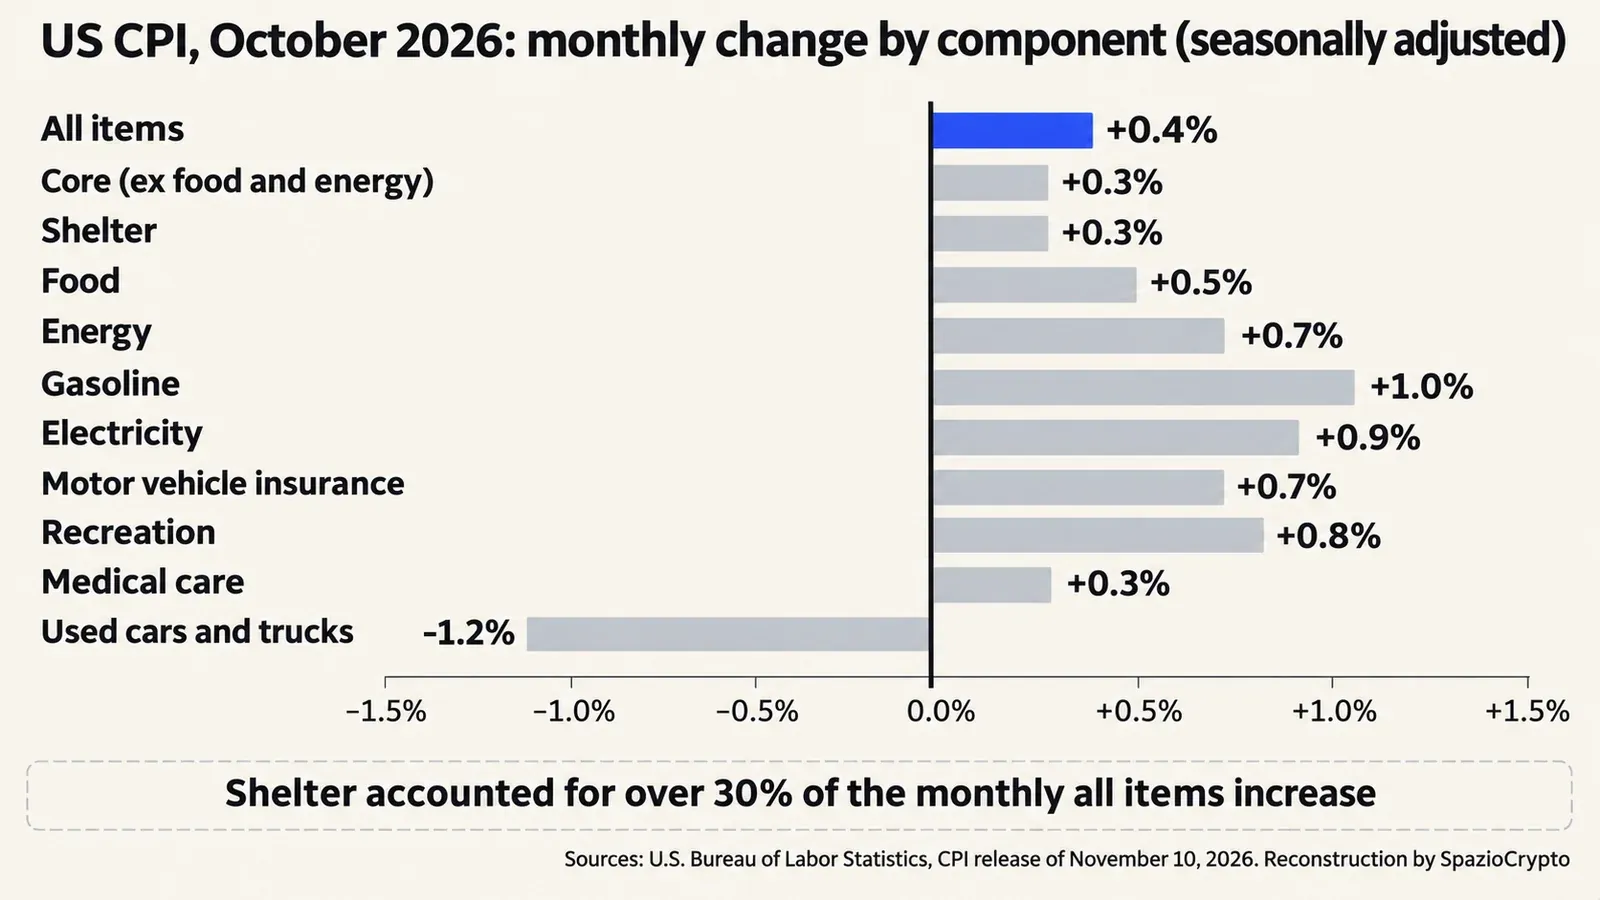
Wohnen, die gewichtigste Komponente im Warenkorb, verteuerte sich um 0,3% und erklärte laut BLS über 30% des monatlichen Gesamtanstiegs. Lebensmittel legten um 0,5% zu, aufgeteilt in Lebensmittel für zu Hause (+0,4%) und Außer-Haus-Verpflegung (+0,5%). Energie stieg um 0,7%, nach +5,2% im September; Benzin verteuerte sich saisonbereinigt um 1,0%. Gebrauchtwagen verbilligten sich dagegen um 1,2%. Höhere Preise verzeichneten medizinische Versorgung (+0,3%), Kfz-Versicherungen (+0,7%) und Freizeitaktivitäten (+0,8%).
Datenlücke: kein Jahresvergleich möglich
Ein ungewöhnlicher Umstand erschwert die Lesbarkeit dieser Daten. Das BLS hat keine Jahresveränderungsrate für den Gesamtindex veröffentlicht, weil im Oktober 2025, während des temporären Stopps der Bundesfinanzierung, keine Erhebungsdaten gesammelt wurden. In der BLS-Pressemitteilung heißt es: „Das BLS kann die 12-Monats-Veränderungen für Oktober 2026 für jene Indizes nicht veröffentlichen, für die Daten aus Oktober 2025 fehlen.“ Die Märkte sind deshalb auf monatliche Veränderungsraten angewiesen.
Für einige Serien existieren dennoch Jahresvergleiche auf nicht saisonbereinigter Basis: Benzin liegt demnach 37,4% über dem Vorjahreswert, Neuwagen um 0,7% höher, Gebrauchtwagen um 3,3% niedriger. Warum gerade diese Indizes verfügbar sind und andere nicht, erklärt das Pressemitteilung nicht. Die nächste CPI-Veröffentlichung, für November, ist für den 10. Dezember geplant.
Die Fed: Dezember rückt näher
Konkret: die Zahlen trafen auf bereits klare Signale aus der Notenbank. Laut HNGN hatte Fed-Gouverneur Christopher Waller noch vor der Veröffentlichung in London erklärt, eine Zinserhöhung um 50 Basispunkte im Dezember sei zu erwägen, falls die Kerninflation um rund 0,3% steige. Genau dieser Wert ist nun eingetreten. Nach dem Datenpunkt sprach die Präsidentin der Dallas Fed, Lorie Logan, von einem höher als erwartet ausgefallenen Ergebnis und sieht laut HNGN die Notwendigkeit von zwei weiteren Erhöhungen um je 25 Basispunkte.
Der aktuelle Leitzins liegt laut HNGN in einer Spanne von 3,75% bis 4,00%, die im Oktober mit einer Abstimmung von 10 zu 2 beibehalten wurde. Die nächste Entscheidung ist für den 9. Dezember angesetzt. ING schreibt, der Markt preise inzwischen eine Erhöhung um 25 Basispunkte vollständig ein. Startup Fortune berichtet von Wahrscheinlichkeiten zwischen 84% und 90% für einen Viertel-Punkt-Schritt und zwischen 10% und 15% für einen Halbpunkt, eine Option, die vor dem Datenpunkt kaum eine Rolle gespielt hatte.
Die Märkte: Renditen nähern sich der 5-Prozent-Marke
Die Reaktion am Anleihemarkt war unmittelbar. Laut HNGN stieg die Rendite der zehnjährigen US-Staatsanleihe auf 4,93%; Startup Fortune gibt sie mit rund 4,99% an, mit einem Intraday-Hoch bei 5,01%, verglichen mit 4,88% am Vorabend. Die zweijährige Rendite, die stärker auf Fed-Erwartungen reagiert, kletterte laut Startup Fortune um rund 19 Basispunkte auf 4,74%. ING stellt fest, dass die Renditebewegungen bereits nach Wallers Aussagen begonnen hatten.
Es ist nicht das erste Mal in diesem Jahr, dass sich die Zehnjahresrendite dieser Schwelle nähert. Im September berichteten wir, wie Bitcoin mit Treasury-Renditen von 5% konfrontiert war. Die Aktienmärkte kamen ohnehin angespannt an, nach dem Nasdaq-Einbruch vom 5. November, dem schlechtesten Handelstag seit April 2025. Höhere Zinsen belasten typischerweise risikoreiche Anlagen, Kryptowährungen eingeschlossen, sowie die Kapitalflüsse in Bitcoin-ETFs.
Der Ausblick: Energie könnte im November entlasten
Nicht alle Faktoren zeigen in dieselbe Richtung. Laut ING dämpfen Hoffnungen auf eine Entspannung im Nahen Osten die Energiekosten; der Benzinpreis an der Zapfsäule ist zum ersten Mal seit Mitte Juli unter 4 Dollar je Gallone gefallen. Hält dieser Trend an, könnte die Gesamtinflation im November nachlassen. ING prognostiziert eine Zinserhöhung um 25 Basispunkte im Dezember und keine weitere im Jahr 2027, gestützt auf schwächere Wohnkosten, Energiepreise und Lohnzuwächse als bremsende Faktoren.
Die Fed ist nicht die einzige Zentralbank in einem Zinserhöhungszyklus. In Japan ist das Direktorium der Bank of Japan über das Tempo weiterer Erhöhungen gespalten, wie wir in unserem Stück über die internen Debatten der Bank of Japan berichtet haben. Steigende Zinsen in mehreren Volkswirtschaften verteuern auch die Refinanzierung für Stablecoin-Emittenten, die ihre Reserven anlegen, wie die Ergebnisse von Circle im dritten Quartal 2026 zeigen.
Was bedeutet das für DACH-Anleger?
Auch wer aus dem deutschsprachigen Raum in US-Märkte oder Kryptowährungen investiert, spürt die Folgen einer Fed-Entscheidung. Ein Zinsanstieg in den USA stärkt tendenziell den Dollar gegenüber dem Euro, verteuert globale Kreditaufnahme und belastet Risikoanlagen. Wer Bitcoin oder US-ETFs über ein Euro-Konto hält, trägt gleichzeitig ein Währungsrisiko: Wechselkursbewegungen können Kursgewinne oder -verluste erheblich vergrößern oder abfedern.
Steuerlich gilt in Deutschland die zwölfmonatige Haltefrist nach §23 EStG: Kryptowährungen, die länger als ein Jahr gehalten werden, sind bei Verkauf steuerfrei. Häufige Umschichtungen in einem volatilen Umfeld zwischen jetzt und dem 9. Dezember können diese Frist unterbrechen. BaFin-regulierte Plattformen wie Trade Republic oder Bitpanda sind bei der Dokumentation von An- und Verkäufen behilflich. Es ist unsere Einschätzung, dass der Zeitraum bis zur Fed-Entscheidung am 9. Dezember und dem CPI-Datum am 10. Dezember erhöhte Schwankungen mit sich bringen dürfte.
US-Inflation Oktober im Überblick
Was bestätigt ist, was nicht
- Bestätigt (laut BLS): Gesamtindex +0,4% im Monat, Kerninflation +0,3% zum dritten Mal in Folge; Wohnen +0,3%, Lebensmittel +0,5%, Energie +0,7%; Jahresvergleich für den Gesamtindex nicht verfügbar wegen fehlender Daten aus Oktober 2025.
- Nicht angegeben: Jahresinflationsrate gesamt; Ausmaß der Fed-Zinserhöhung; eindeutige Renditeniveaus und Wahrscheinlichkeitswerte (variieren je nach Quelle und Zeitpunkt).
- Zu beobachten: PCE-Index Ende November; Fed-Entscheidung am 9. Dezember; CPI November am 10. Dezember.
Die größere Einordnung
Unsere Einschätzung, die wir als solche kennzeichnen: Der Oktober-Datenpunkt fällt nicht wegen seiner absoluten Höhe ins Gewicht, sondern wegen seiner Hartnäckigkeit. Drei Monate in Folge bei 0,3% Kerninflation signalisieren, dass die Preise auf breiter Basis nicht nachlassen, und die Fed scheint bereit zu reagieren, auch ohne einen verfügbaren Jahresvergleich. Das Fehlen des Vorjahresvergleichs, Folge des Haushaltsstopps von 2025, macht Monatsdaten wichtiger als üblich und Marktreaktionen volatiler.
Drei Signale verdienen besondere Aufmerksamkeit. Erstens der PCE-Index, das bevorzugte Inflationsmaß der Fed, der Ende November erwartet wird und laut Logan ansteigen könnte. Zweitens die Entscheidung vom 9. Dezember, bei der die Wahl zwischen 25 und 50 Basispunkten zeigen wird, wie aggressiv die Notenbank vorgehen will. Drittens der November-CPI vom 10. Dezember, der vom Rückgang der Benzinpreise profitieren und den Ton für die Sitzungen im Jahr 2027 verändern könnte.