Umsatz plus 17 Prozent, Nettogewinn plus 5 Prozent, bereinigtes EBITDA fast verdoppelt. Auf den ersten Blick lesen sich die Ergebnisse von Circle für Q3 2026, veröffentlicht am 4. November, wie ein starkes Quartal für den USDC-Emittenten. Doch hinter dem Plus von 17 Prozent stecken 182 Millionen Dollar, die nicht aus der Stablecoin selbst stammen: Sie kommen aus dem Vorverkauf des ARC-Tokens, der neuen Blockchain von Circle. Ohne diesen Posten wären die Umsätze gesunken. Das ist unsere eigene Berechnung, und sie verändert die Lesart des Quartals erheblich.
Wir haben die vollständige Pressemitteilung von Circle gelesen und mit der Aufbereitung von Bitcoin.com News verglichen. Der Artikel des Wall Street Journal war mit unseren Mitteln nicht zugänglich, und das Webcast wurde nicht verfolgt: Deshalb geben wir keine Analystenprognosen wieder. Alle Zahlen stammen direkt aus den Unternehmensangaben.

Das Plus von 17 Prozent, das aus einem Token kommt
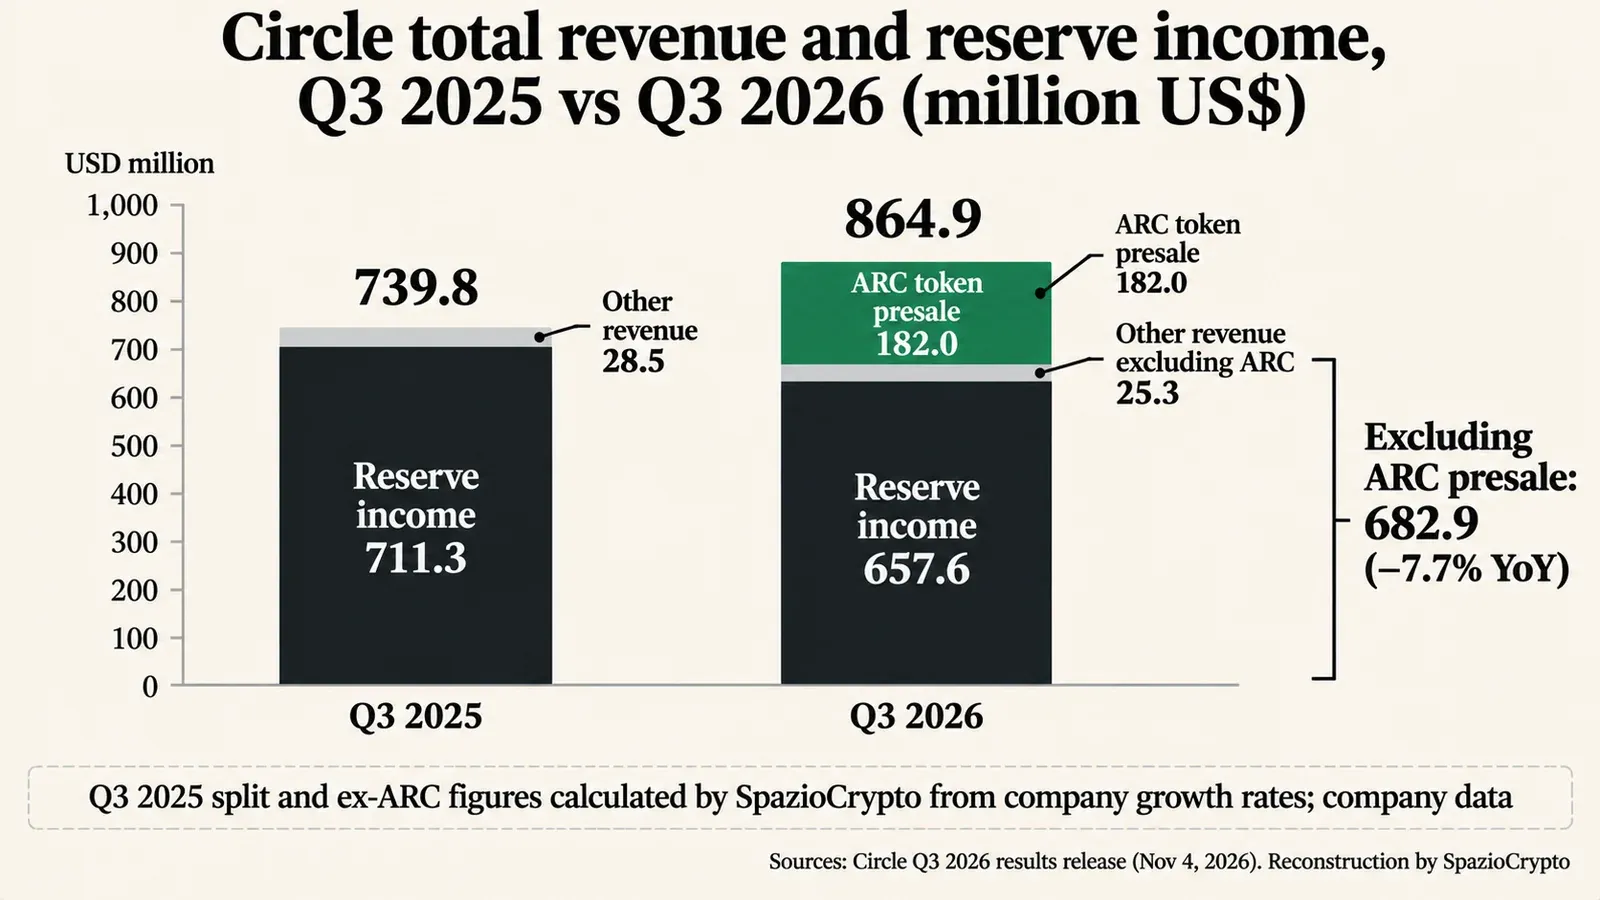
Laut Pressemitteilung erreichten Umsatz und Reserveerträge zusammen 864,9 Millionen Dollar, gegenüber 739,8 Millionen im Vorjahreszeitraum. Der wichtigste Einzelposten, die Zinsen auf die USDC-Reserven, fiel um 8 Prozent auf 657,6 Millionen Dollar. Stark gewachsen sind dagegen die „sonstigen Erträge“: von rund 28 Millionen auf 207,3 Millionen Dollar, ein Plus von 627 Prozent. Davon entfallen 182 Millionen Dollar auf den ARC-Token-Vorverkauf. Abonnements und Dienste verzeichneten unterdessen einen Rückgang.
Rechnet man den Vorverkauf heraus, hätten die Quartalsumsätze bei 682,9 Millionen Dollar gelegen, das wären 7,7 Prozent weniger als im Vorjahr. Die sonstigen Erträge wären auf rund 25 Millionen Dollar geschrumpft, ein Minus von 11 Prozent. Das sind eigene, indikative Berechnungen auf Basis der Pressemitteilung. Auch das bereinigte EBITDA von 316,7 Millionen Dollar (plus 85 Prozent), eine Nicht-GAAP-Kennzahl von Circle, enthält den ARC-Vorverkauf. Der Nettogewinn aus fortgeführten Aktivitäten stieg um 5 Prozent auf 226 Millionen Dollar. Die Marge von rund 29 Prozent auf 26 Prozent zurückging.
Der eigentliche Antrieb verliert an Fahrt
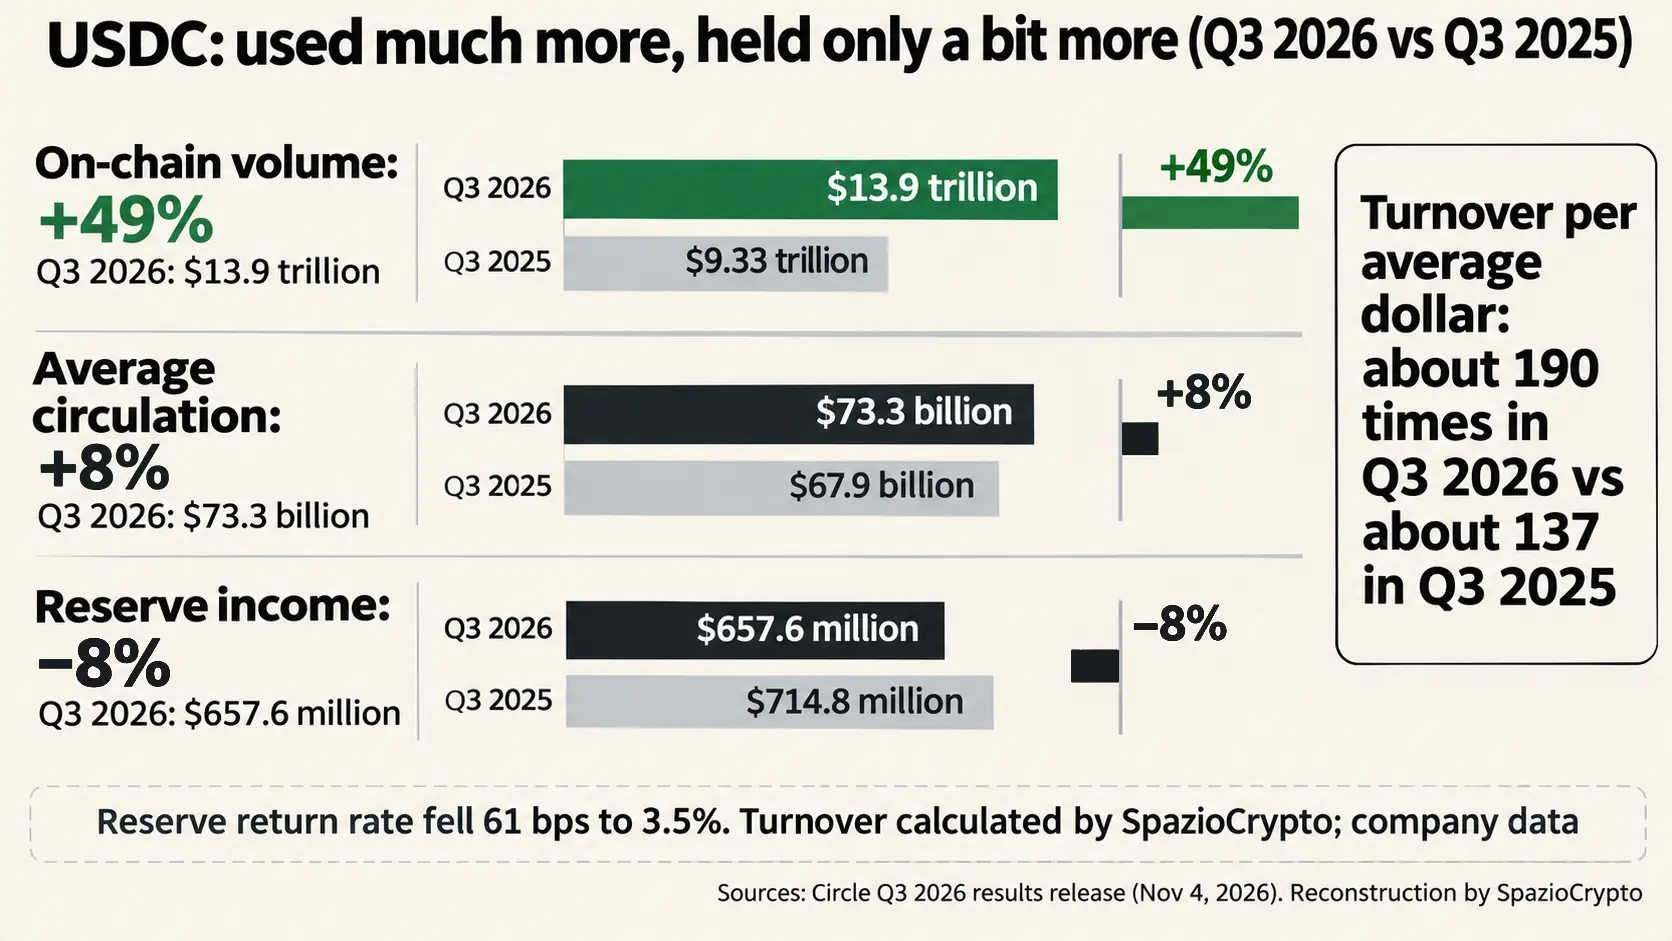
Circle verdient vor allem an den Zinsen auf die Reserven: Wer USDC hält, erhält keine Rendite, der Emittent hingegen schon. Im Quartal sank die durchschnittliche Reserverendite laut Pressemitteilung auf 3,5 Prozent, 61 Basispunkte weniger als ein Jahr zuvor. Der durchschnittliche USDC-Umlauf wuchs um 8 Prozent auf 73,3 Milliarden Dollar, doch das reichte nicht aus, um die niedrigeren Zinsen auszugleichen.
Der Umlauf Ende September betrug 73,9 Milliarden Dollar, weitgehend unverändert gegenüber dem Vorjahr. Der Marktanteil von Circle am Stablecoin-Markt sank auf 27 Prozent, ein Rückgang von 183 Basispunkten. Der Vergleich mit Tether fällt ernüchternd aus: Der Konkurrent erzielte im selben Quartal laut eigenen Angaben einen Gewinn von 1,5 Milliarden Dollar bei rund 184 Milliarden Token im Umlauf. Der Größenunterschied ist erheblich.
 Investing News Network
Das Paradox der 13,9 Billionen Dollar
Konkret: der auffälligste Wert im Quartalsbericht ist das On-Chain-Volumen: 13,9 Billionen Dollar an USDC-Transfers in drei Monaten, laut Pressemitteilung ein Plus von 49 Prozent. Bezogen auf den durchschnittlichen Umlauf bedeutet das, dass jeder USDC-Dollar im Quartal rund 190 Mal den Besitzer wechselte, verglichen mit etwa 137 Mal ein Jahr zuvor. Das ist unsere indikative Berechnung, sie zeigt aber etwas Präzises: USDC wird deutlich häufiger bewegt und nur geringfügig mehr gehalten.
Für Circle ist das ein Widerspruch. Das Ertragsmodell belohnt die Menge an USDC, die ruhig in den Reserven liegt, nicht die Häufigkeit der Transaktionen. Ein Dollar, der 190 Mal rotiert, bringt Circle genau so viel wie einer, der stillsteht. Transaktionsvolumen und Zinserträge entwickeln sich in gegensätzliche Richtungen. Bereits im ersten Quartal zeigte sich dieses Muster: Rekordvolumen bei gleichzeitig rückläufigem Gewinn.
Wer bekommt den größten Anteil
Die Vertriebs- und Transaktionskosten, also vor allem die Zahlungen an Partner, die USDC zu den Nutzern bringen, betrugen laut Pressemitteilung 409,2 Millionen Dollar, ein Rückgang von 8 Prozent. Nach unserer eigenen Berechnung entspricht das rund 62 Prozent der Reserveerträge. Das ist der Preis für die Distribution: Um USDC in Umlauf zu halten, teilt Circle die Zinsen mit Börsen und Plattformen. Im September investierte Binance 100 Millionen Dollar in Circle und bekräftigte damit die strategische Partnerschaft zwischen beiden Unternehmen.
Die Nettomarge nach Vertriebskosten stieg laut Unternehmensangaben auf 52 Prozent, fast 13 Prozentpunkte mehr. Die Nettovertriebserlöse erreichten 453 Millionen Dollar, ein Plus von 55 Prozent. Auch hier schlägt der ARC-Vorverkauf durch: Er fließt in die Umsätze, ohne eigene Vertriebskosten zu verursachen. Die Betriebsausgaben wuchsen um 16 Prozent. Circle hat den Personalbestand um rund 5 Prozent reduziert, verbunden mit Restrukturierungskosten von 9,1 Millionen Dollar.
Die Wette jenseits der Zinsen
Circle arbeitet daran, Erträge aufzubauen, die weniger von den Leitzinsen abhängen. Die Arc-Blockchain ging am 16. September in das öffentliche Netz, mit 10 Milliarden ARC-Token bei Start und geplantem Wechsel zu Proof of Stake im Jahr 2027. Das Zahlungsnetzwerk von Circle, im April als Instrument vorgestellt, um Banken die Nutzung von Stablecoins ohne direkten Krypto-Kontakt zu ermöglichen, verzeichnet ein annualisiertes Volumen von 41,3 Milliarden Dollar. Circle hat zudem die Übernahme von Tazapay, einem B2B-Zahlungsunternehmen aus Singapur, unterzeichnet. Der Abschluss wird für 2027 erwartet.
Jeremy Allaire, Gründer und CEO, schreibt in seiner Erklärung, das Quartal habe gezeigt, dass Institutionen auf USDC aufbauen. Für das Gesamtjahr 2026 bestätigt Circle die Prognose: sonstige Erträge zwischen 310 und 330 Millionen Dollar, einschließlich des ARC-Vorverkaufs, sowie eine Nettomarge nach Vertriebskosten zwischen 41,7 und 43,7 Prozent. Die Aktie schloss am 4. November laut Blockonomi mit einem Aufschlag von 4,36 Prozent auf 75,22 Dollar.
Was bedeutet das für deutsche Anleger?
USDC ist MiCA-konform und für europäische Nutzer zugänglich, anders als USDT. Für DACH-Anleger ist das relevant: Im Rahmen von MiCA müssen Stablecoin-Emittenten seit Juni 2024 als E-Geld-Institute zugelassen sein, und Circle erfüllt diese Anforderung. Das Quartalsergebnis zeigt allerdings, dass das Geschäftsmodell einer Stablecoin direkt von US-Leitzinsen abhängt: Sinken sie, schrumpfen die Erträge des Emittenten, nicht der Wert des Tokens für die Nutzer. Für institutionelle Anleger in Deutschland, die USDC über BaFin-regulierte Plattformen wie Trade Republic oder Bitpanda halten, bleibt das ein strukturelles Risiko im Blick zu behalten.
Das Quartal von Circle im Überblick
Was bestätigt ist, was nicht
- Bestätigt: Laut Pressemitteilung Umsatz und Reserveerträge von 864,9 Millionen Dollar (plus 17 Prozent), davon 182 Millionen aus dem ARC-Vorverkauf; Reserveerträge 657,6 Millionen Dollar (minus 8 Prozent); Nettogewinn aus fortgeführten Aktivitäten 226 Millionen Dollar (plus 5 Prozent); USDC On-Chain-Volumen 13,9 Billionen Dollar (plus 49 Prozent).
- Nicht ausgewiesen: Die Aufschlüsselung der sonstigen Erträge jenseits von ARC, der genaue Effekt des Vorverkaufs auf das bereinigte EBITDA sowie die direkten Kosten des Vorverkaufs.
- Zu beobachten: Die US-Leitzinsen, der USDC-Umlauf zum Jahresende, das Wachstum von Arc nach dem Launch und der Abschluss der Tazapay-Übernahme.
Die größere Einordnung
Unsere Einschätzung, die wir ausdrücklich als solche kennzeichnen: Circle hat ein strukturelles Problem, das steigende Volumina nicht lösen. USDC wird immer intensiver genutzt, doch Circle wird dafür bezahlt, wie viel USDC gehalten wird, nicht wie oft es sich bewegt. Dazu teilt Circle die Erträge mit den Distributionspartnern. Bei sinkenden Zinsen braucht es jedes Quartal mehr Umlauf, nur um den Status quo zu halten. Der ARC-Token hat diese Lücke diesmal geschlossen. Einen Vorverkauf wiederholt man aber nicht quartalsweise.
Die entscheidende Frage ist, ob Arc und das Zahlungsnetzwerk wiederkehrende Erträge generieren werden, bevor die Zinsen weiter sinken. Vier konkrete Indikatoren lohnen sich im Auge zu behalten: die Reserveerträge im vierten Quartal ohne Sonderposten; der Marktanteil, der bereits auf 27 Prozent gefallen ist; das Verhältnis von Vertriebskosten zu Reserveerträgen, das im dritten Quartal bei rund 62 Prozent lag; und das erste Quartal, in dem Arc oder das Zahlungsnetzwerk mit eigenen Umsatzzahlen und nicht nur mit Volumendaten in der Pressemitteilung erscheinen.