Tokenisierte Geldmarktfonds haben wenig mit Krypto-Trading zu tun: Sie dienen der Liquiditätsverwaltung, nicht der Spekulation. Spiko hat soeben 90 Millionen Dollar eingesammelt, um dieses Angebot in weitere Länder zu bringen, darunter auch Deutschland und Italien. Das Unternehmen mit Hubs in Paris und London gab am 6. Oktober eine Series-B-Runde bekannt, angeführt von New Enterprise Associates (NEA), womit das Gesamtkapital laut Unternehmensangaben auf 120 Millionen Dollar steigt. Spiko weist rund 2,7 Milliarden Dollar an verwalteten Assets, über 10.000 Kunden in mehr als 25 Ländern sowie Fonds in Euro, Dollar, Pfund Sterling und Schweizer Franken aus. Der Bezug zu Deutschland und der DACH-Region ist bislang vage: Spiko kündigt an, lokale Teams in mehreren europäischen Märkten aufzubauen, nennt aber weder einen konkreten Standort noch ein Datum für den Markteintritt.
Was Spiko angekündigt hat
Die Runde über 90 Millionen Dollar wird von NEA angeführt, das nach eigenen Angaben über 38 Milliarden Dollar an verwalteten Assets hält. Weitere Investoren sind laut Unternehmensangaben Index Ventures, Bpifrance, Speedinvest, Flourish Ventures, Shapers, White Star Capital, Blockwall, Frst, EQNX, Mirana Ventures und Wintermute Ventures. Zu den Business Angels zählen Axel Weber, ehemaliger Präsident der Bundesbank, sowie die Gründer von Qonto. Spiko nennt drei Prioritäten für die Verwendung der Mittel: neue Produkte, neue Märkte und Teamaufbau. Wie die 90 Millionen konkret aufgeteilt werden, lässt das Unternehmen offen.
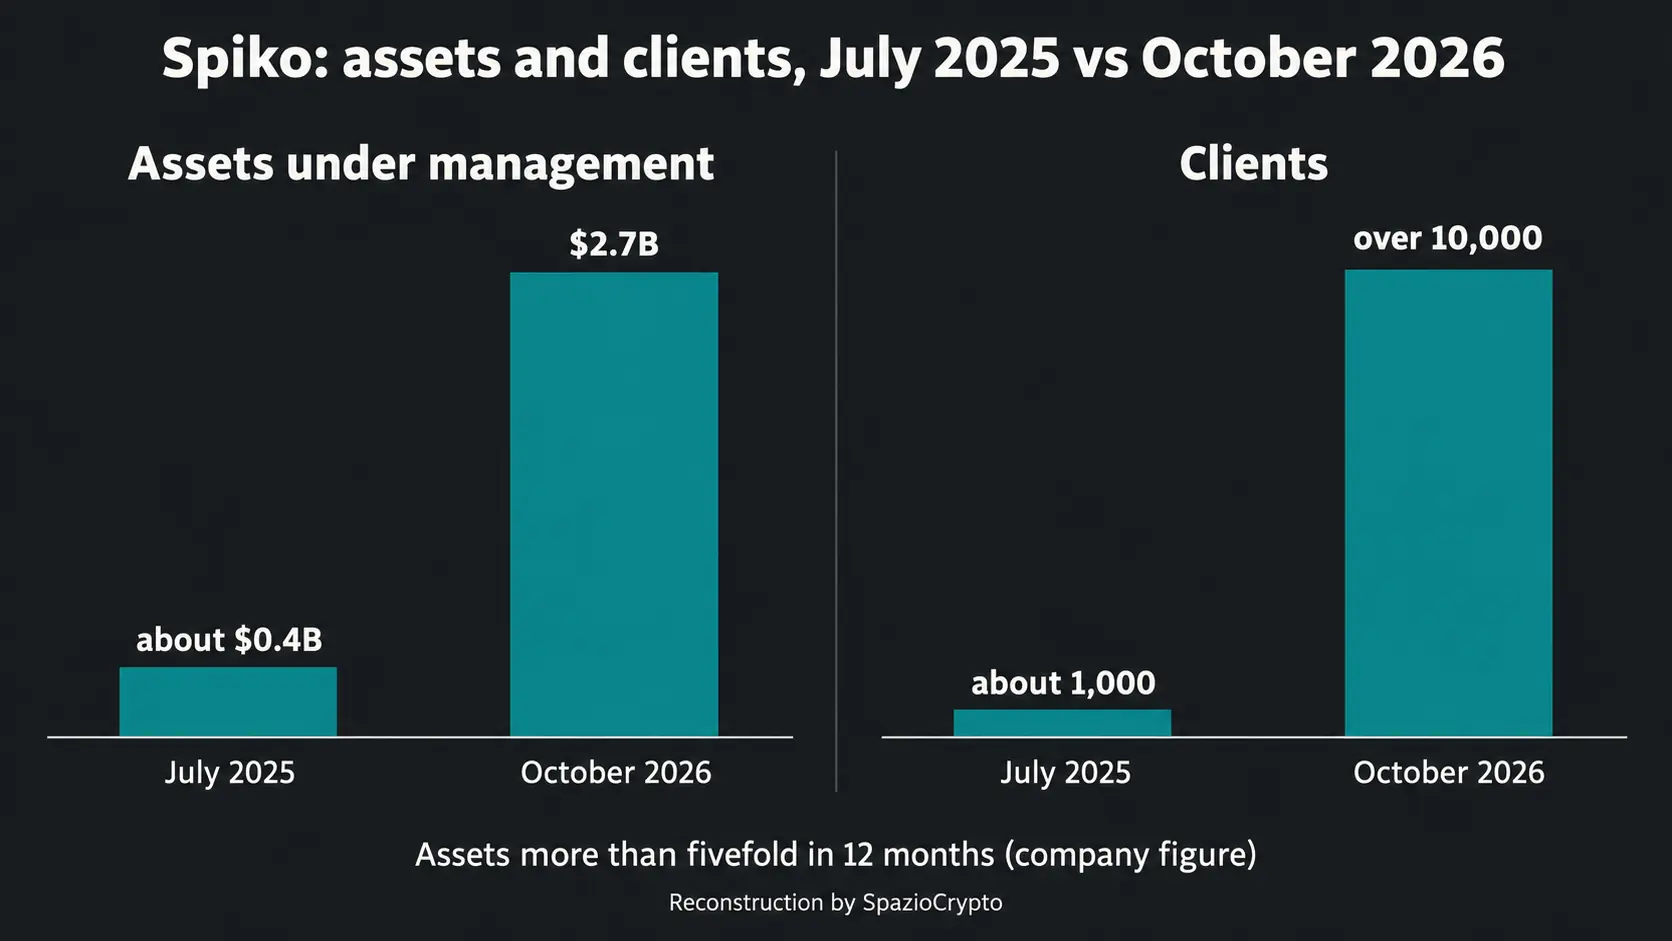
Bei den Kennzahlen spricht Spiko von mehr als einer Verfünffachung der verwalteten Assets innerhalb von zwölf Monaten. Die englische Pressemitteilung, die von The Block aufgegriffen wurde, nennt 2,7 Milliarden Dollar; die französische Version des Announcements beziffert den Wert auf 2,4 Milliarden Euro. Laut FinTech Futures lagen die verwalteten Assets im Juli 2025 noch bei rund 400 Millionen Dollar. Die Kundenzahl von 1.000 auf über 10.000 gestiegen ist. Zu den Kunden zählen Unternehmen und Privatpersonen, darunter Startups, Forschungseinrichtungen, öffentliche Institutionen, Venture-Capital-Fonds und Arztpraxen. FinTech Futures berichtet zudem unter Berufung auf Bloomberg von einer Bewertung von 800 Millionen Dollar, die Spiko in der eigenen Mitteilung nicht bestätigt.
Paul-Adrien Hyppolite, Mitgründer und Geschäftsführer sowie ehemaliger stellvertretender Leiter der Abteilung Finanzmärkte im französischen Finanzministerium, fasst die Unternehmensthese mit dem Satz zusammen: „Rendite sollte universell sein.“ Philip Chopin, Europa-Chef von NEA, argumentiert, Spiko sei „das einzige Unternehmen, das die regulatorische und die Produktseite gleichzeitig gelöst hat“ (eigene Übersetzung). Dabei handelt es sich um Einschätzungen des Managements und der Investoren, keine unabhängige Verifikation.
Was Spiko wirklich anbietet
Kein Trading. Spiko emittiert Anteile an Geldmarktfonds, die auf einer Blockchain registriert sind, über Web- und Mobile-Apps zugänglich sowie per API integrierbar sind, und vermarktet diese als verzinsliche Liquidität. Die Pressemitteilung spricht von „programmierbarer Unternehmenssteuerung“: automatische Regeln für Gehalts- und Lieferantenzahlungen oder die Verschiebung überschüssiger Liquidität in einen Terminfonds, anpassbar per API, über eine Treasury-Software oder einen KI-Agenten. Der Terminfonds ist ein Beispiel, kein bereits gestartetes Produkt; Sofortauszahlungen sind bereits verfügbar, die Echtzeitberechnung von Zinsen ist als nächster Schritt angekündigt, ohne Datum.
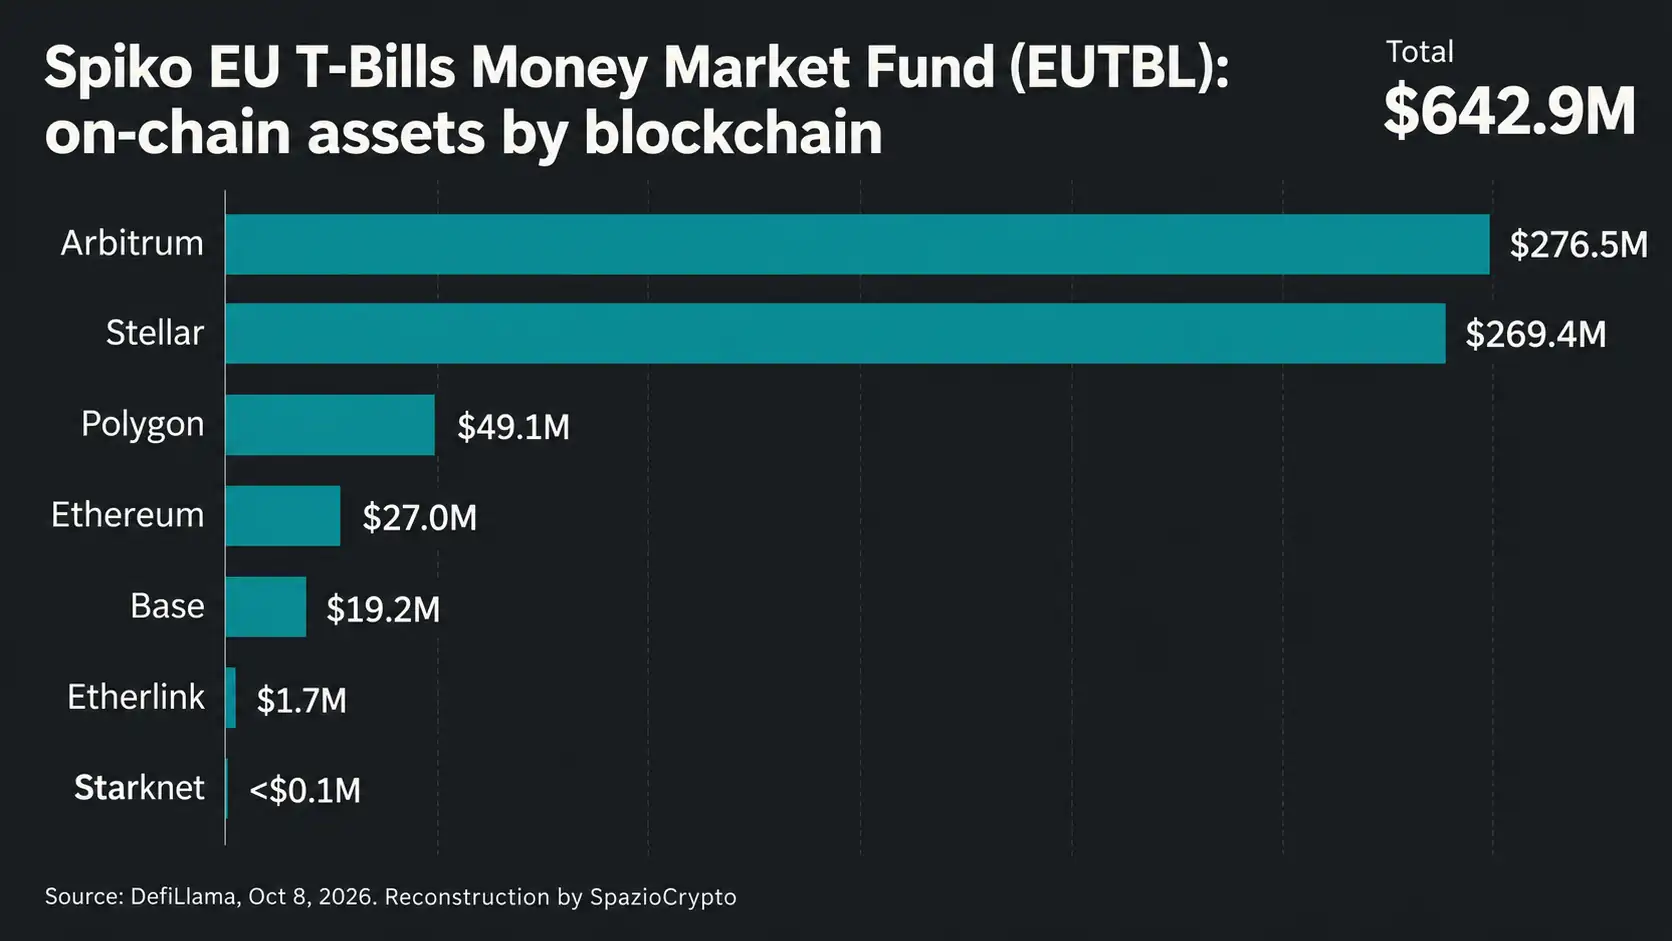
Über die regulatorischen Details schweigt sich die Mitteilung weitgehend aus: Weder Aufsichtsbehörden noch Rahmenwerke wie UCITS werden explizit genannt, und die verwendeten Blockchains werden nicht aufgeführt. The Block spricht lediglich von „mehreren öffentlichen Blockchains“ und „regulierten“ Fonds, ohne Aufsichtsbehörde oder Jurisdiktion zu nennen. Die Website präsentiert Spiko als von der französischen ACPR zugelassenes Investmentunternehmen. Öffentlich verfügbare Daten von DefiLlama runden das Bild ab: Der Fonds EUTBL, der in kurzlaufende Staatsanleihen des Euroraums investiert, hat seinen Sitz in Frankreich, fällt unter die UCITS-Richtlinie und ist auf sieben Netzwerken emittiert, darunter Arbitrum, Stellar, Polygon und Ethereum, mit einem Volumen von rund 643 Millionen Dollar.
Laut Crypto Briefing, das Mitte September 2,55 Milliarden Dollar zählte, umfasst das Angebot neun Fonds, die an Staatsanleihen der Eurozone, der USA und Großbritanniens gebunden sind. Der größte ist der Spiko Amundi Overnight Swap Fund, verwaltet von Amundi, mit CACEIS und BNY Mellon als Verwahrstellen, Verwaltungsgebühren von 0,25 Prozent auf T-Bill- und Geldmarktfondsprodukte, Aufsicht durch die französische AMF sowie einem Zugang, der ausschließlich Nutzern nach abgeschlossener Identitätsprüfung und Genehmigung vorbehalten ist. Für DACH-Anleger ist relevant: Die BaFin reguliert den Vertrieb ausländischer UCITS-Fonds in Deutschland gesondert, sodass ein direkter Markteintritt ohne lokale Zulassung oder Vertriebspartner nicht möglich wäre.
Der europäische Markteintritt: Was bekannt ist und was nicht
Spiko ist bereits in London und Paris präsent und kündigt an, lokale Teams in Deutschland, den nordischen Ländern, Italien, Spanien und den Niederlanden aufzubauen und dort einzustellen. Das ist alles, was die Mitteilung zu Europa sagt, und The Block sowie FinTech Futures greifen dies auf, ohne weitere Details zu nennen. Es fehlen konkrete Standorte, Eröffnungsdaten, Mitarbeiterzahlen, bestehende Kunden in diesen Märkten, Zeitpläne für neue Produkte und das Vertriebsmodell, also mit welchen Lizenzen, Banken oder Partnern die Fonds in den jeweiligen Ländern angeboten werden sollen.
Die wahrscheinlichsten Zielgruppen sind Unternehmensschatzkammern und Organisationen, wie es die von Spiko genannten Kundenkategorien nahelegen. Für Deutschland und die DACH-Region macht die Ankündigung dazu keine Angaben. Der Markt ist nicht leer. Die Tokenisierung von Finanzprodukten schreitet in Europa voran: In Italien haben doValue und Weltix eine NPL-Verbriefung über 10 Millionen Euro auf einem von der Consob genehmigten DLT-Register tokenisiert, die BlockInvest-Plattform mit UniCredit als Kapitalgeber gilt als erster operativer Fall in Italien für die Emission und Abwicklung tokenisierter Anleihen in Zentralbankgeld über die Systeme der Banca d'Italia, und sechs italienische Institutionen, darunter ABI und Intesa Sanpaolo, nehmen an der Kontaktgruppe des EZB-Projekts Appia teil. Im deutschen Kontext prüft die BaFin ihrerseits den regulatorischen Rahmen für tokenisierte Wertpapiere, während Infrastrukturanbieter wie DZ Bank und Commerzbank erste Pilotprojekte mit digitalen Anleihen abgeschlossen haben.
Spiko richtet sich an eine andere Zielgruppe als Emittenten und Banken. Sind die Anteile UCITS-Fonds, bleiben sie Finanzinstrumente, und der Rahmen ist jener des Fondsrechts, nicht der Krypto-Werte im Sinne von MiCA. Das ist unsere Einschätzung, da die Ankündigung keinen regulatorischen Rahmen benennt.
Der Markt, in den Spiko eintritt
Spiko behauptet, die breiteste Palette tokenisierter Geldmarktfonds weltweit anzubieten, noch vor BlackRock und Franklin Templeton, unter Berufung auf Daten von RWA.xyz. The Block stellt klar, dass sich der Vergleich auf die Position unter den Emittenten dieser Fonds bezieht und nicht auf das Gesamtvermögen; eine unabhängige Prüfung liegt nicht vor. Mitte September platzierte Crypto Briefing Spiko an sechster Stelle unter den Emittenten tokenisierter Real-World Assets, knapp hinter Securitize und Ondo.
BlackRock spielt dasselbe Spiel in Europa: Der Konzern tokenisierte laut einer Pressemitteilung von BlackRock zwölf Anteilsklassen aus sechs europäischen Geldmarktfonds seiner Institutional Cash Series, auf Ethereum und mit Kinexys von JPMorgan als Technologiepartner, wie wir im Artikel zu den tokenisierten Fonds mit 311 Milliarden in Europa berichtet haben. Jene Zahl bezeichnet das Vermögen der gesamten Serie, nicht den tokenisierten Betrag. Allgemeiner betrachtet: Die Einlagen realer tokenisierter Assets in DeFi-Protokollen haben sich laut CoinShares und Token Terminal innerhalb von zwölf Monaten auf 7,4 Milliarden US-Dollar mehr als verdreifacht, wobei tokenisierte Staatsanleihen zu den Wachstumstreibern zählen, wie die Analyse zu RWA, die sich verdreifachen, während DeFi Kapital verliert, zeigt.
Spiko und der deutsche Markt im Überblick
Was bestätigt ist, was nicht. Quellen: Spiko-Ankündigung, The Block, FinTech Futures
- Bestätigt: Series B über 90 Millionen US-Dollar, angeführt von NEA (120 Millionen insgesamt), rund 2,7 Milliarden US-Dollar an verwalteten Assets, über 10.000 Kunden in mehr als 25 Ländern, lokale Teams im Aufbau in Europa, darunter auch in Italien.
- Nicht angegeben: Standort in Italien, Startdatum, italienische Kunden, Lizenzen und Vertriebsmodell. Spiko ist kein italienisches Unternehmen, und eine Bewertung von 800 Millionen US-Dollar wurde vom Unternehmen nicht bestätigt.
- Zu beobachten: Stellenausschreibungen oder ein Büro in Italien, Kooperationen mit italienischen Banken und Fintechs, neue Produkte sowie die angekündigte Echtzeit-Zinsberechnung.
Das größere Bild
Renditebringende Liquidität ist wahrscheinlich der am einfachsten erklärbare Anwendungsfall für einen Treasurer: Es erfordert keinen Glauben an Krypto, sondern lediglich die Nutzung eines Geldmarktfonds mit einer anderen Oberfläche. Deshalb wird der Markteintritt von Spiko in Europa an drei Dingen gemessen, die bislang fehlen: mit welchen Lizenzen und Partnern das Unternehmen verteilt, zu welchen Kosten im Vergleich zu einem klassischen Geldmarktfonds oder einem Tagesgeldkonto, und wie gut sich das Angebot in die Buchhaltungssysteme integrieren lässt, die Unternehmen heute bereits nutzen. Die Ankündigung enthält weder einen Kostenvergleich noch Renditedaten, und wir ergänzen keine eigenen Schätzungen.
Die zu beobachtenden Signale sind konkret: Stellenausschreibungen oder die Eröffnung eines Büros in Deutschland oder Österreich, Partnerschaften mit Banken oder Fintechs im DACH-Raum, der Start neuer Produkte sowie die versprochene Echtzeit-Zinsberechnung. Solange diese Meldungen ausbleiben, ist die Nachricht eine Kapitalrunde mit einer erklärten Ambition, kein Produktstart.