Ripple Prime, die Prime-Brokerage-Sparte von Ripple, dringt in ein Geschäft vor, das an der Wall Street traditionell von Großbanken und Brokern beherrscht wird: die Finanzierung von Hebel-ETFs über Swap-Verträge. Am 6. Oktober kündigte Ripple die Erweiterung der Zusammenarbeit mit Brevan Howard an, einem alternativen Vermögensverwalter mit einem verwalteten Vermögen von rund 35 Milliarden US-Dollar laut Unternehmensangaben, dem Prime-Brokerage-, Clearing- und Multi-Asset-Finanzierungsdienstleistungen angeboten werden sollen. Am 7. Oktober berichtete das Wall Street Journal, dass Ripple zu einem bedeutenden Akteur im Bereich der Swap-Finanzierung von Hebel-ETFs wird. Das ist eine Geschichte über Bilanzen und Finanzintermediation, nicht über Blockchain: Aus den konsultierten Quellen geht in keiner Weise hervor, dass diese Transaktionen in XRP, RLUSD oder On-Chain abgewickelt werden.
Was Ripple angekündigt hat
Laut der Pressemitteilung vom 6. Oktober wird Ripple Prime den Fonds von Brevan Howard Multi-Asset-Prime-Brokerage-, Clearing- und Finanzierungsdienstleistungen auf traditionellen und digitalen Märkten bereitstellen. Der Text listet weder die abgedeckten Anlageklassen auf noch nennt er Volumina, Gebühren oder Startzeitpunkte. Brevan Howard gibt rund 35 Milliarden US-Dollar an verwaltetem Vermögen für institutionelle Anleger an, beschäftigt rund 1.000 Mitarbeiter und betreibt Büros von London bis New York, von Genf bis Singapur und Tokio.
Die Verbindung besteht nicht erst seit kurzem: Fonds, die mit Brevan Howard verbunden sind, hatten sich laut Fortune an der strategischen Finanzierungsrunde von 500 Millionen US-Dollar beteiligt, die Ripple am 5. November 2025 bekanntgab. Diese Runde bewertete das Unternehmen mit 40 Milliarden US-Dollar und wurde von Fonds geführt, die mit Fortress und Citadel Securities verbunden sind. Noel Kimmel, Präsident von Ripple Prime, spricht von einem „langfristigen Engagement für gemeinsamen Erfolg“; Alan McGroarty, Group COO von Brevan Howard, erwartet von der Plattform „mehr operative Einfachheit“ und mehr Kapitaleffizienz für die Investmentteams. Das sind erklärte Erwartungen, keine gemessenen Ergebnisse.
 Team Ripple
Was das Wall Street Journal ergänzt
In dem Artikel vom 7. Oktober mit dem Titel „Ripple, Crypto's Payments Giant, Breaks Into Wall Street“ berichtet die Zeitung, dass Ripple Prime Hebel-ETFs über Vereinbarungen finanziert, die bislang hauptsächlich über Großbanken und Broker liefen. Der Mechanismus, für alle, die ihn nicht kennen: Ein Hebel-ETF zielt auf das Doppelte oder Dreifache der täglichen Rendite eines Wertpapiers oder eines Index ab und schließt anstatt alle Aktien zu kaufen häufig einen Total Return Swap mit einem Intermediär ab, der ihm diese Exposition gegen eine Finanzierungsgebühr garantiert und sich anschließend am Markt absichert. In diesem Modell ist Ripple Prime der finanzierende Kontrahent, nicht der Emittent: Ripple Prime verwaltet die Fonds nicht.
Das von den Berichten zitierte Beispiel ist der Tradr 2X Long SNDK Daily ETF, der auf das Doppelte der täglichen Rendite der Sandisk-Aktie abzielt. Laut einem regulatorischen Dokument des Fonds, das von Blockonomi zitiert wird, zahlt der Fonds an Ripple den Bank-Overnight-Finanzierungssatz zuzüglich 4 Prozentpunkten, also rund 8 % des Vermögens pro Jahr: eine Kostenbelastung für die Anleger, getrennt von der Verwaltungsgebühr. Dieser Fall ist als Beispiel zu lesen, nicht als Markttarif.
Den quantitativen Rahmen liefert Morningstar Direct, zitiert von Blockonomi: In den USA gibt es laut dieser Quelle 593 Hebel-ETFs mit einem Gesamtvermögen von über 256 Milliarden US-Dollar, davon 426 auf Einzelaktien. Das ist das Fondsvermögen, nicht das Volumen des Swap-Finanzierungsmarkts, und stellt keinen Marktanteil von Ripple dar. Unter den nicht-banklichen Wettbewerbern werden Jane Street und Clear Street genannt, während CoinGape anmerkt, dass strengere Kapital- und Risikovorschriften den Weg für nicht-bankliche Akteure geöffnet haben. Nate Geraci, Moderator von ETF Prime, bezeichnete das Geschäft in einem Beitrag auf X als profitabel, „wenn man für dessen Verwaltung und Risikokontrolle gerüstet ist“.
Diese Produkte haben ein klar definiertes Risikoprofil: Sie kalibrieren ihre Exposition täglich neu, sodass das Ergebnis über mehrere Handelstage stark vom versprochenen Vielfachen abweichen kann. SpazioCrypto hat dies bereits bei den von der SEC zugelassenen 3x-ETP auf Bitcoin und Ethereum erläutert sowie bei den 3x-ETFs auf XRP von GraniteShares, die auf Swaps und Futures basieren. Aus den konsultierten Quellen ergibt sich keinerlei Verbindung zwischen jenen Fonds und Ripple Prime.
Von Hidden Road zu Ripple Prime: der Weg dorthin
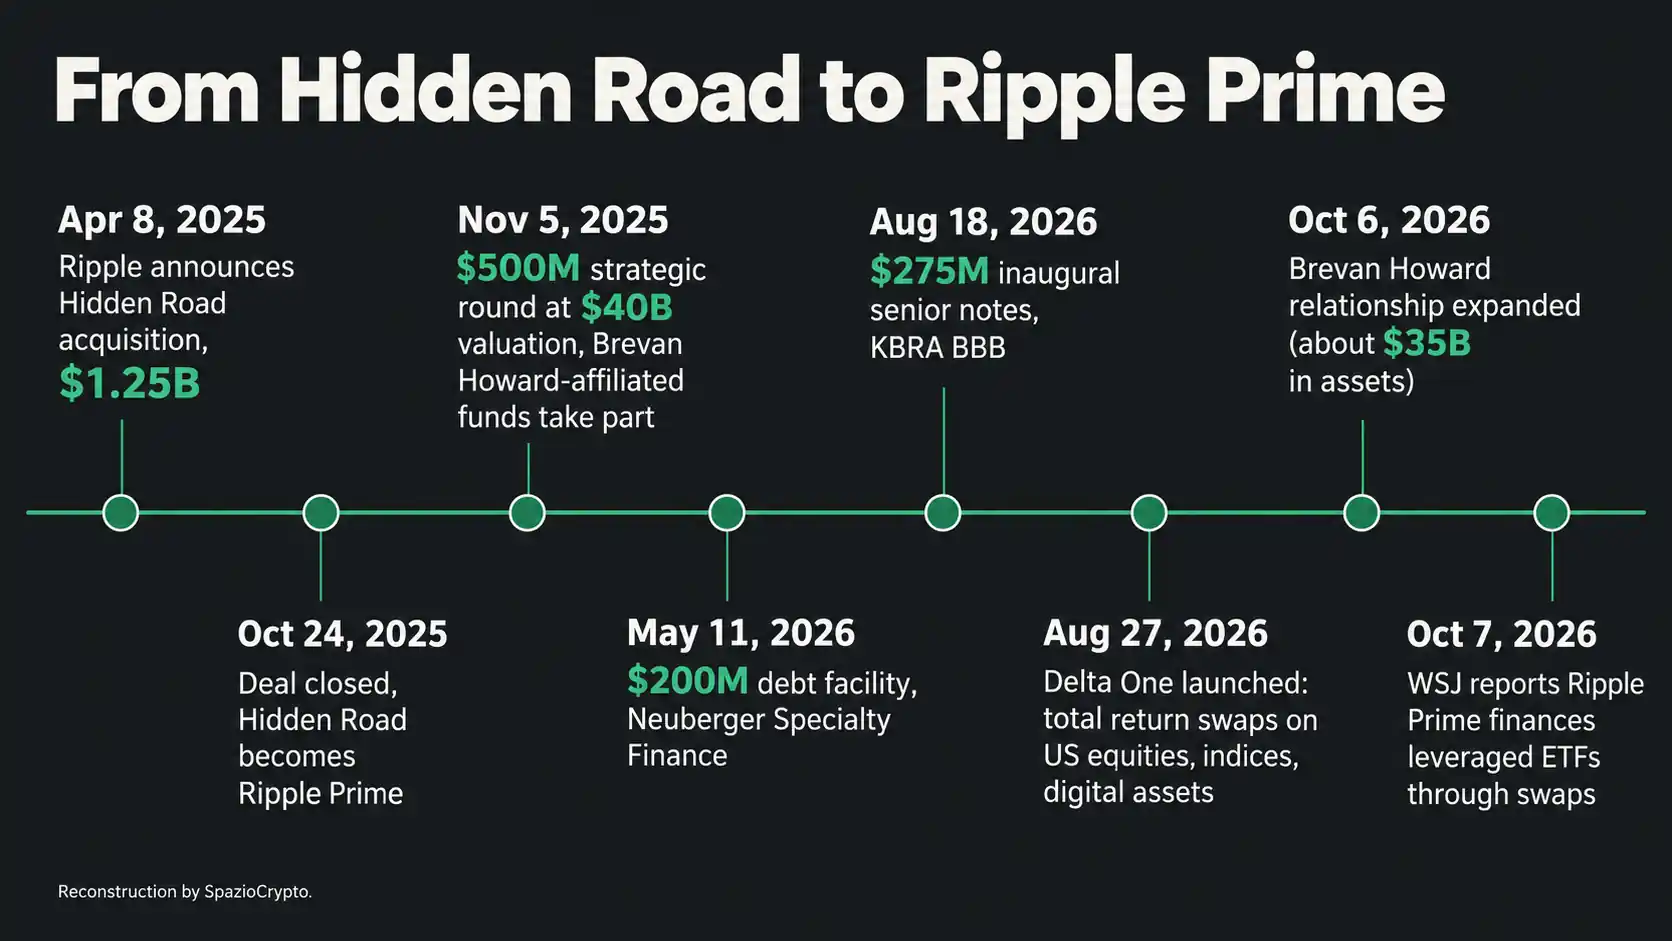
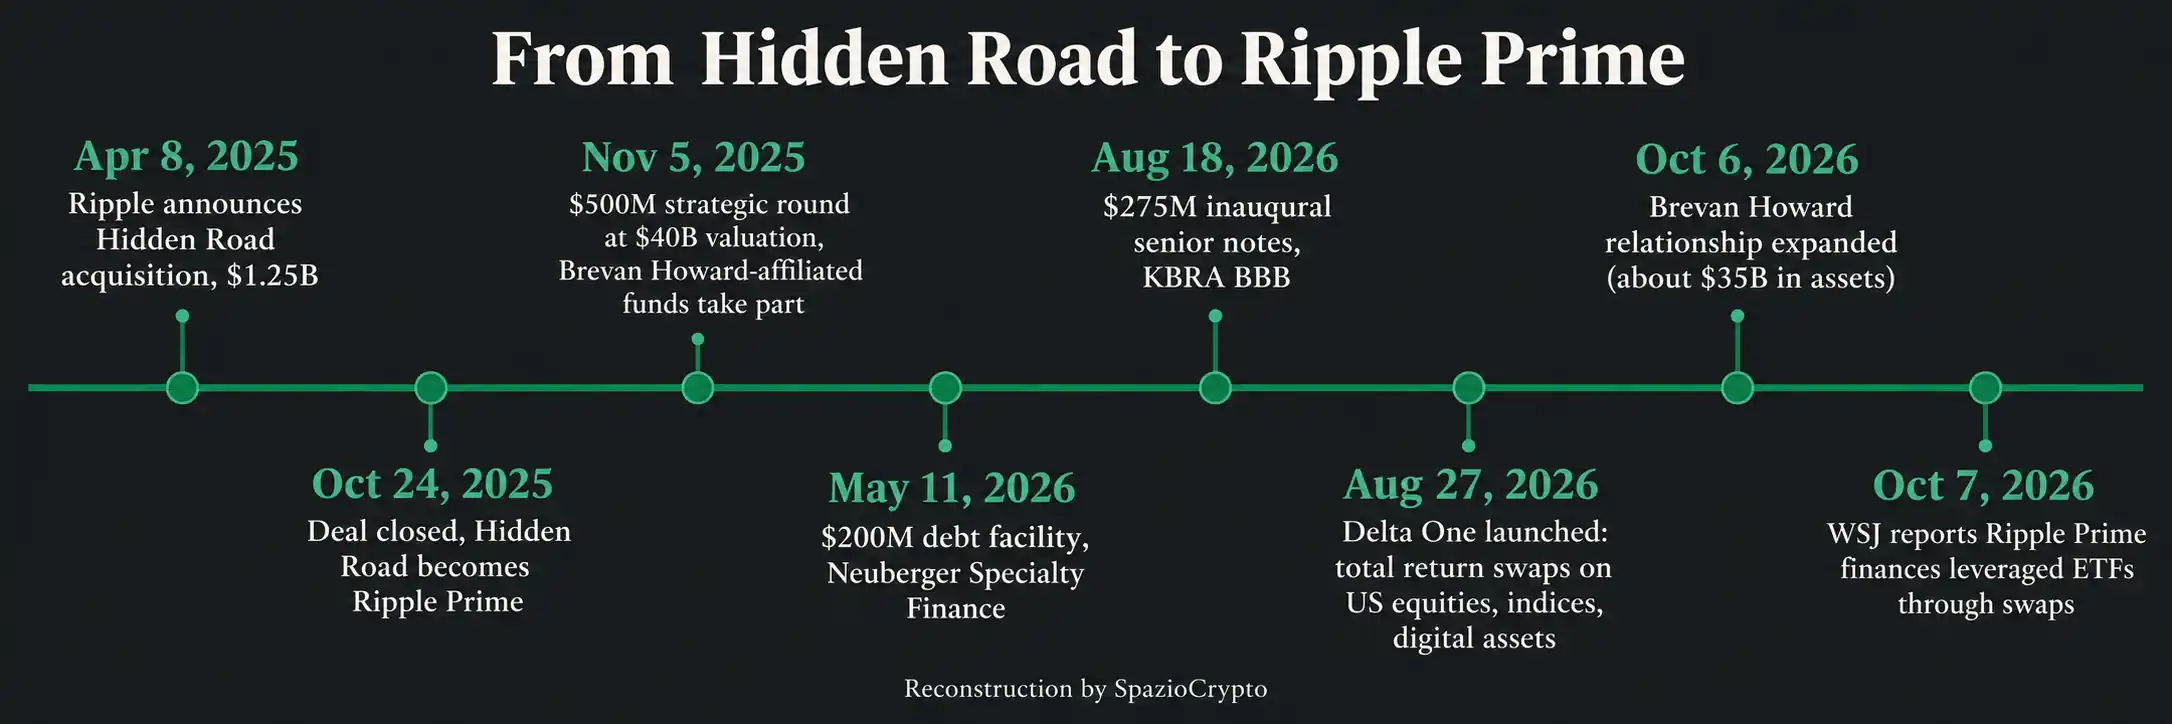
Die Grundlage bildet die Übernahme von Hidden Road, die am 8. April 2025 für 1,25 Milliarden US-Dollar angekündigt wurde: ein nicht-banklicher Prime Broker, der nach eigenen Angaben jährlich mehr als 3 Billionen US-Dollar für über 300 institutionelle Kunden abwickelte. Ripple gab den Abschluss der Transaktion am 24. Oktober 2025 bekannt und benannte das Unternehmen in Ripple Prime um, mit der Angabe, das Geschäft sei seit der Ankündigung bereits verdreifacht worden. Danach folgten die finanziellen Mittel: eine Kreditlinie von 200 Millionen US-Dollar mit Neuberger Specialty Finance (11. Mai 2026), eine erste Privatplatzierung von Senior Notes über 275 Millionen US-Dollar mit einem BBB-Rating von KBRA (18. August) sowie am 27. August der Launch von Delta One, dem Geschäftsbereich, der Total Return Swaps auf US-gelistete Aktien, Indizes und digitale Assets ermöglicht. Ripple gibt für Ripple Prime ein regulatorisches Nettoeigenkapital von über 1 Milliarde US-Dollar an.
Delta One ist das Element, das den Einstieg in Swap-Geschäfte plausibel macht, doch weder Ripple noch die verfügbaren Quellen belegen, dass die Verträge mit den Hebel-ETFs darüber laufen: Das ist eine eigene Schlussfolgerung der Redaktion, kein belegter Fakt. Laut Unternehmensangaben haben sich die Einnahmen von Ripple Prime seit der Übernahme auf Jahresbasis verdreifacht, ein selbst erklärtes Ergebnis ohne absolute Zahlen. Keine Quelle beziffert den Beitrag der Hebel-ETFs. Kimmel soll das ETF-Finanzierungsgeschäft laut Blockonomi als „wachsenden und bedeutenden Teil“ des Geschäfts bezeichnet haben, wobei unklar bleibt, ob die Aussage aus dem WSJ-Artikel stammt.
Was nicht belegt ist
Die naheliegende Schlussfolgerung, die die Daten nicht stützen, ist eine direkte Verbindung zu XRP. Die Pressemitteilung zu Brevan Howard nennt XRP und RLUSD lediglich in der Unternehmensvorstellung und erwähnt kein On-Chain-Settlement. Cryptonews stellt fest, dass die Vereinbarung nicht offenlegt, ob die Fonds diese Assets überhaupt einsetzen. Crypto.news und Blockonomi präzisieren ihrerseits, dass die Leveraged-ETF-Operationen keine nachweisbare Verbindung zu XRP oder RLUSD aufweisen. Die Verbindung existiert in der erklärten Strategie von Ripple, nicht in diesen konkreten Geschäften: Im April 2025 hatte das Unternehmen angekündigt, das Post-Trade-Geschäft von Hidden Road auf den XRP Ledger zu migrieren. Im Oktober 2025 hieß es laut Ripple-Mitteilung, RLUSD werde bereits als Sicherheit für einzelne Prime-Brokerage-Produkte genutzt, wobei einige Derivatekunden Guthaben im Stablecoin halten.
Wo Ripple tatsächlich On-Chain-Settlement realisiert hat, beschreiben wir in unserem Bericht zum Pilotprojekt vom Mai mit Ondo, JPMorgan und Mastercard: Dort wurden tokenisierte Treasuries über den XRP Ledger abgewickelt, wobei RLUSD (nicht XRP) als Settlement-Asset diente. In der Analyse „Ripple gewinnt überall, XRP bleibt stehen“ haben wir erläutert, dass der Wert dieser Vereinbarungen zunächst dem Unternehmen zugute kommt, dann RLUSD, und nur langsam dem Token, der rechtlich klar von den Ripple-Anteilen getrennt ist. Die Finanzierung der Leveraged-ETFs bestätigt diese Lesart: Besteht der Gewinn aus einer Finanzierungsgebühr auf herkömmliche Swaps, profitiert die Bilanz von Ripple Prime.
Ungeklärt bleiben zudem die Asset-Klassen der Brevan-Howard-Vereinbarung sowie der Umfang des Leveraged-ETF-Geschäfts. Die Pressemitteilung vom 6. Oktober erwähnt keine Leveraged-ETFs, und die vorliegenden Rekonstruktionen verbinden Brevan Howard nicht mit diesem Geschäftsbereich. Beide Meldungen sollten gemeinsam als Richtungssignal gelesen werden, nicht als einheitliche Operation.
Ripple Prime und Leveraged-ETFs im Überblick
Was bestätigt ist, was nicht. Quellen: Ripple-Pressemitteilungen, Rekonstruktionen des WSJ-Berichts
- Bestätigt: Ripple Prime wird Prime Brokerage, Clearing und Multi-Asset-Finanzierung für Fonds von Brevan Howard (rund 35 Milliarden US-Dollar verwaltetes Vermögen) bereitstellen. Laut WSJ finanziert Ripple Prime außerdem Leveraged-ETFs über Swaps.
- Nicht belegt: Settlement in XRP, RLUSD oder On-Chain, Umsätze und Marktanteil im ETF-Finanzierungsgeschäft sowie ein direkter Zusammenhang zwischen Brevan Howard und den Leveraged-ETFs.
- Zu beobachten: die Kennzahlen von Ripple Prime, neue Kunden nach Brevan Howard und die für 2025 angekündigte Migration des Post-Trade-Betriebs auf den XRP Ledger.
Das größere Bild
Der eigentliche Wandel besteht darin, dass ein Unternehmen, das für Zahlungen und einen Token gegründet wurde, in das Geschäft mit Bilanz, Kredit und Absicherung eintritt. Als Gegenpartei in einem Swap Risiken zu übernehmen erfordert ein solides finanzielles Fundament. Laut Pressemitteilung hat Ripple dieses rund um Ripple Prime aufgebaut: eine Kreditlinie über 200 Millionen US-Dollar, Notes über 275 Millionen US-Dollar mit KBRA-Rating BBB, mehr als 1 Milliarde US-Dollar deklariertes regulatorisches Kapital und über 85 Lizenzen im gesamten Konzern. In Europa erhielt das Unternehmen von der luxemburgischen CSSF eine vorläufige MiCA-Unbedenklichkeitsmitteilung, aber auch hier profitierte das Unternehmen, nicht der Token.
Die Grenze verschiebt sich auch auf der anderen Seite. Während ein Krypto-Unternehmen ein Stück traditioneller Intermediation übernimmt, bauen Börsen tokenisierte Infrastrukturen auf, wie wir für CME und ICE in Chervinskys Prognose berichtet haben. Um einzuschätzen, wie tragfähig Ripples Einstieg in die Leveraged-ETF-Finanzierung wirklich ist, fehlen drei Kennzahlen: der Anteil am Umsatz von Ripple Prime, die Anzahl der Fonds, die Ripple Prime als Gegenpartei nutzen, und die Asset-Klassen der Brevan-Howard-Vereinbarung. Solange diese Daten nicht vorliegen, bleibt die Meldung ein Richtungssignal, kein Beleg für eine Marktführerschaft in einem Segment, das von Banken dominiert wird.