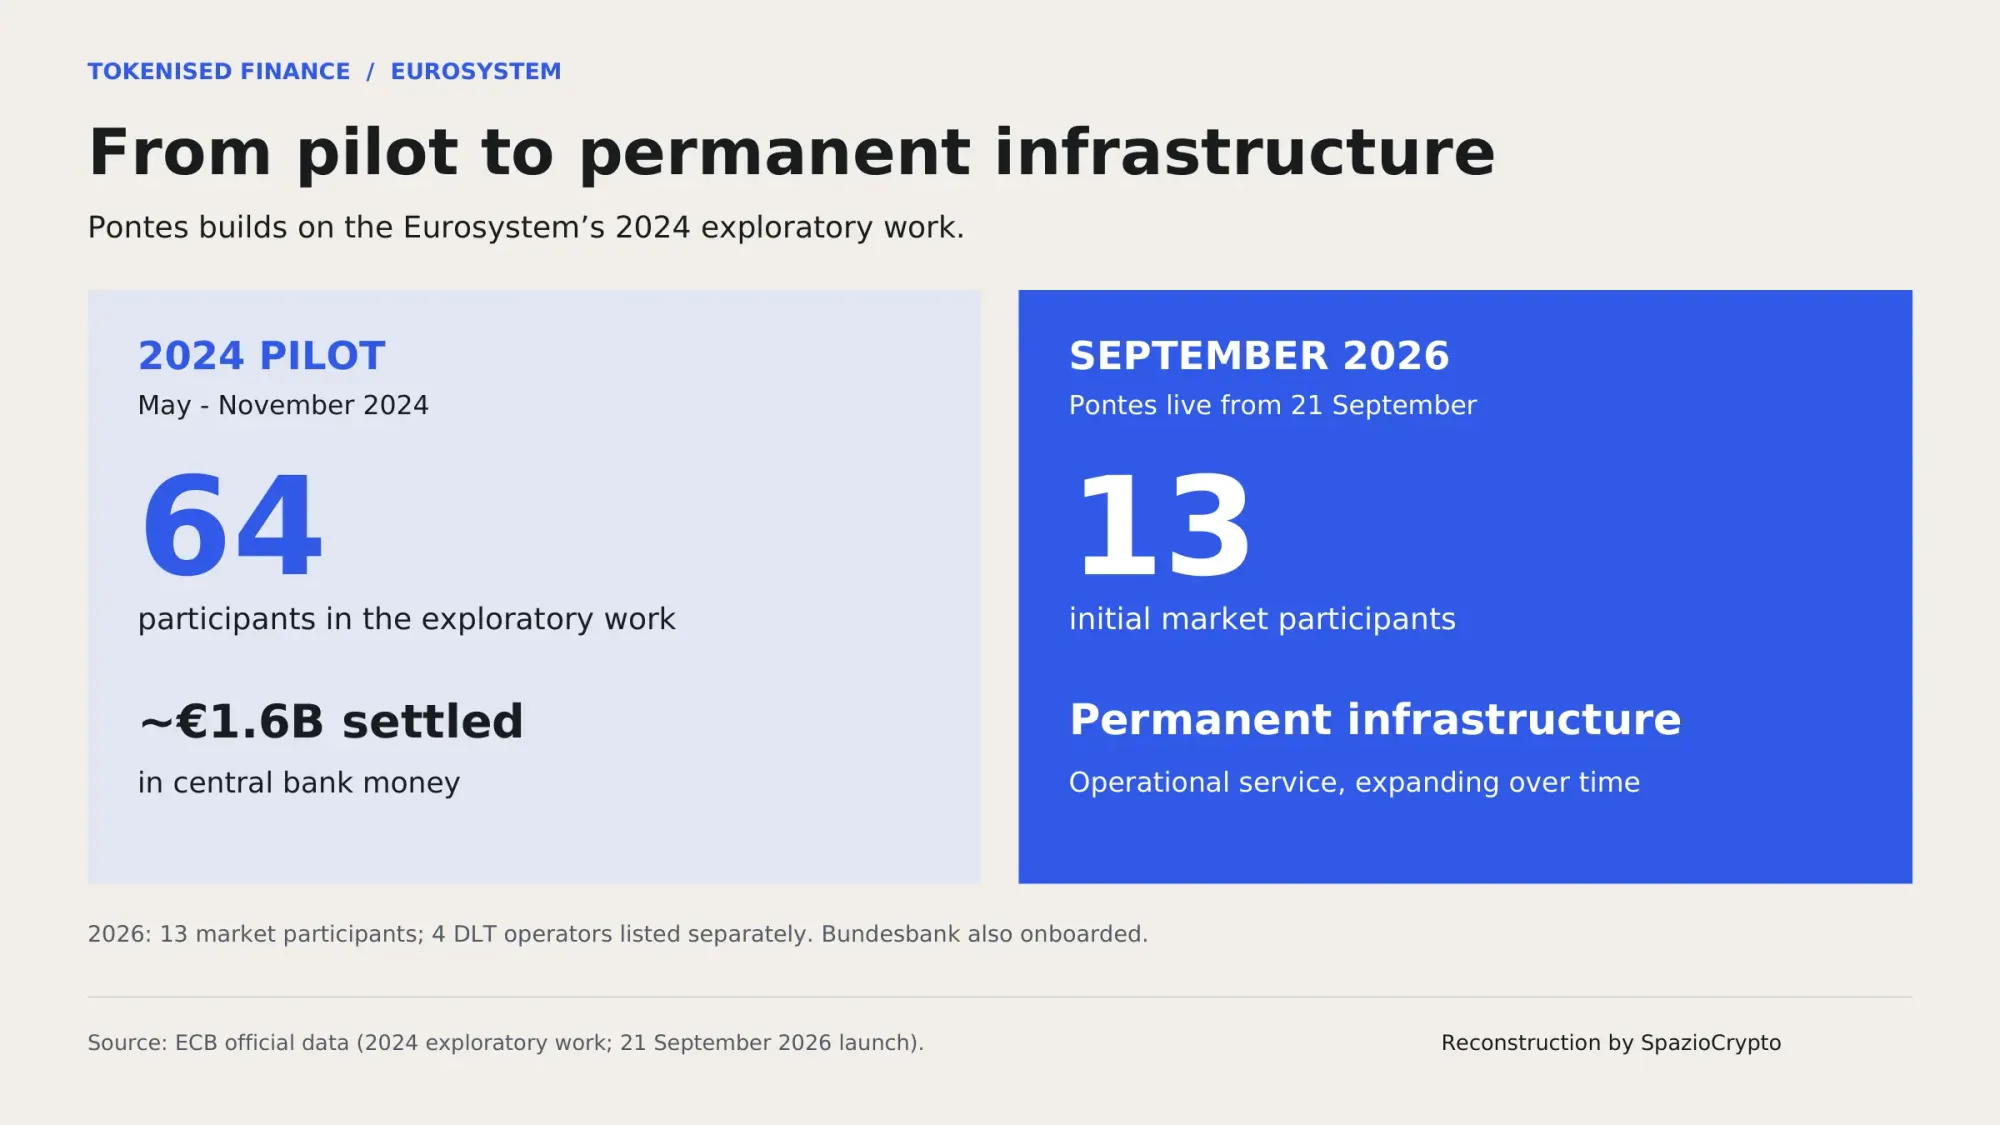
Seit dem 21. September ist Pontes kein Testprojekt mehr, sondern in Betrieb. Das Eurosystem hat die Infrastruktur offiziell gestartet, die DLT-Plattformen mit den TARGET-Diensten verbindet und die Abwicklung von Wholesale-Transaktionen mit tokenisierten Vermögenswerten direkt in Zentralbankgeld ermöglicht. Dreizehn Finanzinstitute und vier DLT-Infrastrukturbetreiber nutzen das System bereits. Pontes der EZB für tokenisierte Finanzen markiert den ersten konkreten operativen Schritt der Eurosystem-Strategie in diesem Bereich, nach Monaten von Ankündigungen und Experimenten.
 European Central Bank
Dieselbe Pressemitteilung enthält eine zweite Nachricht, die den Start noch bedeutsamer macht: Die Europäische Zentralbank selbst wird zur Nutzerin tokenisierter Finanzen und investiert einen kleinen Teil ihres Eigenportfolios in auf Euro lautende tokenisierte Wertpapiere. Was Pontes genau vorsieht, wer es bereits nutzt und warum diese zweite Meldung genauso viel zählt wie die erste, erklären wir im Folgenden.
Wie Pontes funktioniert
Pontes liefert die Bargeldkomponente von Wholesale-DLT-Transaktionen direkt in Zentralbankgeld, indem es DLT-Marktplattformen mit den bestehenden TARGET-Diensten des Eurosystems verbindet. Konkret kann eine Bank eine tokenisierte Anleihe auf einer DLT-Infrastruktur handeln und die Geldseite über das Eurosystem abwickeln, ohne auf eine private Stablecoin oder eine tokenisierte Bankeinlage zurückgreifen zu müssen. Ein wichtiger Hinweis zur Vermeidung von Missverständnissen: Pontes ist klar vom Projekt des digitalen Retail-Euros zu trennen, das sich an Verbraucher richtet. Hier geht es ausschließlich um Wholesale-Transaktionen zwischen Finanzinstituten.
Zum Starttermin sind bereits dreizehn Marktteilnehmer aktiv, darunter Deutsche Bank, Santander, Société Générale, die Europäische Investitionsbank sowie mehrere deutsche und spanische Regionalbanken, zusätzlich die Bundesbank selbst als Marktteilnehmerin. Vier DLT-Plattformbetreiber nehmen ebenfalls teil, darunter Clearstream, eine Tochtergesellschaft der Deutsche Börse. Die Plattform läuft derzeit werktags von 08:00 bis 16:00 Uhr MEZ, mit dem erklärten Ziel, bis 2028 einen durchgehenden Betrieb zu erreichen. Für den DACH-Raum besonders relevant: Neben der Bundesbank und der Deutschen Bank ist Deutschland damit stärker vertreten als jedes andere Euroland.
EZB wird auch zur Investorin
Die zweite Nachricht aus derselben Pressemitteilung verdient ebenso viel Aufmerksamkeit. Laut EZB-Pressemitteilung vom 21. September 2026 hat die Europäische Zentralbank vorbereitende Arbeiten eingeleitet, um einen kleinen Teil ihres Eigenportfolios in auf Euro lautende tokenisierte Wertpapiere zu investieren. Der anfängliche Schwerpunkt liegt auf Wertpapieren, die von Regierungen des Euroraums, regionalen Behörden, Agenturen und europäischen supranationalen Institutionen emittiert werden. Wichtig zu betonen: Es handelt sich nicht um den Kauf von Kryptowährungen, und diese Investitionen bleiben vollständig von der Geldpolitik getrennt. Das Eigenportfolio der Zentralbank erwirtschaftet Erträge zur Deckung der Betriebskosten der Institution und ist klar von den geldpolitischen Instrumenten abzugrenzen. Ein konkreter Betrag wurde nicht genannt; der Exekutivausschuss wird den genauen Zeitplan nach Abschluss der Vorbereitungsarbeiten festlegen.
European Central BankDie strategische Bedeutung dieser Entscheidung geht über den Betrag selbst hinaus. Aus Branchenanalysen geht hervor, dass Ökonomen der EZB intern Bedenken geäußert haben, wonach auf Dollar lautende Stablecoins langfristig die europäische Kontrolle über die Geldpolitik untergraben könnten, falls sie zum Standard-Abwicklungsmedium für globale tokenisierte Märkte werden. Eine Infrastruktur aufzubauen, die die Abwicklung in europäischem Zentralbankgeld hält, anstatt sie privaten Emittenten oder Fremdwährungen zu überlassen, antwortet direkt auf diese Sorge.
Pontes im Überblick
Was der Start vorsieht. Quelle: EZB, 21. September 2026
- Funktion: Abwicklung der Bargeldseite tokenisierter Transaktionen in Zentralbankgeld.
- Teilnehmer: 13 Institute (darunter Deutsche Bank, Santander, Société Générale), keine italienische Bank.
- Die Besonderheit: Die EZB selbst wird über Pontes in tokenisierte Wertpapiere investieren.
Elf Tage nach Indien: der Kreis schließt sich
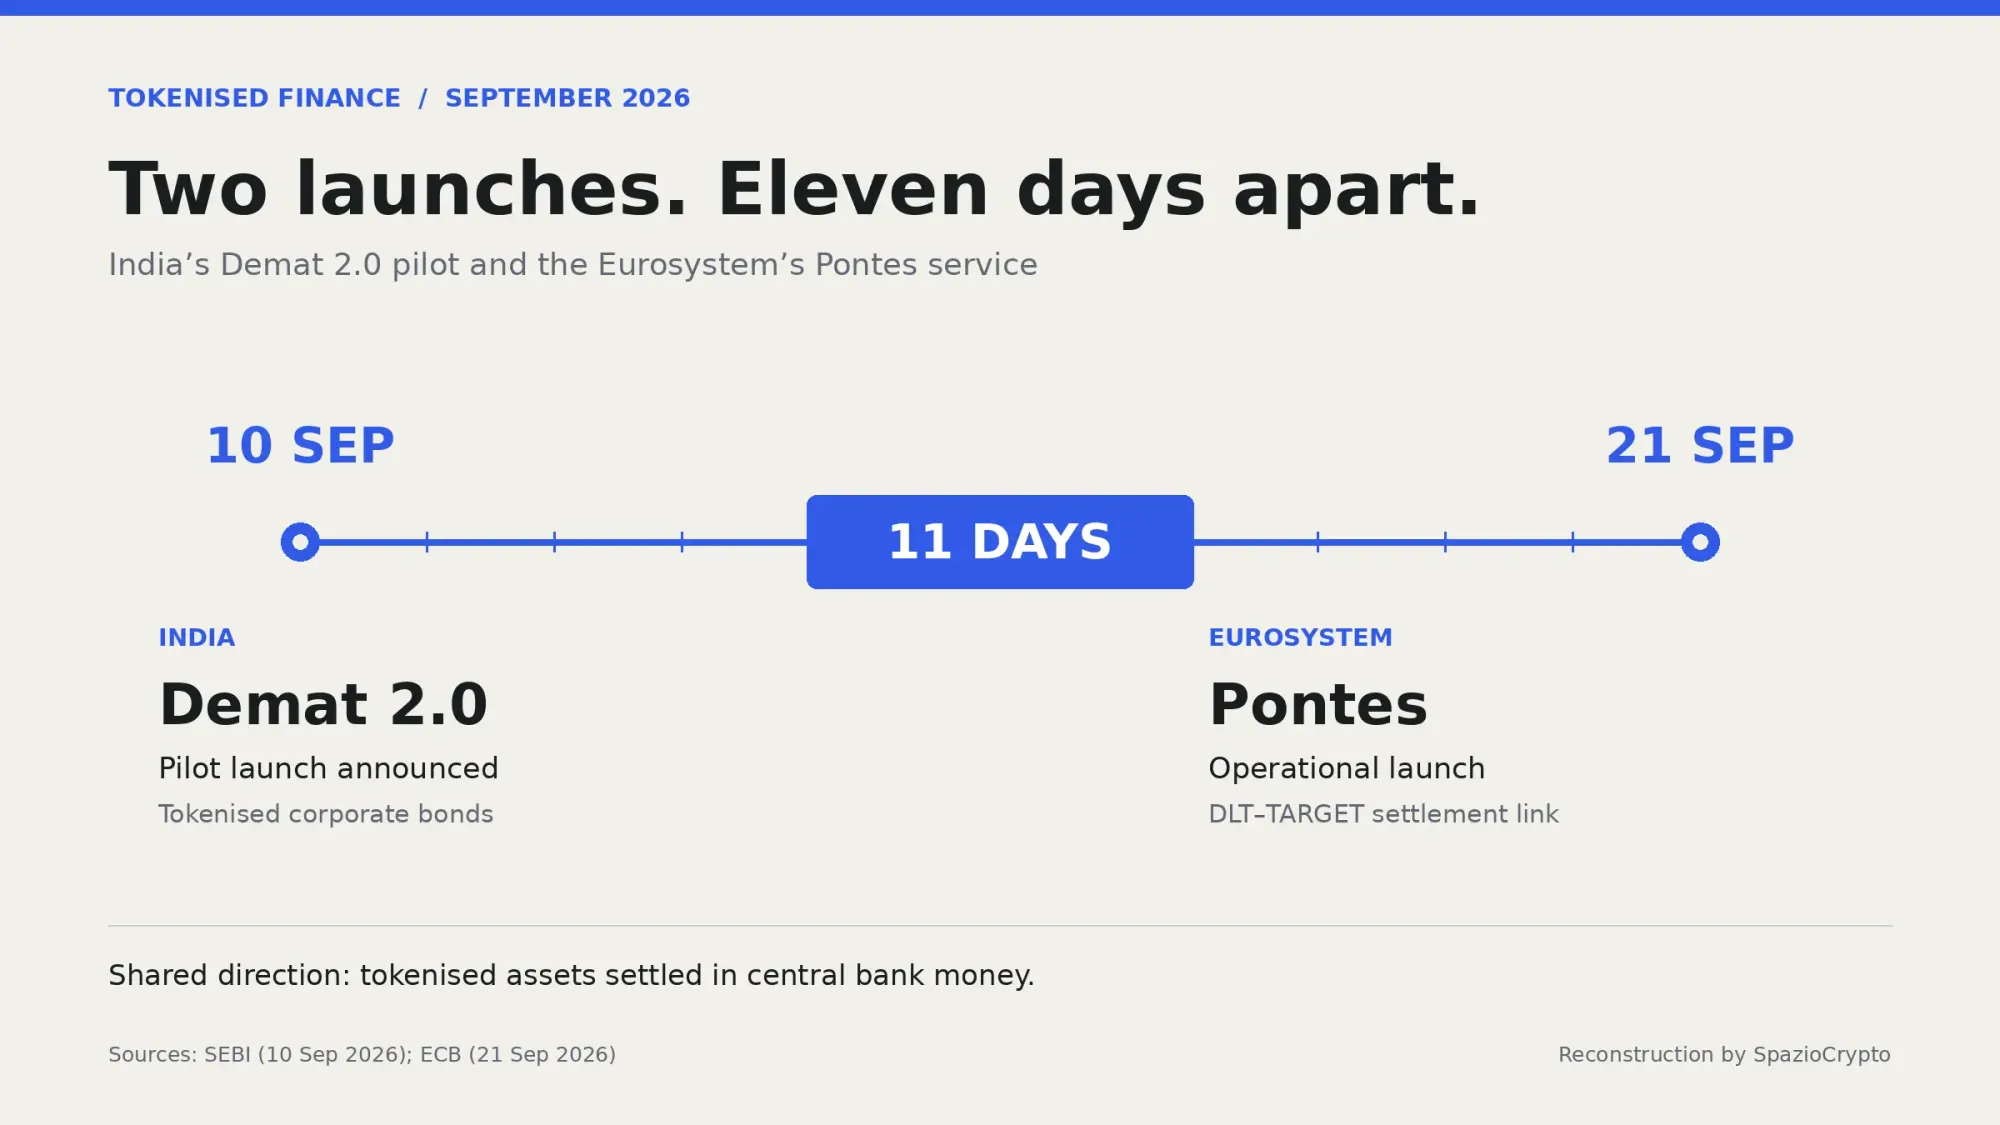
Es gibt einen zeitlichen Aspekt, der hier besondere Beachtung verdient, denn wir hatten ihn bereits in einer früheren Analyse vorweggenommen. Genau elf Tage vor diesem Start hatten wir berichtet, wie Indien mit dem Projekt Demat 2.0 exakt dasselbe theoretische Modell in den Produktivbetrieb überführt hatte: tokenisierte Anleihen, die direkt über die digitale Rupie der Zentralbank per atomarem Settlement abgewickelt werden. Damals stellten wir fest, dass Indien Europa auf diesem Feld offenbar zuvorgekommen war.
European Central Bank
Heute bestätigt sich diese Einschätzung durch die Fakten: Pontes startet tatsächlich am 11. September, elf Tage nach dem indischen Debüt. Das zeigt, dass der globale Wettlauf um Infrastrukturen, die tokenisierte Assets mit Zentralbankgeld verbinden, ein echter und enger Konkurrenzkampf ist, nicht nur zwischen einzelnen isolierten Pilotprojekten, sondern zwischen ganzen Währungsräumen, die sich um eine führende Rolle in der nächsten Generation von Finanzinfrastrukturen bewerben. Ein Thema, das auch italienische Banken unmittelbar betrifft, wie der bereits eingeschlagene Weg mit der ersten in Zentralbankgeld abgewickelten italienischen Tokenanleihe zeigt, auch wenn Italien nicht zur ersten Teilnehmergruppe von Pontes gehört.
European Central Bank
Warum Pontes auch für Nicht-Teilnehmer relevant ist
Für italienische Banken und Finanzinfrastrukturen bedeutet die Abwesenheit aus der ersten Teilnehmergruppe keine Bedeutungslosigkeit. Pontes ist eine neue Infrastruktur des gesamten Eurosystems, dem die Banca d'Italia als vollwertiges Mitglied angehört. Laut EZB sollen in den kommenden Monaten weitere Teilnehmer angebunden werden. Dass die erste Gruppe überwiegend aus großen deutschen, spanischen und französischen Banken sowie supranationalen Organisationen besteht, spiegelt wohl eher den jeweiligen Stand der technischen Vorbereitung einzelner nationaler Bankensysteme wider als eine endgültige Ausschlussentscheidung.
Sollte die Infrastruktur tatsächlich auf Anleihen, Wertpapiere, Sicherheiten, Einlagen und weitere Finanzinstrumente ausgeweitet werden, wie es die Projektverantwortlichen selbst anstreben, könnte der 21. September 2026 nicht als Start einer weiteren Zahlungsplattform in Erinnerung bleiben, sondern als erster Schritt beim Aufbau des künftigen europäischen Großhandelsfinanzmarkts. Dieser Weg ist eng verknüpft mit der wachsenden Bedeutung von Dateninfrastrukturen für die tokenisierte Finanzwelt, wie die Beteiligung von S&P Global und Nasdaq an Kaiko verdeutlicht.
Das größere Bild
Der Start von Pontes markiert einen wichtigen Moment für die tokenisierte Finanzwelt in Europa, weil er zumindest auf Infrastrukturebene eines der meistdiskutierten Probleme der vergangenen Jahre löst: Wie lassen sich tokenisierte Transaktionen in einem Asset abwickeln, das frei vom Kreditrisiko eines privaten Emittenten ist? Noch bis gestern mussten Akteure, die einen Wertpapier tokenisieren wollten, zwischen privaten Stablecoins, tokenisierten Bankeinlagen oder anderen Hybridlösungen wählen, jeweils mit eigenen Kompromissen. Nun gibt es, zumindest für eine erste Gruppe europäischer Marktteilnehmer, eine Alternative, die das Settlement direkt auf die sicherste mögliche Ebene hebt: die Zentralbank.
Für Beobachter ist die Schlussfolgerung zweigeteilt. Einerseits bestätigt dieser Start, dass der globale Wettbewerb um institutionelle Tokenisierung auf einem sehr konkreten Terrain ausgetragen wird: Wer schafft es zuerst, eine skalierbare Abwicklungsinfrastruktur in Zentralbankgeld aufzubauen? Europa kommt dabei nach Indien, gehört aber dennoch zu den weltweiten Vorreitern. Andererseits signalisiert die Entscheidung der EZB, selbst in diese Instrumente zu investieren, wenn auch in noch nicht näher beziffertem Umfang laut EZB-Pressemitteilung vom 26. August 2026, ein institutionelles Vertrauen, das über den bloßen Aufbau einer technischen Plattform hinausgeht. Das könnte die Übernahme durch weitere Marktteilnehmer in den kommenden Monaten beschleunigen. Wer die dreizehn Erstmitglieder ergänzen wird und ob sich italienische Banken in dieser ersten Expansionsphase anschließen werden, bleibt aufmerksam zu verfolgen. Wer den technologischen Hintergrund vertiefen möchte, findet in unserem Leitfaden zu Kryptowährungen und Blockchain einen guten Einstieg.