World, das digitale Identitätsprojekt, das als Worldcoin gegründet wurde und dessen Mitgründer OpenAI-CEO Sam Altman ist, hat am 17. September World Money gelauncht: eine self-custodiale Finanz-Super-App, verfügbar in über 150 Ländern. Die App vereint Stablecoin-Guthaben, grenzüberschreitende Zahlungen, den Handel mit digitalen Assets, Renditemöglichkeiten und virtuelle Konten in einer einzigen Oberfläche. Dieser Launch markiert einen tiefgreifenden Wandel in der Natur des Projekts: World Money verwandelt Worldcoin von einem Iris-Scan-System in ein globales Finanzportal, das auf verifizierter Identität aufbaut.
Das ist kein gewöhnliches Update zum WLD-Token. Es handelt sich um die Transformation einer Identitätsverifikationsinfrastruktur in etwas, das einem globalen Consumer-Finanzkonto sehr nahekommt, mit Partnern wie Stripe, Bridge und Morpho, die direkt in die App integriert sind. Relevant ist das auch aus regulatorischer Sicht: Aus dem einfachen „Beweise, dass du ein Mensch bist“ wird ein Zugang zu vollständigen Finanzdienstleistungen.
 World Help Center
Was World Money bietet
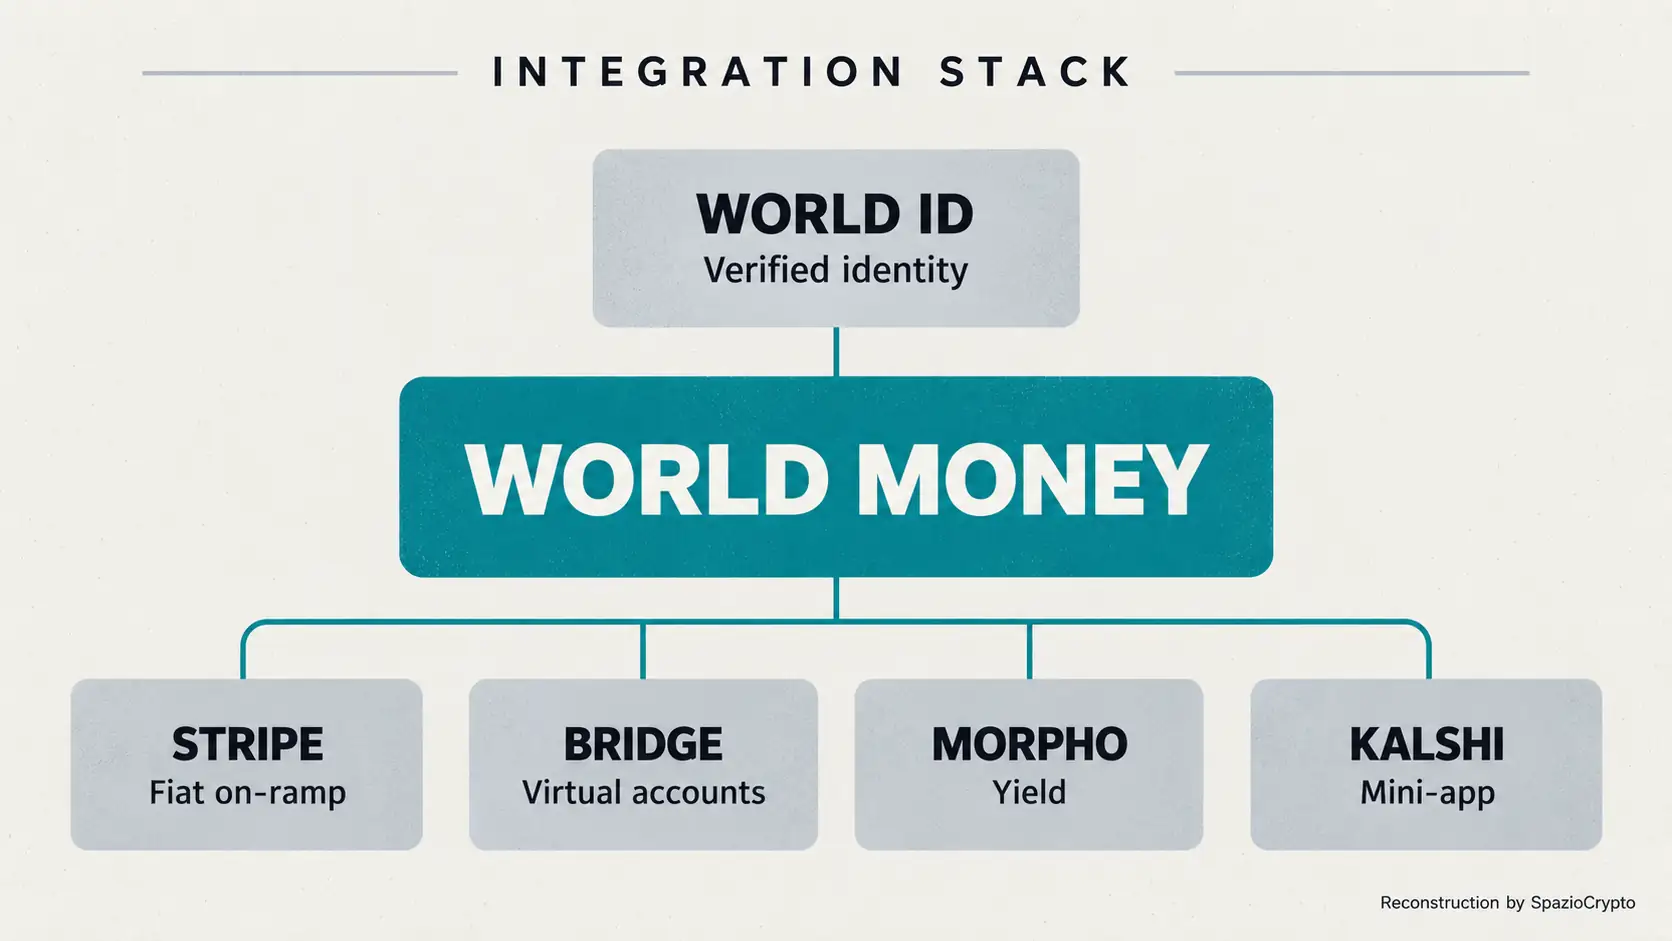
Die App, entwickelt von Tools for Humanity, der Gesellschaft hinter dem World-Projekt, ermöglicht es, Guthaben in Stablecoins in acht verschiedenen Währungen zu halten, digitale Assets international zu senden und zu empfangen, Portfolios und Transaktionen zu überwachen sowie Preisalarme zu setzen. Das alles geschieht über eine self-custodiale Oberfläche, bei der die Nutzer die direkte Kontrolle über ihre privaten Schlüssel behalten. Für den US-Markt speist Stripe den Einzahlungsfluss über Apple Pay, konvertiert die Gelder laut offizieller World-Dokumentation in wenigen Minuten in Stablecoins; Bridge wiederum übernimmt die Erstellung virtueller Konten, die Einlagen in digitale US-Dollar umwandeln, mit Kontoangaben, die direkt von einem Partnerbankinstitut ausgegeben werden.
Die App umfasst außerdem einen Renditebereich, gespeist vom dezentralen Kreditprotokoll Morpho, der es erlaubt, ausgewählte Assets zu hinterlegen und Zinsen zu generieren, wobei Konditionen und Zinssätze nicht garantiert sind und je nach Marktlage variieren. Ein Ökosystem integrierter „Mini-Apps“ erweitert das Angebot: Dazu gehört unter anderem die Prediction-Market-Plattform Kalshi sowie das Morpho-Protokoll selbst für die Renditesteuerung.
Ein wichtiger Hinweis direkt von World
Bevor man sich von der Reichweite dieses Launches mitreißen lässt, gibt es eine wesentliche Klarstellung, die die offizielle Produktdokumentation ausdrücklich festhält und die jeder Nutzer kennen sollte: Die in World Money gehaltenen Stablecoins sind digitale Assets, keine gesicherten Bankeinlagen. Diese Unterscheidung gilt für alle Stablecoins, gewinnt aber in einer App besondere Bedeutung, die als Alltagsalternative zu traditionellen Bankdienstleistungen positioniert wird. Aus Sicht der BaFin-regulierten Finanzlandschaft in Deutschland, Österreich und der Schweiz ist das eine wesentliche Abgrenzung gegenüber dem durch die Einlagensicherung geschützten Girokonto.
Hinzu kommt, wie erste journalistische Berichte festhalten, dass die Verfügbarkeit in über 150 Ländern keinen einheitlichen Zugang zu allen Funktionen bedeutet: Merkmale und Förderfähigkeit variieren je nach Rechtsordnung erheblich, und wie die Compliance-Anforderungen in den einzelnen Märkten erfüllt wurden, blieb in den ersten offiziellen Mitteilungen unspezifiziert.
World Money im Überblick
Was geplant ist. Quelle: World, The Block, 2026
- Die Reichweite: über 150 Länder, Funktionen variieren je nach Rechtsordnung.
- Die Partner: Stripe, Bridge, Morpho und Mini-Apps wie Kalshi direkt integriert.
- Der Hinweis: Stablecoins in der App sind keine gesicherten Bankeinlagen.
Von der Identität zum Finanzkonto: die entscheidende Abfolge
Der interessanteste Aspekt dieses Launches, der wirklich Aufmerksamkeit verdient, ist die logische Abfolge, die er repräsentiert. World entstand als System, um durch Iris-Scan zu belegen, dass ein bestimmter Nutzer ein echter Mensch und kein Bot ist, ein Thema, das das Unternehmen zunehmend mit der wachsenden Fähigkeit künstlicher Intelligenz verknüpft hat, digitale Falschidentitäten in großem Maßstab zu erzeugen. Mit World Money wird dieser Identitätsnachweis zum Zugangsschlüssel für ein vollständiges Finanzkonto, aufgebaut auf einer Stablecoin-Infrastruktur.
Die Abfolge lässt sich so zusammenfassen: Identität, verifiziert über World ID, schaltet ein self-custodiales Wallet frei, das sich auf Stablecoin-Guthaben stützt, die mit Fiat-Konvertierungsinfrastrukturen wie Stripe und Bridge verbunden sind, bis hin zu vollständigen Finanzdienstleistungen, von verzinstem Sparen bis zu internationalen Überweisungen. Das ist exakt das Muster der stillen Stablecoin-Adoption, das sich bereits beim Launch vergleichbarer Finanzprodukte abgezeichnet hat, bei denen Einlagen automatisch in Stablecoins umgewandelt werden, ohne dass der Nutzer es bemerkt, und bei dem die zugrundeliegende Blockchain vollständig hinter der Nutzererfahrung verschwindet.
Regulatorische Fragen, die nicht zu übersehen sind
Es gibt einen weiteren Grund, diese Entwicklung aufmerksam zu verfolgen, der über die bloße Produktchronik hinausgeht. Bisher war die biometrische Identität von World hauptsächlich mit der Verteilung eines Tokens und der Betrugsprüfung verknüpft. Mit World Money kann dieselbe biometrische Identität zur Identitätsebene für echte Finanzdienstleistungen werden, von Zahlungen bis zum Sparen. Das wirft aus Sicht des BaFin-regulierten Marktes nicht triviale regulatorische Fragen auf: Wie ist ein System zu behandeln, das sensible biometrische Daten mit dem Zugang zu Bank- und Finanzdienstleistungen in globalem Maßstab verknüpft? Die europäische Datenschutz-Grundverordnung (DSGVO) und der AI Act der EU dürften hier relevante Bewertungsrahmen bilden.
Das Phänomen fügt sich in einen breiteren Trend ein, den wir mit wachsender Häufigkeit beobachten: Stablecoins und digitale Zahlungen verschwinden zunehmend aus der vom Endnutzer wahrgenommenen „Krypto“-Oberfläche. Der Nutzer sieht schlicht ein Guthaben, eine Überweisung, eine Zahlung, während im Hintergrund Blockchain und Stablecoins operieren. Ein Muster, das sich bereits im Bereich des privaten Kredits und der Realwirtschaft abzeichnet, weit über den einfachen Handel hinaus.
Das größere Bild
Der Launch von World Money markiert einen potenziell bedeutsamen Moment in der Entwicklung Stablecoin-basierter Finanzinfrastrukturen. Erstmals werden zwei Elemente zusammengeführt, die bis vor Kurzem getrennten Welten anzugehören schienen: biometrische Identitätsverifikation und der Zugang zu vollständigen Finanzdienstleistungen. Ob es sich dabei um eine nützliche, natürliche Evolution handelt, die Menschen ohne Bankkonto Finanzdienstleistungen eröffnet, oder um eine bedenkliche Konzentration sensibler Daten und Finanzmacht in den Händen eines einzigen Projekts, bleibt eine offene und legitim debattierte Frage.
Für Beobachter in der DACH-Region ergeben sich zwei Lektionen. Einerseits bestätigt dieser Launch die Tendenz hin zu immer unsichtbareren Stablecoins, eingebettet in Nutzererfahrungen, die einem normalen Bankkonto ähneln, ohne als Krypto-Produkt erkennbar zu sein. Andererseits stellen Umfang und Geschwindigkeit dieses Rollouts, über 150 Länder bereits am ersten Tag, konkrete Fragen daran, wie Regulierungsbehörden, insbesondere die BaFin und die europäischen Aufsichtsbehörden unter MiCA, ein Produkt behandeln werden, das biometrische Identität und Finanzdienstleistungen in einer bisher nicht dagewesenen Kombination verknüpft. Wie diese Fragen in den kommenden Monaten beantwortet werden, verdient genaue Beobachtung.