Tokenisierte Bankeinlagen sind im Vereinigten Königreich erstmals im echten Interbankenverkehr eingesetzt worden. Lloyds Banking Group, NatWest und Barclays haben zwei reale Hypotheken-Ablösungen abgewickelt, HSBC und zwei weitere Banken haben einen Marktplatz-Zahlungstest durchgeführt. Kein Pilotprojekt auf dem Papier: Die Transaktionen wurden tatsächlich ausgeführt, mit Bankgeld, das denselben rechtlichen Status wie ein gewöhnliches Girokontoguthaben besitzt.

Was diese Meldung von vielen anderen Tokenisierungsnachrichten unterscheidet: Die verwendeten Token repräsentieren keine private Stablecoin, sondern bereits auf einem Bankkonto liegendes Geld mit vollem Einlagenschutz und demselben rechtlichen Rahmen wie ein klassischer Kontosaldo. Wie die Tests im Detail funktionierten, was als nächstes geplant ist, und warum die Nachricht im Zusammenhang mit den gleichzeitigen Entwicklungen auf europäischer Ebene gelesen werden sollte, erläutert dieser Beitrag.
Wie die Tests funktioniert haben
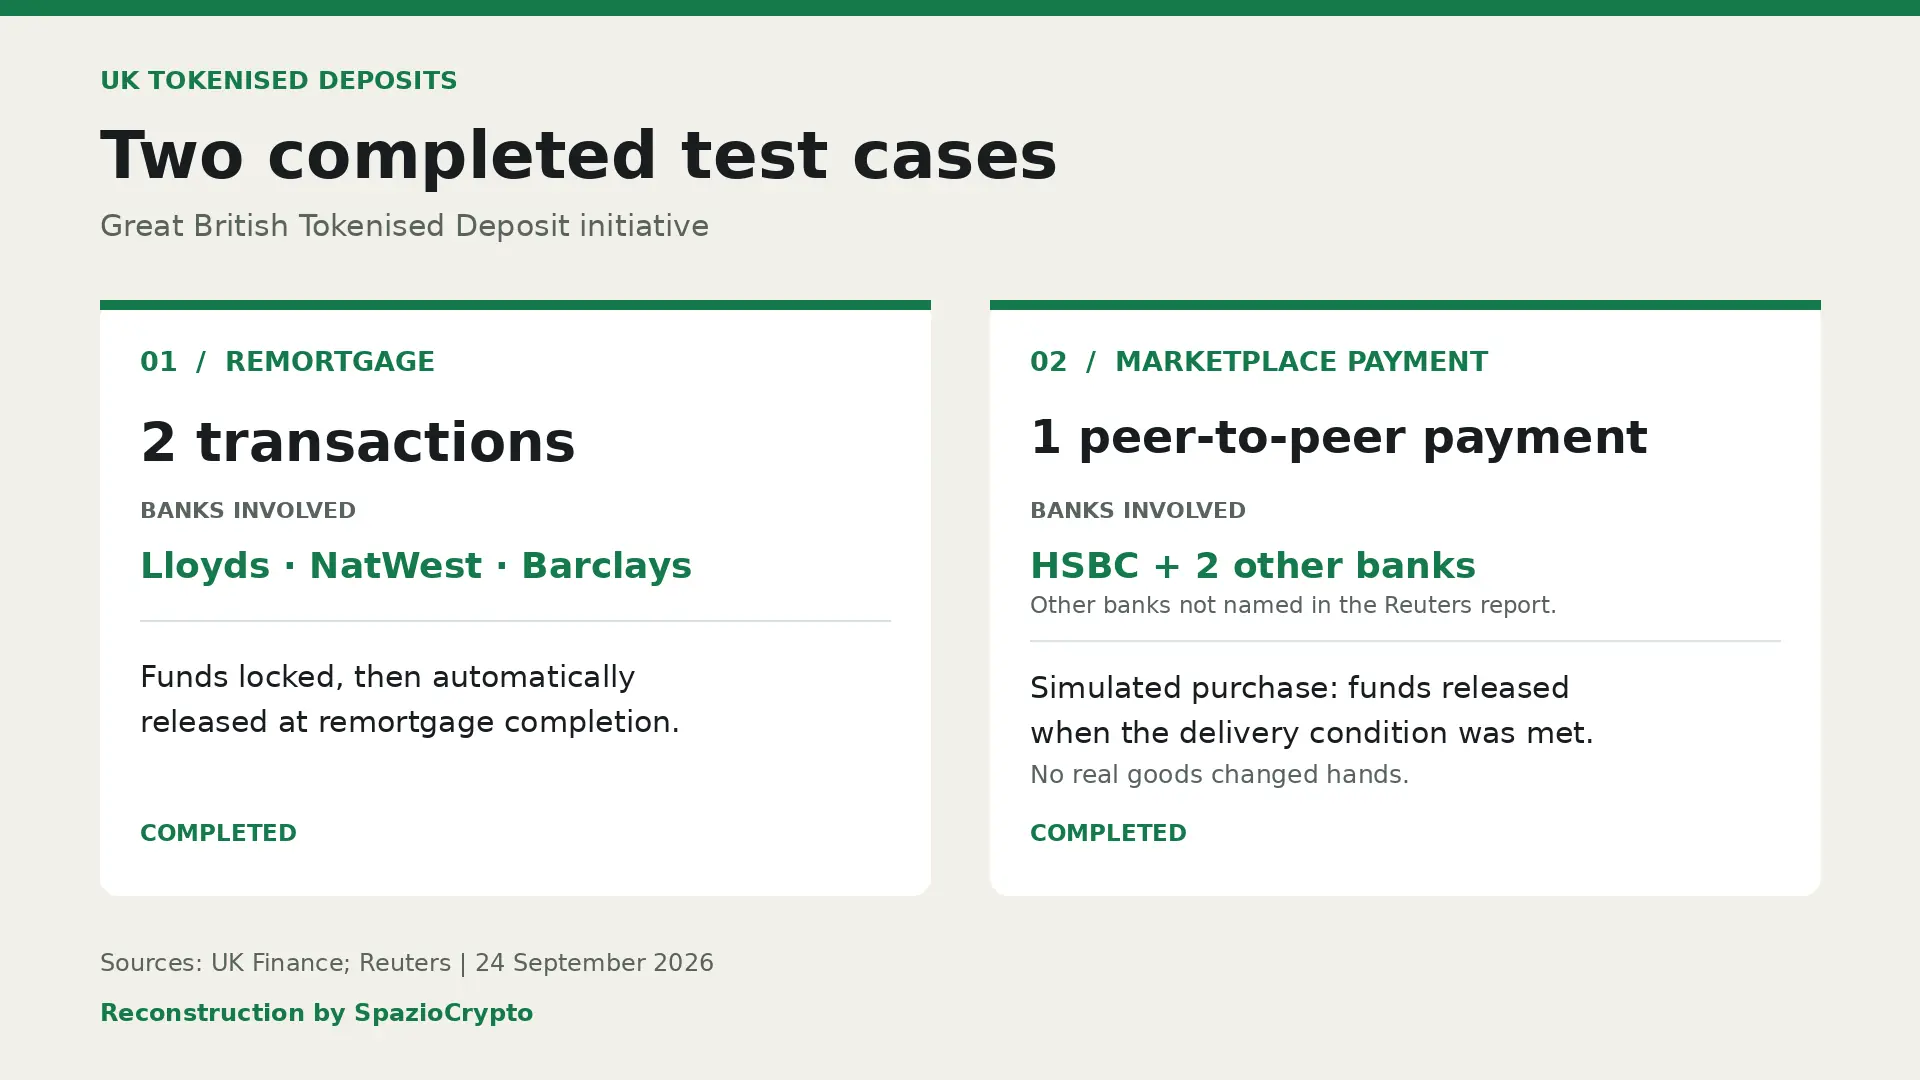
Das Projekt wird vom Branchenverband UK Finance koordiniert und trägt den Namen „Great British Tokenised Deposit“ (GBTD). Insgesamt sind sieben Institute beteiligt: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide und Santander. Die technische Umsetzung verantwortet Quant Network, fachlich begleitet von EY und der Anwaltskanzlei Linklaters. Bei den zwei Hypotheken-Ablösungstests blieben die Gelder so lange gesperrt, bis die Eigentumsübertragung der Immobilie auf der Blockchain bestätigt war. Erst dann wurden die Mittel automatisch zwischen den beteiligten Banken transferiert.
Beim HSBC-geführten Test, der einen Kauf auf einem Online-Marktplatz simulierte, funktionierte der Mechanismus etwas anders. Das System nutzte programmierbare Einlagen, um den Betrag des Käufers auf seinem Konto einzufrieren und erst nach Bestätigung der Warenlieferung an den Verkäufer freizugeben. Auch wenn in diesem simulierten Test kein physisches Gut tatsächlich ausgetauscht wurde, hat das Experiment praxisnah gezeigt, wie programmierbares Bankgeld Betrugsrisiken in Transaktionen senken kann. Statt in isolierten Bankensystemen gefangen zu bleiben, ermöglicht das Modell direkte Transfers zwischen verschiedenen Banken.
Vom Pilotprojekt zur Produktionsinfrastruktur
Das bedeutsamste Detail dieser Meldung betrifft jedoch die nächsten Schritte. Die beteiligten Institute planen nun, eine eigene Gesellschaft und ein formales Governance-Regelwerk zu gründen. Dieser Schritt markiert den Versuch, das Experiment von einem Pilotprojekt in eine echte Produktionsinfrastruktur mit gemeinsamen Regeln und stabiler Governance-Struktur zu überführen. Laut UK Finance planen die beteiligten Banken außerdem, im ersten Quartal 2027 drei handelbare digitale Anleihen zu emittieren und genau dieses tokenisierte Einlagensystem für die Abwicklung zu nutzen.
Der Vollständigkeit halber sei erwähnt: Lloyds hatte tokenisierte Einlagen bereits in einem anderen Kontext erprobt. Im August hatte die Bank drei Live-Transaktionen über das Projekt Agorá der Bank für Internationalen Zahlungsausgleich (BIZ) abgewickelt, das Pfund Sterling, Euro und Schweizer Franken einband und Währungskonvertierung, Zahlung und Abwicklung in einem einzigen Vorgang verknüpfte. Parallel dazu verfolgt die britische Regierung ihr eigenes Projekt für eine digitale Staatsanleihe, deren erste Emission bis Ende des ersten Quartals 2027 über die Orion-Plattform von HSBC erfolgen soll, im Rahmen des von der Bank of England und der britischen Finanzaufsicht verwalteten Digital Securities Sandbox.
Die Tests auf einen Blick
Was abgeschlossen wurde. Quelle: UK Finance, Reuters, 24. September 2026
- Die Tests: 2 Hypotheken-Ablösungen (Lloyds, NatWest, Barclays) + 1 Marktplatz-Test (HSBC und 2 weitere).
- Der Status: gleicher rechtlicher Status wie ein normales Bankguthaben, keine Stablecoin.
- Der nächste Schritt: Gesellschaftsgründung, Governance-Regelwerk, 3 digitale Anleihen im Q1 2027.
Drei Modelle für digitales Geld in einer Woche
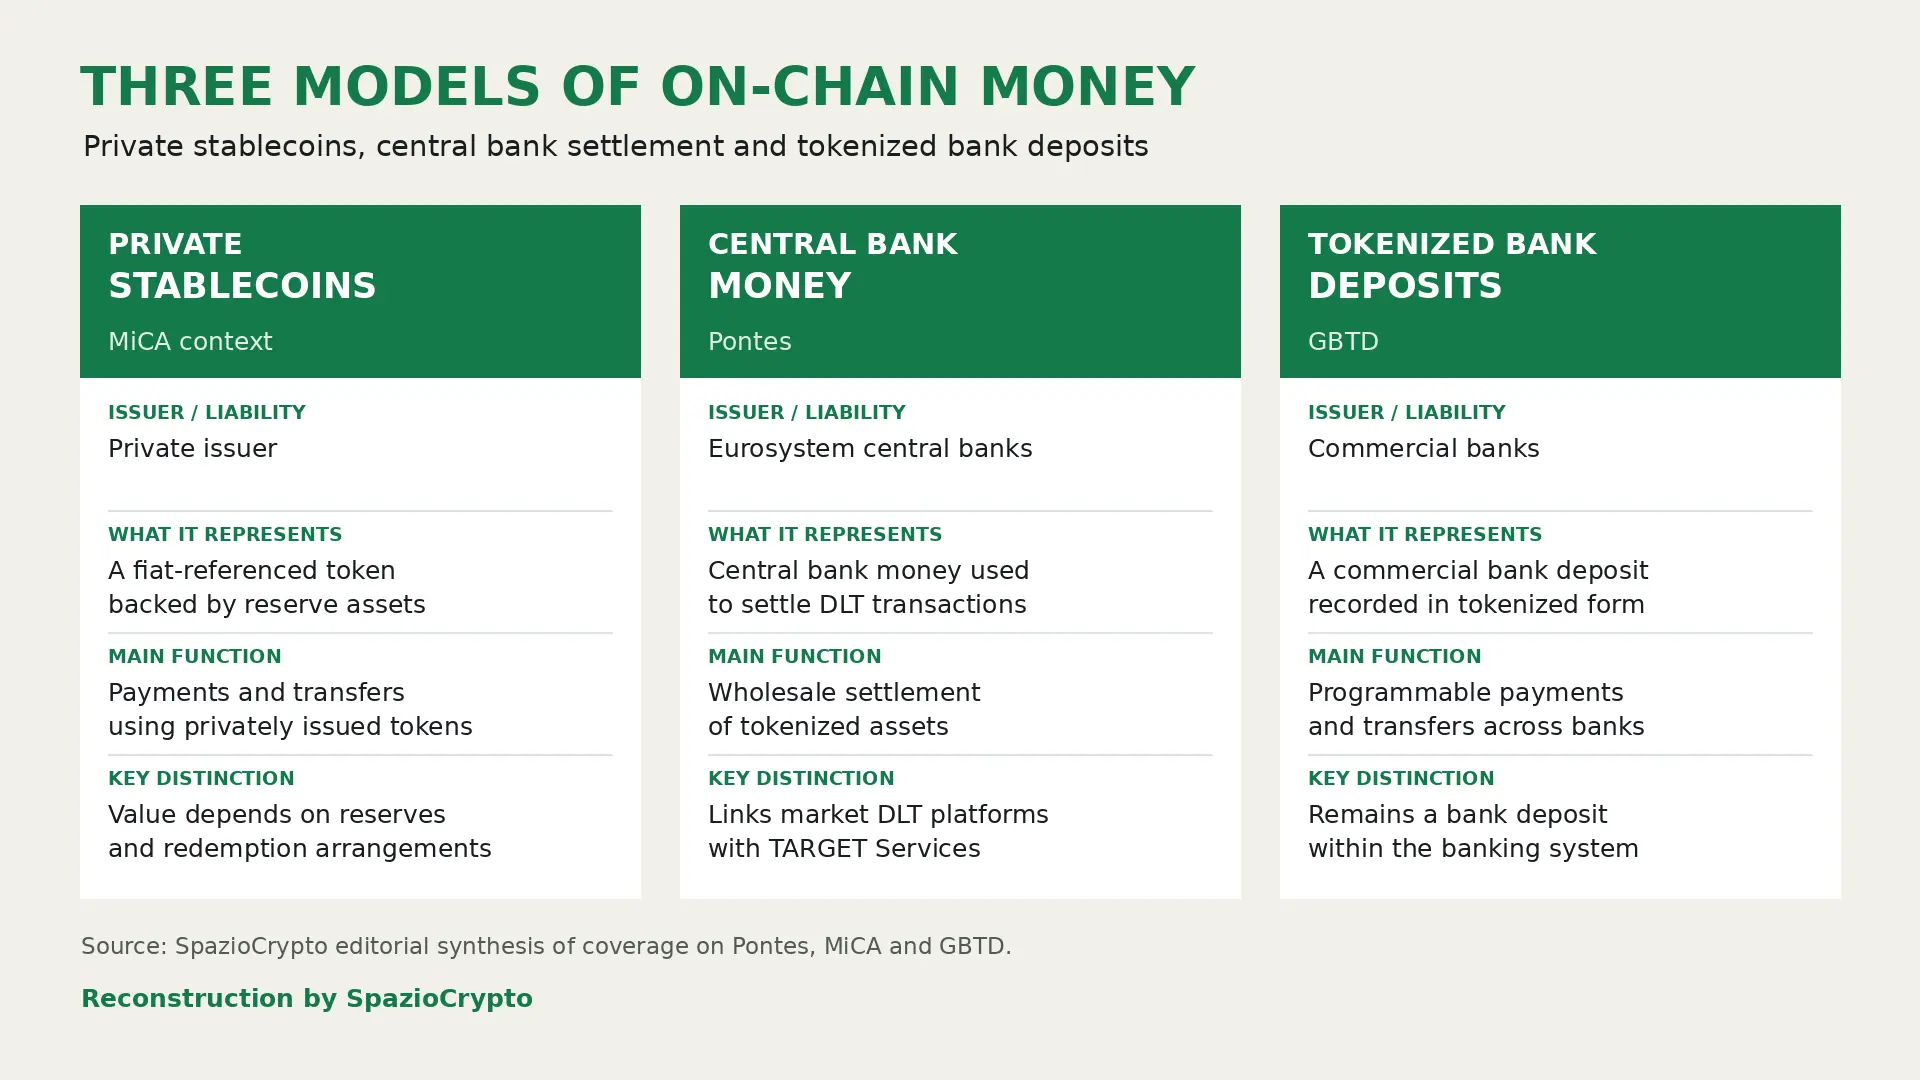
Dieser britische Meilenstein gewinnt zusätzliches Gewicht, wenn man ihn im breiteren Kontext der vergangenen Tage betrachtet. Der europäische Ansatz zum digitalen Geld hat sich in derselben Woche deutlich konkretisiert. Wenige Tage zuvor hatte das Eurosystem die Infrastruktur Pontes in Betrieb genommen, die Zentralbankgeld in die Abwicklung tokenisierter Vermögenswerte einbindet. Kurz darauf hatten die EZB und die nationalen Zentralbanken der EU gefordert, die MiCA-Regeln zu den Reserven privater Stablecoins zu überarbeiten.
 HM Treasury
Im gleichen Zeitraum zeichnen sich auf der Blockchain drei unterschiedliche Modelle digitalen Geldes ab, die parallel existieren: private Stablecoins wie USDC und USDT, herausgegeben von privaten Unternehmen; Zentralbankgeld, das über Infrastrukturen wie Pontes verteilt wird; und nun tokenisierte Einlagen von Geschäftsbanken, die rechtlich identisch mit dem Geld auf einem herkömmlichen Girokonto sind. Die Bank of England hat laut ihren offiziellen Stellungnahmen eine klare Präferenz für Innovation durch tokenisierte Einlagen statt durch private Stablecoins geäußert, weil diese Wahl unmittelbare Folgen für die Kreditvergabe und die monetäre Souveränität hat.
Das größere Bild
Die entscheidende Frage ist heute nicht mehr „Blockchain gegen Banken“, dieses Framing hat die Realität längst überholt. Was diese Entwicklungen der vergangenen Wochen wirklich aufwerfen, ist eine andere: Welche Art von Geld wird sich auf der Blockchain durchsetzen, und wer wird es kontrollieren? Private Emittenten, Zentralbanken oder die Geschäftsbanken, die seit jeher die Einlagen der Bürger verwalten? Jedes Modell hat unterschiedliche Konsequenzen für Finanzstabilität, monetäre Souveränität und die Kreditvergabekapazität des Bankensystems, ein Thema, das auch die Entwicklungen in Deutschland und Europa unmittelbar betrifft, etwa mit Blick auf Projekte wie die von UniCredit und BlockInvest.
Für Beobachter ergibt sich daraus eine doppelte Erkenntnis. Dass vier der größten britischen Banken bereits reale Transaktionen abgewickelt haben, keine Labortests, sondern echte Geschäftsvorgänge, belegt laut Berichten von The Block und CoinDesk, dass die Tokenisierung von Geschäftsbankgeld keine akademische Theorie mehr ist. Welches Modell sich letztlich durchsetzt, ob private Stablecoins, Zentralbankgeld oder tokenisierte Bankeinlagen, oder wahrscheinlich eine Kombination aller drei je nach Anwendungskontext, bleibt eine der offensten und folgenreichsten Fragen für die Zukunft des globalen Finanzsystems. Es lohnt sich, die Konkurrenz oder Koexistenz dieser drei Modelle in den nächsten Monaten aufmerksam zu verfolgen. Einen guten Einstieg bietet unsere Übersicht zu Kryptowährungen und ihrer Funktionsweise.