Am 20. Oktober 2026 hat die FINMA den ersten öffentlichen Schweizer Bitcoin-ETF genehmigt: einen börsengehandelten Fonds, der direkt in Bitcoin investiert. Es handelt sich um eine tatsächliche Regulierungsentscheidung, nicht um die Ankündigung eines geplanten Projekts. Die Schweizer Aufsichtsbehörde stellt die Entscheidung als einen Schritt dar, der Privatanlegern den Zugang zu einem Fonds schweizerischen Rechts mit direktem Bitcoin-Engagement ermöglicht. Dem grünen Licht gehen jedoch klare Auflagen zu Verwahrung, Transparenz und Risikobewertung voraus.
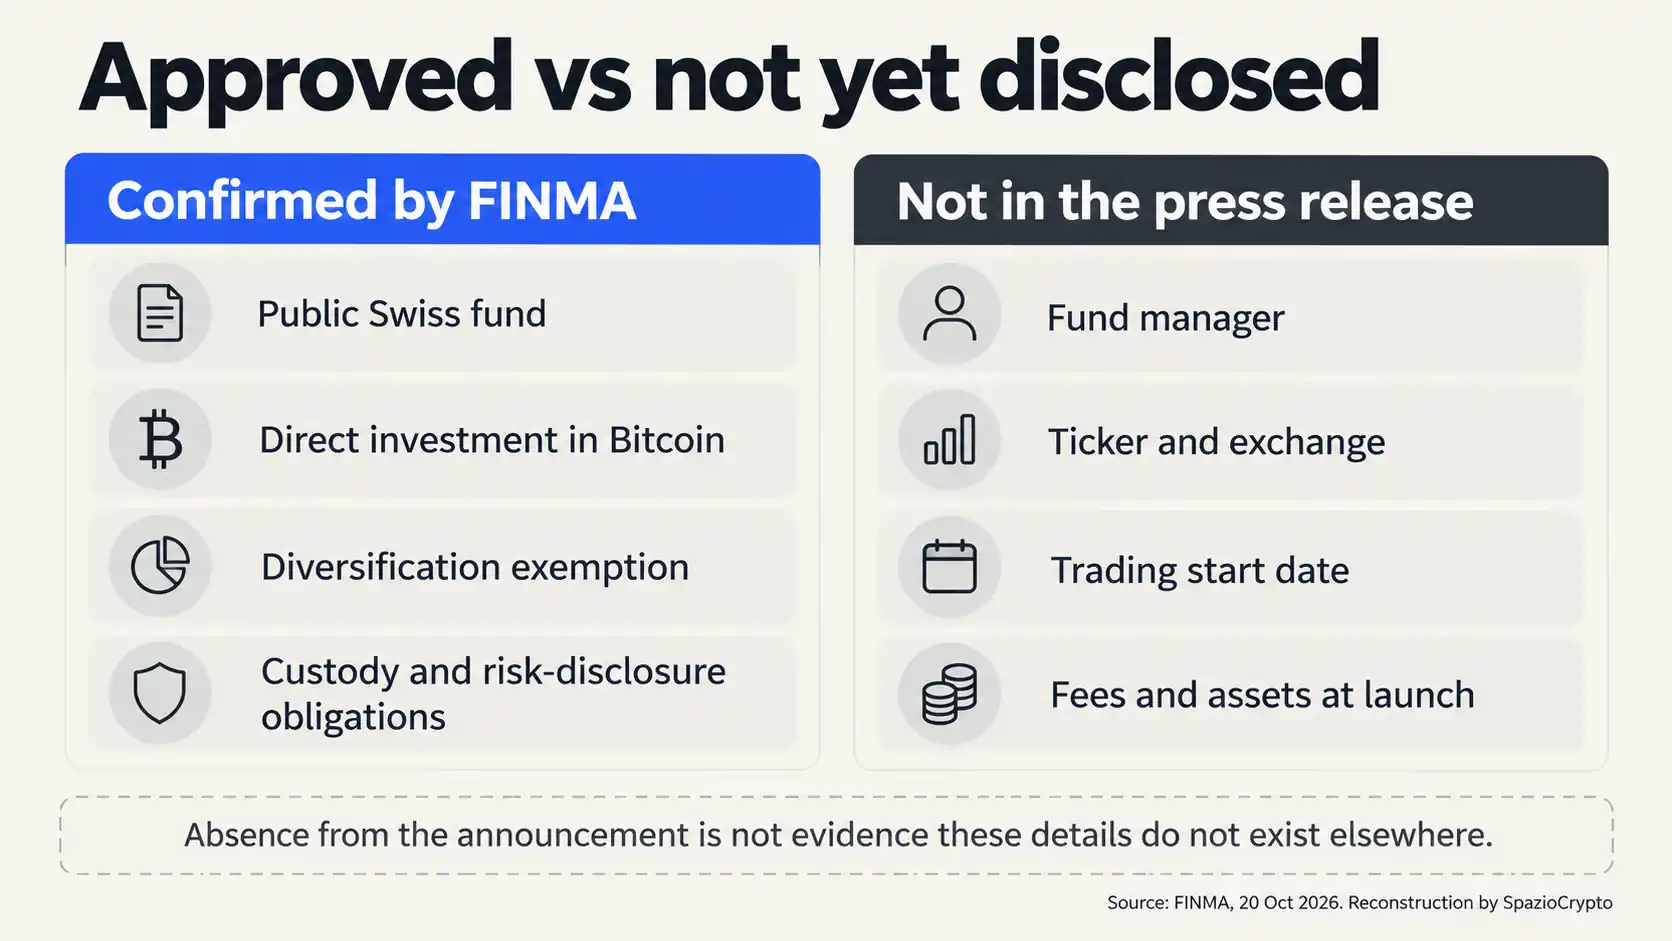
Die FINMA-Mitteilung benennt weder den Fondsmanager noch das Ticker-Symbol, den Börsenplatz oder den Handelsbeginn. Genehmigung und Markteinführung sind zwei voneinander getrennte Schritte. Ohne die Fondsdokumentation lassen sich Gebühren, Anfangsvermögen oder genaue Replikationsmethoden nicht angeben, abgesehen von der vom Regulator bestätigten Direktanlage in Bitcoin.
Was genau wurde genehmigt
Die FINMA spricht ausdrücklich von einem öffentlichen, börsengehandelten Fonds, der direkt in Bitcoin investiert. Nach Schweizer Recht gehört das Produkt zur Kategorie deranderen Fonds für alternative Anlagen“, für die die Behörde ein besonderes Risiko hervorhebt. Diese Einordnung ist wichtig: Die Genehmigung macht Bitcoin nicht zu einem risikoarmen Instrument und setzt das Produkt nicht automatisch einem herkömmlichen diversifizierten Aktien- oder Rentenfonds gleich.
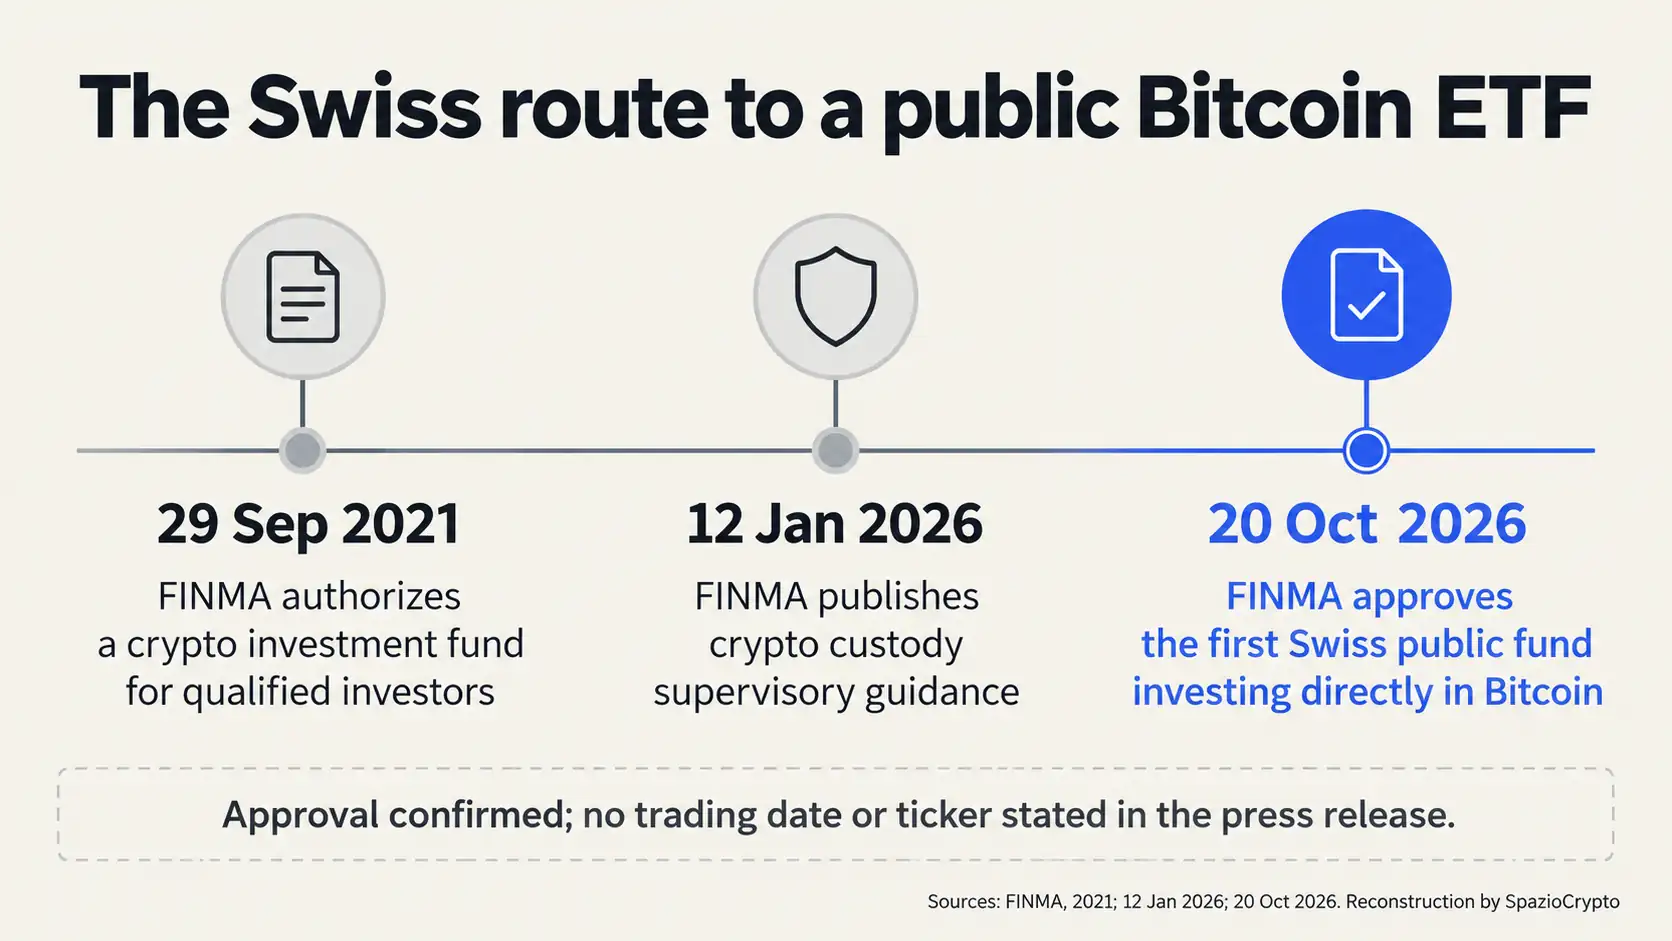
Die eigentliche Neuerung betrifft vor allem den Anlegerkreis. Im September 2021 hatte die FINMA bereits einen Schweizer Fonds genehmigt, der qualifizierten Anlegern vorbehalten war und hauptsächlich in einen Kryptowährungskorb investierte. Jener Vorgänger war kein Spot-ETF auf einen einzigen Vermögenswert, der für die breite Öffentlichkeit zugänglich gewesen wäre. Die Entscheidung vom 20. Oktober erweitert damit eine konkrete regulatorische Möglichkeit, ohne die Unterschiede zwischen den Fondskategorien aufzuheben.
Das Wort „erster“ ist in diesem Rahmen zu lesen: erster öffentlicher Schweizer börsennotierter Fonds, der direkt in Bitcoin investiert und von der FINMA zugelassen wurde. Es bedeutet weder das erste weltweit gelistete Produkt noch das erste in der Schweiz verfügbare Bitcoin-Finanzinstrument überhaupt. Auf dem Schweizer Markt existieren seit Längerem andere Strukturen, darunter ETPs, deren Rechtsform und Anlegerschutz sich unterscheiden können.
Warum eine Ausnahmeregelung zur Diversifizierung nötig ist
Ein Fonds, der sein Vermögen auf Bitcoin konzentriert, stößt auf ein offensichtliches Problem: Es gibt nur einen einzigen Basiswert. Die allgemeinen Vorschriften zur Risikostreuung wurden nicht für eine solche Konzentration entworfen. In seiner Mitteilung erklärt die FINMA, dass sie eine Ausnahme von den geltenden Diversifizierungsregeln gewährt hat, und verweist dabei auf die vergleichsweise lange Handelshistorie von Bitcoin sowie auf dessen gegenüber anderen Kryptowährungen deutlich höhere Handelsvolumina.
Dieser Schritt ist keine Aussage über die Preisstabilität. Er bedeutet, dass die Behörde eine besondere Anlagestruktur unter bestimmten Bedingungen zugelassen hat, wobei die damit verbundenen Risiken den Anlegern klar erklärt werden müssen. Ein liquider Markt schließt abrupte Kursrückgänge, Verluste in Stressphasen oder Abweichungen zwischen Kaufpreis und Fondsvermögenswert nicht aus.
Die FINMA hält ausdrücklich fest, dass das investierte Kapital auch beim Erwerb eines genehmigten ETFs einen erheblichen Teil seines Werts verlieren kann. Die Ausnahmeregelung zur Diversifizierung ermöglicht das Produkt in seiner genehmigten Form; sie beseitigt nicht die Risikokonzentration auf Bitcoin.
Verwahrung als zentrales Thema
Die Direktanlage in Bitcoin erfordert eine Infrastruktur, die den sicheren Schutz des zugrunde liegenden Vermögens gewährleistet. In seiner Entscheidung vom 20. Oktober verweist die FINMA auf ihre Aufsichtsmitteilung 01/2026 vom 12. Januar 2026, die der Verwahrung von Kryptowerten gewidmet ist. Das Dokument unterscheidet zwischen technologischen Risiken, etwa der Kompromittierung privater Schlüssel und Cyberangriffen, sowie rechtlichen Risiken im Zusammenhang mit dem Verwahrer und dessen möglicher Insolvenz.
Bei Schweizer kollektiven Kapitalanlagen obliegt die Verwahrung des Fondsvermögens grundsätzlich einer Schweizer Depotbank. Die Übertragung auf einen Dritten ist unter Aufsichts- und Vermögensschutzauflagen möglich. Besonders hervorgehoben werden dabei der adäquate Schutz im Fall einer Insolvenz des Verwahrers sowie eine sorgfältige Prüfung einer allfälligen Auslandsverwahrung. Das entspricht den Anforderungen, die auch BaFin-regulierte Produkte in Deutschland kennen, wenngleich die FINMA-Regeln im Schweizer Rechtsrahmen verankert sind.
Aus der Mitteilung lässt sich allerdings nicht ableiten, welchen konkreten Verwahrer oder welches technische Modell der neue ETF nutzt. Diese Angaben erfordern den Prospekt und die vollständige Fondsdokumentation. Eine regulierte Verwahrung reduziert bestimmte operationelle und rechtliche Risiken, hebt jedoch die Kursschwankungen von Bitcoin nicht auf.
Pflichten beim Vertrieb an Privatanleger
Die FINMA besteht auf den Verhaltensregeln des Schweizer Finanzdienstleistungsgesetzes (FIDLEG). Intermediäre, die kryptobezogene Instrumente anbieten, müssen verständliche Informationen über Volatilität, Verlustrisiken und Produkteigenschaften bereitstellen. Wo vorgeschrieben, müssen sie zudem besonders sorgfältig prüfen, ob das Produkt für den jeweiligen Kunden geeignet oder angemessen ist.
Dieser Schutz greift vor dem Kauf. Die Idee dahinter: Das Label „ETF“, das dem Publikum vertraut ist, soll nicht dazu verleiten, das Risiko des Basiswerts zu unterschätzen. Ein Fonds vereinfacht zwar den Weg zum Bitcoin-Engagement, macht die Rendite jedoch nicht vorhersehbar und schützt das Kapital nicht automatisch vor einem Markteinbruch.
Das Produktdokument wird daher entscheidend sein. Es wird zeigen, wie viel die Haltung von Anteilen kostet, wie der Fondsvermögenswert berechnet wird, welche Verwahrungsrisiken benannt werden und welche Akteure die operative Verantwortung tragen. Die offizielle Mitteilung bestätigt die Genehmigung der Kategorie und des ersten Fonds, jedoch nicht die Gesamtheit seiner kommerziellen Bedingungen.
ETF, ETP und ETN: ein wichtiger Unterschied
Konkret: in der europäischen Diskussion werden die Kürzel ETF, ETP und ETN häufig als Synonyme verwendet. Das sind sie nicht zwingend. Ein ETF ist ein Fonds; ein ETN kann ein Schuldtitel sein, dessen Rendite von einem Basiswert abhängt, wobei zusätzlich das Struktur- und Emittentenrisiko eine Rolle spielt. Die FINMA-Ankündigung betrifft einen Schweizer Fonds. Sie erlaubt es nicht, jedes Bitcoin-Zertifikat oder jede börsennotierte Note als „ETF“ zu bezeichnen.
Der Unterschied ist auch bei bereits bestehenden Produkten konkret spürbar. SpazioCrypto hat die Bitcoin- und Ether-ETNs dokumentiert, die BNP Paribas an französische Privatanleger vertreibt, sowie die fünf Krypto-ETPs, die Bitwise an der Borsa Italiana eingeführt hat. Sie sind Beispiele für den finanziellen Zugang zu Kryptowährungen, aber die Struktur jedes einzelnen Produkts muss separat analysiert werden.
Auch der Leitfaden zu gehebelten Krypto-ETFs (2x und 3x) zeigt, warum die Produktform und die Replikationsmethode mindestens so wichtig sind wie die Kenntnis des Basiswerts. Der neue FINMA-Fonds wird nicht als gehebeltes Instrument beschrieben und sollte nicht mit Eigenschaften anderer Produkte in Verbindung gebracht werden.
Was bekannt ist und was noch geklärt werden muss
Bestätigt: Die FINMA hat am 20. Oktober 2026 den ersten öffentlichen Schweizer ETF genehmigt, der direkt in Bitcoin investiert. Dabei wurde eine Ausnahme von den geltenden Diversifizierungsanforderungen gewährt, verbunden mit Auflagen zu Verwahrung, Verhalten und Transparenz.
Nicht angegeben: Fondsname, Emittent oder Manager, Ticker, Börse, Handelsstart, Gebühren und anfängliche Vermögenswerte. Auch eine eventuelle Vermarktung in Deutschland, Österreich, der Schweiz oder anderen EU-Ländern ist der Mitteilung nicht zu entnehmen.
Zu beobachten: Veröffentlichung des Prospekts, Benennung der Depotbank, tatsächliche Handelsmodalitäten und Inhalt der Anlegerwarnung.
Die größere Einordnung
Unsere Einschätzung: Die Schweizer Entscheidung markiert vor allem eine Trennlinie zwischen Zugang und Schutz. Ein Regulator kann einen öffentlichen Fonds mit Bitcoin-Konzentration genehmigen, wenn er die geforderten Schutzmechanismen für ausreichend hält. Er muss aber ausdrücklich festhalten, dass der Basiswert volatil bleibt und Verluste erheblich sein können. Das ist die zentrale Nuance der Mitteilung vom 20. Oktober. Für DACH-Anleger gilt zudem: Die Schweiz steht außerhalb der EU und damit außerhalb des MiCA-Rahmens. Ob und wie das Produkt grenzüberschreitend vertrieben werden darf, hängt von weiteren regulatorischen Schritten ab.
Die nächste überprüfbare Tatsache wird keine Bitcoin-Preisprognose sein. Es wird die Veröffentlichung der Fondsdokumente sein, die zeigt, ob die operativen Bedingungen dem Umfang der Genehmigung entsprechen. Bis dahin gilt: Es handelt sich um eine wichtige, klar begrenzte regulatorische Freigabe. Kein ETF, der bereits überall käuflich wäre.
Quellen
- FINMA, offizielle Mitteilung, 20. Oktober 2026.
- FINMA, Aufsichtsmitteilung 01/2026, Verwahrung von Kryptowerten, 12. Januar 2026.
- FINMA, frühere Genehmigung eines Kryptofonds für qualifizierte Anleger, 29. September 2021.