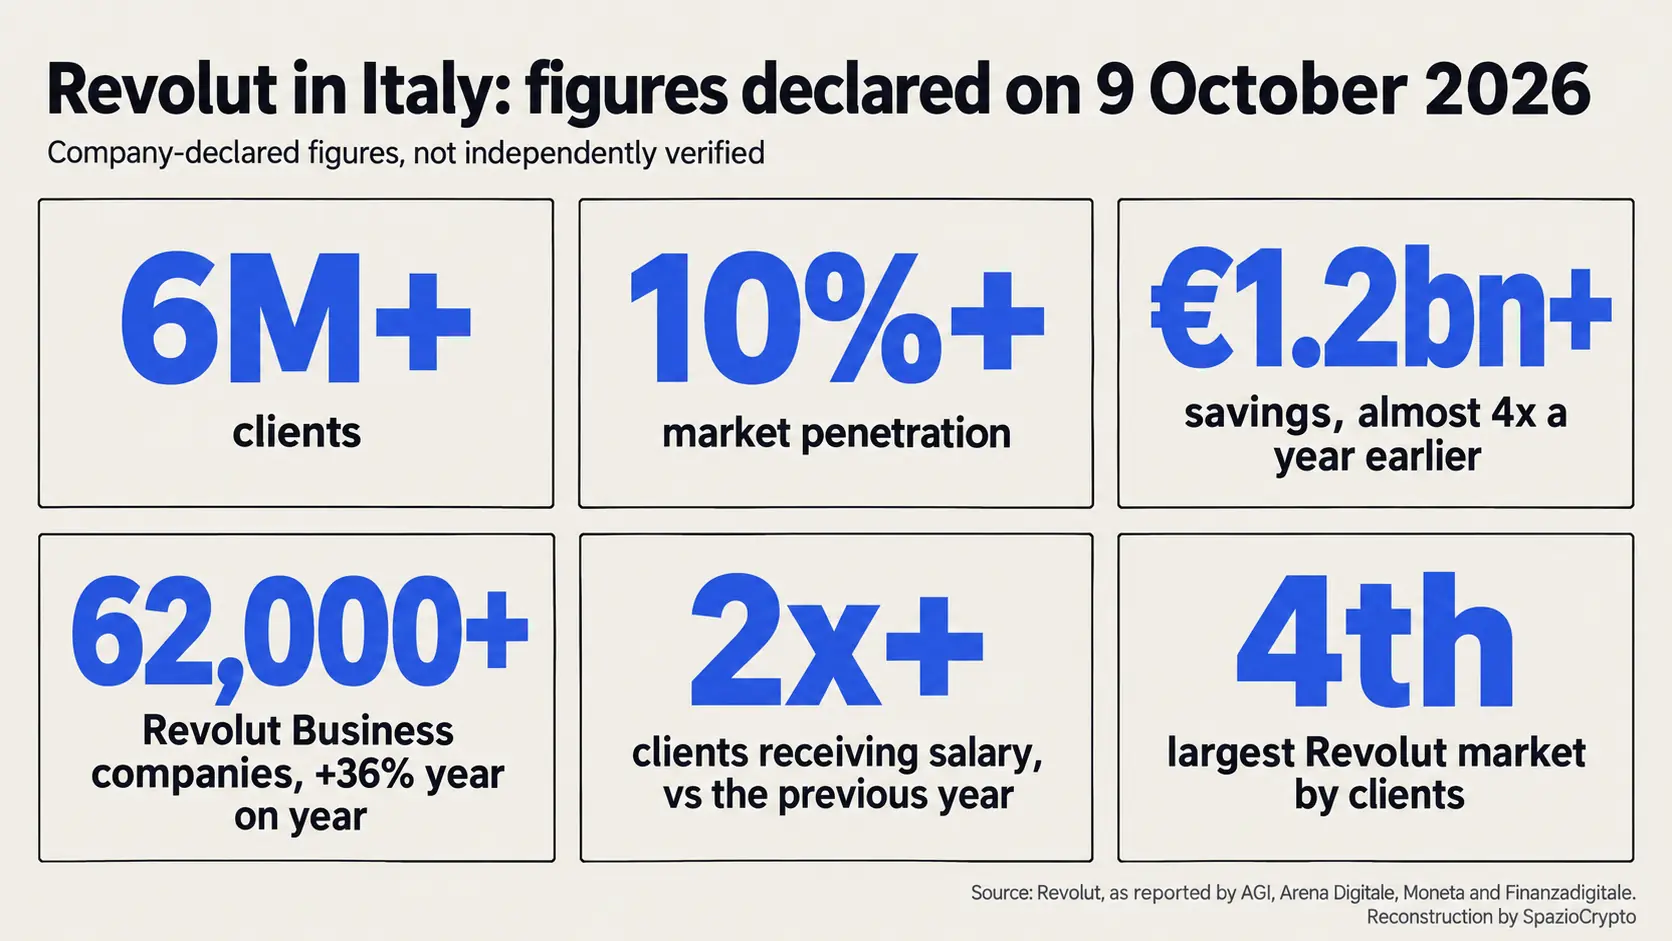
Revolut hat in Italien die Marke von 6 Millionen Kunden überschritten, laut einer Pressemitteilung vom 9. Oktober 2026. Italien ist damit der vierte Markt des Unternehmens nach Kundenzahl. Diese Meldung ist eine Nachricht aus der Welt der Digitalbanken, nicht aus dem Krypto-Segment: Die Zahlen beziehen sich auf Konten, Gehaltseingänge, Ersparnisse und Zahlungen. Wie viele dieser Kunden tatsächlich Kryptowährungen nutzen, verrät die Mitteilung nicht. Wir lesen diesen Datenpunkt daher als Kennzahl zur Verbreitung einer Banking-App, die unter anderem auch Krypto anbietet, nicht als Indikator für Krypto-Adoption.
Laut Revolut liegen die Ersparnisse der Kunden bei über 1,2 Milliarden Euro, fast viermal so viel wie vor einem Jahr. Die Marktdurchdringung überschreitet laut Unternehmensangaben die 10-Prozent-Marke. Mehr als 62.000 Unternehmen nutzen Revolut Business in Italien, ein Wachstum von 36 % im Jahresvergleich, und die Zahl der Kunden, die ihr Gehalt auf das Revolut-Konto einzahlen lassen, hat sich mehr als verdoppelt. Im Jahr 2026 kamen zudem die Zahlung der F24-Steuerformulare und die SEDA-Integration hinzu. Alle Zahlen stammen aus der Pressemitteilung der Gesellschaft und den sie aufgreifenden Medienberichten. Unabhängige Drittbestätigungen liegen uns nicht vor.
Die Zahlen im Einzelnen
Zur Kundenzahl: Die Pressemitteilung spricht von einer Million neuer Kunden gegenüber den fünf Millionen, die Revolut Anfang 2026 erreicht hatte. Die Zeitangabe stimmt allerdings nicht mit anderen Quellen überein. Revolut hatte die Fünf-Millionen-Marke am 28. Mai bekannt gegeben und sich damals als fünftgrößte italienische Bank nach Kundenzahl bezeichnet, mit dem Ziel, innerhalb von zwölf Monaten unter die Top drei zu kommen. Seitdem sind gut vier Monate vergangen, was einem Wachstum von rund 20 % auf einer Basis von fünf Millionen Kunden entspricht. Der Vergleich zwischen Kunden einer Digitalbank und denen einer traditionellen Bank ist zudem mit Vorsicht zu genießen, da ein einheitliches Zählkriterium nicht vorliegt.
Die Spareinlagen sind der interessanteste, aber auch am wenigsten präzise definierte Datenpunkt. Berichte wie jener von Finanzadigitale sprechen von einem Anstieg um 288 %, ohne zu klären, ob nur Einlagen oder auch Sparprodukte eingerechnet sind. Teilt man den Betrag von 1,2 Milliarden Euro durch 6 Millionen Kunden, ergibt sich ein Richtwert von rund 200 Euro pro Kopf, das ist eine eigene Berechnung und kein offiziell ausgewiesener Durchschnittssaldo. Sie zeigt jedoch, dass das Sparvolumen gemessen an der Kundenbasis bisher überschaubar bleibt.
Der Gehaltsdatenpunkt ist ebenfalls relativ: Kunden, die ihr Gehalt über Revolut empfangen, haben sich „mehr als verdoppelt“, Finanzadigitale beziffert den Zuwachs auf +116 % in den letzten zwölf Monaten, absolute Zahlen fehlen aber. Bei Unternehmen überschreitet Revolut Business 62.000 Kunden in Italien und ist damit laut eigenen Angaben der EU-Markt mit den meisten neuen Business-Kunden im vergangenen Jahr, nach dem Vereinigten Königreich insgesamt. Auch die Nutzerzahl von Revolut Pay hat sich nahezu vervierfacht.
F24 und SEDA: Funktionen eines Hauptkontos
Die beiden Neuerungen des Jahres 2026 folgen einer gemeinsamen Logik. Das F24-Formular ermöglicht die Zahlung von Steuern und Sozialabgaben direkt aus der App, zunächst für Privatpersonen, inzwischen auch für Unternehmen. SEDA steht für SEPA-compliant Electronic Database Alignment, ein optionaler Dienst der ABI, der das SEPA-Lastschriftverfahren ergänzt und den Austausch von Mandatsinformationen vor der ersten Abbuchung ermöglicht. Laut Arena Digitale, das die Pressemitteilung aufgreift, erlaubt SEDA die Verwaltung wiederkehrender Zahlungsverpflichtungen direkt über das Revolut-Konto. Das sind Funktionen einer Bank, die zum zentralen Konto werden will, über das Steuern, Versorgungsleistungen und Ratenzahlungen laufen, und sie decken sich mit dem erklärten Ziel von Nicola Vicino, dem General Manager der italienischen Niederlassung von Revolut Bank UAB: „Wir wollen, dass Revolut die erste Bank in Italien wird.“
Ein Vorbehalt zu SEDA: Finanzadigitale berichtete, dass eine Seite des Revolut-Hilfezentrums noch von einer laufenden Integration sprach, mit möglichen Problemen bei einigen italienischen Anbietern. Diese Seite konnten wir nicht mehr auffinden, daher lässt sich der Betriebsstatus von SEDA derzeit nicht abschließend beurteilen.
Sechs Millionen Kunden sind keine sechs Millionen Krypto-Nutzer
Die Pressemitteilung enthält keinerlei Daten zu Kryptowährungen: keine Angaben, wie viele italienische Kunden Krypto nutzen, halten oder in welchem Umfang. Die Trennung beider Bereiche hilft auch dabei zu verstehen, wer was anbietet. Die Bankdienstleistungen in Italien laufen über die italienische Niederlassung von Revolut Bank UAB, der litauischen Bank. Laut unserem Artikel zur französischen Banklizenz werden die italienischen Kunden schrittweise zur neuen Revolut Bank S.A. überführt. Krypto wird von einer anderen Gesellschaft angeboten, der Revolut Digital Assets Europe Ltd mit Sitz in Zypern, die laut Revolut-Hilfezentrum als Anbieter von Krypto-Asset-Dienstleistungen nach MiCA zugelassen ist, unter der Aufsicht der Cyprus Securities and Exchange Commission, und eine Niederlassung in Mailand unterhält. Nach Ende der MiCA-Übergangsphase zum 1. Juli 2026 operiert das Krypto-Angebot der App in diesem regulatorischen Rahmen.
Das Krypto-Angebot für italienische Nutzer hat sich in den letzten Wochen eher verkleinert als erweitert. Revolut hat USDT im Europäischen Wirtschaftsraum und in der Schweiz eingestellt: Die Frist zum Verkauf oder zur Übertragung des Tokens lief am 31. August ab, weil das Unternehmen die MiCA-Anforderungen für Stablecoins als nicht erfüllt ansieht. EURR, die euro-denominierte Stablecoin der eigenen App, ist dagegen nur in Dänemark, Polen und Portugal verfügbar. Für DACH-Kunden, wie für Kunden in Italien, ist EURR noch nicht zugänglich. Beide Fälle zeigen, wie eine große Kundenbasis und ein regulatorischer Rahmen, der vorschreibt, was angeboten werden darf, in der Praxis aufeinandertreffen.
Kontext: Digitale Zahlungen bereits etabliert
Das Wachstum vollzieht sich in einem Land, in dem kontaktloses Zahlen bereits Alltag ist. Laut Daten der Banca d'Italia, die wir in unserem Artikel zu digitalen Zahlungen in Italien ausgewertet haben, erfolgen 88 % der Kartenzahlungen am POS kontaktlos, und etwa ein Viertel aller physischen Transaktionen wird per Smartphone oder Smartwatch abgewickelt. Bargeld bleibt gemessen an der Transaktionszahl das meistgenutzte Zahlungsmittel im Handel. Unsere Einschätzung: Eine Digitalbank wächst leichter dort, wo das Nutzerverhalten bereits umgeschlagen ist. Aus der Pressemitteilung lässt sich dieser Effekt nicht direkt ablesen.
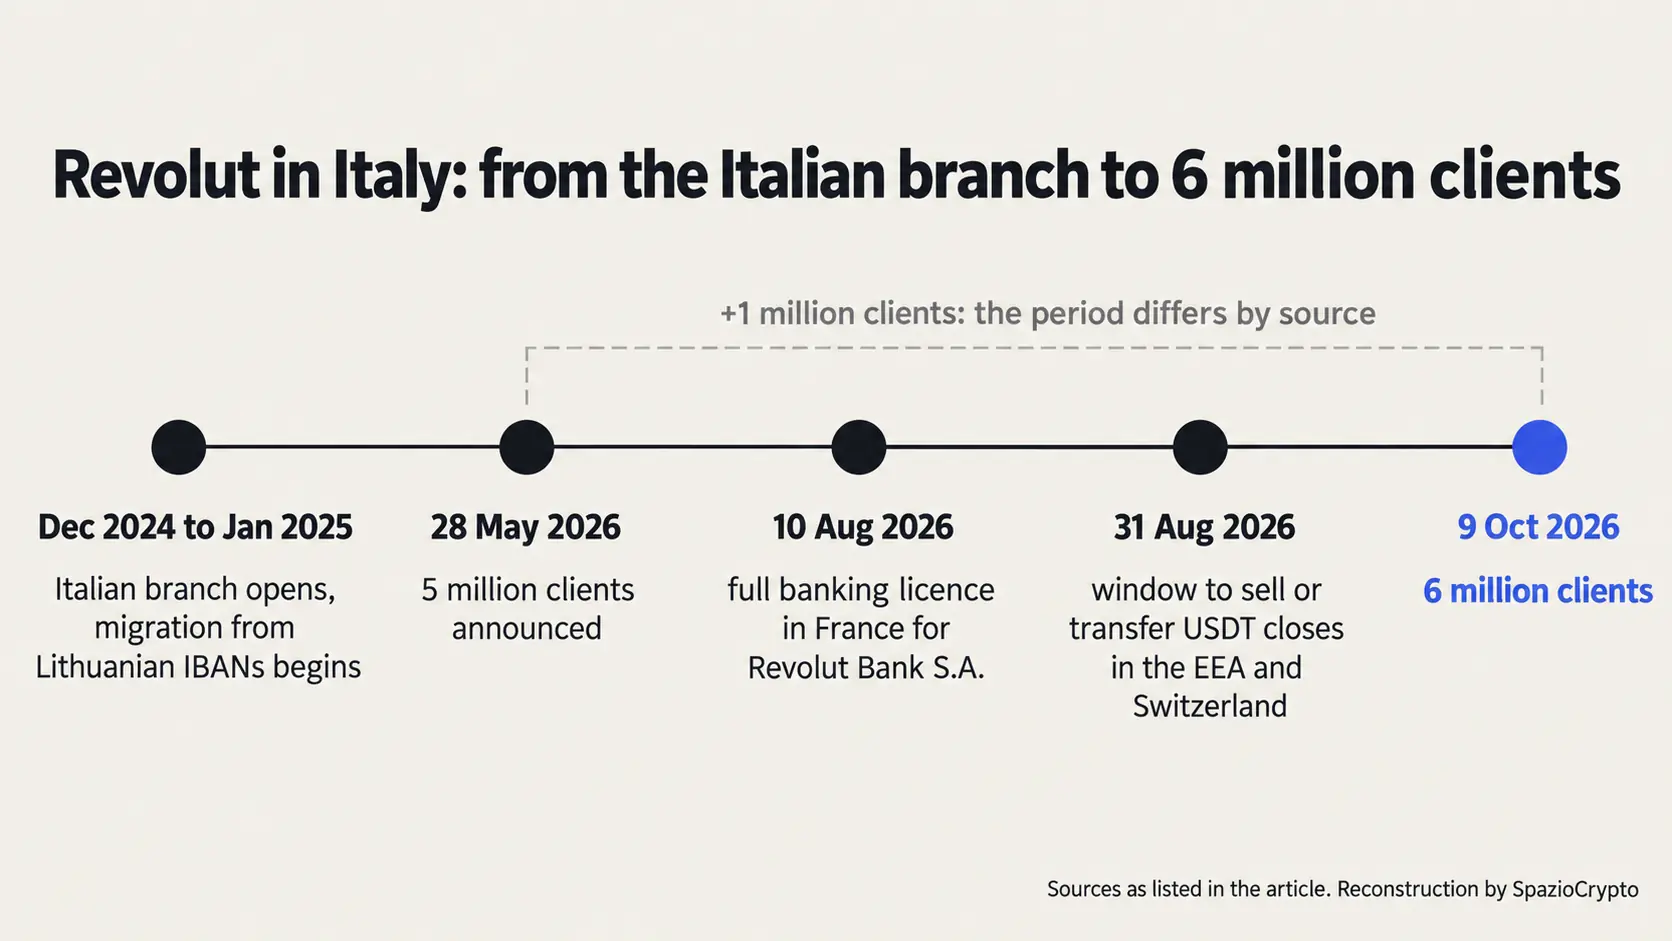
Revolut in Italien: Kurzüberblick
Was angekündigt wurde, was nicht. Quellen: Pressemitteilung von Revolut, aufgegriffen von AGI, Arena Digitale, Moneta und Finanzadigitale
- Angekündigt von Revolut: über 6 Millionen Kunden, vierter Markt nach Kundenzahl, Marktdurchdringung über 10 %, Ersparnisse über 1,2 Mrd. Euro, über 62.000 Unternehmen (+36 %), mehr als doppelt so viele Gehaltseingänge, F24 und SEDA im Jahr 2026.
- Nicht angegeben: Krypto-Daten, Zusammensetzung der 1,2 Mrd. Euro, aktive Kunden, absolute Zahl der Kunden mit Gehaltseingang und genauer Zeitraum des +1-Million-Wachstums.
- Im Blick behalten: Krypto-Nutzung durch italienische Kunden, Einführung von EURR in Italien, Übergang zur französischen Bank und Betriebsstatus von SEDA.
Die größere Einordnung
Diese Meldung zeigt, wohin sich der Wettbewerb zwischen Banken verschiebt: vom geöffneten Konto hin zum Konto, das das Gehalt empfängt, Steuern zahlt und Lastschriften verwaltet. Revolut gibt offen an, die Nummer eins unter den Banken in Italien werden zu wollen, und die für die Ankündigung gewählten Indikatoren, nämlich Gehaltseingänge, F24, SEDA und Unternehmenskunden, weisen in diese Richtung. Krypto taucht dabei nicht auf. Das deckt sich mit unserer Lesart der Fälle USDT und EURR: Wenn Krypto und Stablecoins in eine Banking-App eingebettet werden, hängt ihre Bedeutung stärker von regulatorischen Rahmenbedingungen wie MiCA und Produktentscheidungen ab als von der schieren Größe der Kundenbasis.
Die konkreten Signale, die es zu beobachten gilt: Daten von Revolut oder einer Aufsichtsbehörde zur Krypto-Nutzung der italienischen Kundschaft, der Einführungstermin von EURR in Italien, der Fortschritt beim Übergang zur französischen Bank, eine Bestätigung des SEDA-Betriebs und eine aktualisierte Platzierung im Ranking der italienischen Banken nach Kundenzahl. Solange diese Informationen fehlen, belegen die sechs Millionen Kunden die Stärke einer Banking-App, nicht die Verbreitung von Kryptowährungen.