Laut DeFi Rate wurden im Oktober auf dem internationalen Markt von Polymarket Kontrakte im Nominalwert von 5,3 Milliarden Dollar gehandelt. Seit dem 19. November sind diese Kontrakte auch über das Order-Management- und Execution-System von Talos zugänglich, das Fonds und institutionelle Desks für digitale Assets nutzen. Die Integration von Polymarket auf Talos steht qualifizierten Kunden außerhalb der Vereinigten Staaten offen.
Talos bezeichnet dies als das erste Mal, dass ein On-Chain-Prediction-Market über ein institutionelles System dieser Art zugänglich wird. Drei Teile des Projekts sind allerdings noch angekündigt: der Zugang für US-amerikanische Kunden, Blockoperationen und die Verteilung über Broker.
Die Zahlen
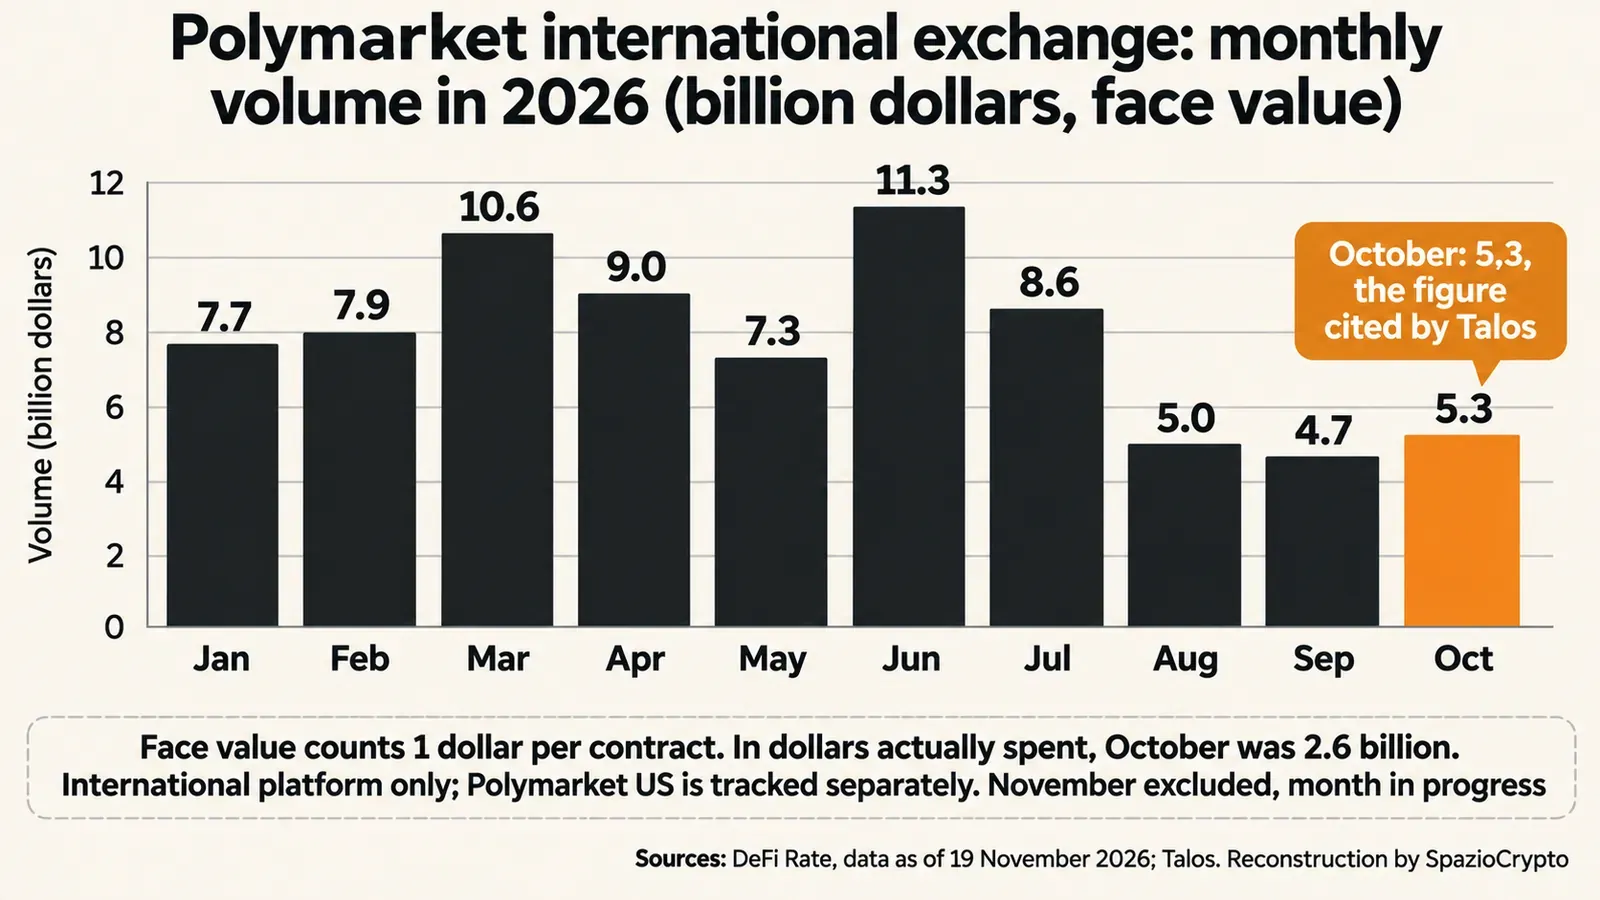
Laut der von DeFi Rate am 19. November aktualisierten Volumenseite hat Polymarket im Jahr 2026 Kontrakte im Nominalwert von 80,3 Milliarden Dollar umgesetzt. Die Zählung entspricht einem Dollar pro Kontrakt, also dem Betrag, den ein korrektes Ergebnis auszahlt, unabhängig vom Kaufpreis. In tatsächlich ausgegebenen Dollar entspricht Oktober einem Volumen von 2,6 Milliarden.
Die Monatsserie verläuft nicht linear. Das Jahreshoch liegt laut DeFi Rate im Juni mit 11,3 Milliarden, gefolgt von März mit 10,6 Milliarden. September kam auf 4,7 Milliarden, Oktober auf 5,3 Milliarden, was nach unserer Berechnung 47 Prozent des Juni-Peaks entspricht. Die Daten beziehen sich auf die internationale Plattform: Polymarket US, die von der CFTC regulierte Börse, wird gesondert gezählt.
Auf der anderen Seite steht Talos. Laut dem Quartalsbericht vom 26. Oktober hat das Unternehmen im dritten Quartal die Marke von einer Billion Dollar kumuliertem Nominalvolumen überschritten, das über die Plattform abgewickelt wurde. Das Dokument gibt weder an, ab wann die Zählung beginnt, noch wie viele Kunden beteiligt sind.
Was sich für ein institutionelles Desk ändert
Für einen Fonds ist der Unterschied operativer Natur. Die Kontrakte von Polymarket werden in derselben Umgebung abgewickelt, die für Krypto-Assets genutzt wird: dieselben Orders, dieselben Ausführungsalgorithmen, dieselben Kontrollen und dieselbe Portfolioansicht neben den übrigen Positionen. Wer mit dem Instrument von Null beginnt, findet die Grundlagen in unserem Leitfaden zu Prediction Markets.
Die technische Arbeit steckt in den Schritten, die ein traditionelles Desk nicht selbst verwaltet. Polymarket gleicht Orders außerhalb der Blockchain ab und regelt sie auf Polygon. Jeder Markt hat separate Token für Ja und Nein, Transaktionen werden mit Session-Keys signiert, und Gebühren werden nach jeder Ausführung On-Chain bestätigt. Laut der Pressemitteilung übernimmt Talos diese Schritte innerhalb des Workflows und gleicht die Gebühren aus dem On-Chain-Register ab.
Session-Keys sind temporäre Berechtigungen, die das Signieren ohne Nutzung des Hauptschlüssels ermöglichen. Dieses Thema kennen Verwalter digitaler Assets aus dem Vergleich zwischen Self-Custody, Exchange und Wallet. Auch die Liquidität ist digital: Im April kündigte Polymarket laut Cointelegraph den Wechsel zu Polymarket USD an, einem Token, der eins zu eins durch USDC gedeckt ist.
„Die Preise von Polymarket sind zu einem Referenzpunkt geworden, an dem Märkte reale Ereignisse ablesen“, erklärte Daniel Packham, Leiter des Lieferantennetzwerks bei Talos. Für Packham macht die On-Chain-Abwicklung Polymarket zu einer eigenständigen Liquiditätsquelle bei Event-Kontrakten.
Was noch fehlt
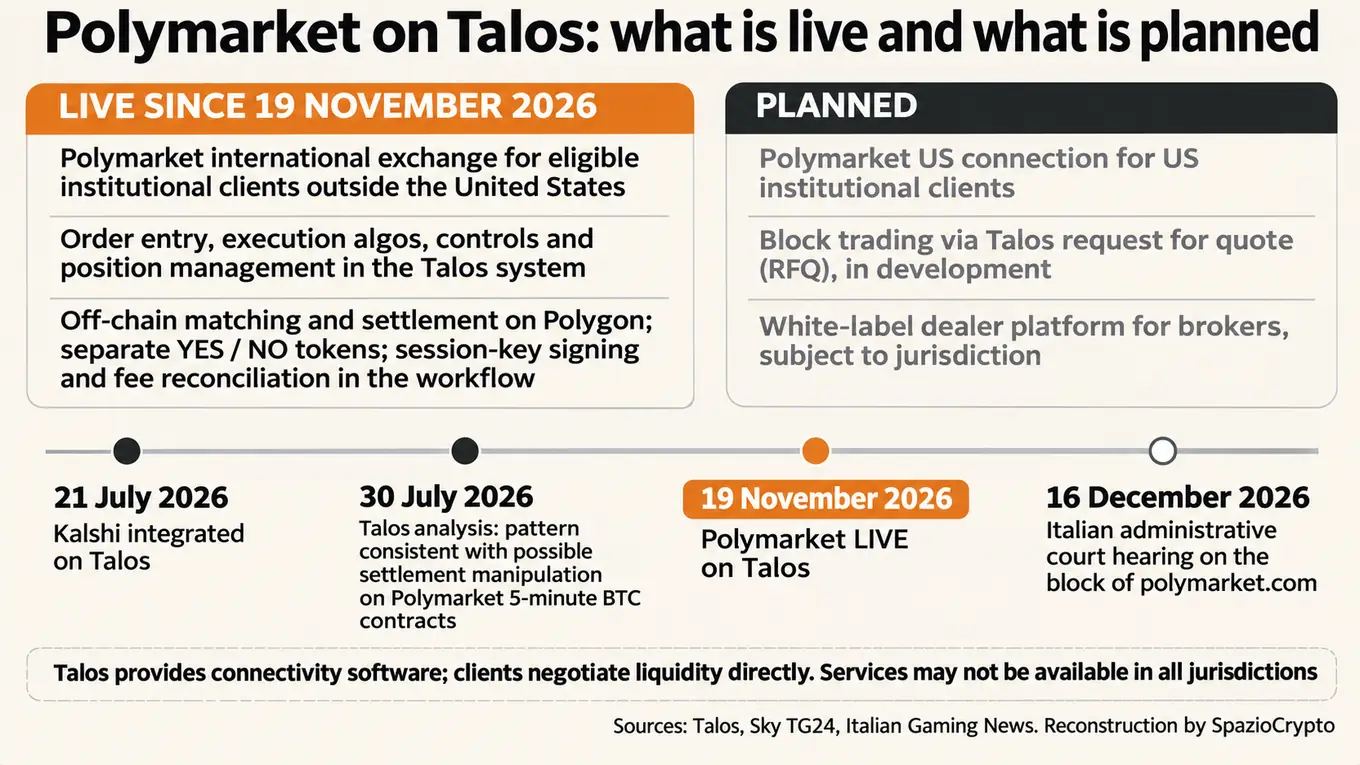
Drei Elemente sind bisher nur geplant. Das erste ist die Anbindung an Polymarket US, die CFTC-regulierte Börse, für institutionelle US-Kunden: einen Schritt, den wir bei der Rückkehr von Polymarket in die USA begleitet haben. Das zweite sind Blockoperationen über das Request-for-Quote-System von Talos, das noch in der Entwicklung ist. Das dritte ist die White-Label-Plattform, über die Broker und Intermediäre die Kontrakte je nach Jurisdiktion ihren eigenen Kunden anbieten können.
Die Pressemitteilung legt auch explizite Grenzen fest. Talos liefert Software-Verbindungstools und keine bereits verhandelten Vereinbarungen mit Liquiditätsanbietern: Die Kunden verhandeln diese direkt. Die Dienste sind möglicherweise nicht in allen Jurisdiktionen verfügbar. Talos stellt klar, dass Event-Kontrakte Finanzinstrumente sind, die auf regulierten Handelsplätzen gehandelt werden, keine Wetten.
Der Präzedenzfall Kalshi
Polymarket ist nicht die erste Prediction-Market-Plattform auf Talos. Im Juli hatte das Unternehmen die Integration von Kalshi angekündigt, einer CFTC-regulierten Börse mit Dollar-gesicherten Kontrakten, Ausführungsalgorithmen und Blockoperationen über Request-for-Quote. Der jetzt beanspruchte Vorrang bezieht sich daher auf einen On-Chain-Markt, nicht auf Prediction Markets generell.
Am 30. Juli veröffentlichte das Quant-Team von Talos eine Analyse zu Ausführungskosten. In demselben Dokument beschrieb es ein Ordermuster, das laut Talos „mit einer möglichen, an die Abwicklung gebundenen Manipulation“ der fünfminütigen Bitcoin-Kontrakte von Polymarket vereinbar sei. Eine Indikation, keine Beweisführung. Und sie stammt von demselben Unternehmen, das Polymarket heute seinen Kunden anbietet.
Das Thema der Preisintegrität ist für den Sektor nicht neu. Wir haben es im Zusammenhang mit dem Insider-Trading bei Trump-Reden verfolgt.
Der regulatorische Knoten
Die Infrastruktur läuft schneller als die Regulierung. In Europa, so berichtete die Financial Times am 23. September in einem von Agipronews zitierten Artikel, beantragt Polymarket, als Finanzplattform unter der MiFID-Richtlinie und nicht nach nationalem Glücksspielrecht behandelt zu werden. Zu diesem Zweck hat das Unternehmen Gespräche mit der ESMA, der Europäischen Kommission und der britischen FCA geführt.
Die bisherigen Reaktionen gehen in die andere Richtung. Die FCA hat das Verbot binärer Optionen für Privatanleger als angemessen eingestuft, gegeben der spekulativen und glücksspielähnlichen Natur dieser Kontrakte. Die Glücksspielbehörden des Vereinigten Königreichs, Frankreichs, Deutschlands und Italiens fordern eine lokale Lizenz, und die ESMA hat gewarnt, dass Prediction Markets „voller Insider-Trading“ seien.
Für DACH-Anleger ist der regulatorische Status besonders relevant: BaFin hat sich bisher nicht explizit zu Prediction Markets geäußert, doch der MiFID-Rahmen gilt auch in Deutschland, Österreich und der Schweiz. Ob Event-Kontrakte als Finanzinstrumente oder als Glücksspiel eingestuft werden, bestimmt, ob deutsche institutionelle Desks diese Produkte überhaupt anbieten dürfen.
In den Vereinigten Staaten bleibt die Grenze zwischen Finanzen und Glücksspiel umstritten, bis hin zu den Beziehungen zwischen Betreibern und Verbänden für problematisches Spielen, wie im Fall Kalshi und NCPG.
Und in Italien
In Italien hat die Angelegenheit bereits ein vorläufiges Ergebnis. Am 10. Juli hat die Agenzia delle Dogane e dei Monopoli (ADM) polymarket.com unter der Nummer 3659 in die Liste der zu sperrenden Glücksspielseiten aufgenommen, und die Seite ist seit dem 27. Juli gesperrt. Am 5. August wies das Verwaltungsgericht Latium (TAR del Lazio) laut Sky TG24 den Antrag auf einstweiligen Rechtsschutz ab. Die Entwicklungen sind in unserem Artikel zu Polymarket in Italien nachzulesen.
Die Hauptverhandlung vor dem TAR del Lazio ist für den 16. Dezember angesetzt. Lottomatica, Sisal, Snai und Eurobet haben sich laut Italian Gaming News zugunsten der Behörde eingeschaltet. Der Zugang über Talos betrifft institutionelle Kunden außerhalb der Vereinigten Staaten, und die Pressemitteilung listet nicht auf, in welchen Ländern der Dienst verfügbar ist.
Polymarket auf Talos: Zusammenfassung
Was bestätigt ist, was nicht
- Bestätigt: Ab dem 19. November wird der internationale Markt von Polymarket über das Talos-System für qualifizierte institutionelle Kunden außerhalb der USA gehandelt, mit Algorithmen, Kontrollen und Positionsverwaltung. Talos übernimmt die Abwicklung auf Polygon, Ja- und Nein-Token, Session-Keys und Gebührenabgleich.
- Nicht angegeben: die Länder, in denen der Dienst verfügbar ist, die Anzahl der beteiligten Kunden, die erwarteten Volumina und die Zeitpläne der drei geplanten Elemente.
- Zu beobachten: die Anbindung an Polymarket US, Blockoperationen und die Broker-Plattform; die Volumina für November und Dezember; die Hauptverhandlung vor dem TAR del Lazio am 16. Dezember.
Die größere Einordnung
Unsere Einschätzung, die wir als solche deklarieren: Die Institutionalisierung der Prediction Markets kommt schneller als die regulatorische Klarheit. Ein Desk außerhalb der USA kann bereits Wahrscheinlichkeiten auf Wahlen, Zinssätze oder Technologie mit denselben Instrumenten handeln, die er für Bitcoin einsetzt. In Europa haben Finanzregulatoren und Glücksspielbehörden noch nicht festgestellt, was diese Kontrakte eigentlich sind.
Der entscheidende Schritt ist nicht allein der Zufluss von Kapital. Es geht um die Umwandlung von Wahrscheinlichkeiten in Daten und Exposures, die in Multi-Asset-Strategien einfließen, wie es bereits mit den Polymarket-Signalen geschieht, die ICE seit dem 11. Februar verteilt. Mit Volumina weit unter dem Juni-Peak wird die Prüffrage sein, ob der institutionelle Zugang neue Liquidität bringt oder lediglich vorhandene umschichtet. Drei Signale sind entscheidend: die Volumina für November und Dezember, der Zeitplan für Polymarket US auf Talos und die Entscheidung des TAR.
Quellen
Talos: Pressemitteilung zu Polymarket (19. November 2026), Kalshi-Integration (21. Juli 2026), Ausführungsanalyse (30. Juli 2026) und Quartalsbericht Q3 (26. Oktober 2026). Daten: DeFi Rate, Polymarket-Volumina (aktualisiert am 19. November 2026).