Der digitale Euro soll primär ein Zahlungsmittel bleiben und darf keine Sparalternative zu Bankeinlagen werden. Das stellte Chiara Scotti, Vizedirektorin der Banca d'Italia, am 25. September in Rom bei der Rome Future Week unmissverständlich klar. Ihre Aussage setzt einen wichtigen Rahmen für die finale Architektur des digitalen Euro, während der Regulierungsentwurf gerade die heikelste Phase des europäischen Gesetzgebungsverfahrens durchläuft. Am selben Tag legten die wichtigsten italienischen Handelsverbände konkrete Forderungen vor, wie der digitale Euro im Alltag funktionieren soll.
 Luca Trequattrini, Chiara Scotti, Sergio Nicoletti Altimari
Während Scotti in Rom sprach, übergaben die führenden italienischen Handelsverbände der Banca d'Italia eine gemeinsame Stellungnahme mit genauen Vorstellungen zum praktischen Einsatz des digitalen Euro. Beide Ereignisse zusammen ergeben ein deutlich konkreteres Bild als die übliche abstrakte Debatte über digitale Zentralbankwährungen. Gerade für DACH-Leser lohnt sich ein genauer Blick: Die EZB-Entscheidungen betreffen ebenso deutsche Sparer und Händler wie die in Italien.
Die rote Linie der Zentralbank
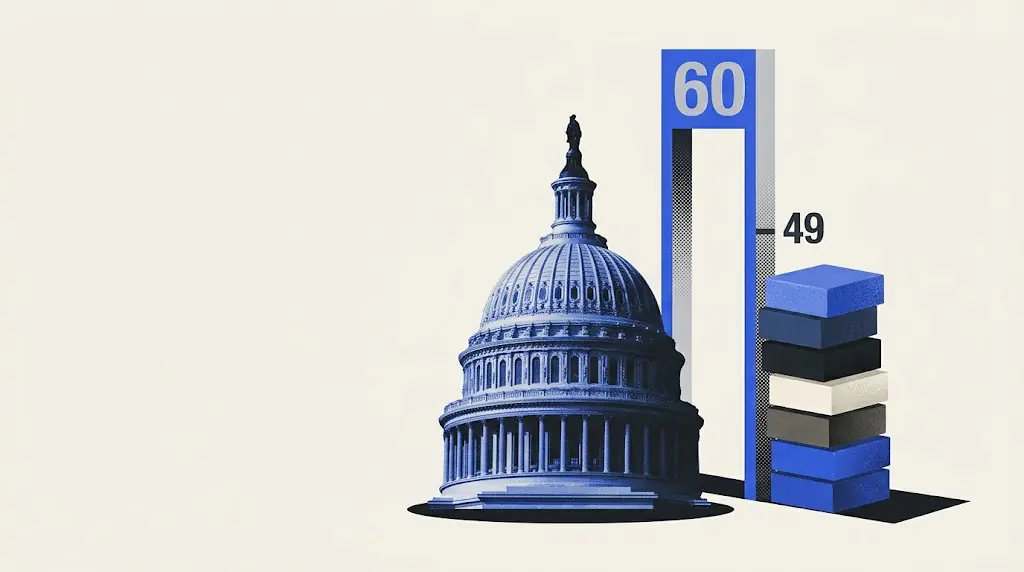
Scotti eröffnete ihren Vortrag mit einem aufschlussreichen Datenpunkt: Noch vor wenigen Jahren erfolgten laut Banca d'Italia knapp sechzig Prozent aller Zahlungen an italienischen Verkaufsstellen in bar. Heute liegt dieser Anteil bei neunundvierzig Prozent. Bargeld ist damit noch immer die einzige Form von Zentralbankgeld, die allen Bürgern direkt zugänglich ist.
Der digitale Euro müsse laut Scotti „einfach zu bedienen, datenschutzkonform und wirklich inklusiv“ sein, außerdem „für Bürger und Händler vorteilhaft sowie für die vertreibenden Intermediäre nachhaltig“ und in der Lage, „die Resilienz zu stärken, ohne die Finanzstabilität zu gefährden“. Der klarste Punkt des Vortrags betrifft jedoch die Obergrenze: Der digitale Euro soll vorrangig ein Zahlungsmittel sein und keine Sparalternative zu Bankeinlagen werden. Scotti verwies darauf, dass die Aufmerksamkeit der Zentralbanker derzeit vollständig auf Brüssel gerichtet sei, wo der Trilog zwischen Europaparlament, Rat und Kommission festlegen muss, was der digitale Euro genau sein wird. Erst danach folgt die Pilotphase, an der auch zahlreiche italienische Zahlungsdienstleister teilnehmen werden.

Was der Handel fordert: Null Gebühren, keine neuen Kosten
Am selben Tag reichten Confcommercio, Confesercenti, FIPE und Netcomm eine gemeinsame Stellungnahme bei der Banca d'Italia ein. Sie bezeichnen den digitalen Euro als strategische Chance, den Wettbewerb zu stärken, die Transparenz zu erhöhen und die Abhängigkeit von großen internationalen Zahlungsnetzen zu verringern. Vier konkrete Forderungen stehen im Mittelpunkt: Null Gebühren bei Kleinstbeträgen, automatische Integration in die rund vier Millionen bereits in Italien vorhandenen POS-Terminals ohne neue Hardware-Investitionen für Händler, Offline-Funktionsfähigkeit zur Vermeidung von Einnahmeausfällen bei Netzausfällen sowie ein transparenter europäischer Benchmark für Akzeptanzgebühren.
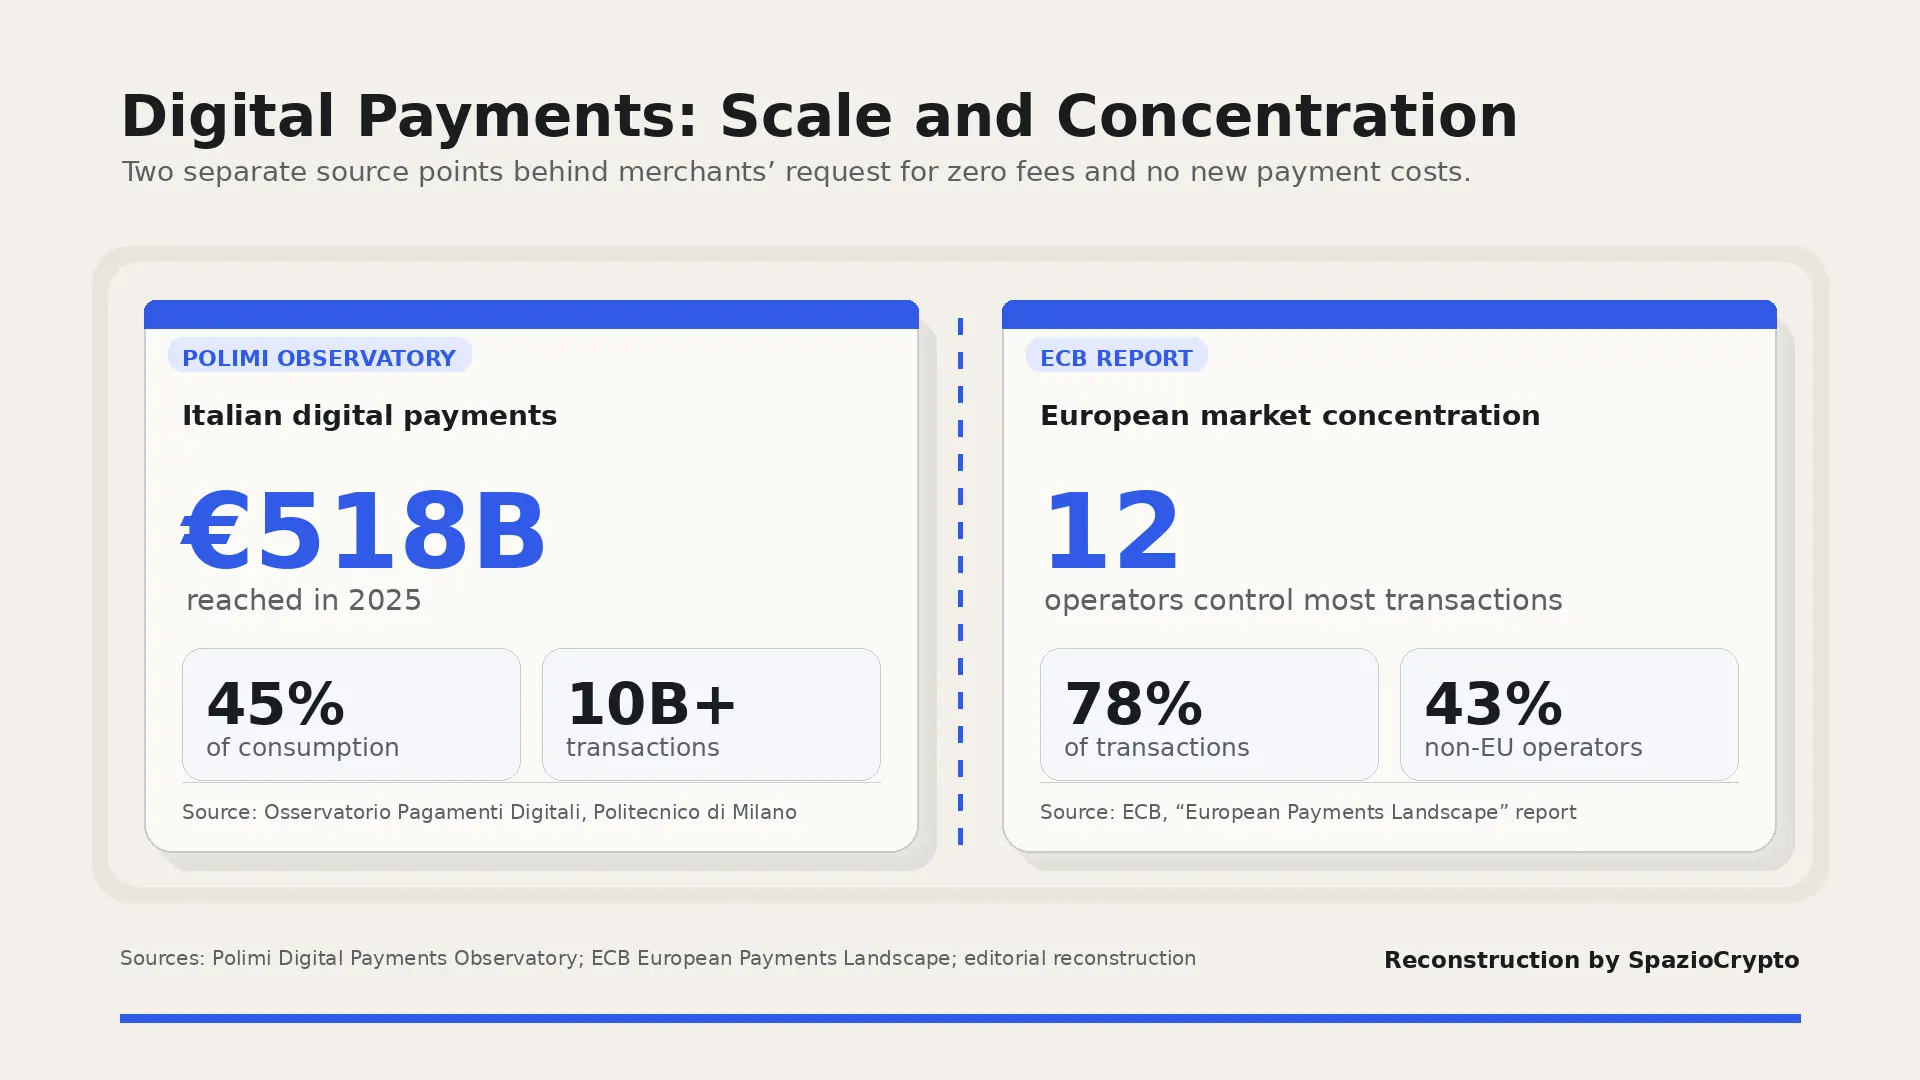
Hinter diesen Forderungen stecken präzise Zahlen. Laut dem Osservatorio Pagamenti Digitali des Politecnico di Milano erreichte der Wert digitaler Transaktionen in Italien im Jahr 2025 fünfhundertachtzehn Milliarden Euro und deckte damit fünfundvierzig Prozent des Gesamtkonsums ab. Erstmals überholten digitale Zahlungen dabei das Bargeld, mit mehr als zehn Milliarden Vorgängen an Kassensystemen laut Erhebungen der Banca d'Italia. Ein zweiter Befund aus dem Bericht „European Payments Landscape“ der Europäischen Zentralbank zeigt die Kehrseite: Der europäische Zahlungsmarkt ist auf lediglich zwölf große Anbieter konzentriert, die nach EZB-Angaben achtundsiebzig Prozent aller Transaktionen kontrollieren, davon dreiundvierzig Prozent durch außereuropäische Unternehmen. Diese Konzentration benachteilige laut den Verbänden vor allem Kleinstunternehmen gegenüber dem Großhandel.
Die zwei Kernbotschaften des 25. September
Was der Tag ergab. Quelle: Banca d'Italia, FIPE, Confcommercio, 2026
- Banca d'Italia: Der digitale Euro ist ein Zahlungsmittel, keine Sparalternative zu Bankeinlagen.
- Der Handel: Null Gebühren bei Kleinstbeträgen, Integration in 4 Millionen POS-Terminals.
- Der Kontext: 12 Anbieter kontrollieren 78% der europäischen Zahlungen, 43% davon außereuropäisch.
Warum Kleinstbeträge so wichtig sind
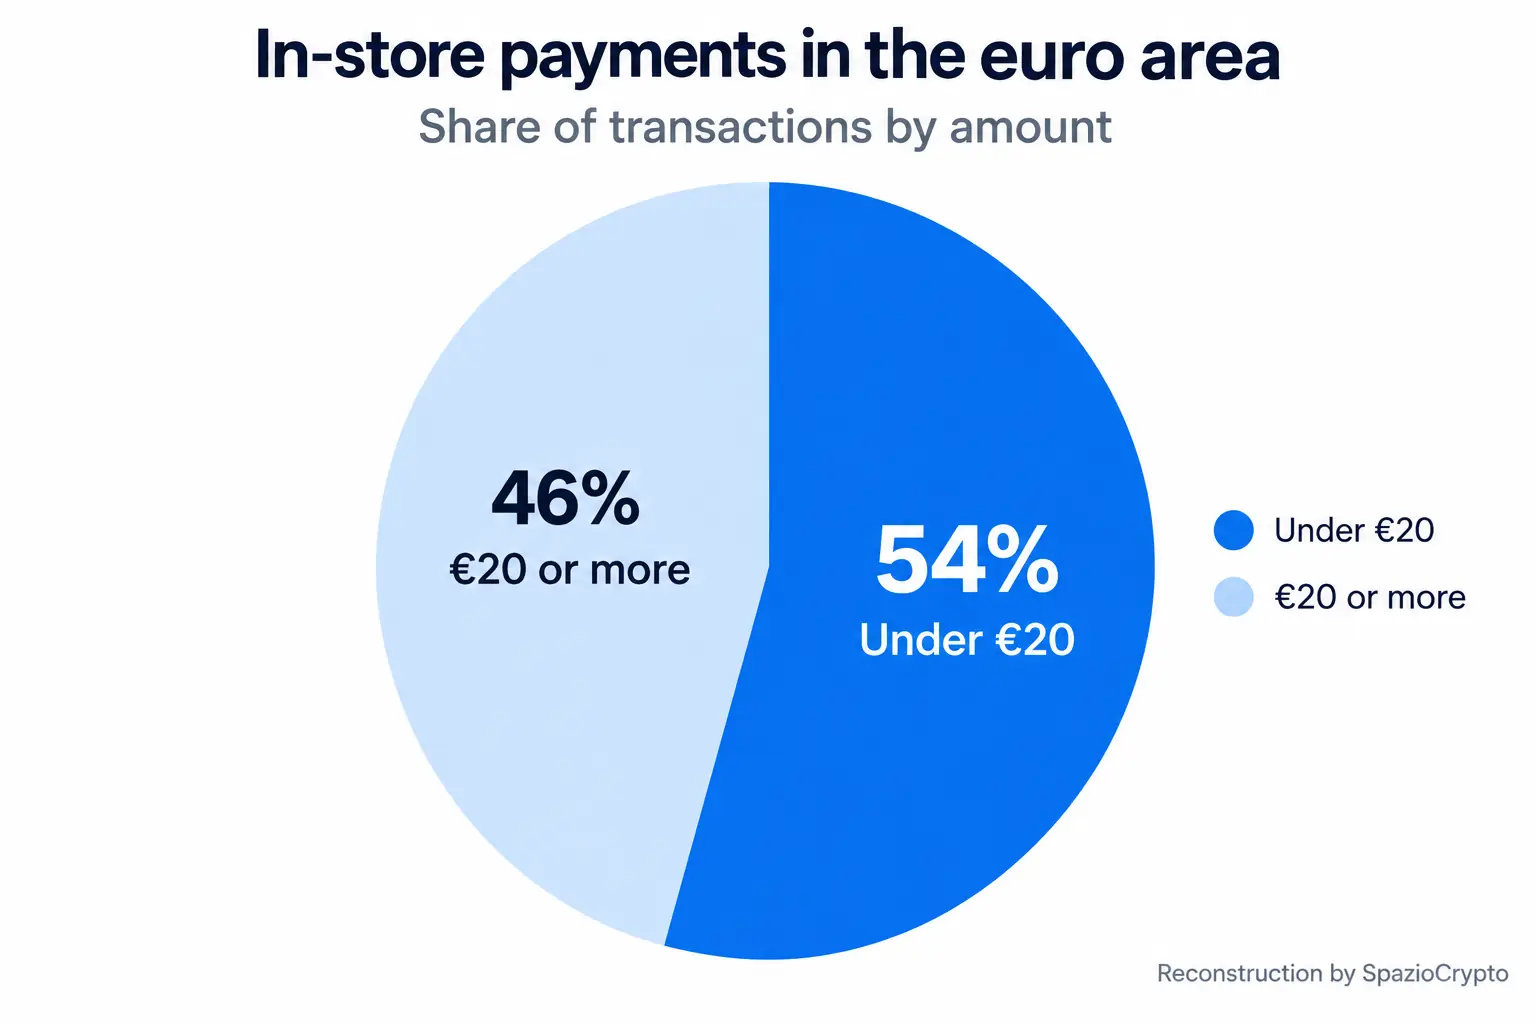
Ein Datenpunkt erklärt, warum die Verbände so nachdrücklich auf das Thema Kleinstbeträge beharren: Laut der Europäischen Zentralbank entfallen vierundfünfzig Prozent aller Zahlungsvorgänge im Einzelhandel der Eurozone auf Beträge unter zwanzig Euro. Würde selbst eine geringe Festgebühr auf jede dieser Transaktionen erhoben, träfe das kleine Betriebe überproportional hart. Große Handelsketten können denselben Fixkostenblock auf ein erheblich höheres Volumen verteilen, kleine Läden hingegen nicht.
Die Debatte fügt sich in eine breitere Diskussion darüber ein, wie digitale Zentralbankwährungen mit der bestehenden privaten Zahlungsinfrastruktur koexistieren sollen. Dieses Gleichgewicht hatten wir bereits aus einem anderen Blickwinkel betrachtet: beim Start von Pontes, der EZB-Infrastruktur für die Wholesale-Abwicklung in Zentralbankgeld, sowie beim anschließenden Vorschlag der EZB, die MiCA-Regeln für Reserven privater Stablecoins zu überarbeiten. In allen drei Fällen muss dieselbe europäische Institution digitale Währungsinnovation mit dem Schutz der Stabilität des traditionellen Bankensystems in Einklang bringen. Für BaFin-regulierte Institute in Deutschland ist dieses Gleichgewicht mindestens ebenso relevant wie für ihre Pendants in Südeuropa.
Das größere Bild
Diese doppelte Nachricht verschiebt die Diskussion über den digitalen Euro vom Abstrakten ins Konkrete. Es geht nicht mehr nur darum, ob eine digitale Währung der europäischen Zentralbank grundsätzlich sinnvoll ist. Gefragt wird nun: Wie viel davon darf man halten? Was kostet die Akzeptanz für Händler? Und wie wird verhindert, dass Einlagen aus dem traditionellen Bankensystem abgezogen werden und damit die Kreditvergabe an die Realwirtschaft gefährdet wird? Für deutsche Sparer und Bankkunden sind das keine theoretischen Fragen.
Aus Beobachtersicht ergibt sich eine doppelte Lehre. Zum einen signalisiert der Umstand, dass sowohl Währungsbehörden als auch Branchenverbände bereits Monate vor der endgültigen Verabschiedung der europäischen Verordnung so spezifische Details verhandeln, dass das Projekt eine deutliche operative Reife erreicht hat. Zum anderen zeigt der Kontrast zwischen den Positionen der EZB, die auf Finanzstabilität achtet, und denen des Handels, der Akzeptanzkosten im Blick hat, wie der digitale Euro zwangsläufig einen Ausgleich zwischen unterschiedlichen Interessen finden muss. Diese Aufgabe fällt dem endgültigen Text der europäischen Verordnung zu, der derzeit in Brüssel verhandelt wird. Wer den technologischen Hintergrund vertiefen möchte, findet in unserem Leitfaden zu Was sind Kryptowährungen einen nützlichen Einstieg. Der nächste Meilenstein: das Ergebnis des Trilogs zwischen Parlament, Rat und Kommission, das den Spielraum für Haltelimits und Gebührenstruktur verbindlich festlegen wird.