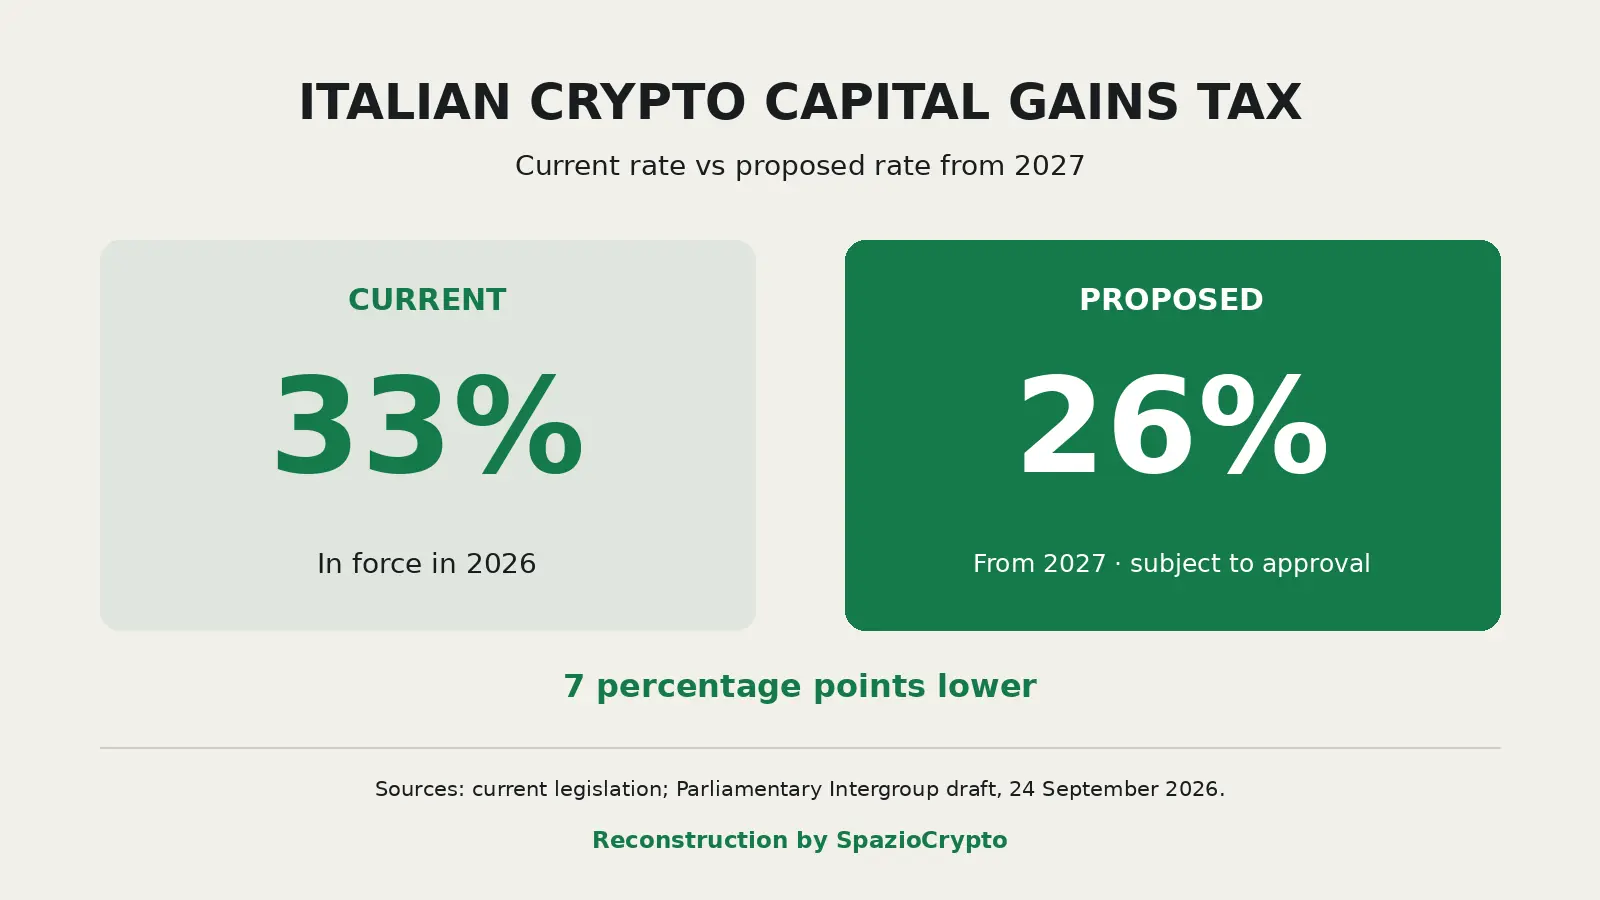
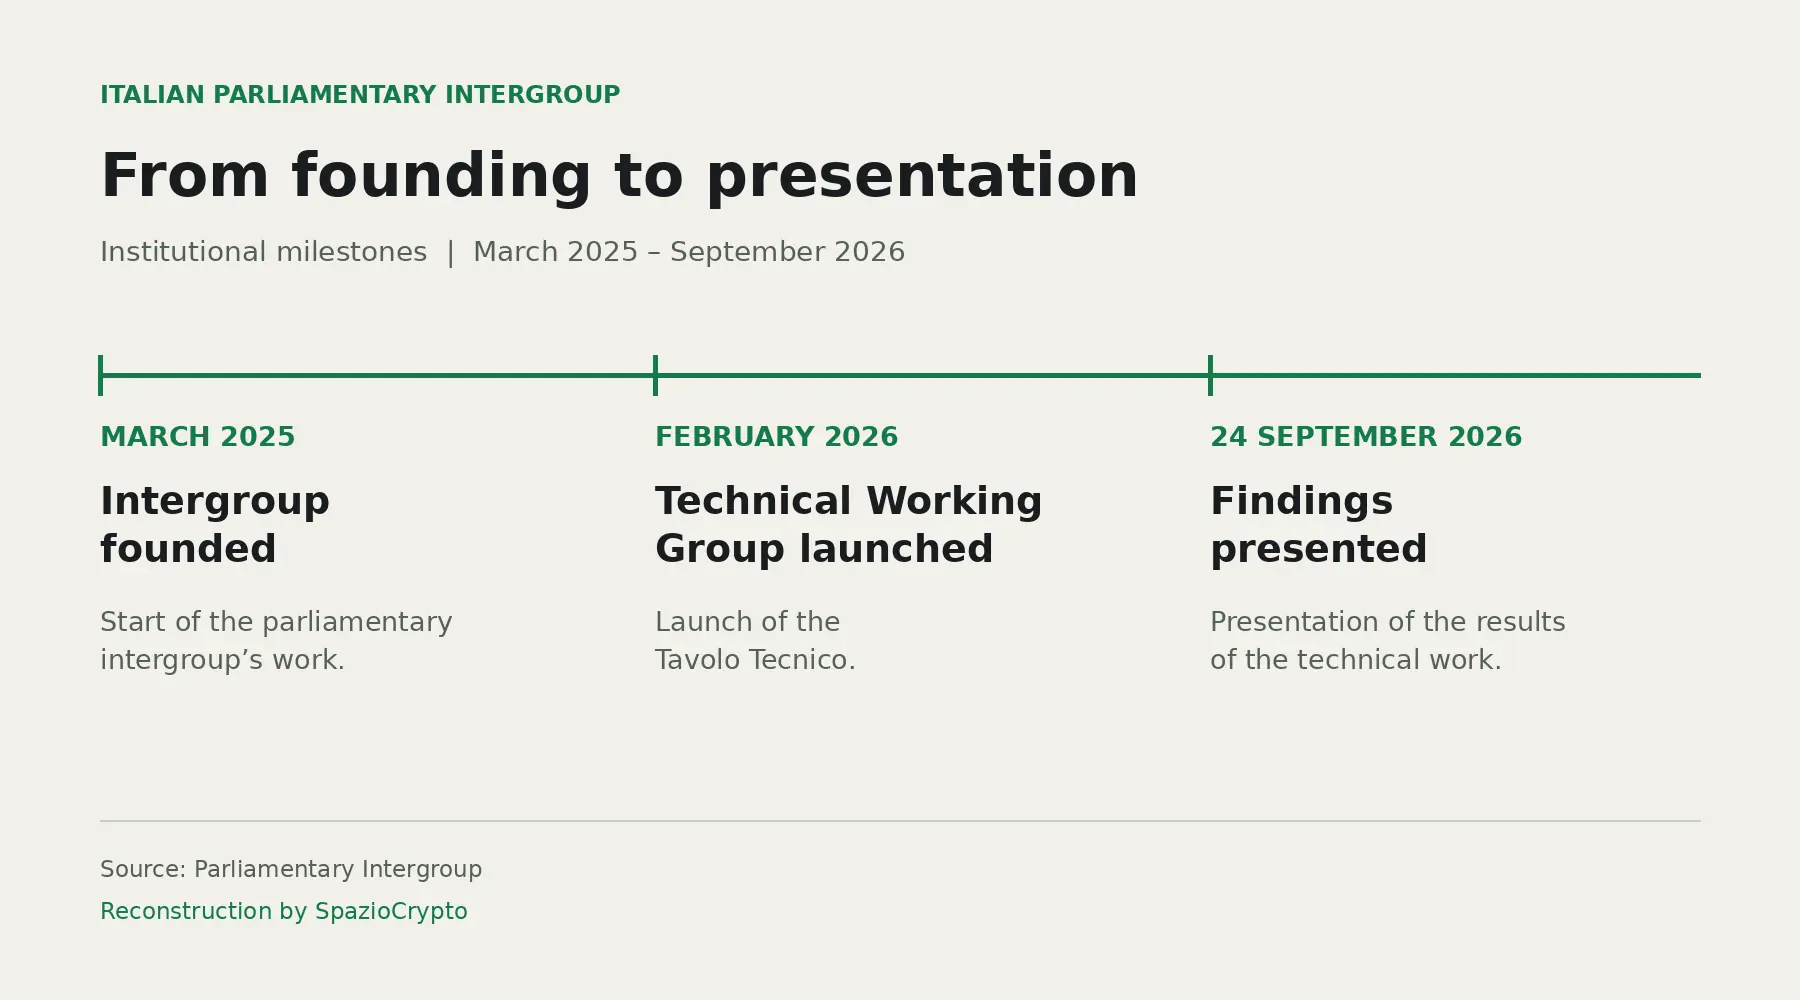
Im italienischen Abgeordnetenhaus ist ein technischer Entwurf bekannt geworden, der die Kapitalertragsteuer auf Krypto-Gewinne ab 2027 von 33 auf 26 Prozent senken würde. Der Entwurf wurde im Rahmen der „Stati Generali“ der parlamentarischen Intergruppo „Asset Digitali, Blockchain e Bitcoin“ vorgestellt. Eines muss von Beginn an klar sein: Es handelt sich weder um ein verabschiedetes Gesetz noch um einen förmlich eingebrachten Gesetzentwurf, sondern um ein technisches Arbeitsdokument, das laut offiziellem Kommuniqué noch mit Parlamentsbüros, Ministerien und zuständigen Behörden abgestimmt werden muss.
Der Entwurf befindet sich noch im Vorstadium jedes Gesetzgebungsverfahrens. Was die Intergruppo heute präsentiert hat, sind Arbeitsergebnisse eines ihrer vierzehn Facharbeitsgruppen, die vor jeder Normsetzung zunächst einer institutionellen Prüfung standhalten müssen. Für deutsche und österreichische Krypto-Investoren, die die Entwicklung der italienischen Besteuerung im Blick haben, ist das dennoch relevant: Ein Rückgang von 33 auf 26 Prozent würde die Steuerbelastung erheblich senken und die italienische Regelung zumindest annähernd an das Niveau anderer EU-Staaten heranführen.
Was der technische Entwurf vorsieht
Die Arbeitsgruppe zur Besteuerung digitaler Assets, koordiniert von dem Dozenten und Branchenexperten Ferdinando Ametrano, hat vier konkrete Maßnahmen vorgeschlagen. Erstens: die Senkung des Steuersatzes auf Krypto-Kapitalgewinne von 33 auf 26 Prozent ab 2027, nachdem der Satz seit 2026 von 26 auf 33 Prozent angehoben worden war. Zweitens: die steuerliche Abzugsfähigkeit von Transaktionskosten. Drittens: die Möglichkeit zur Verlustverrechnung zwischen Krypto-Verlusten und Gewinnen aus anderen Finanzinstrumenten wie Aktien und Anleihen, was nach der aktuell geltenden Regelung nicht erlaubt ist. Viertens: eine jährliche Neubewertung des Einstandswerts von Krypto-Positionen über eine Ersatzsteuer.
Ametrano vertritt diese Position nicht zum ersten Mal öffentlich. Bereits im vergangenen November, in der Debatte um das Haushaltsgesetz 2026, hatte er sich klar für einen ähnlichen Vorschlag ausgesprochen. Damals bezeichnete er die damalige Regelung als systemische Inkonsistenz, die eine Form der Kapitalanlage gegenüber anderen ohne sachlichen Grund benachteilige. Der heute vorgestellte Entwurf ist damit die Fortsetzung einer langjährigen fachpolitischen Initiative, diesmal eingebettet in den strukturierten Rahmen der parlamentarischen Intergruppo.
Der Kontext: ein ganzer Arbeitstag, kein einzelner Beschluss
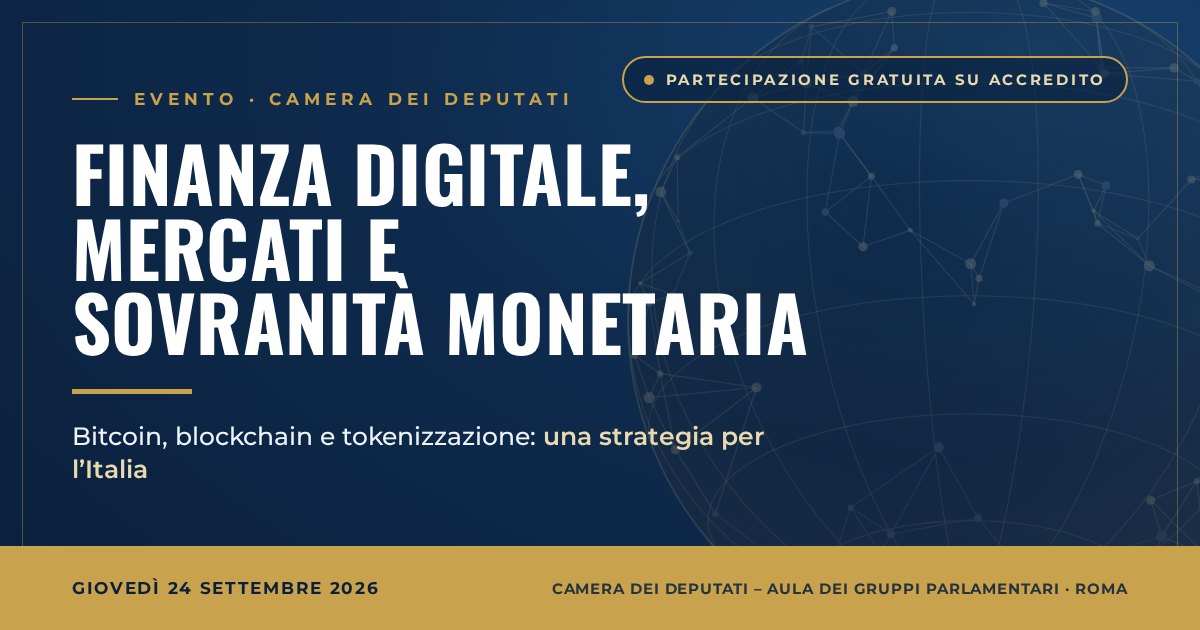
Wie wir bereits in unserem ausführlichen Vorbericht dargestellt haben, trug die Veranstaltung den Titel „Digitale Finanzen, Märkte und monetäre Souveränität: Bitcoin, Blockchain und Tokenisierung, eine Strategie für Italien“ und fand von zehn Uhr morgens bis siebzehn Uhr dreißig im Plenarsaal der Parlamentsgruppen des Abgeordnetenhauses statt. Laut dem offiziellen Kommuniqué nahmen insgesamt 164 Personen teil, darunter die 35 Mitglieder des Technischen Runden Tisches sowie Vertreter der vierzehn thematischen Facharbeitsgruppen. Der Steuervorschlag ist damit nur eines von mehreren Arbeitsergebnissen eines deutlich breiteren Arbeitsprogramms, das auch Cybersicherheit, Tokenisierung, Stablecoins und Geldwäscheprävention umfasste.
Den Auftakt machten die institutionellen Beiträge von Abgeordnetem Marcello Coppo, dem Präsidenten der Intergruppo, der das gesamte seit 2025 laufende Arbeitsprogramm angestoßen hat. Die wissenschaftliche Koordination des Technischen Runden Tisches liegt bei Antonio Annino, die organisatorische Leitung und Moderation des Tages übernahm Gabriele Del Mese. Zu den Koordinatoren der vierzehn Fachgruppen, die ihre jeweiligen Ergebnisse vorstellten, gehörten neben Ametrano für den Steuerbereich auch Roberto Garavaglia, unabhängiger Berater und Experte für digitale Zahlungssysteme, der seine Teilnahme als Leiter einer der Themengruppen öffentlich bestätigte. Jeder Koordinator präsentierte die Ergebnisse seines Fachbereichs, von Cybersicherheit bis zur Tokenisierung.
Bemerkenswert ist ein Passus des am Nachmittag veröffentlichten Kommuniqués der Intergruppo: Einige der heute präsentierten Ergebnisse gelten bereits als hinreichend ausgereift für eine erste institutionelle Abstimmung, während andere noch weiterer technischer Validierung bedürfen. Das Kommuniqué lässt dabei offen, welche Vorschläge in welche Kategorie fallen. Es lässt sich daher nicht mit Sicherheit sagen, ob der Steuervorschlag bereits reif für den Dialog mit der Regierung ist, wenngleich seine vergleichsweise konkrete und detaillierte Ausgestaltung ihn zu einem plausiblen Kandidaten macht.
Der Entwurf im Überblick
Was er vorsieht und was er nicht ist. Quelle: Parlamentarische Intergruppe, CheckSig, 24. September 2026
- Was er vorsieht: Steuersatz von 26 % ab 2027, Abzugsfähigkeit von Kosten, Verrechnung mit anderen Finanzinstrumenten.
- Was er NICHT ist: kein verabschiedetes Gesetz, kein formal eingebrachter Vorschlag.
- Nächster Schritt: Abstimmung mit parlamentarischen Dienststellen, Ministerien und zuständigen Behörden.
Warum dies italienische Anleger unmittelbar betrifft
Genau das unterscheidet den heutigen Vorschlag von einer allgemeinen parlamentarischen Blockchain-Debatte: Er trifft direkt das Portemonnaie derjenigen, die in Italien Kryptowährungen halten. Laut geltendem Recht steigt die Abgeltungsteuer auf Krypto-Gewinne ab 2026 auf 33 Prozent, während bestimmte auf Euro lautende Instrumente mit Bezug zu elektronischem Geld weiterhin mit 26 Prozent besteuert werden. Ein einheitlicher Satz von 26 Prozent würde die Steuerlast gegenüber der aktuellen Regelung spürbar senken, sofern er tatsächlich verabschiedet wird.
Zu den vom Arbeitsgremium heute vorgebrachten Argumenten gehört laut Bericht auch ein aufschlussreicher Vergleich: Die bestehende Struktur kann dazu führen, dass direkt gehaltene Bitcoin und börsengehandelte Produkte (ETPs), die denselben Preis abbilden, steuerlich unterschiedlich behandelt werden, obwohl sie wirtschaftlich identische Positionen darstellen. Die Arbeitsgruppe nutzt dieses Argument, um eine regulatorische Angleichung beider Instrumente zu begründen. Zur Frage der Verlustverrechnung gilt nach dem derzeit gültigen Recht das Prinzip der „geschlossenen Kategorie“: Verluste aus Krypto-Aktiva können laut den aktuellen Vorschriften ausschließlich mit Gewinnen derselben Kategorie verrechnet werden, nicht jedoch mit Erträgen aus Aktien oder Anleihen. Genau diese Beschränkung soll der heute vorgestellte Entwurf aufheben.
Das größere Bild
Unabhängig vom noch offenen Ausgang bestätigt dieser Vorgang etwas, das sich bereits bei der Analyse der Intergruppo-Arbeitssitzung abzeichnete: Italien versucht erstmals, eine eigenständige Position zu diesen Fragen zu entwickeln, die über die bloße Umsetzung europäischer Vorgaben hinausgeht. Gerade im Steuerrecht verfügt die nationale Politik gegenüber EU-Richtlinien über erheblichen Gestaltungsspielraum. Deshalb verdient der heutige Vorschlag in den kommenden Wochen besondere Aufmerksamkeit.
Für Beobachter ergibt sich ein zweiteiliges Bild. Einerseits stellt es einen beachtlichen institutionellen Glaubwürdigkeitsgewinn dar, dass Ametrano, der dieses Anliegen nach Informationen der Intergruppe seit mindestens einem Jahr öffentlich verfolgt, es in das strukturierte Verfahren einer parlamentarischen Intergruppe mit 35 Fachexperten und 14 Arbeitsgruppen einbringen konnte. Andererseits bleibt es unbedingt notwendig, diesen Schritt nicht mit einer Verabschiedung zu verwechseln, auch wenn das Thema die wirtschaftlichen Interessen von Krypto-Inhabern in Italien konkret berührt. Wir verfolgen die Entwicklungen aufmerksam und aktualisieren diesen Beitrag, sobald der Vorschlag offiziell formalisiert oder im Parlament eingebracht wird. Einen verständlichen Einstieg in den steuerlichen Grundkontext bietet unser Leitfaden zu Kryptowährungen und ihrer Funktionsweise.