Die Europäische Zentralbank hat gemeinsam mit allen 27 nationalen Zentralbanken der Europäischen Union am 22. September einen formellen Vorschlag eingereicht, um eine der zentralen Anforderungen von MiCA zu ändern: die Pflicht, mindestens 30 Prozent der Stablecoin-Reserven in Bankeinlagen zu halten, ein Anteil, der bei systemrelevanten Emittenten auf 60 Prozent steigt. Der Vorschlag kommt vom Europäischen System der Zentralbanken (ESZB) als Ganzes und nicht von einer einzelnen nationalen Notenbank. Die Debatte um die MiCA-Reserveanforderungen für Stablecoins berührt unmittelbar die Frage, wie stabil das europäische Stablecoin-Ökosystem im Krisenfall tatsächlich ist.

Die Motivation hinter diesem Vorstoß wirkt auf den ersten Blick paradox: Eine Regel, die ursprünglich die Sicherheit von Stablecoin-Reserven stärken sollte, wird von den Zentralbankern selbst nun als potenzielle Quelle systemischer Risiken beschrieben. Was genau wird vorgeschlagen, warum hat das ESZB seine Einschätzung geändert, und was bedeutet das für die europäischen Banken, die gerade eigene MiCA-konforme Stablecoins entwickeln?
Was das ESZB konkret vorschlägt
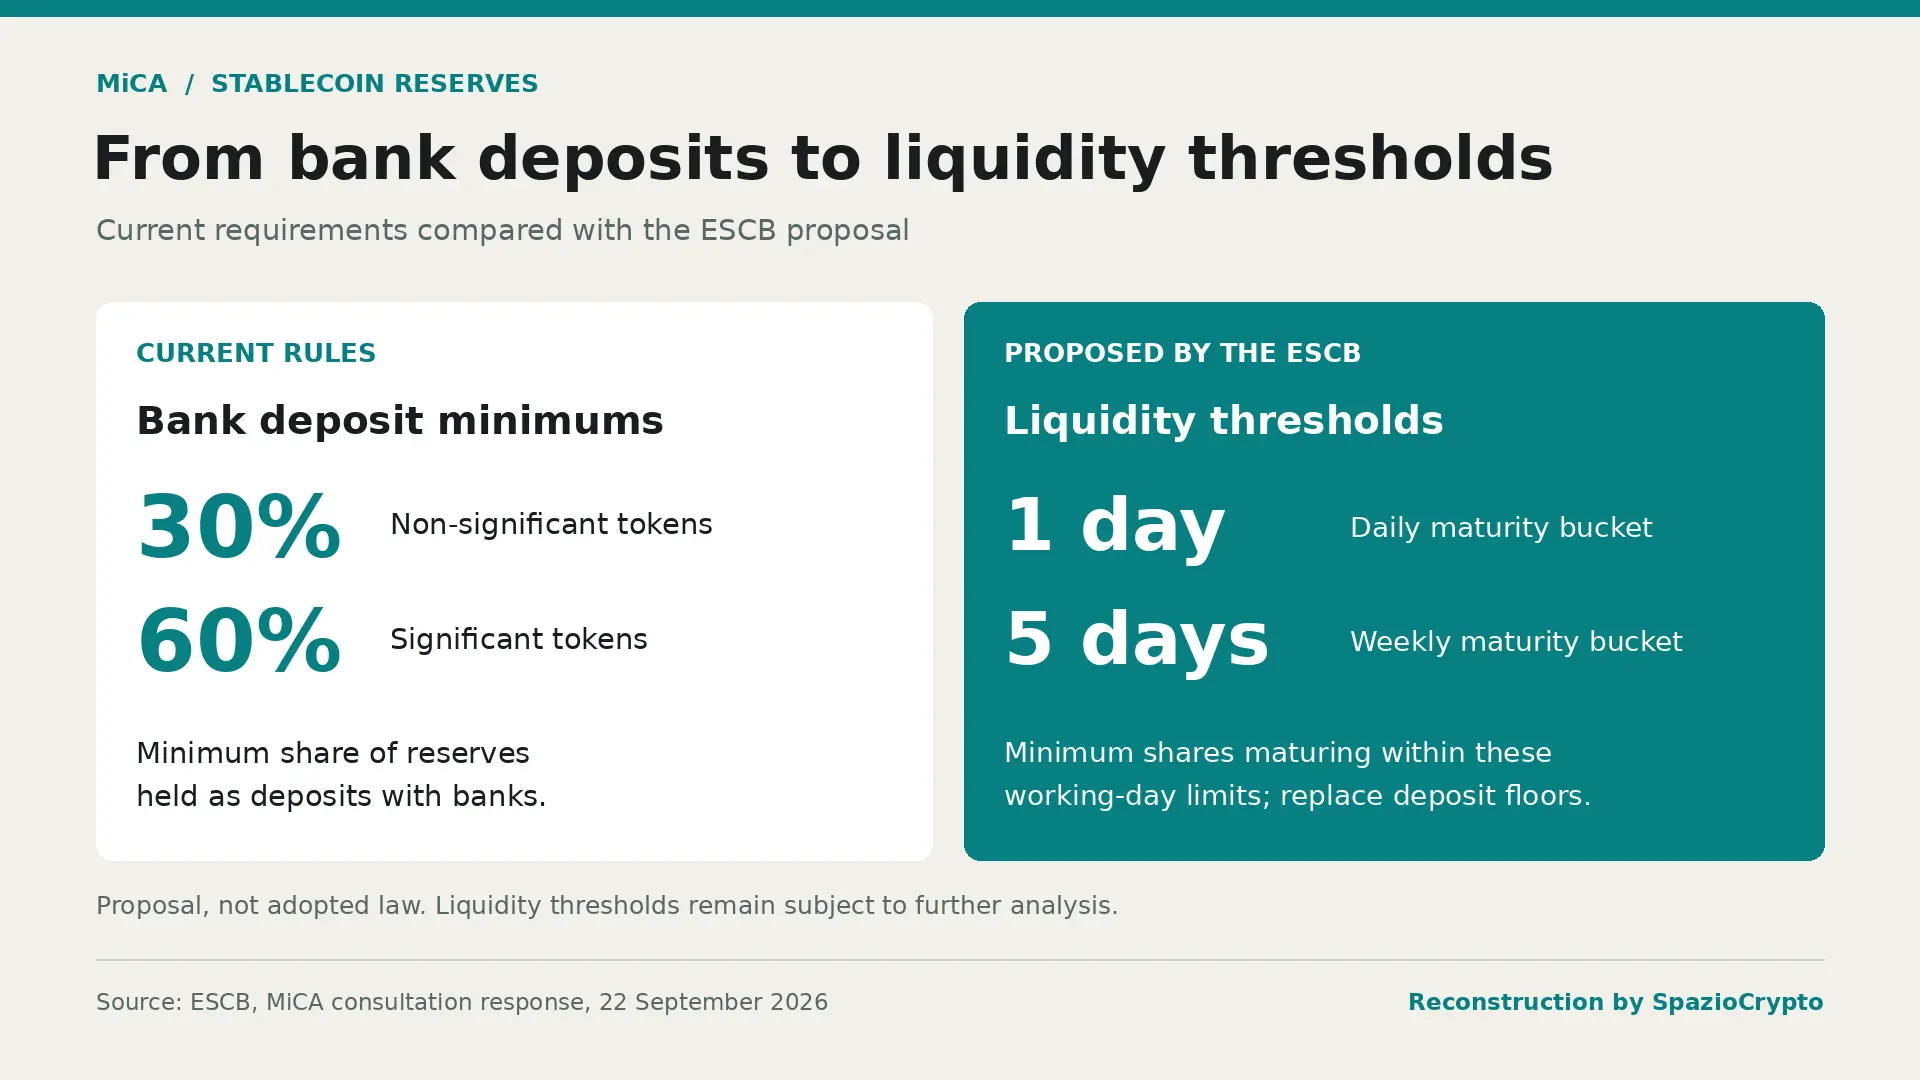
Der Vorschlag ist in der offiziellen Antwort des Europäischen Systems der Zentralbanken auf die gezielte Konsultation der Europäischen Kommission zur MiCA-Überprüfung enthalten. Nach geltendem Recht, geregelt in Artikel 54 der Verordnung, müssen Stablecoin-Emittenten mindestens 30 Prozent ihrer Reserven in Form von Einlagen bei Kreditinstituten halten. Bei Token, die als „bedeutend“ eingestuft werden, steigt diese Schwelle auf 60 Prozent. Die Einstufung als bedeutend hängt von Schwellenwerten ab, die sich auf die Zahl der Inhaber, den Marktwert und die internationale Nutzung des Tokens beziehen.
Die Zentralbanken schlagen vor, diese starre Schwelle durch eine liquiditätsbasierte Anforderung zu ersetzen: Ein Mindestanteil der Reserven soll in Aktiva mit einer Fälligkeit zwischen einem und fünf Werktagen investiert werden, beispielsweise in Tagesgeld-Repo-Geschäfte oder sehr kurzlaufende Staatsanleihen. Ein wichtiger Hinweis zur Präzision: Das ESZB hat keine konkreten Prozentsätze für die neue Anforderung genannt. Als Referenz werden die technischen Entwürfe der Europäischen Bankenaufsichtsbehörde (EBA) aus dem Jahr 2024 erwähnt, die für bedeutende Token Schwellen von 40 Prozent innerhalb eines Tages und 60 Prozent innerhalb von fünf Tagen vorsahen. Diese Zahlen stammen von der EBA, nicht zwingend aus dem endgültigen Vorschlag der Zentralbanken.
Das Paradox: eine Sicherheitsregel wird zum Risiko
Die Argumentation der Zentralbanken verdient eine sorgfältige Erläuterung, denn sie dreht die unmittelbare Intuition um. Die Bankeinlagenregel war ursprünglich zum Schutz der Nutzer eingeführt worden: Die Mittel der Emittenten sollten innerhalb des regulierten und einlagengesicherten Bankensystems verbleiben. Nach Einschätzung des ESZB verhalten sich diese Einlagen jedoch nicht wie normale stabile Bankliquidität. Sie schwanken im Gleichlauf mit der Ausgabe und dem Rückkauf von Token, was eine direkte Verbindung zwischen dem Stablecoin-Emittenten und dem Kreditinstitut schafft, das die Reserven verwahrt. Wächst ein Stablecoin schnell, konzentrieren sich große Geldmengen bei wenigen Banken. Kommt es hingegen zu einem Massenrückkauf, könnte der Emittent gezwungen sein, die Einlagen kurzfristig abzuziehen und den Schock unmittelbar auf die verwahrende Bank zu übertragen.
Diese Befürchtung ist nicht abstrakt. Laut dem ESZB-Dokument wird ausdrücklich auf die Krise zwischen dem Stablecoin USDC und der Silicon Valley Bank im März 2023 verwiesen: Der Zusammenbruch des kalifornischen Instituts gefährdete vorübergehend einen Teil der USDC-Reserven, was dazu führte, dass der Stablecoin für einige Stunden die Dollarbindung verlor. Das ESZB äußert zudem Bedenken gegenüber sogenannten „Multi-Issuance“-Modellen, bei denen derselbe Stablecoin gleichzeitig innerhalb und außerhalb der EU ausgegeben wird und die Token als untereinander austauschbar gelten. Ein solches Modell könnte Liquiditätsprobleme erzeugen, wenn Rückkäufe sich plötzlich auf die europäische Komponente konzentrieren.
Der Vorschlag im Überblick
Was sich ändern würde. Quelle: ESZB, Reuters, 22. September 2026
- Heute: 30 % (60 % für bedeutende Token) der Reserven in Bankeinlagen.
- Der Vorschlag: Liquiditätsschwellen, Aktiva mit Fälligkeit von 1 bis 5 Werktagen.
- Der Grund: Stablecoin-gebundene Einlagen können Schocks auf Banken übertragen.
Auswirkungen auf europäische Banken-Stablecoins
Damit kommen wir zum Punkt, der für Anleger im DACH-Raum besonders relevant ist. Eine mögliche Änderung des Reserveregimes wäre kein isoliertes technisches Detail, sondern könnte die wirtschaftliche Architektur der europäischen Banken-Stablecoins, die derzeit in der Entwicklung sind, unmittelbar beeinflussen. Ein konkretes Beispiel ist das Konsortium aus neun großen europäischen Banken, darunter UniCredit und Banca Sella, das einen MiCA-konformen Euro-Stablecoin aufbaut. Zur Klarstellung: Dieser Vorschlag ist eine systemische Weichenstellung, keine Entscheidung, die spezifisch dieses Projekt betrifft. Wie alle anderen zugelassenen Emittenten bleibt das Konsortium den Regeln unterworfen, die aus der Gesamtrevision von MiCA hervorgehen werden.
 European Central Bank
Der Euro-Stablecoin-Markt bleibt nach wie vor vergleichsweise klein: Laut CoinGecko-Daten beläuft sich die Gesamtmarktkapitalisierung auf schätzungsweise rund 800 Millionen US-Dollar, ein verschwindend geringer Bruchteil im Vergleich zum Dollar-denominierten Segment. Bemerkenswert ist, dass Tether, der weltweit größte Stablecoin-Emittent, nicht im ESMA-Autorisierungsregister aufgeführt ist, nachdem die gemäß MiCA vorgesehene Übergangsfrist am 1. Juli abgelaufen war. Der Geschäftsführer des Unternehmens erklärte öffentlich, dies sei derselbe Grund gewesen, weshalb Tether früher auf eine europäische Lizenz verzichtet habe. Diese Darstellung bleibt jedoch seine persönliche Einschätzung und kein unabhängig verifizierbarer Sachverhalt.
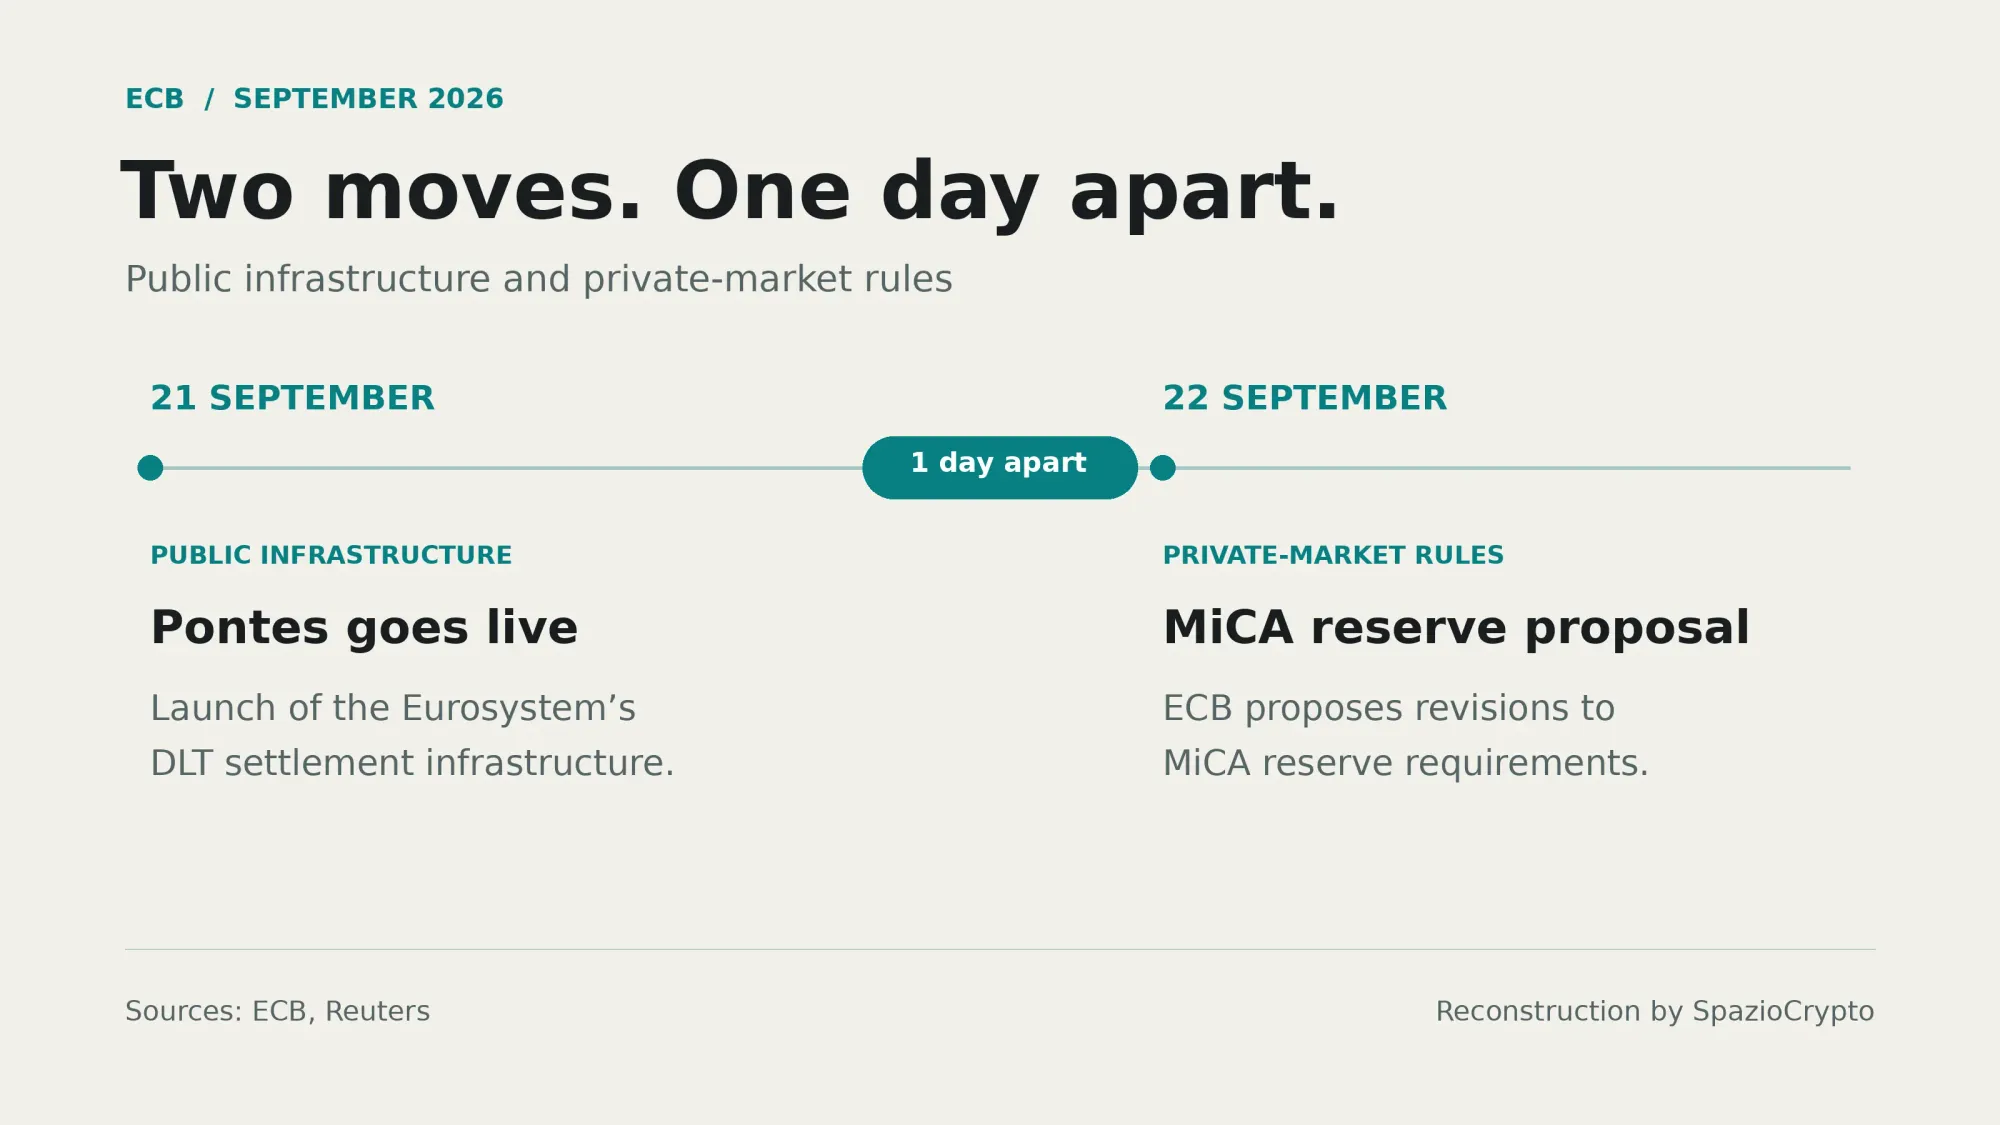
Zwei Schritte, ein Tag Abstand: öffentliche Infrastruktur und private Regulierung
Ein zeitlicher Kontrast verdient besondere Aufmerksamkeit, weil er die europäische Strategie auf diesem Gebiet treffend beschreibt. Am 21. September aktivierte die EZB, wie wir in unserem Bericht über Pontes dargelegt haben, die Infrastruktur zur Abwicklung tokenisierter Transaktionen in Zentralbankgeld. Nur einen Tag später schlug dieselbe Institution gemeinsam mit dem übrigen System vor, die Regeln für privates Geld in Form von On-Chain-Stablecoins zu überarbeiten. Das wirkt nicht wie zwei isolierte Entscheidungen, sondern wie zwei aufeinander abgestimmte Züge einer übergeordneten Strategie: auf der einen Seite der Aufbau einer öffentlichen Abwicklungsinfrastruktur für tokenisierte Vermögenswerte, auf der anderen die Überarbeitung der Regeln für digitales Privatgeld, mit dem erklärten Ziel, das Gesamtsystem sicherer zu machen, nicht nur die direkten Nutzer.
Das größere Bild
Dieser Vorschlag offenbart eine bemerkenswerte Entwicklung in der Denkweise der europäischen Aufsichtsbehörden gegenüber der Stablecoin-Regulierung. Die ursprünglichen MiCA-Regeln wurden zu einem Großteil konzipiert, um Endnutzer zu schützen: Das gesammelte Kapital sollte zu einem erheblichen Teil im traditionellen, einlagengesicherten Bankensystem verbleiben. Rückblickend, und angesichts von Ereignissen wie der USDC-SVB-Krise, erkennen die Zentralbanken selbst an, dass diese Lösung das Risiko verlagert statt eliminiert und es auf eine begrenzte Zahl von Bankinstituten konzentriert hat.
Für Beobachter ergibt sich daraus eine zweigeteilte Erkenntnis. Zum einen zeigt dieser Vorgang eine europäische Regulierung in echter Reifephase: Die Behörden sind bereit, eigene Regeln zu überdenken, wenn die Praxis unerwünschte Nebenwirkungen zeigt, was eher institutionelle Ernsthaftigkeit als Unentschlossenheit signalisiert. Zum anderen bleibt abzuwarten, wie die Europäische Kommission auf diesen Vorstoß reagieren und welche konkreten Liquiditätsschwellen letztlich festgelegt werden. Diese Entscheidung wird das Geschäftsmodell aller künftigen europäischen Bank-Stablecoins direkt beeinflussen, einschließlich der bereits in Planung befindlichen Projekte. Die Konsultation läuft bis Ende September, und ihre Entwicklung verdient aufmerksame Beobachtung. Wer die Grundlagen besser verstehen möchte, findet in unserem Leitfaden eine hilfreiche Einführung: Was sind Stablecoins.