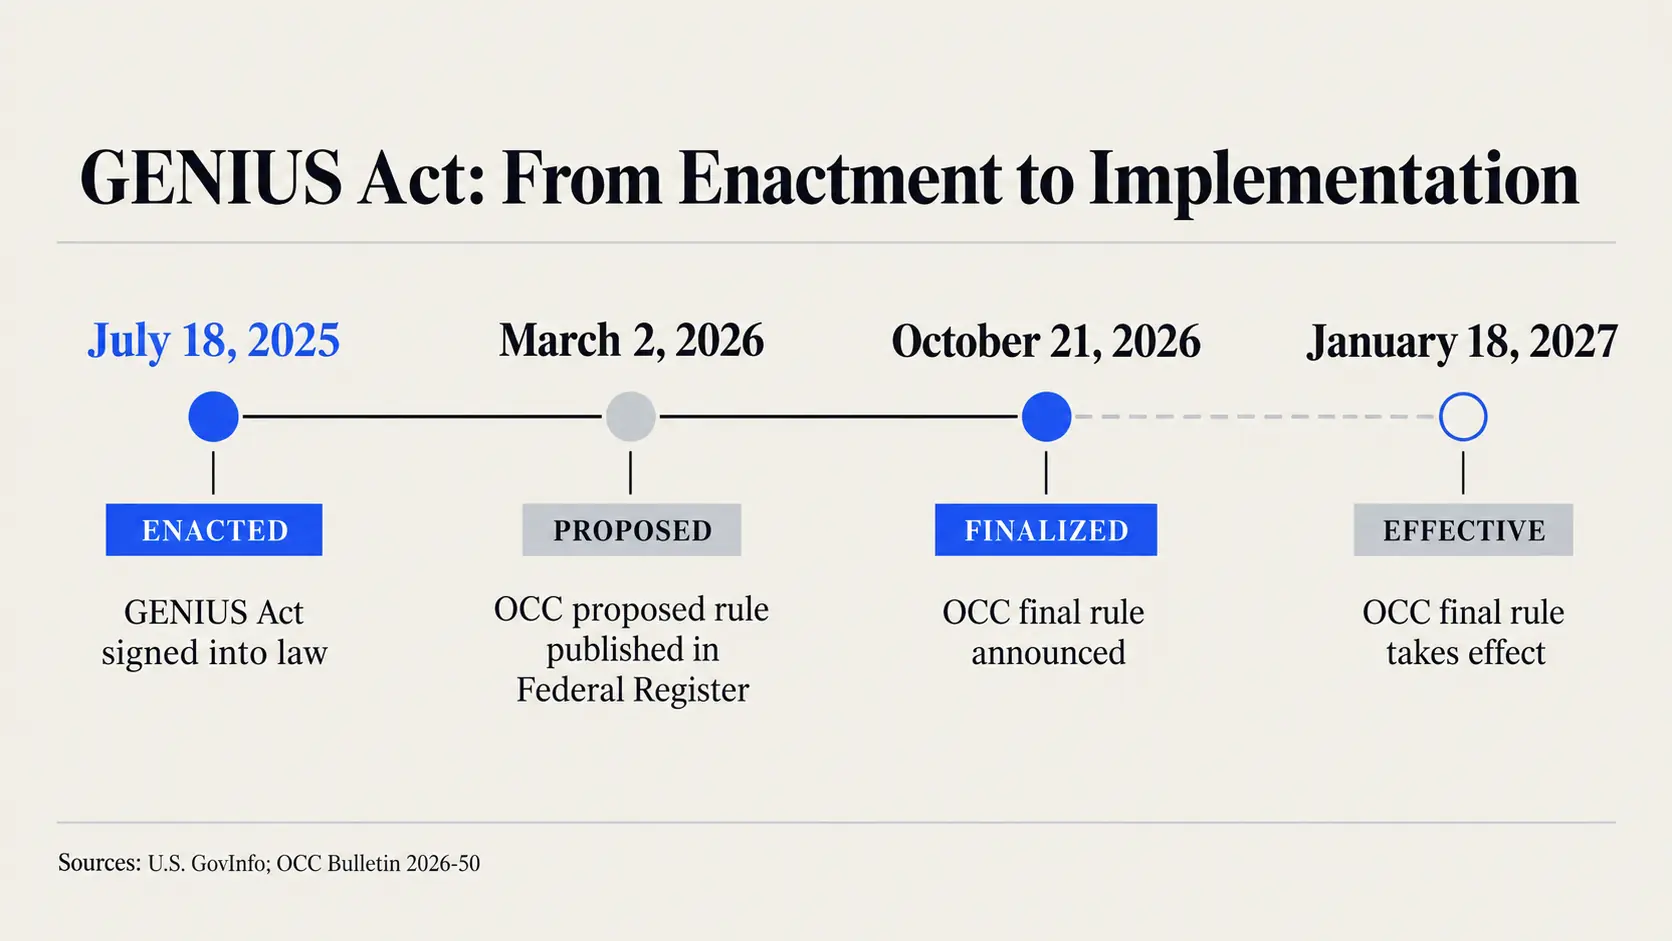
Am 21. Oktober 2026 hat das Office of the Comptroller of the Currency (OCC) die endgültige Regel zur Umsetzung des GENIUS Act für die unter seiner Aufsicht stehenden Emittenten veröffentlicht. Das umstrittenste Element betrifft Renditen auf Stablecoins: Ein Emittent darf einem Inhaber keine Zinsen oder Erträge zahlen, nur weil dieser ein Token hält, nutzt oder verwahrt. Die OCC hat dabei die Vermutungsregel gestrichen, die bestimmte Vereinbarungen mit verbundenen Unternehmen und Dritten automatisch unter das Verbot gestellt hätte. Eine generelle Freigabe von Reward-Programmen ist das nicht. Jede Struktur wird anhand der tatsächlichen Umstände und der wirtschaftlichen Substanz bewertet.
Der Kernunterschied: Verbot oder Vermutung
Der zentrale Punkt der Regel ist nicht das Ende des Verbots. Der GENIUS Act untersagt es einem zugelassenen Emittenten, unabhängig davon ob er amerikanisch oder ausländisch und der OCC-Zuständigkeit unterstellt ist, dem Inhaber jede Form von Zinsen oder Erträgen zu zahlen, ob in Bargeld, Token oder sonstigen Vorteilen, wenn die Zahlung allein darauf beruht, dass der Inhaber die Payment-Stablecoin hält, nutzt oder verwahrt.
Was sich gegenüber dem OCC-Entwurf ändert, ist der Beweismechanismus. Der Referentenentwurf enthielt eine widerlegbare Vermutung für bestimmte Vereinbarungen zwischen Emittenten, verbundenen Unternehmen und assoziierten Dritten. Bei Vorliegen bestimmter vertraglicher Bedingungen wäre die Zahlung des Dritten von Anfang an als Zahlung des Emittenten behandelt worden, was die Betroffenen hätten widerlegen müssen.
In der endgültigen Fassung hat die OCC diese Vermutung gestrichen, weil sie nach Einschätzung der Behörde gleichzeitig zu weit und zu eng gefasst war. Sie hätte zulässige Vereinbarungen erfassen und unverhältnismäßige Verteidigungskosten verursachen können, zugleich aber den Markt verleiten können, Strukturen als zulässig anzusehen, die die Vermutung formal nicht ausgelöst haben.
Die OCC hat sich daher für eine faktenbasierte Aufsicht entschieden. Vereinbarungen werden im Rahmen von Zulassungsverfahren und der laufenden Aufsicht geprüft. Stellt die Behörde einen Verstoß oder einen Umgehungsversuch fest, kann sie eingreifen. Der Unterschied ist grundlegend: Was wegfällt, ist ein Automatismus, nicht die Kontrolle.
Warum dies keine generelle Freigabe von Rewards ist
Die Regel enthält weder eine Liste zugelassener Programme noch einen Safe Harbor für bereits bestehende Reward-Angebote. Die OCC stellt klar, dass Programme, die vor dem GENIUS Act eingerichtet wurden, nach denselben Kriterien bewertet werden wie solche, die nach dem Inkrafttreten des Gesetzes aufgelegt werden. Es reicht also nicht, eine Zahlung als „Prämie“, „Anreiz“ oder „Cashback“ zu bezeichnen, um sie dem Verbot zu entziehen.
Entscheidend ist, ob der wirtschaftliche Vorteil der Substanz nach Zins oder Rendite ist, den der Emittent allein für das Halten, die Nutzung oder die Verwahrung der Stablecoin zahlt. Eine Zahlung, die ein Beauftragter im Namen des Emittenten vornimmt, kann unter das Verbot fallen. Auch die Übertragung von Mitteln an einen anderen Rechtsträger, damit dieser den Inhaber vergütet, kann eine Umgehung darstellen.
Umgekehrt stellt die OCC fest, dass eine Vergütung für tatsächlich erbrachte Dienstleistungen, sofern keine gegenteiligen Indizien vorliegen, in der Regel nicht verboten ist, da sie einen anderen wirtschaftlichen Grund hat als die bloße Token-Verwahrung. Dieselbe Logik gilt für transaktionsbezogene Zahlungen: Diese sind weder automatisch zulässig noch automatisch unzulässig. Es muss geprüft werden, ob es sich tatsächlich um eine Rendite handelt und ob diese ausschließlich aus dem Verhältnis des Kunden zur Stablecoin resultiert.
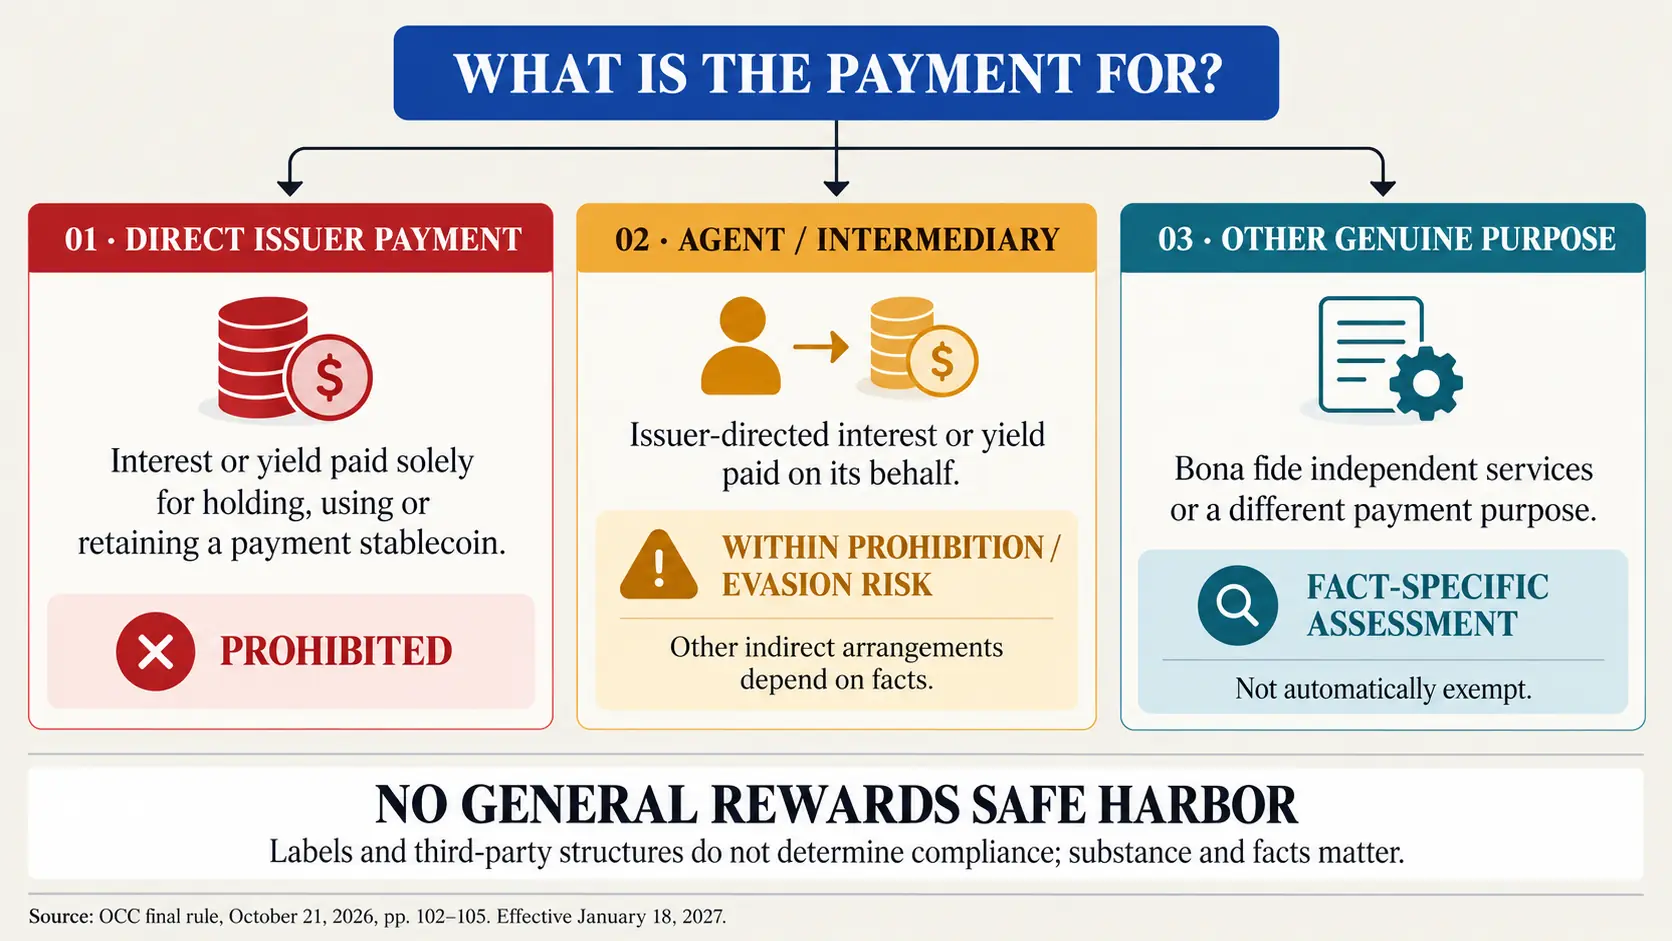
Darin liegt auch die Erklärung dafür, warum der bereits aufgeflammte Streit zwischen der Krypto-Industrie und Banken über Rewards durch Intermediäre nicht mit einem schlichten Ja oder Nein gelöst wurde. Das Ergebnis hängt von der Herkunft der Mittel, den vertraglichen Beziehungen, dem Kontrolleinfluss des Emittenten und dem wirtschaftlichen Zweck der Zahlung ab.
Was die endgültige OCC-Regel abdeckt
Konkret: das Regelwerk beschränkt sich nicht auf das Yield-Thema. Es legt den Rahmen für Tochtergesellschaften versicherter Nationalbanken und Bundessparkassenverbände fest, für qualifizierte föderale Nicht-Bank-Emittenten, für bestimmte staatliche Emittenten sowie für ausländische Emittenten, die in den USA tätig sein wollen.
Die Regel regelt zugelassene Tätigkeiten, Zusammensetzung und Verwaltung der Reserven, Liquidität, Diversifizierung, Rückzahlungen, Risikomanagement, Prüfungen, Berichterstattung, Verwahrung, Zulassungsanträge und Registrierung. Im Vergleich zum Entwurf enthält sie zudem detailliertere Anforderungen an Eigenkapital und operativen Support, bleibt dabei aber verhältnismäßig zum Risikoprofil der jeweiligen Tätigkeit.
Für den Markt ist der 18. Januar 2027 das operative Datum. Ab diesem Stichtag müssen der OCC unterstehende Institute die endgültige Regelung einhalten, während andere Bundesbehörden ihre jeweiligen Verfahren für die von ihnen beaufsichtigten Institute abschließen.
Reserven und Rückzahlungen als prudenzielle Kernpunkte
Die OCC erklärt, den Entwurf angepasst zu haben, um mehr Flexibilität bei der Reserveverwaltung zu ermöglichen, ohne dabei Anforderungen an Liquidität, Diversifizierung und Konzentration aufzugeben. Erklärtes Ziel ist es, sicherzustellen, dass Emittenten ausreichend gedeckt sind und Rückzahlungsanfragen zeitnah bedienen können.
Dieses Profil unterscheidet eine Payment-Stablecoin von einem Anlageprodukt. Das Token muss gegen einen festen Geldbetrag konvertierbar oder rückzahlbar sein, während der Emittent dieses Versprechen durch zugelassene Aktiva und operative Kontrollen absichern muss. Das Verbot, Inhabern direkt Renditen zu zahlen, ist Teil dieses Designs: Die Payment-Stablecoin wird als Zahlungs- und Abwicklungsinstrument behandelt, nicht als verzinsliche Einlage.
Die OCC-Regel ist einer der vom Gesetz vorgesehenen parallelen Wege. Die Federal Reserve hat ein eigenes Regelwerk für die von ihr beaufsichtigten Emittenten eingeleitet. Die Unterschiede zwischen den Behörden sind relevant, weil der GENIUS Act die Zuständigkeiten nach Institutionentyp aufteilt.
Einwände der Banken und Verbraucherschutz
Die American Bankers Association (ABA) hält die Auslegung des Renditeverbots für zu eng. Die Befürchtung des Bankensektors: Hohe Rewards auf Stablecoins könnten Einlagen abziehen, die heute bei Banken liegen. Damit die für die Kreditvergabe verfügbaren Ressourcen verringern. Wie stark dieser Effekt ausfallen würde, quantifiziert die Regel allerdings nicht. Laut OCC hängt das Ausmaß vom Marktwachstum, vom Verwahrungsort der Reserven und von der Stabilität dieser Mittel ab.
Auf Kundenseite ist ein Vergleich mit einem Bankkonto mit Vorsicht zu treffen. Ein Programm, das eine Rendite auf Stablecoins ausschüttet, erwirbt dadurch nicht den Einlagenschutz eines Bankkontos. Die endgültige Regel ändert nichts am Geltungsbereich bereits anwendbarer Verbraucherschutzgesetze und begründet keine bundesstaatliche Garantie, die der FDIC-Einlagensicherung für Token-Inhaber entspricht.
Für Intermediäre bedeutet der Ermessensspielraum der Einzelfallbewertung zugleich eine Transparenzpflicht. Einen Reward so darzustellen, als sei er von einem Bankzins nicht zu unterscheiden, könnte Produktcharakter, Risiken und Schutzumfang verwischen. Das ist einer der Gründe, warum die Diskussion über Yield im breiteren US-Gesetzgebungspaket auch nach dieser Regel offen bleibt.
Was die Regelung nicht abdeckt
Die Regel schließt nicht alle Kapitel des GENIUS Act ab. Spezifische Anforderungen aus dem Bank Secrecy Act, zur Geldwäschebekämpfung, zur Terrorismusfinanzierung und zur Sanktionsumgehung werden gesondert behandelt. Ausgeklammert bleiben zudem steuerliche Fragen, Kartellrecht, das allgemeine Regelwerk für dezentrale Finanzierung sowie Vermögenswerte, die keine Payment-Stablecoins sind.
Es fehlt außerdem ein verbindlicher Beispielkatalog, um zulässige von verbotenen Rewards zu unterscheiden. Die OCC hat sich bewusst dagegen entschieden, einen solchen zu veröffentlichen, und zieht es vor, den Gesetzestext auf die Umstände jedes einzelnen Vertrags anzuwenden. Das reduziert das Risiko leicht umgehbarer Regeln, hinterlässt aber eine Grauzone, die durch die laufende Aufsicht und etwaige spätere Leitlinien gefüllt werden kann.
Das größere Bild
Die vorsichtigste Lesart ist, dass die OCC auf aufsichtsrechtliche Flexibilität gesetzt hat, nicht auf Deregulierung. Indem sie die Vermutungsregel aufhebt, vermeidet die Behörde, ganze Kategorien von Vereinbarungen vorab einzustufen. Indem sie das Verbot und die Anti-Umgehungsbefugnisse beibehält, sichert sie sich die Möglichkeit, im Einzelfall zu rekonstruieren, wer eine Rendite tatsächlich finanziert und aus welchem Grund.
Für Emittenten und Plattformen wird es nicht allein auf den kommerziellen Namen des Programms ankommen. Verträge, Finanzflüsse, Kontrollverhältnisse und wirtschaftliche Substanz sind entscheidend. An diesen Kriterien, nicht am Begriff „Reward“, wird ab dem 18. Januar 2027 Konformität gemessen werden.
Quellen
- OCC, Bulletin 2026-50 und Abschlussregel, 21. Oktober 2026
- OCC, vollständiger Text der Final Rule, 21. Oktober 2026
- Associated Press, Analyse des Renditeverbots, 21. Oktober 2026
- American Bankers Association, Kommentar zur Abschlussregel, 21. Oktober 2026