Petra Tschudin, Mitglied des Direktoriums der Schweizerischen Nationalbank und eine von drei Personen, die in der Schweiz die Leitzinsen festlegen, warnte am 30. September in Zürich vor den Folgen einer breiten Stablecoin-Adoption. SNB und das Stablecoin-Risiko für die Geldpolitik steht im Mittelpunkt: Laut Tschudin könnte eine großflächige Verbreitung privater Stablecoins die geldpolitische Transmission der Zentralbanken erheblich erschweren. Die Warnung verdient besondere Aufmerksamkeit, weil sie aus einer Institution kommt, die gleichzeitig eigene Experimente mit digitalem Zentralbankgeld aktiv vorantreibt.
Vorab eine wichtige Einordnung: Tschudin lehnte Innovation im Zahlungsverkehr ausdrücklich nicht ab, sondern bezeichnete sie als „sinnvoll“. Der eigentliche Kern ihrer Aussage ist subtiler. Es geht darum, was passiert, wenn diese Innovation so erfolgreich wird, dass sie Zentralbanken um grundlegende Steuerungsinstrumente bringt. Die SNB hat dabei zwei konkrete Mechanismen benannt.
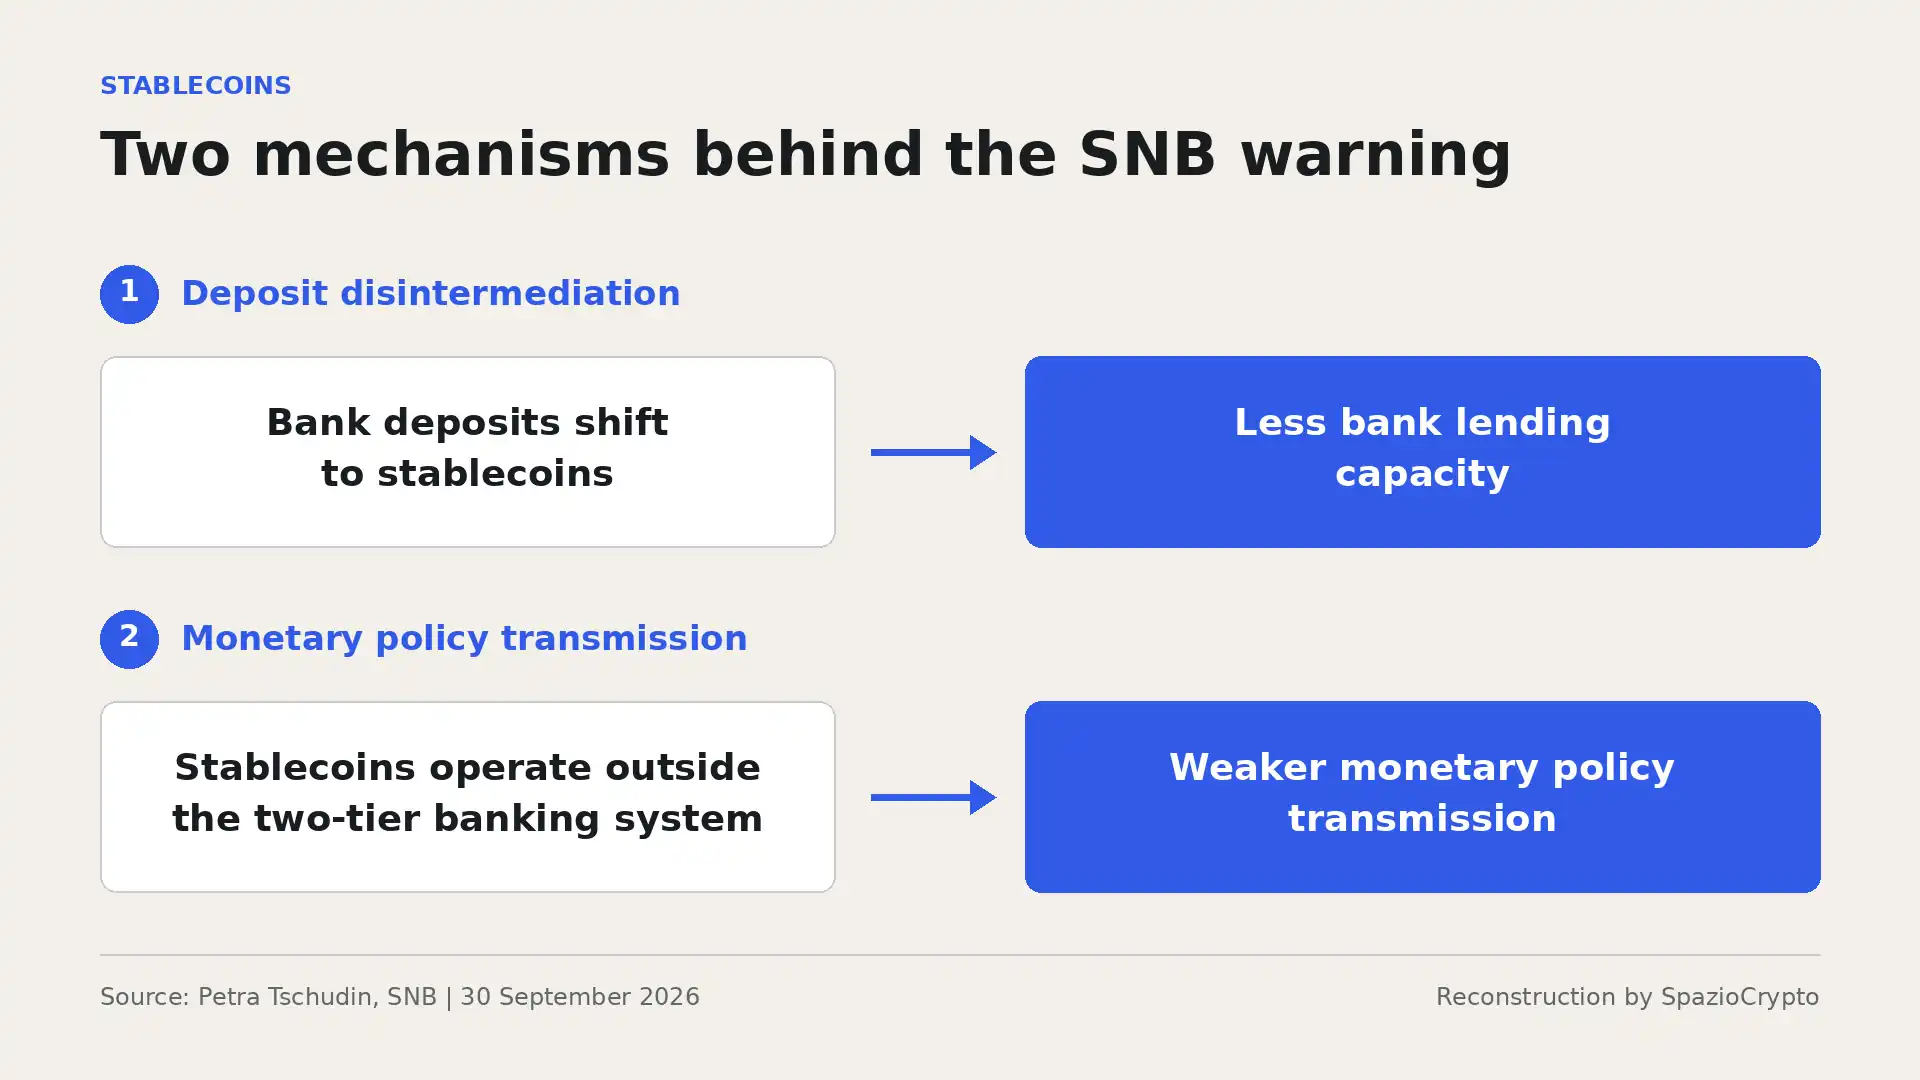
Erster Mechanismus: Weniger Einlagen, weniger Kredit
Das erste Risiko betrifft die sogenannte Disintermediation. Würden Haushalte und Unternehmen erhebliche Summen von Bankeinlagen in Stablecoins umschichten, schrumpfte die Refinanzierungsbasis der Geschäftsbanken. Die Folge wäre eine geringere Kreditvergabe an die Realwirtschaft. Tschudin erklärte klar: Die Zentralbank übt Einfluss darauf aus, wie viel Kredit in der Volkswirtschaft verfügbar ist und zu welchen Konditionen. Dieser Einfluss hat direkte Auswirkungen auf die gesamte Geldpolitik.
Diese Sorge ist nicht neu. Bereits im Finanzstabilitätsbericht der SNB vom Juli 2026 wurde die Disintermediation als eines der zentralen Risiken im Zusammenhang mit Stablecoins eingestuft. Die SNB baut seit Monaten ein kohärentes Argument auf, das weit von einer spontanen Warnung entfernt ist.
Zweiter Mechanismus: Die Einheitlichkeit des Geldes
Das zweite Risiko ist konzeptionell anspruchsvoller. Es betrifft das Prinzip der Einheitlichkeit des Geldes: Ein Franken soll jederzeit und unter allen Umständen exakt einen Franken wert sein, unabhängig davon, wo er gehalten wird. Tschudin wies darauf hin, dass ein „Franken in Stablecoin-Form“ nicht automatisch dieselbe Werthaltigkeit wie ein echter Franken besitzt, weil Stablecoins außerhalb des Zentralbanksystems operieren.
Sollten große Stablecoins entstehen, die zu weit vom bestehenden zweistufigen Finanzsystem abweichen, entstünde laut Tschudin eine Situation, in der die Last für Zentralbanken bei der Erfüllung ihres institutionellen Mandats zunimmt. Aus diesem Grund brauche es einen regulatorischen Rahmen, der den Einfluss der Währungsbehörden auch bei wachsender Stablecoin-Verbreitung schützt.
Die zwei Mechanismen im Überblick
Was die SNB befürchtet. Quelle: Petra Tschudin, Zürich, 30. September 2026
- Disintermediation: Weniger Bankeinlagen bedeuten weniger verfügbares Kreditvolumen.
- Einheitlichkeit des Geldes: Ein „Stablecoin-Franken“ ist nicht immer gleichwertig mit einem echten Franken.
- Kein Innovationsverbot: Tschudin fordert Regulierung, keine Blockade des Fortschritts.
Eine Sorge, die viele Zentralbanken teilen
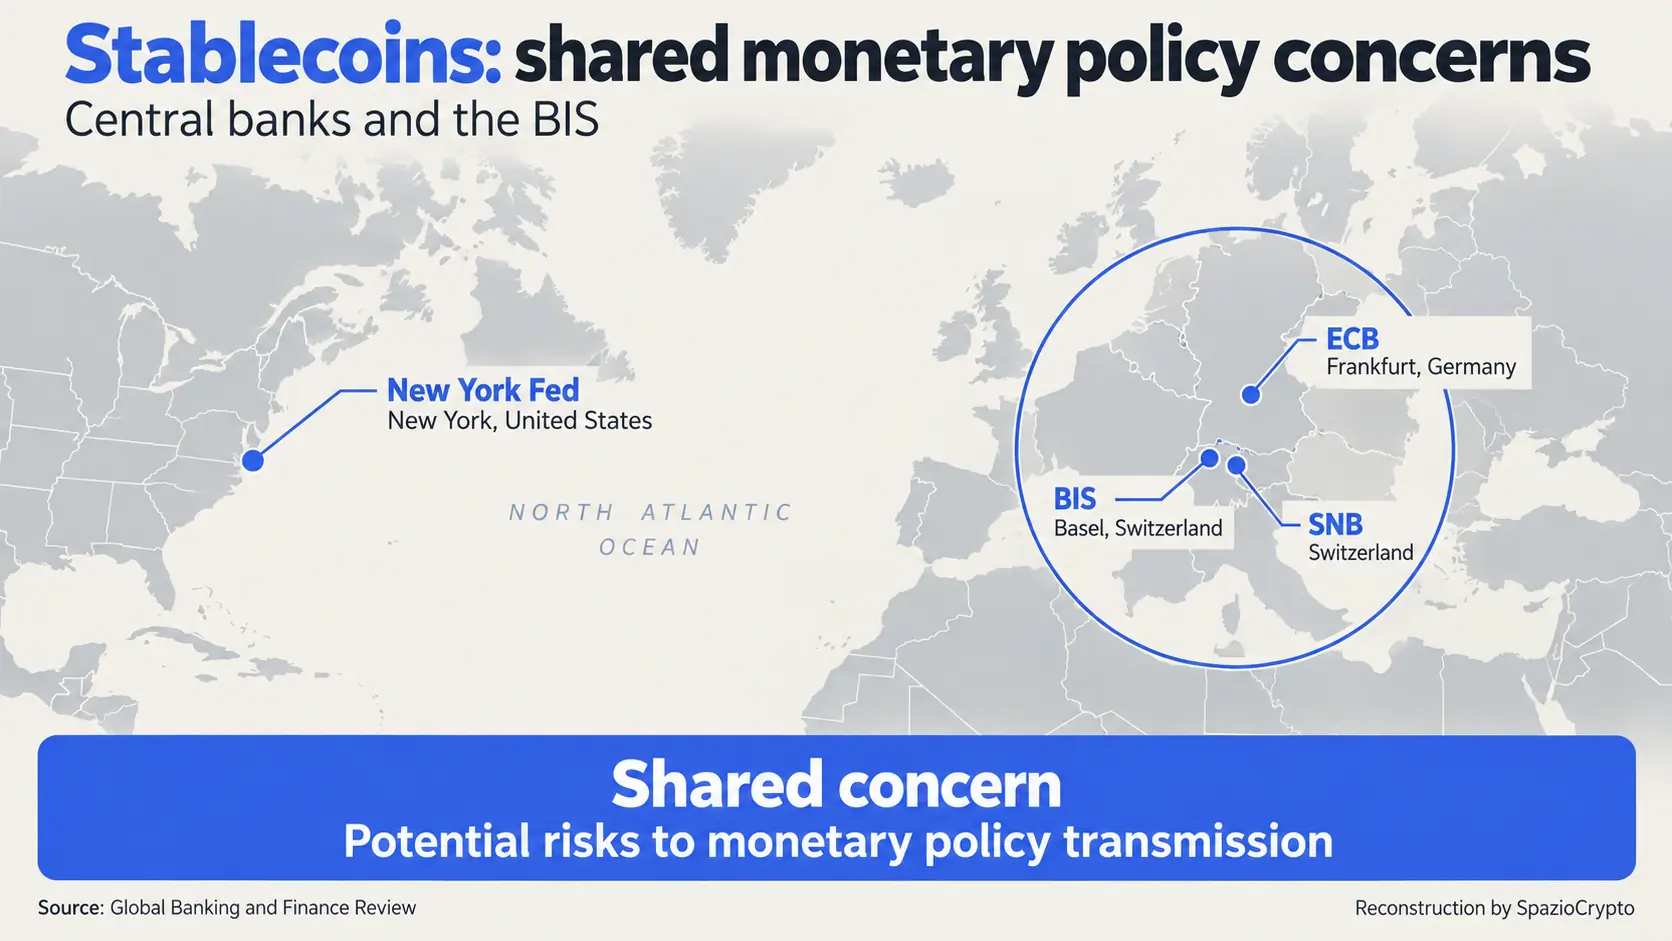
Die SNB steht mit dieser Einschätzung nicht allein. Ähnliche Bedenken wurden in den vergangenen Monaten von der Europäischen Zentralbank, der Federal Reserve Bank of New York und der Bank für Internationalen Zahlungsausgleich geäußert. Alle drei Institutionen sehen in Stablecoins ein Potenzial, traditionelle Bankeinlagen zu ersetzen, die Refinanzierungsstrukturen der Kreditinstitute zu verändern und die geldpolitische Transmission zu erschweren. Das ist dieselbe Grundsorge, die auch die EZB-Debatte über eine Reform der MiCA-Reserveregeln für Stablecoins antreibt: ein direkter Kanal zwischen Stablecoin-Emittenten und Geschäftsbanken, der Schocks von einem Sektor in den anderen übertragen kann.
Bemerkenswert ist dabei, dass die SNB selbst keineswegs innovationsfeindlich aufgestellt ist. Die Schweizer Nationalbank gehört zu den weltweit aktivsten Zentralbanken bei Tests mit digitalem Wholesale-Zentralbankgeld, einem Segment, das konzeptionell eng mit Projekten wie Pontes im Eurosystem verwandt ist. Tschudins Botschaft lautet daher nicht „Blockchain ja oder nein“, sondern ist eine ausdrückliche Präferenz für Innovationsformen, die im Zentralbankgeldsystem verankert bleiben, gegenüber privaten Stablecoins, die sich zu weit davon entfernen.
Das große Bild
Die Warnung der SNB ergänzt aus einer entgegengesetzten, aber komplementären Perspektive das Bild, das in den vergangenen Wochen durch die zunehmende institutionelle Adoption von Stablecoins seitens großer Banken entstanden ist. Nachdem berichtet wurde, wie tief diese Instrumente bereits in die Finanzinfrastruktur vorgedrungen sind, zeigt sich nun, warum Zentralbanken diese Entwicklung mit einer Mischung aus Neugier und institutioneller Vorsicht beobachten.
Die Lektion ist zweifach. Einerseits legt die Tatsache, dass sehr ähnliche Bedenken gleichzeitig von Zentralbanken in der Schweiz, im Euroraum und in den USA geäußert werden, nahe, dass es sich nicht um eine isolierte Außenseiterposition handelt, sondern um ein echtes Konsensproblem auf höchster Ebene des globalen Währungssystems. Andererseits liefert die Unterscheidung, die Tschudin präzise trifft, zwischen Innovation im Zahlungsverkehr an sich, die sie als sinnvoll bezeichnet, und Stablecoins, die sich zu weit vom Zentralbankgeldsystem entfernen, einen nützlichen Deutungsrahmen. Für die BaFin und den deutschen Gesetzgeber ist diese Debatte unmittelbar relevant: MiCA schafft zwar einen europäischen Rahmen, doch die tieferliegenden Fragen zur geldpolitischen Kontrolle, die Tschudin aufwirft, werden weder in Frankfurt noch in Berlin durch einen einzigen Regulierungsakt gelöst. Welche Art von Regulierung Währungsbehörden in den nächsten Jahren anstreben werden, zeichnet sich ab: kein undifferenziertes Innovationshindernis, sondern der Versuch, Innovation in einem System zu verankern, in dem Zentralbanken ihre Steuerungsfähigkeit behalten.