SoFi Bank hat den Echtbetrieb der Abwicklung über die eigene Stablecoin SoFiUSD für das gesamte Debit- und Kreditkartenprogramm auf dem Mastercard-Netzwerk gestartet. Die gemeinsame Ankündigung von SoFi und Mastercard vom 22. September betrifft ein Programm, das laut Unternehmensangaben über 25 Milliarden Dollar annualisierten Kartenumsatz abwickeln soll. SoFi wird damit zur ersten US-Bank mit nationaler Banklizenz, die eine eigene Stablecoin für die Abwicklung eines Kartenprogramms im Mastercard-Maßstab einsetzt. Die Nachricht zeigt, wie Stablecoins in eine bereits bestehende Zahlungsinfrastruktur integriert werden können, anstatt eine parallele aufzubauen.
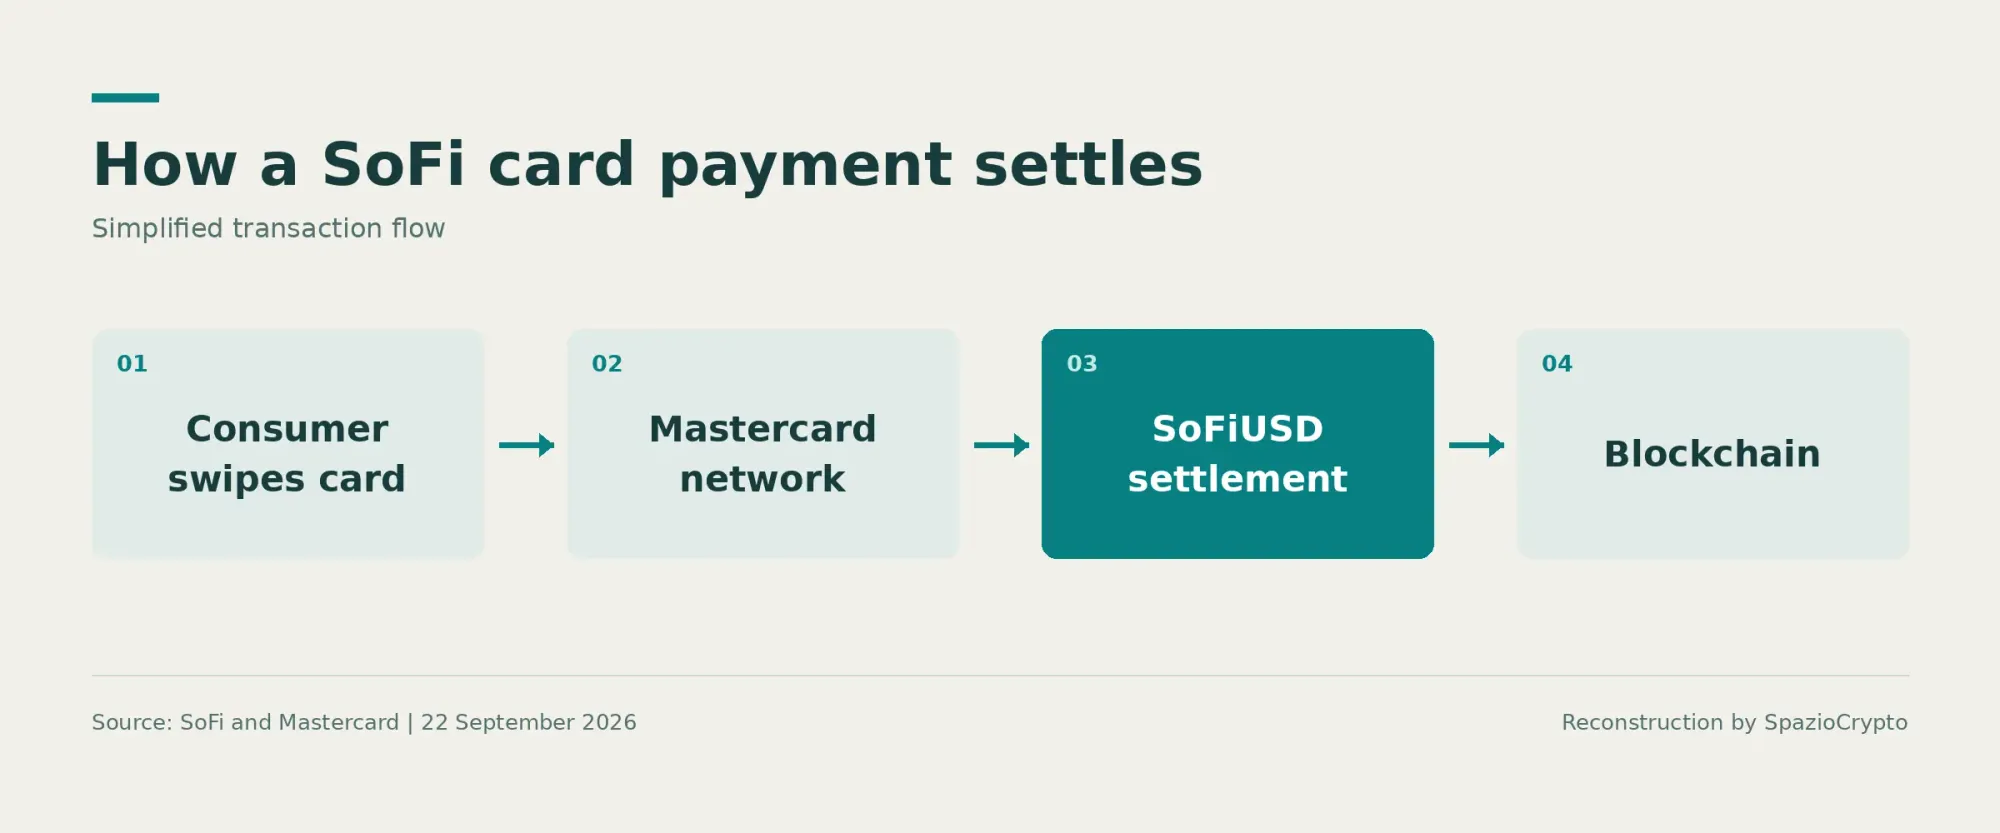
Der entscheidende Punkt: Der Verbraucher zahlt weiterhin mit einer scheinbar völlig normalen Karte, die Transaktion läuft über das Mastercard-Netzwerk, doch die zugrunde liegende Abwicklung erfolgt über SoFiUSD direkt auf der Blockchain. Wie das im Detail funktioniert und warum diese Nachricht eng mit Entwicklungen auf anderen Märkten zur selben Zeit zusammenhängt, zeigen wir im Folgenden.
 SoFi
Wie das in der Praxis funktioniert
SoFiUSD ist eine 1:1 an den US-Dollar gebundene Stablecoin, die hauptsächlich durch Barreserven gedeckt ist. Sie gilt als erste Stablecoin, die von einer Bank mit nationaler Banklizenz in den USA ausgegeben wird. Die Vereinbarung mit Mastercard, erstmals im März angekündigt, ist im September in den Echtbetrieb übergegangen: Transaktionen werden nun tatsächlich auf der Blockchain abgewickelt. Ein technisches Detail von Bedeutung: SoFiUSD ist auf mehreren öffentlichen Blockchain-Netzwerken verfügbar, darunter Ethereum.
Besonders relevant aus Sicht der Nutzererfahrung ist, dass Händler weder SoFiUSD halten noch ihre bestehenden Zahlungssysteme anpassen müssen, um vom neuen System zu profitieren. Über die Business-Banking-Plattform von SoFi können Händler mit einem Konto bei der Bank die Abwicklungsgelder sofort empfangen und jederzeit kostenfrei in bar auszahlen. SoFi-CEO Anthony Noto erklärte laut der gemeinsamen Pressemitteilung vom 22. September, dass Unternehmen damit dank der Blockchain-Geschwindigkeit schneller Zugang zu ihrem Geld erhalten, während die Garantien einer regulierten Bank erhalten bleiben.
Nicht nur das eigene Programm: Der Anspruch, Infrastruktur für andere Banken zu werden
Es gibt ein Element des Plans, das diese Nachricht noch interessanter macht als sie auf den ersten Blick erscheint. SoFi beabsichtigt, dieselbe Stablecoin-Abwicklungsoption anderen Banken über die eigene Banktechnologieplattform Galileo anzubieten. Gelingt das, würde SoFiUSD vom internen Instrument zu echter Abwicklungsinfrastruktur für Dritte. Das ist ein erheblicher Sprung in der Ambition.
Eine leitende Managerin von Mastercard, zuständig für die digitale Kommerzialisierung, bezeichnete den Launch laut der gemeinsamen Pressemitteilung als Übergang von der Erkundungsphase zur konkreten Umsetzung. Stablecoins seien erst dann wirklich relevant, wenn sie reale Probleme lösten, mit denen Unternehmen täglich konfrontiert seien, und dabei Vertrauen, Skalierbarkeit und den Schutz der Mastercard-Infrastruktur bewahrten. Die SoFi-Aktie reagierte am Ankündigungstag mit einem Anstieg von mehreren Prozentpunkten positiv auf die Nachricht.
Der Launch auf einen Blick
Die wichtigsten Eckpunkte. Quelle: SoFi, Mastercard, 22. September 2026
- Die Größenordnung: über 25 Milliarden Dollar annualiserter Kartenumsatz.
- Für Händler: keine Systemänderungen erforderlich, sofortige Auszahlung rund um die Uhr möglich.
- Der Anspruch: Serviceangebot an weitere Banken über die Galileo-Plattform.
Zwei Architekturen, zwei Märkte
Diese Nachricht lässt sich kaum isoliert betrachten, denn fast zeitgleich geschah Bemerkenswertes auf einem anderen Markt. Nur wenige Stunden zuvor hatten britische Großbanken, darunter Lloyds, Barclays, NatWest und HSBC, laut zeitgenössischen Berichten die ersten Interbanktransaktionen mit tokenisierten Bankeinlagen abgeschlossen. Dieses Instrument behält exakt denselben rechtlichen Status wie eine normale Einlage auf einem Girokonto. SoFi hingegen wählte einen anderen Weg: die direkte Ausgabe einer eigenen regulierten Stablecoin, die rechtlich von der einfachen Bankeinlage unterschieden ist, auch wenn sie von einem beaufsichtigten Bankinstitut emittiert wird.
Zwei Märkte erproben also parallel zwei unterschiedliche Architekturen, um Bankgeld auf die Blockchain zu bringen. Im Vereinigten Königreich bevorzugen Banken die direkte Tokenisierung bestehender Einlagen. In den USA wählt SoFi den Weg der eigens emittierten Bankstablecoin. Beide Ansätze verfolgen im Kern dasselbe Ziel, das sich bereits bei der Analyse des Nu-Global-Launches von Nubank und der World-Money-Initiative von Worldcoin abgezeichnet hatte: die zugrunde liegende Blockchain-Technologie für den Endnutzer zunehmend unsichtbar zu machen, der weiterhin nur einen Kontostand, eine Zahlung, eine Karte sieht.
Das größere Bild
Dieser Launch bestätigt mit Nachdruck einen Trend, der sich in den vergangenen Wochen wiederholt beobachten lässt. Stablecoins hören auf, ein eigenständiges, für den Endnutzer erkennbares Produkt zu sein, und werden zunehmend zur unsichtbaren Infrastruktur hinter vertrauten Zahlungserlebnissen. Ob digitales Bankkonto, Identitäts-App mit Finanzfunktion oder, wie in diesem Fall, ein ganz gewöhnliches Kredit- und Debitkartenprogramm: Das Erlebnis für den Zahlenden bleibt identisch. Keine wahrnehmbare Veränderung, obwohl unter der Haube eine grundlegend andere Technologie arbeitet als bisher.
Für Beobachter des Marktes ergibt sich daraus eine zweifache Erkenntnis. Zum einen zeigt dieser Fall, dass die echte Massenadoption von Stablecoins wahrscheinlich genau über solche stillen Integrationen in bereits bestehende und weit verbreitete Infrastrukturen verlaufen wird, nicht über den Aufbau völlig neuer, paralleler Zahlungskreisläufe. Zum anderen deutet SoFis Plan, diesen Service über die eigene Technologieplattform an weitere Banken auszuweiten, darauf hin, dass wir möglicherweise erst am Beginn einer Phase stehen, in der die Stablecoin-Abwicklung zu einem Infrastrukturservice wird, den wenige spezialisierte Unternehmen vielen anderen Finanzinstituten anbieten. Aus der BaFin-Perspektive bleibt die entscheidende Frage, wie deutsche Aufsichtsbehörden das Modell der banklizenzierten Stablecoin im Vergleich zum tokenisierten Einlagenmodell regulatorisch einordnen werden: ein Thema, das in den kommenden Monaten Gestalt annehmen dürfte.