Die Federal Reserve hat am 29. September im Federal Register die ersten operativen Regeln veröffentlicht, nach denen von der Fed beaufsichtigte US-Banken legale Stablecoin-Emittenten werden können. Es geht nicht mehr um den allgemeinen Text des GENIUS Act, dem im Juli 2025 unterzeichneten Bundesgesetz über Payment Stablecoins, sondern um das konkrete Verfahren, mit dem eine von der Fed beaufsichtigte Bank die Genehmigung erhält, tokenisierte Dollar über eine eigene Tochtergesellschaft auszugeben. Der Vorschlag zu Fed und GENIUS Act markiert den Punkt, an dem die Stablecoin aufhört, ein reines Krypto-Produkt zu sein, und zu einer vollständig regulierten Bankaktivität wird.
Am 24. September hatte die Fed zwei separate Vorschläge veröffentlicht, die fünf Tage später im Federal Register formalisiert wurden. Was jeder Vorschlag vorsieht und warum diese Nachricht das Bild der institutionellen Stablecoin-Adoption ergänzt, ohne sich mit anderen Entwicklungen zu überschneiden, das zeigen wir im Folgenden.

Die zwei Vorschläge der Fed
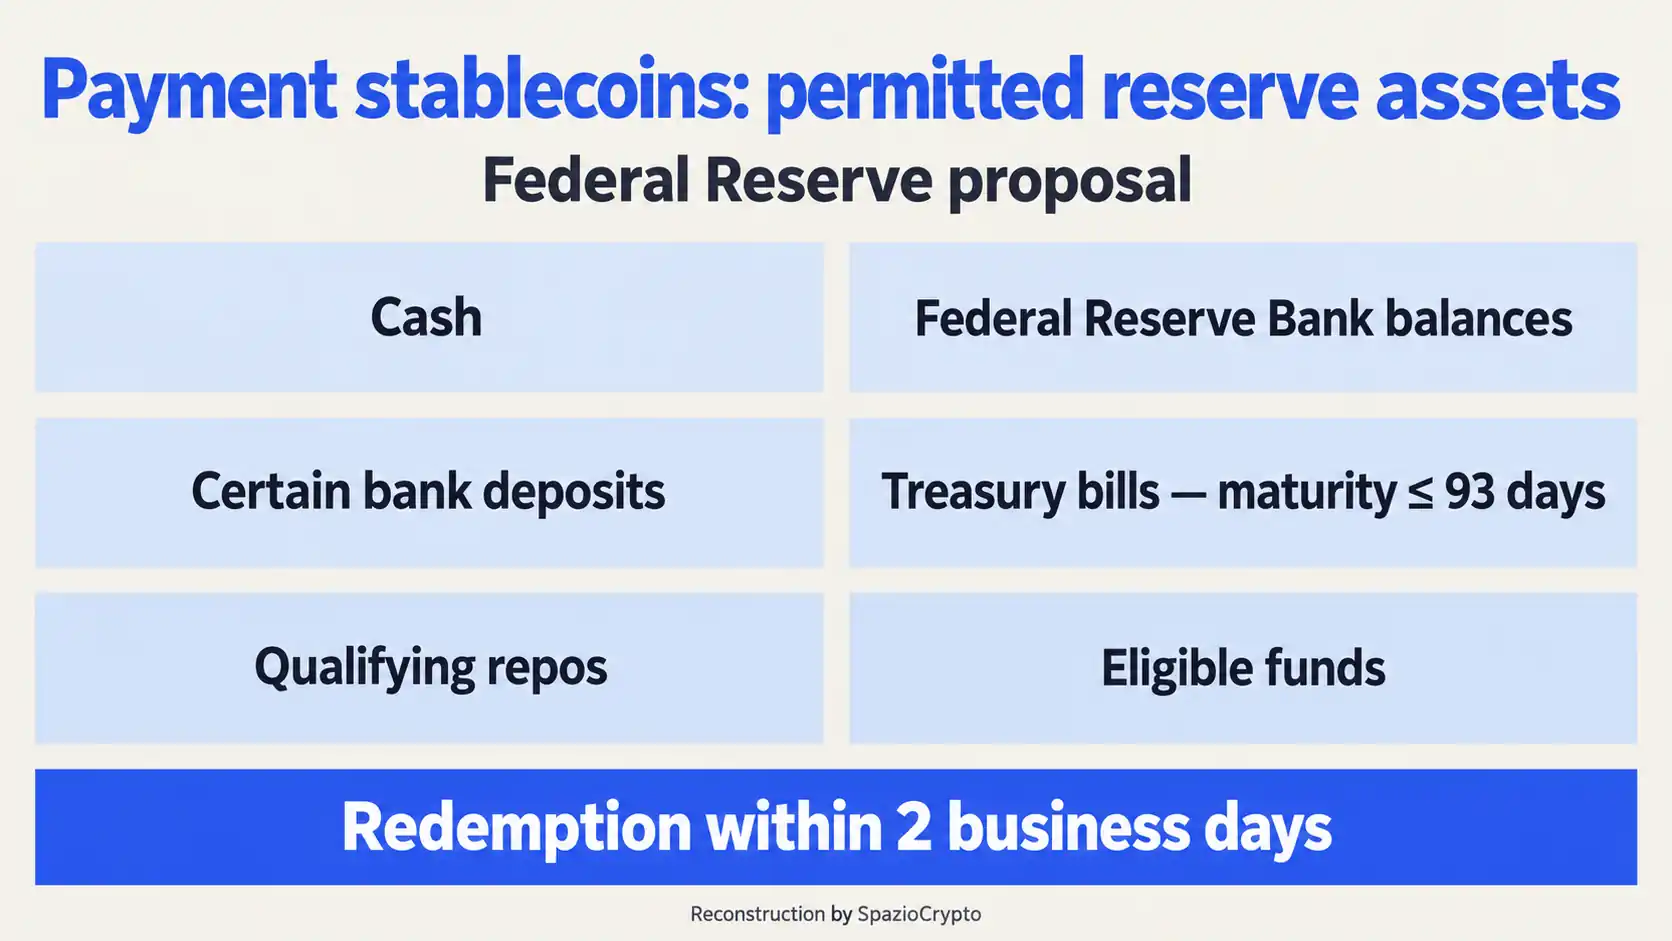
Der erste Vorschlag betrifft die Aufsichtsanforderungen für von der Fed beaufsichtigte Emittenten: Reserven, Eigenkapital, Risikomanagement, Verwahrung und zulässige Aktivitäten. Der Kernpunkt ist klar: Jeder ausgegebene Stablecoin-Dollar muss vollständig im Verhältnis eins zu eins durch zulässige Reserveanlagen gedeckt sein. Dazu gehören laut dem Fed-Dokument vom September 2026 Barmittel, Guthaben bei Federal-Reserve-Banken, bestimmte Bankeinlagen, Staatsanleihen mit einer Laufzeit von höchstens 93 Tagen, qualifizierte Repo-Geschäfte sowie geeignete Geldmarktfonds, in manchen Fällen auch tokenisierte Versionen dieser Vermögenswerte. Die Reserven müssen von den übrigen Vermögenswerten des Emittenten getrennt gehalten werden, und die Rückzahlung an Nutzer muss in der Regel innerhalb von zwei Werktagen erfolgen. Sinkt der Reservewert unter die geforderte Deckungsgrenze, ist der Emittent zur Meldung an die Fed verpflichtet. Bei anhaltender Unterkapitalisierung könnte er gezwungen sein, die Reserven zu liquidieren und alle im Umlauf befindlichen Stablecoins vollständig zurückzuzahlen.
Der zweite Vorschlag definiert das eigentliche Genehmigungsverfahren. Laut GENIUS Act darf nur ein als Permitted Payment Stablecoin Issuer, kurz PPSI, anerkanntes Institut einen Payment Stablecoin in den USA legal ausgeben. Für von der Fed beaufsichtigte Staatsbanken bedeutet das: Eine Tochtergesellschaft, die PPSI werden will, muss zunächst die Genehmigung des Federal Reserve Board einholen. Dazu ist bei der zuständigen Regionalbank der Federal Reserve ein Antrag einzureichen, der eine detaillierte Beschreibung des Geschäftsplans und der Begründung für das Vorhaben enthält. Nach Eingang eines als inhaltlich vollständig bewerteten Antrags hat die Fed 120 Tage Zeit für ihre Entscheidung. Bei Ablehnung kann der Antragsteller Einspruch einlegen, auch über eine mündliche oder schriftliche Anhörung.
Das Detail, das die Norm mit dem Markt verbindet
Es gibt ein spezifisches Element im zweiten Vorschlag, das besondere Aufmerksamkeit verdient, weil es das Regulierungsverfahren direkt mit einer bereits laufenden Marktentwicklung verknüpft. Die Fed hat ausdrücklich öffentliche Stellungnahmen dazu erbeten, ob ein einziger Genehmigungsantrag gleichzeitig mehrere Banken eines Konsortiums abdecken könnte, anstatt für jedes beteiligte Institut einen separaten Antrag zu verlangen.
Dieses Verfahrensdetail ist kein Zufall. Wie Reuters berichtet, hat sich ein Konsortium aus einundzwanzig amerikanischen Finanzinstituten, darunter Bank of America, Citi und Goldman Sachs, bereits verpflichtet, eine gemeinsame Gesellschaft zur Ausgabe einer eigenen Stablecoin zu gründen. Die Frage der Fed, wie mit Genehmigungsanträgen von Konsortien dieser Art umzugehen ist, legt nahe, dass der Regulator bereits konkret an Szenarien wie diesem denkt. Kein theoretischer Sonderfall, sondern ein absehbares Marktmuster.
Die zwei Vorschläge im Überblick
Inhalt der Vorschläge. Quelle: Federal Reserve, Federal Register, 2026
- Vorschlag 1: 1:1-Reserven, getrennte Verwahrung, Rückzahlung innerhalb von 2 Werktagen.
- Vorschlag 2: PPSI-Genehmigungsverfahren, 120 Tage Entscheidungsfrist, Einspruch möglich.
- Die Verbindung: Die Fed fragt, ob ein einziger Antrag ein Bankenkonsortium abdecken kann.
Drei Aufsichtsbehörden, drei parallele Wege
Es lohnt sich, diesen Vorschlag in den größeren Rahmen des GENIUS Act einzuordnen. Das Gesetz weist die Aufsicht über Stablecoin-emittierende Banken drei verschiedenen Behörden zu, je nach Art des Instituts: dem Office of the Comptroller of the Currency für Nationalbanken und deren Tochtergesellschaften, der Federal Deposit Insurance Corporation für staatliche Banken außerhalb des Federal-Reserve-Systems und der Fed selbst für Staatsbanken, die dem System angehören. Der OCC hatte Anfang des Jahres bereits einen eigenen analogen Vorschlag veröffentlicht. Der Schritt der Fed vervollständigt nun den dritten der drei vom Gesetz vorgesehenen parallelen Regulierungswege, jeder mit seinem eigenen Genehmigungsverfahren, aber alle auf denselben Grundprinzipien des GENIUS Act basierend.
Ein Fed-Vertreter erklärte, dieser Vorschlag sei ein wichtiger Schritt bei der Umsetzung des GENIUS Act, räumte jedoch ein, dass weitere Arbeit nötig sei, damit Stablecoins zu wirklich verlässlichen Zahlungsinstrumenten werden. Eine Einschätzung, die deutlich macht: Der Regulierungsweg ist auch nach diesem Schritt noch nicht abgeschlossen.
Warum dieser Schritt das Bild vervollständigt
Diese Nachricht fügt sich in eine Reihe von Entwicklungen ein, die wir in den vergangenen Wochen verfolgt haben, tut dies aber aus einem eigenständigen und ergänzenden Blickwinkel. Mit SoFi und seiner Banken-Stablecoin SoFiUSD sowie der Erweiterung der Partnerschaft zwischen Citi und Coinbase hatten wir beobachtet, wie sich tokenisiertes Geld innerhalb der bestehenden Zahlungsinfrastruktur bewegt. Mit The Clearing House und Quant hatten wir gesehen, wie Großbanken gemeinsame Netzwerke für tokenisierte Einlagen aufbauen.
Der Vorschlag der Fed betrifft nicht das Wie der Geldbewegung, sondern das Wer darf es legal erschaffen. Er definiert mit einem technischen Detailgrad, den keine der vorherigen Meldungen behandelt hatte, das Bankverfahren, durch das ein beaufsichtigtes Institut zum zugelassenen Emittenten tokenisierter Dollar werden kann. Der Unterschied ist derselbe wie zwischen dem Beobachten der Leitungen, durch die digitales Geld fließt, und dem Beobachten, wer die Lizenz erhält, den Hahn aufzudrehen.
Die größere Einordnung
Dieser Vorschlag markiert einen bedeutenden Reifemoment für den gesamten Stablecoin-Sektor in den USA. Noch vor kurzer Zeit lautete die beherrschende Frage, ob Stablecoins jemals organisch reguliert würden. Heute lautet sie, welchem spezifischen Bankverfahren ein Institut folgen muss, um die Emissionsgenehmigung zu erhalten. Das ist dasselbe Signal, das andere innovative Finanzprodukte beim Übergang von der Experimentierphase zur vollständigen Regulierung schon gegeben haben.
Für DACH-Investoren und Beobachter ergibt sich eine doppelte Lektion. Einerseits deutet die ausdrückliche Anfrage der Fed nach Stellungnahmen zum Umgang mit Konsortiumsanträgen darauf hin, dass der Regulator bereits einen Markt antizipiert, der von Allianzen mehrerer Institute geprägt sein wird, nicht von einzelnen isolierten Emittenten. Andererseits ist die jetzt beginnende öffentliche Kommentierungsphase vor der endgültigen Regelverabschiedung ein entscheidender Abschnitt, in dem der Bankensektor die Möglichkeit hat, die Feinheiten eines regulatorischen Rahmens zu beeinflussen, der jahrelang prägen wird, wie der tokenisierte Dollar in das amerikanische Finanzsystem eingebettet wird. Im Vergleich dazu arbeitet die EU unter MiCA bereits an vergleichbaren Anforderungen für E-Geld-Token, und BaFin-beaufsichtigte Institute verfolgen die US-Entwicklung aufmerksam. Wer die Grundlagen besser verstehen möchte, findet in unserem Artikel zu Stablecoins und ihrer Funktionsweise einen guten Einstieg.