Öffentliche Blockchain-Infrastruktur könnte laut Jake Chervinsky binnen zehn Jahren für alle großen Börsen unverzichtbar werden. Chervinsky, CEO des Hyperliquid Policy Center, sagte am Dienstag, dem 6. Oktober, beim Digital Asset Summit Asia in Singapur gegenüber The Block, dass jede Börse, einschließlich CME Group und Intercontinental Exchange (ICE), öffentliche Blockchain-Infrastruktur integrieren müsse, um wettbewerbsfähig zu bleiben. Das Interview erschien am 7. Oktober. Es handelt sich um eine brancheninterne Prognose, die an den Erfolg von Hyperliquid geknüpft ist, und nicht um eine operative Ankündigung von CME oder ICE. Was beide Konzerne bislang angekündigt haben, deutet nicht auf öffentliche Netzwerke hin.
Was Chervinsky wirklich gesagt hat
Chervinsky beschreibt Hyperliquid nicht als Börse, sondern als Infrastruktur, die verschiedene Akteure, auch in den USA, nutzen können. Er vergleicht sie mit Bitcoin, Ethereum und Solana: Eine öffentliche Blockchain, so seine Argumentation, habe keinen Grund, sich als Exchange zu registrieren. Der entscheidende Satz, in unserer Übersetzung aus dem Englischen von The Block, lautet: „Ich stelle mir vor, dass, wenn wir Erfolg haben, in zehn Jahren jede einzelne Börse, an die man denken kann, ob Krypto wie Kraken oder Coinbase oder traditionell wie Intercontinental Exchange oder Chicago Mercantile Exchange, diese Technologie integrieren muss, um konkurrenzfähig zu sein.“
Die von The Block genannten Gründe sind Resilienz, Sicherheit und Transparenz eines gemeinsamen Registers sowie niedrige Kosten und Geschwindigkeit. Chervinsky betont zudem, Hyperliquid wolle nicht mit Kalshi, Coinbase, Robinhood und CME konkurrieren, sondern eine Ebene tiefer im Technologie-Stack angesiedelt sein. Hier liegt die entscheidende Bedingung: Der Satz beginnt mit „wenn wir Erfolg haben“. Er sagt nicht, dass es so kommt, sondern was einträte, wenn das Modell funktioniert.
Wer spricht und warum es eine Rolle spielt
Das Hyperliquid Policy Center ist eine gemeinnützige Organisation mit Sitz in Washington, gegründet am 18. Februar 2026, um Lobbyarbeit und Forschung zu den Regeln der dezentralisierten Finanzwirtschaft zu betreiben. Laut CoinDesk wird es von der Hyper Foundation finanziert, die zur Unterstützung des Hyperliquid-Ökosystems eine Million HYPE-Token eingesetzt hat, was zum Zeitpunkt des Starts rund 29 Millionen Dollar entsprach. In dem Interview von The Block wird diese Finanzierung, soweit wir gelesen haben, nicht erwähnt. Wir nennen sie, weil derjenige, der behauptet, Börsen müssten eine bestimmte Technologie übernehmen, eine Organisation leitet, die eigens für deren Förderung gegründet wurde. Das bedeutet nicht, dass er falsch liegt, aber die Prognose ist als Positionspapier zu lesen, nicht als neutrale Einschätzung.
Dasselbe gilt für seine Äußerungen zu CME. Chervinsky sagt, die Klage des Konzerns gegen die CFTC, die noch auf eine Entscheidung über einen Abweisungsantrag wartet, habe kaum Aussicht auf Erfolg. Zudem bestreitet er, dass Perpetuals den Volumen der von CME bereits angebotenen Terminkontrakte schaden würden. Das sind Meinungen, die als solche berichtet werden.
Das Kräftemessen zwischen CME und CFTC
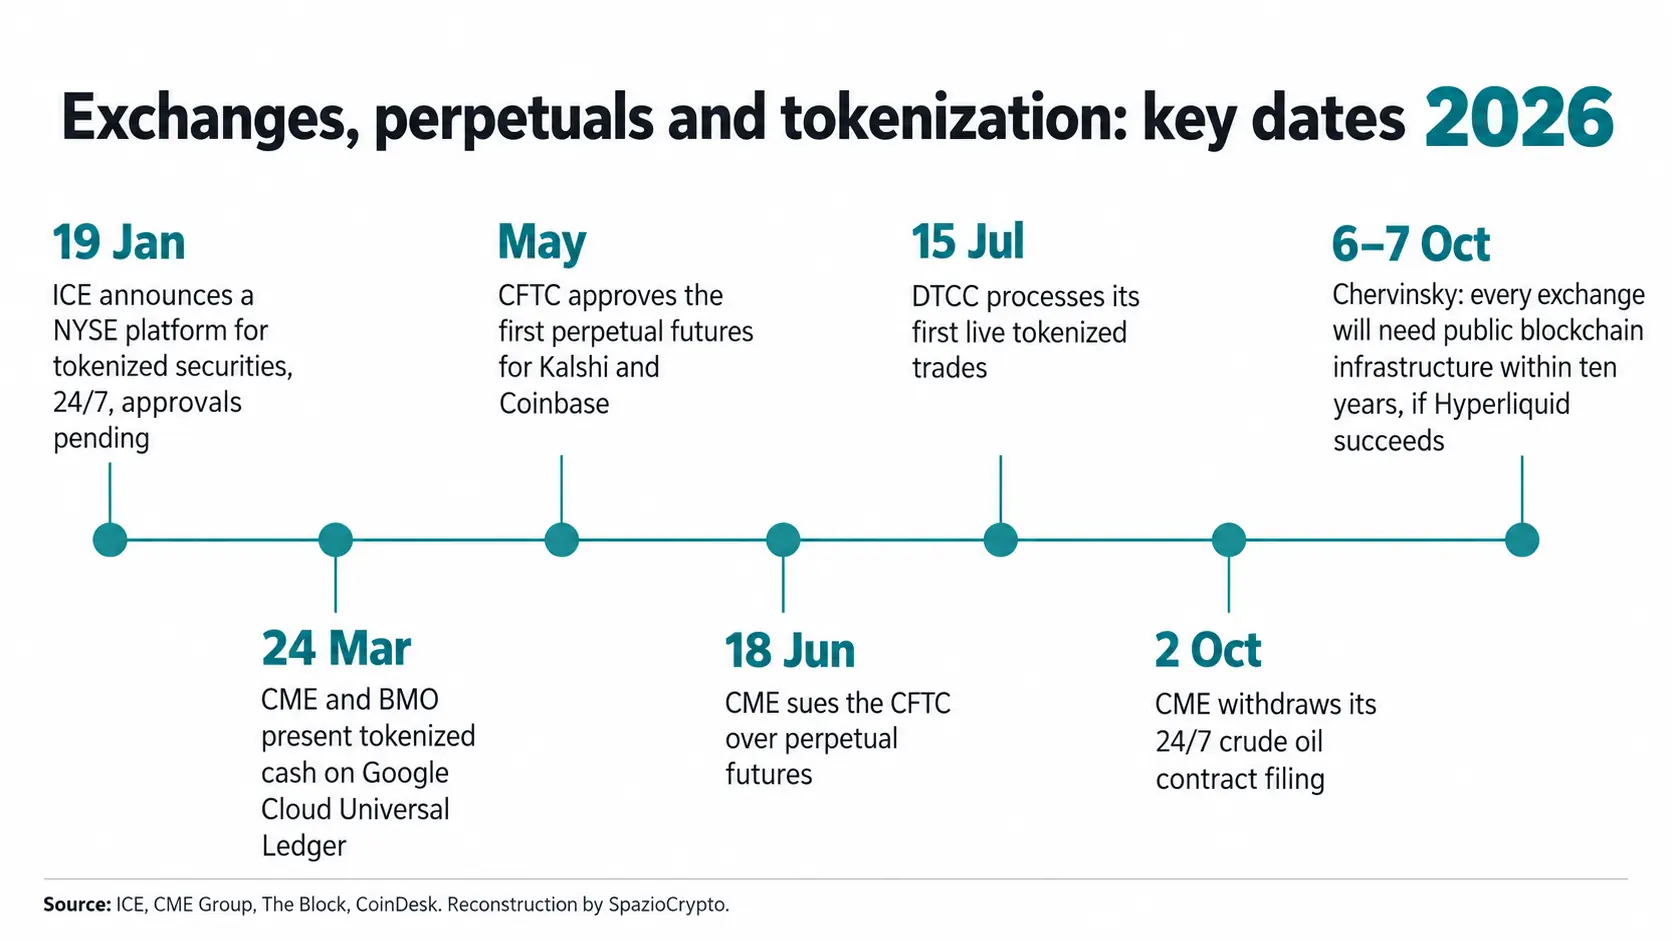
Im Mai genehmigte die CFTC die ersten Perpetual Futures für Kalshi und Coinbase. Am 18. Juni reichte CME vor dem Bundesgericht in Washington Klage gegen die CFTC und ihren Vorsitzenden Michael Selig ein. CME argumentiert, jene Kontrakte müssten als Swaps eingestuft werden und die Behörde habe abrupt die Richtung gewechselt. Ein CFTC-Sprecher bezeichnete die Klage als „Lawfare“ gegen die Behörde. Laut The Block wartet die Klage nun auf eine Entscheidung über einen Abweisungsantrag, wobei die CFTC bestreitet, dass CME klagebefugt ist. Zu diesem Thema hatten wir bereits den Weg von Hyperliquid in die USA beschrieben, von Trumps Aussagen zum regulierten Pfad bis zur Hypothese mit Kraken und Bitnomial, die bislang keine formelle Genehmigung erhalten hat.
Hinzu kommt das Thema des durchgehenden Handels. Laut Investment Executive hatte die CFTC am 9. Juli die Notierung eines CME-Öl-Kontrakts ausgesetzt, der einen 24-Stunden-Handel ermöglicht hätte, während die Behörde Stellungnahmen dazu einholte. Am 2. Oktober zog CME den Antrag für einen 24/7 handelbaren 10-Barrel-Rohölkontrakt zurück und erklärte, wichtige Akteure („key constituents“) befürchteten unvorhergesehene Folgen ohne weitere Überprüfung. The Block nennt einen anderen Grund: Personalprobleme. Das CME-Kommuniqué, das wir gelesen haben, erwähnt dies nicht. Chervinsky weist diese Erklärung zurück und sagt, CME wolle „den Fortschritt bremsen, weil es nicht bereit ist, ihn zu nutzen“, und habe die tatsächliche Nachfrage nach 24/7-Energiehandel falsch eingeschätzt.
Was CME, ICE und Wall Street heute bauen
Den nützlichsten Maßstab zur Einschätzung der Prognose liefern die aktuellen Initiativen. ICE, die Muttergesellschaft der NYSE, hat am 19. Januar eine Plattform angekündigt, um tokenisierte Wertpapiere on-chain zu handeln und abzuwickeln. Die Plattform soll rund um die Uhr verfügbar sein, mit Stablecoins finanzierbar und für mehrere Blockchains ausgelegt sein, ohne dass eine konkrete Netzwerkinfrastruktur benannt wird. Sie erfordert behördliche Genehmigungen und hat keinen Starttermin. Ein ICE-Manager bezeichnete die Unterstützung tokenisierter Wertpapiere als einen entscheidenden Schritt der Strategie zur Verwaltung einer „On-Chain-Marktinfrastruktur“. CME wiederum hat am 24. März zusammen mit BMO einen Dienst für tokenisiertes Guthaben auf Google Cloud Universal Ledger vorgestellt, um Margin-Anforderungen in Echtzeit zu erfüllen; der Launch ist für die zweite Jahreshälfte 2026 geplant und steht noch unter Genehmigungsvorbehalt. The Defiant beschreibt jenes Register als Layer-1 mit autorisiertem Zugang, also nicht öffentlich.
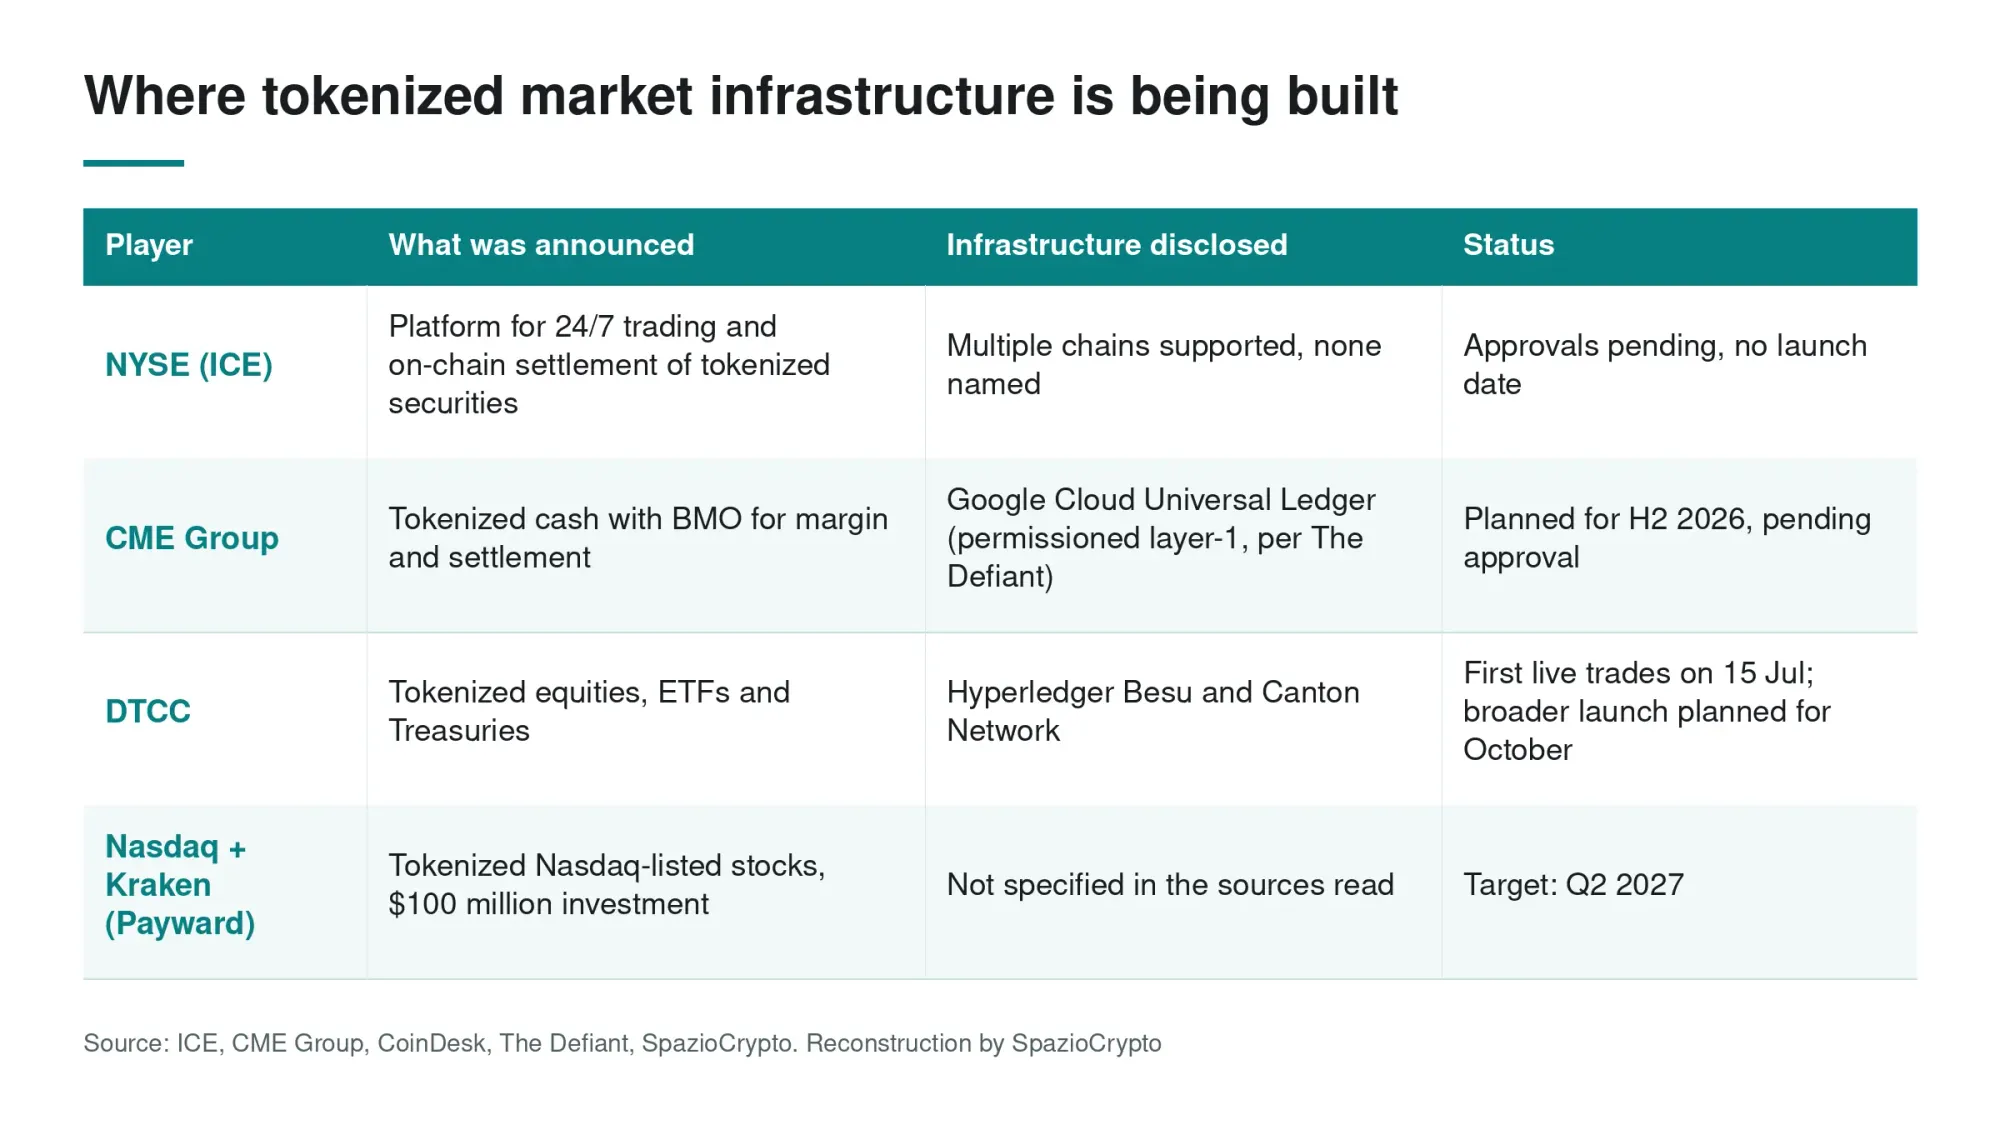
Dann ist da noch DTCC, das laut CoinDesk am 15. Juli erste reale Transaktionen mit Aktien, ETFs und tokenisierten Staatsanleihen abgewickelt hat, abgerechnet über Hyperledger Besu und Canton Network, mit einem breiteren Launch im Oktober. In diesem Pilotversuch setzte JPMorgan tokenisiertes Kollateral für die Margin-Hinterlegung bei CME ein. Die Tokenisierung schreitet unterdessen auf eigenen Gleisen voran: Nasdaq hat 100 Millionen Dollar in Kraken für tokenisierte Aktien investiert, die London Stock Exchange bringt 100 Aktien mit Kraken on-chain, und die EZB hat Pontes zur Abwicklung tokenisierter Wertpapiere in Zentralbankgeld in Betrieb genommen.
Die Prognose zu CME und ICE im Überblick
Was gesagt wurde, was nicht. Quellen: The Block, CoinDesk, Mitteilungen von ICE und CME
- Gesagt: In zehn Jahren müsse jede Börse, CME und ICE eingeschlossen, öffentliche Blockchain-Infrastruktur integrieren, um konkurrenzfähig zu sein, „wenn wir Erfolg haben“ (Chervinsky, 6. Oktober).
- Kein Faktencheck: Es handelt sich nicht um eine Ankündigung von CME oder ICE. Der Sprecher leitet ein Zentrum, das von der Hyper Foundation finanziert wird, und der Rechtsstreit CME-CFTC ist noch vor Gericht anhängig.
- Heute: ICE bereitet eine tokenisierte Plattform vor, ohne das Netzwerk zu benennen; CME schlägt tokenisiertes Guthaben auf einem Register mit autorisiertem Zugang vor; DTCC arbeitet auf Besu und Canton.
Die größere Frage
Die entscheidende Frage lautet nicht, ob CME und ICE Tokenisierung einsetzen werden: Sie tun es bereits. Die Frage ist, auf welcher Art von Netzwerk. Ein Register mit autorisiertem Zugang belässt der Börse die Kontrolle darüber, wer teilnimmt, was sichtbar ist und wie auf Regulierungsbehörden reagiert wird. Ein öffentliches Netzwerk verlagert einen Teil dieser Kontrolle aus dem Einflussbereich des Betreibers heraus. Deshalb beschreibt Chervinskys Prognose nicht das, was CME und ICE bisher angekündigt haben, sondern das, was eintreten müsste, damit er Recht behält. Auch Hyperliquid selbst gelangt zu US-Kunden bislang nur über die Hypothese eines regulierten Intermediärs wie Bitnomial, nicht über einen Direktzugang.
Die Aufsichtsbehörden sind derweil zurückhaltend. Die ESMA hat gewarnt, dass die Verflechtungen zwischen Krypto und traditioneller Finanzwirtschaft bereits eng genug sind, um Schocks zu übertragen, wie wir in unserer Analyse des ESMA-Berichts zu tokenisierten Märkten dargestellt haben. Je stärker die traditionelle Finanzwirtschaft an offene Infrastrukturen gekoppelt wird, desto relevanter wird dieses Risiko auch für BaFin-regulierte Märkte in Deutschland, Österreich und der Schweiz. Drei Signale sind entscheidend, um zu beurteilen, ob die Prognose Bestand hat: die Gerichtsentscheidung zur CME-Klage gegen die CFTC, die behördliche Freigabe der tokenisierten NYSE-Plattform und der Ausgang der Kraken-Bitnomial-Hypothese für Hyperliquid-Perpetuals. Solange diese Entscheidungen ausstehen, bleibt die Prognose das, was sie ist: eine erklärte Wette einer der beteiligten Parteien, prüfbar frühestens in zehn Jahren.