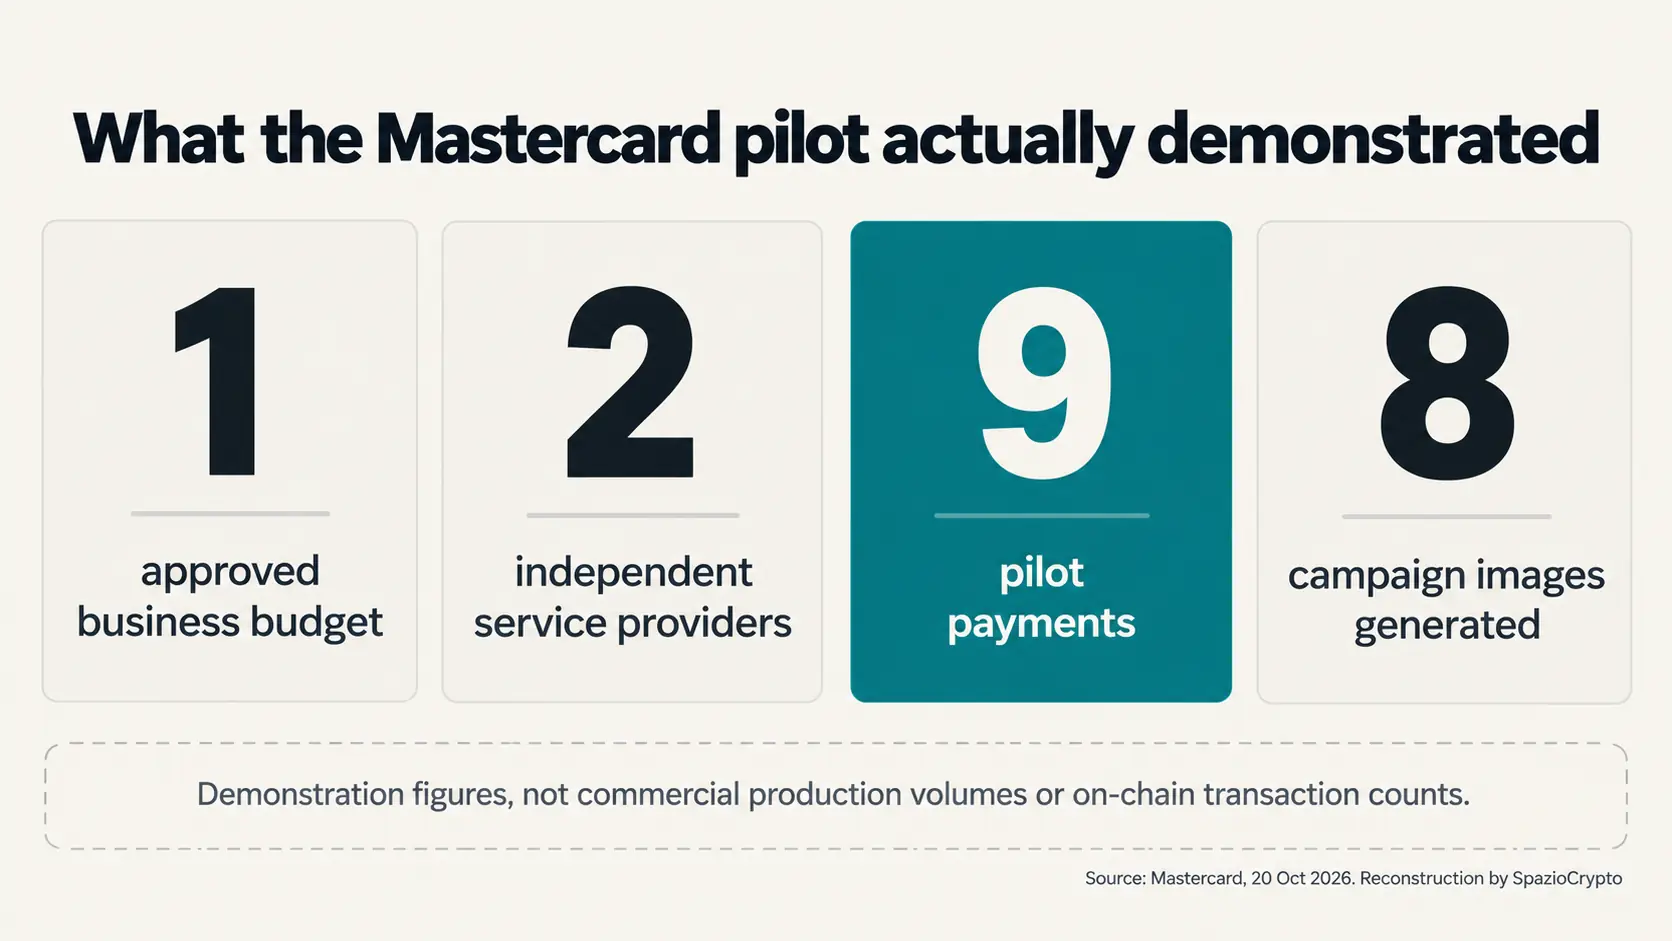
Am 20. Oktober 2026 hat Mastercard den Early-Access-Zugang für Entwickler zu Agent Pay for Machines geöffnet: eine Infrastruktur, mit der ein KI-Agent digitale Dienste einkaufen kann, solange er innerhalb eines vorab genehmigten Unternehmensbudgets bleibt. Beim Cloudflare Connect zeigte der Konzern einen konkreten Anwendungsfall: Ein Agent kaufte eine Social-Media-Recherche sowie die Produktion von acht Bildern für eine Kampagne und tätigte dabei neun Zahlungen an zwei verschiedene Anbieter, alles unter einer einzigen Genehmigung.
Kein genereller Marktstart eines neuen Zahlungsverfahrens. Dabei Das Produkt war bereits am 10. Juni 2026 vorgestellt worden, wobei das Update vom 20. Oktober betrifft die operative Demonstration und die erste Verfügbarkeit von APIs, Dokumentation und Testumgebung für Entwickler. Das ist die Neuigkeit, und darin liegen auch die Grenzen ihrer Interpretation.
Die Demo: eine Kampagne, zwei Anbieter, neun Zahlungen
Der von Mastercard vorgestellte Fall nutzt Hype, eine Agentur, die KI-Agenten in ihren Arbeitsabläufen einsetzt. Der Demonstrationsauftrag lautet, eine Kampagne für die Markteinführung eines Proteinriegels zu entwerfen. Der Agent identifiziert zwei verschiedene Dienste: AIsa für die Social-Media-Recherche und Cloudflare AI Gateway zur Bilderzeugung für die Kampagne. Hype genehmigt das Budget und begrenzt die Aktivität auf einen definierten Auftrag und einen festgelegten Betrag.
Die Software kann anschließend Dienste anfordern, ohne für jeden Anbieter ein eigenes Konto eröffnen zu müssen. Mastercard beschreibt insgesamt neun Zahlungen an zwei unabhängige Anbieter und acht in der zweiten Phase produzierte Bilder. Diese Zahlen beziehen sich auf den vom Unternehmen gezeigten Pilot: Sie sind keine Statistik über den Gesamtbetrieb des Systems, messen keine wirtschaftlichen Volumina und beweisen nicht, dass Tausende von Unternehmen die Technologie bereits nutzen.
Der Wert des Tests liegt in der Kontinuität des Ablaufs. Die Agentur genehmigt das Budget, der Agent wählt externe Ressourcen, prüft den geforderten Preis und führt den Auftrag bis zum Abschluss durch. Für jeden einzeln eingekauften Dienst muss nicht zwingend eine neue menschliche Genehmigung eingeholt werden, solange der Agent innerhalb der festgelegten Grenzen bleibt.
Wie eine Zahlung ohne Checkout funktioniert
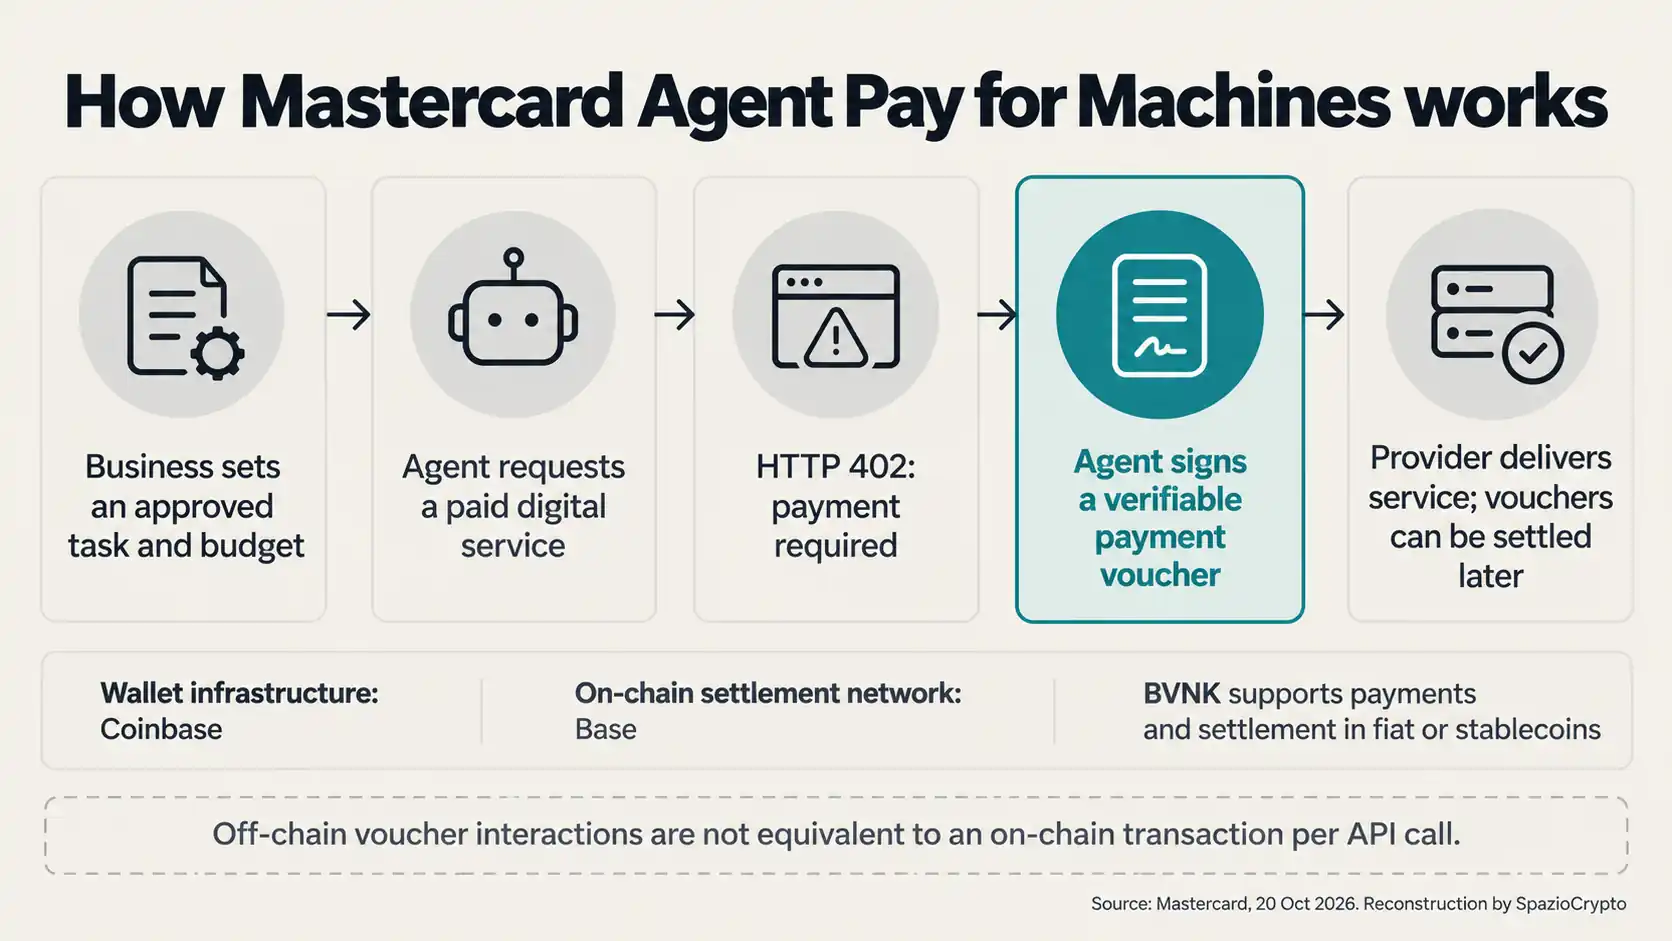
Der Mechanismus greift auf x402 zurück, ein offenes Protokoll, das die HTTP-Antwort „402 Payment Required“ nutzt. Wenn der Agent versucht, einen kostenpflichtigen Dienst zu nutzen, kann der Anbieter mit einer Zahlungsanforderung antworten. Der Agent erstellt daraufhin einen signierten digitalen Voucher, der die Verpflichtung zur Zahlung innerhalb der erhaltenen Limits bestätigt. Der Anbieter prüft den Voucher und gibt die angeforderte Ressource frei.
Die von Mastercard erläuterte Besonderheit besteht darin, dass diese Interaktionen außerhalb der Blockchain stattfinden können, mit der Geschwindigkeit normaler Software-Anfragen. Die Voucher können gesammelt und nachträglich zur Abrechnung eingereicht werden. Der Agent muss also nicht auf die On-Chain-Bestätigung jedes einzelnen Aufrufs warten, um seine Arbeit fortzusetzen, zumindest im beschriebenen Modell.
Damit werden drei Vorgänge getrennt, die häufig verwechselt werden: die vorherige Genehmigung durch den Budgetinhaber, die sofortige Lieferung des Dienstes und die nachgelagerte finanzielle Abrechnung. Die erste Phase legt fest, wer wie viel ausgeben darf. Die zweite erlaubt dem Anbieter, eine signierte Zahlungszusage zu prüfen. Die dritte überträgt den Wert tatsächlich über die beauftragten Parteien.
SpazioCrypto hatte bereits die autonomen Zahlungen über x402 im Visa-, Coinbase- und Nevermined-Projekt beschrieben. Die Neuheit vom 20. Oktober ist nicht die Erfindung des Protokolls, sondern die von Mastercard gezeigte Kombination aus signierten Vouchern, Budgetkontrolle und verzögerter Abrechnung innerhalb eines vollständigen Pilots.
Was Coinbase, Base und BVNK leisten
Konkret: die Demonstration umfasst mehrere technische Ebenen, jede mit einer im Kommuniqué angegebenen Rolle. Coinbase Developer Platform stellt die Wallet-Infrastruktur bereit, mit der der Agent finanziert wird. Base stellt das Netzwerk zur Verfügung, auf dem eine On-Chain-Abrechnung stattfinden kann. BVNK fungiert als Wallet des Agenten und nutzt Mastercard Global Money Platform, um Zahlungen und Abrechnungen für beide Seiten zu verwalten, wahlweise in traditioneller Währung oder in Stablecoin.
Das bedeutet nicht, dass alle neun Zahlungen einzeln auf Base verbucht wurden. Mastercard beschreibt ausdrücklich Off-Chain-Voucher und eine nachgelagerte On-Chain-Abrechnung. Ohne öffentliche Daten zu den einzelnen Vorgängen wäre es falsch, sie als neun separate Blockchain-Transaktionen darzustellen oder ihnen ein Volumen in USDC, USDT oder anderen Token zuzuschreiben.
Im beschriebenen Modell kann der Anbieter den Gegenwert in der Währung, dem Token oder dem Kanal erhalten, die er bevorzugt. Das ist einer der praktischen Aspekte der Zusammenarbeit: Der eingekaufte Dienst muss nicht zwingend im selben Asset abgerechnet werden, mit dem das Wallet des Agenten finanziert wird.
Die Rolle von AIsa ist besonders direkt: Das Unternehmen liefert die Recherche, die der Agent einkauft. SpazioCrypto hatte bereits Tethers Investition in AIsa und die Ausgabenkontrollen für KI-Agenten analysiert. In diesem neuen Test ist das dokumentierte Faktum keine weitere Finanzierung oder eine neue Stablecoin, sondern die Teilnahme der Plattform als bezahlter Anbieter im Demonstrations-Ablauf.
Die eigentliche Kontrolle ist das Ausgabenmandat
Ein Agent mit einem Wallet ist nicht automatisch berechtigt, beliebige Ressourcen einzukaufen. Mastercard beschreibt die Ausgabefähigkeit daher als eine Frage von Berechtigungen, nicht allein als technisches Transferproblem. Das Unternehmen muss in der Lage sein, den Auftrag, das Ausgabelimit und die Bedingungen zu definieren, unter denen die Software Bestellungen ausführen darf.
Ein signierter Voucher erlaubt dem Anbieter zu prüfen, ob die Anfrage aus dem vorgesehenen Prozess stammt. Alle denkbaren Probleme löst er allein nicht: Ein Agent kann einen falschen Dienst auswählen, einen Preis falsch interpretieren oder einen unerwünschten Anbieter nutzen und dabei trotzdem innerhalb der Ausgabegrenze bleiben. Deshalb braucht es zusätzlich Zugriffsrichtlinien, Kontrollen über zulässige Empfänger und eine lückenlose Nachverfolgbarkeit der Aufrufe.
Mastercard präsentiert eine Lösung, die in realen Kontexten noch umfassend erprobt werden muss. Die Pressemitteilung enthält keine Fehlerquoten, keine Streitfälle, keine Stückkosten und keine unabhängigen Leistungsdaten. Die neun Zahlungen des Pilots belegen das in der Unternehmensdemonstration beschriebene Verhalten, nicht die wirtschaftliche Zuverlässigkeit des Systems in kommerziellem Maßstab.
Was sich mit dem Early Access ändert
Das Update vom 20. Oktober stellt Entwicklern die ersten APIs für Käufer und Verkäufer von Diensten über Agent Pay for Machines bereit, einschließlich Toolkits, Sandbox und Dokumentation. Diesen Schritt als erstes Vorhandensein des Produkts zu präsentieren, wäre nicht korrekt: Mastercard hatte es am 10. Juni mit der Unterstützung von mehr als dreißig Akteuren aus dem Zahlungs- und Technologiesektor angekündigt.
Der Early Access erlaubt es, Integrationen auszuprobieren, ohne die Entwicklungsphase mit einer bereits überall ausgerollten Plattform zu verwechseln. Noch zu klären sind geografische Verfügbarkeit, kommerzielle Modalitäten, Preise, Zulassungsbedingungen, Fehlerbehandlung und Haftungsregeln für die verschiedenen Beteiligten.
Der Fall unterscheidet sich auch von den Tools von AWS, Coinbase und Stripe für autonome Zahlungen auf x402. Jene Architektur beschreibt eine andere Integration des Protokolls. Das spezifische Element hier ist der von Mastercard entwickelte prüfbare und verzögerungsfähige Voucher. Beide Projekte zeigen, dass ein gemeinsames Protokoll mit unterschiedlichen Zahlungsinfrastrukturen verbunden werden kann, ohne diese dadurch austauschbar zu machen.
Zusammenfassung
Bestätigt: Mastercard hat am 20. Oktober einen Pilot mit neun Zahlungen, zwei Anbietern und einem genehmigten Budget vorgestellt. Der Early Access zu den APIs für Entwickler ist geöffnet. Coinbase, Base, BVNK, AIsa, Cloudflare und Hype übernehmen im Ablauf beschriebene Rollen.
Nicht angegeben: Wert der neun Zahlungen, Anzahl der Geschäftskunden, Fehlerquoten, Produktpreise, verfügbare Länder und Aufteilung der Abrechnung zwischen traditioneller Währung und Stablecoin.
Zu beobachten: unabhängige Tests, Produktionsanwendungen mit namentlich genannten Kunden sowie Informationen zu Haftung, Streitfällen und Berechtigungskontrollen.
Die größere Einordnung
Die entscheidende Hürde für den Handel zwischen Agenten liegt nicht darin, Geld in ein Wallet zu legen, sondern darin, einen menschlichen Auftrag in von anderen Systemen prüfbare Berechtigungen umzuwandeln. Der Mastercard-Pilot trennt die initiale Genehmigung von den vielen kleinen Einkäufen, die zur Erledigung eines Auftrags notwendig sind. In dieser Trennung liegt die technische Neuerung, die die Demonstration greifbar macht.
Der Test lässt die wichtigste Frage für Unternehmen offen: Wie werden Fehler, unbekannte Anbieter und bestrittene Transaktionen gehandhabt, wenn ein Agent innerhalb von Sekunden mehrere Dienste einkaufen kann? Der Early Access gibt Entwicklern die Möglichkeit, diese Aspekte zu erkunden. Den Reifegrad wird man jedoch erst anhand realer Geschäftsdaten beurteilen können, nicht allein auf Basis eines gelungenen Pilots. Für DACH-Unternehmen, die KI-gestützte Automatisierung evaluieren, lohnt es sich, die BaFin-Einschätzung zu Zahlungsauslösediensten und Haftungsfragen im Blick zu behalten, sobald solche Architekturen in den Produktivbetrieb gehen.
Quellen
- Mastercard, Demonstration und Öffnung des Early Access für Agent Pay for Machines, 20. Oktober 2026.
- Mastercard, ursprüngliche Ankündigung von Agent Pay for Machines, 10. Juni 2026.
- Mastercard, offizielle Seite des Early-Access-Programms.