Über 175 Millionen Akzeptanzstellen in mehr als 200 Ländern und Territorien: Das ist das Visa-Netzwerk, an das Mesh die Crypto- und Stablecoin-Guthaben der Kunden koppeln will, die diese bereits in ihren Wallet-Apps halten. Beide Unternehmen haben am 19. Oktober eine Integration für Visa- und Mesh-Krypto-Zahlungen in stationären Geschäften und im Online-Handel angekündigt, ohne vorheriges Verkaufen, ohne Überweisung auf ein Konto und ohne eine dedizierte Kryptokarte. Mesh übernimmt die Finanzierung und Konvertierung jeder Transaktion, der Händler kassiert weiterhin über die Visa-Infrastruktur. Der Dienst ist allerdings angekündigt, nicht aktiv: Teilnehmende Wallets, unterstützte Geräte und Starttermine wurden noch nicht mitgeteilt.
Grundlage dieses Artikels ist die Pressemitteilung von Mesh vom 19. Oktober, die auch eine Stellungnahme von Visa enthält und via PR Newswire sowie auf der Unternehmenswebsite veröffentlicht wurde. Ergänzend wurden Berichte von The Block und Yahoo Finance herangezogen. Die Mitteilung nennt keine Daten, Länder, Gebühren oder unterstützten Kryptowährungen: Wo wir darauf eingehen, geschieht es, um auf diese Lücken hinzuweisen.
Wie eine Zahlung ablaufen würde
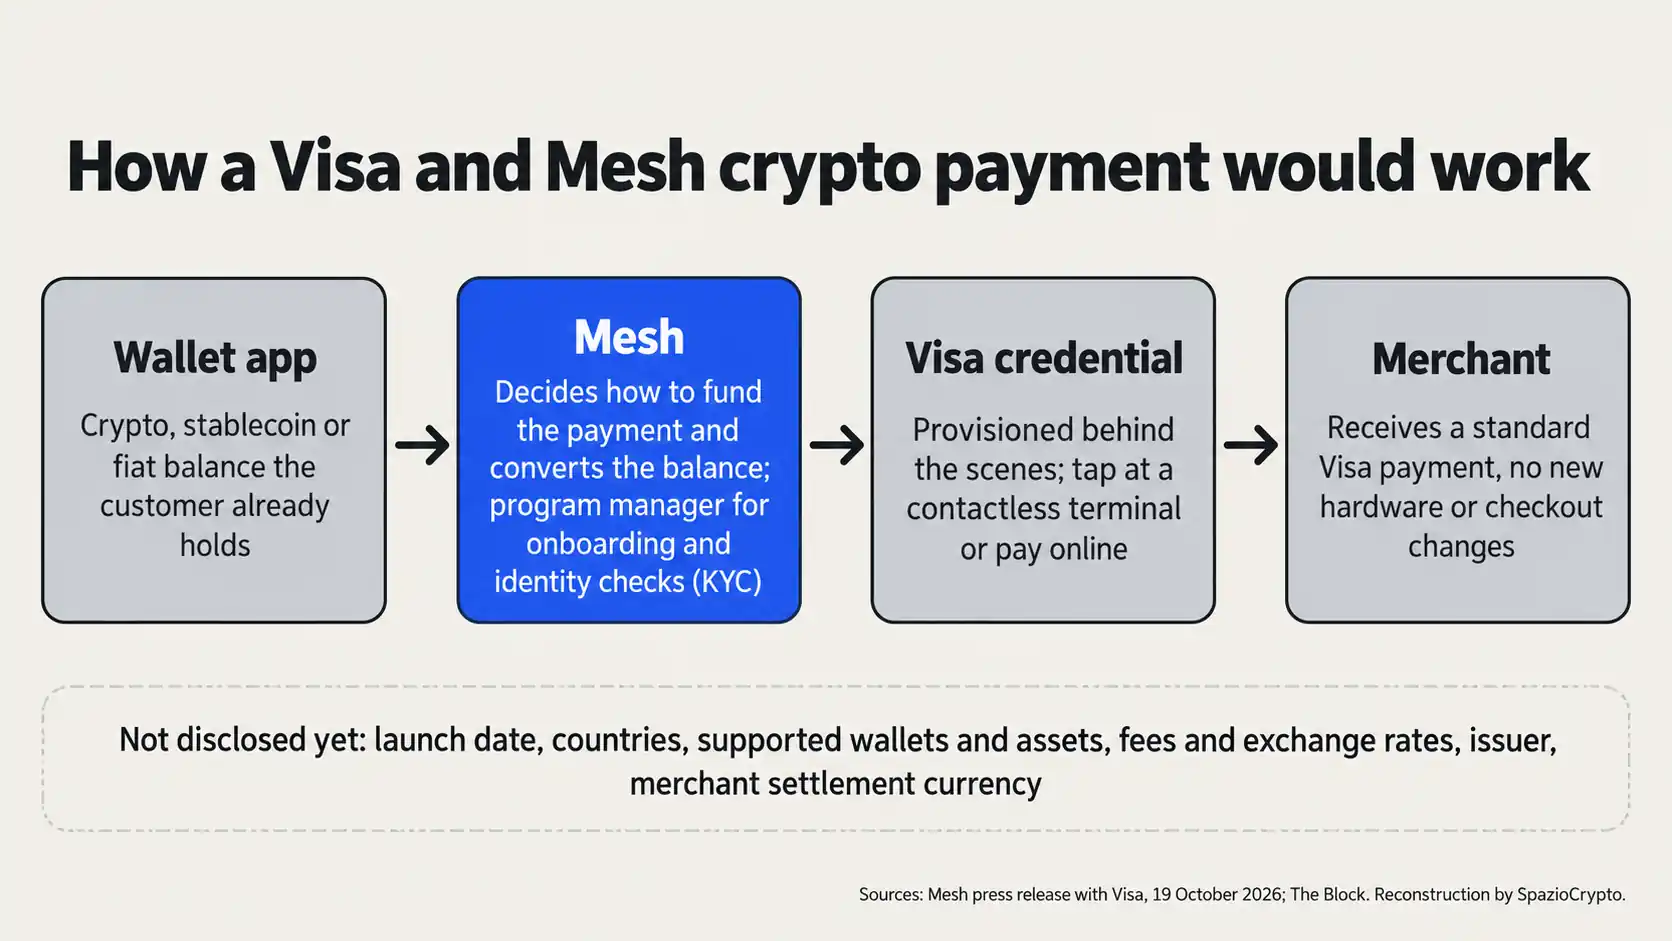
Laut der Pressemitteilung umfasst der Ablauf vier Schritte. Der Kunde verfügt über ein Guthaben in Krypto, Stablecoin oder Fiatgeld in der App eines teilnehmenden Wallets. Er bezahlt per Tap an einem normalen kontaktlosen Terminal oder im Internet. Mesh bestimmt, wie die Transaktion finanziert und welches Guthaben genutzt wird, konvertiert den Betrag. Eine im Hintergrund erzeugte Visa-Zugangsdaten schließt den Zahlungsvorgang ab. Der Händler erhält eine normale Visa-Zahlung und muss weder Terminal noch Kassensystem ändern.
Der Kunde muss nicht vorher verkaufen, Guthaben auf ein Konto verschieben oder eine Karte aufladen. Wer Guthaben auf mehreren Wallets hält, kann laut Mitteilung aus jedem einzeln zahlen. Für Plattformen liegt der Vorteil im organisatorischen Bereich: Sie integrieren sich einmalig mit Mesh, das als Program Manager fungiert, Kundenprofile anlegt und Identitätsprüfungen durchführt, ohne ein eigenes Kartenprogramm aufbauen zu müssen.
Mesh übernimmt Finanzierung und Konvertierung, sodass ein Guthaben im Zahlungsmoment zur Kaufkraft wird.
So hat es Bam Azizi, Mitgründer und CEO von Mesh, in der Mitteilung erklärt.
Wer ist Mesh
Mesh wurde 2020 gegründet und bezeichnet sich als erstes globales Krypto-Zahlungsnetzwerk. Laut Pressemitteilung verbindet das Unternehmen Hunderte von Exchanges, Wallets und Finanzplattformen und zählt über 200 Unternehmen in seinem Netzwerk. Zu den genannten Partnern gehören Kalshi, Félix Pago, Majority, KAST und Tools for Humanity, das Unternehmen hinter World Money, der Finanz-App des World-Projekts. Zusammen würden diese Partner laut Mitteilung „Hunderte Millionen Nutzer“ erreichen. Die Mitteilung stellt sie als Partner des Mesh-Netzwerks vor, nicht als bereits bestätigte Plattformen für den Visa-Dienst.
Laut The Block ist Mesh das Unternehmen hinter dem Dienst „Pay with Crypto“ von PayPal. Im Januar schloss Mesh eine Serie-C-Finanzierungsrunde über 75 Millionen Dollar ab, angeführt von Dragonfly, bei einer Bewertung von einer Milliarde Dollar und einem Gesamtvolumen von über 200 Millionen Dollar, ebenfalls laut The Block. Im Kartenbereich ist Mesh bereits aktiv: Aus dem Unternehmensblog geht hervor, dass Mesh für Rain, einen Kartenherausgeber und Hauptmitglied von Visa, das System betreibt, das Stablecoin-Karten mit Guthaben aus Hunderten von Wallets und Exchanges speist.
Was sich für Kryptokarten ändert
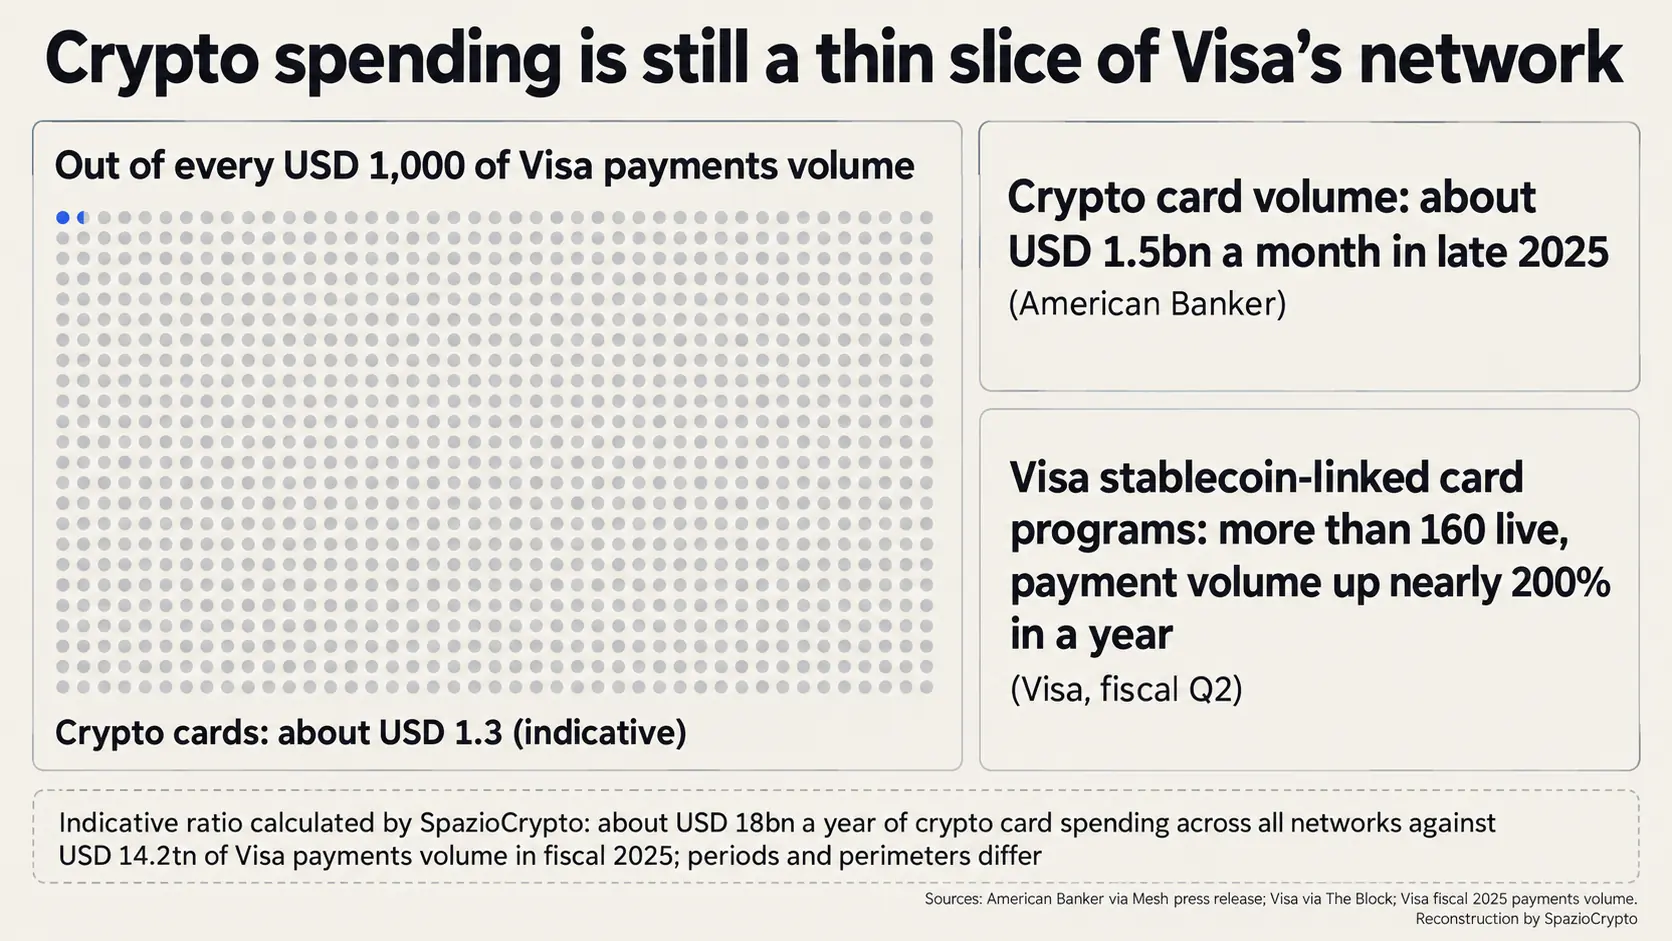
Bisher erforderte das Ausgeben von Kryptowährungen entweder einen Verkauf mit anschließender Kontoüberweisung oder eine dedizierte Karte, die an eine einzige Plattform gebunden war. Dieses Problem nennt Azizi die „letzte Meile“: Krypto hatte nie ein Ausgabeproblem, sondern ein Problem der letzten Meile. Die bisherige Lösung war eine separate Karte. Laut American Banker, zitiert in der Pressemitteilung, bewegten Kryptokarten Ende 2025 rund 1,5 Milliarden Dollar pro Monat. Artemis schätzte im Januar eine annualisierte Ausgabe von über 18 Milliarden Dollar, laut The Defiant. Gemessen an den 14.200 Milliarden Dollar Zahlungsvolumen im Visa-Netzwerk im Geschäftsjahr 2025 entspricht das rund 1,30 Dollar je tausend: Dies ist unsere eigene, indikative Berechnung. Zeiträume und Perimeter nicht übereinstimmen.
Visa zieht sich nicht aus dem Kartengeschäft zurück. Im zweiten Quartal des Geschäftsjahres waren laut The Block weltweit über 160 Stablecoin-Kartenprogramme aktiv, mit einem Zahlungsvolumen, das binnen eines Jahres um knapp 200 Prozent gestiegen ist. Laut The Block übersteigen die Stablecoin-Abrechnungen im Visa-Netzwerk 20 Milliarden Dollar jährlich. Mit Bridge, dem Unternehmen von Stripe, plant Visa laut The Defiant, diese Karten bis Ende 2026 in über 100 Länder auszuweiten. Im April präsentierte Visa gemeinsam mit WeFi ein Projekt zur Ausgabe von Krypto aus Self-Custody-Wallets, laut The Block.
Unsere Einschätzung, die wir als solche kennzeichnen: Die Karte verschwindet nicht, sie wird unsichtbar. Hinter jeder Zahlung stehen weiterhin eine Visa-Zugangsdaten und ein Kartenprogramm, das künftig von Mesh statt von jedem einzelnen Wallet verwaltet wird. Was sich ändert, ist, wer den Dienst aufbaut und wer den Kunden kontrolliert. Traditionelle Kryptokarten verlieren ihren Alleinstellungsmerkmal als einzige Brücke zum Handel und müssen künftig über Prämien, Kosten und Services konkurrieren. Visa kassiert in beiden Fällen.
Was vor dem Start noch fehlt
Die 175 Millionen Akzeptanzstellen sind das erreichbare Netzwerk, nicht die Geschäfte, in denen der Dienst bereits funktioniert. Die Pressemitteilung vertagt alles Weitere: Anfangsverfügbarkeit, unterstützte Geräte und teilnehmende Plattformen „werden bekanntgegeben, sobald die Startdetails feststehen“. Es fehlen Angaben zu spendenbaren Krypto- und Stablecoin-Währungen, Ländern, Gebühren und Konvertierungskursen, die für Krypto-Zahler genauso ins Gewicht fallen wie der Kassenpreis. Nicht genannt werden auch der Herausgeber der Visa-Zugangsdaten und die Abwicklungswährung für den Händler.
Ein technischer Punkt bleibt ebenfalls offen. Die Pressemitteilung spricht von Guthaben, die Verbraucher bereits in ihren Wallet-Apps halten, klärt aber nicht, ob der Dienst auch mit Self-Custody-Wallets funktioniert oder nur mit Wallets, bei denen eine Plattform die Gelder verwahrt. Unserer Einschätzung nach ist der Unterschied relevant: Er betrifft die Frage, wer die Schlüssel hält, wer konvertiert und wer haftet, wenn etwas schiefläuft.
Und in Deutschland und Österreich?
Konkret: die Pressemitteilung nennt weder Europa noch den deutschsprachigen Raum. Im Januar hatte Mesh laut The Block erklärt, die Serie-C-Runde solle auch für Expansion in Europa genutzt werden, doch ein konkreter Termin für den DACH-Markt steht nicht fest. Die Zahlungsgewohnheiten wären kein Hindernis: Kontaktloses Bezahlen ist in Deutschland und Österreich längst Alltag, und mobile Zahlungen via Smartphone oder Wearables verbreiten sich kontinuierlich. Die entscheidende Frage für DACH-Nutzer ist eine regulatorische: Krypto-Zahlungen müssen mit den Anforderungen der BaFin und der EU-weit geltenden MiCA-Verordnung in Einklang stehen, die Regeln für Kryptowerte-Dienstleister in ganz Europa vorschreibt.
Die regulatorischen Anforderungen gewinnen an Gewicht. In Europa verlangen Krypto-Dienstleistungen eine Zulassung gemäß der MiCA-Verordnung. Am 16. Oktober forderte die CONSOB Anbieter auf, den Neukauf nicht MiCA-konformer Stablecoins einzustellen, mit einem geordneten Rückzug bis spätestens 8. Januar 2027. Nach unserer Einschätzung müsste der Dienst für einen Markteintritt in Italien über zugelassene Plattformen und konforme Stablecoins laufen.
Hinzu kommt die Steuerfrage. Im März 2025 stufte das italienische Wirtschaftsministerium in einer Antwort auf eine parlamentarische Anfrage die Verwendung von Krypto-Aktiva zum Kauf von Waren und Dienstleistungen als entgeltliche Veräußerung ein, die einen steuerpflichtigen Veräußerungsgewinn begründen kann, laut Edotto. Ab dem 1. Januar 2026 stieg der Steuersatz auf solche Gewinne auf 33 Prozent, mit einer Ausnahme für Euro-denominierte E-Geld-Token, laut Fiscal Focus. Jede Kryptowährungszahlung würde damit zu einem steuerlich erfassungspflichtigen Vorgang.
Visa und Mesh im Überblick
Was bestätigt ist, was nicht
- Bestätigt: Integration am 19. Oktober angekündigt; Mesh übernimmt Finanzierung, Konvertierung, Profilerstellung und Kundenprüfung; eine im Hintergrund generierte Visa-Zugangsberechtigung; der Händler erhält eine reguläre Visa-Zahlung über das Netzwerk mit mehr als 175 Millionen Akzeptanzstellen.
- Nicht angegeben: Startdatum, Länder, teilnehmende Wallets, unterstützte Kryptowährungen und Stablecoins, Gebühren und Konversionskurse, Emittent der Zugangsberechtigung, Abwicklungswährung, Selbstverwahrung oder Drittverwahrung der Gelder.
- Zu beobachten: die ersten teilnehmenden Wallets und Startländer, die Kosten für Zahler sowie ein möglicher Markteintritt in Europa unter den MiCA-Regelungen.
Das größere Bild
Nach unserer Einschätzung hört die Kryptowährungszahlung auf, ein eigenständiges Produkt zu sein, und wird zur Funktion des Wallets. Sollte die Integration tatsächlich auf den Markt kommen, geht es nicht mehr darum, welche Karte man Kunden anbietet, sondern um die unsichtbare Konvertierungsschicht der Guthaben. Genau dort will Mesh zum Infrastrukturanbieter für Hunderte von Plattformen werden. Visa bleibt das Nadelöhr: Ob kartengebundene Stablecoins oder im Wallet generierte Berechtigungen, die Zahlung läuft über ihr Netzwerk.
Die konkreten Signale, die es zu verfolgen gilt: erste teilnehmende Wallets, Gebühren und Konversionskurse, Startländer sowie zugelassene Stablecoins. In Europa befindet sich die öffentliche Alternative noch in der Testphase; das Eurosystem sucht laut Bankitalia Online- und App-Händler für den Piloten des digitalen Euro, der in der zweiten Hälfte 2027 starten soll. Die erste echte Zahlung wird zeigen, wie viele der 175 Millionen Akzeptanzstellen für Krypto wirklich erreichbar sind.