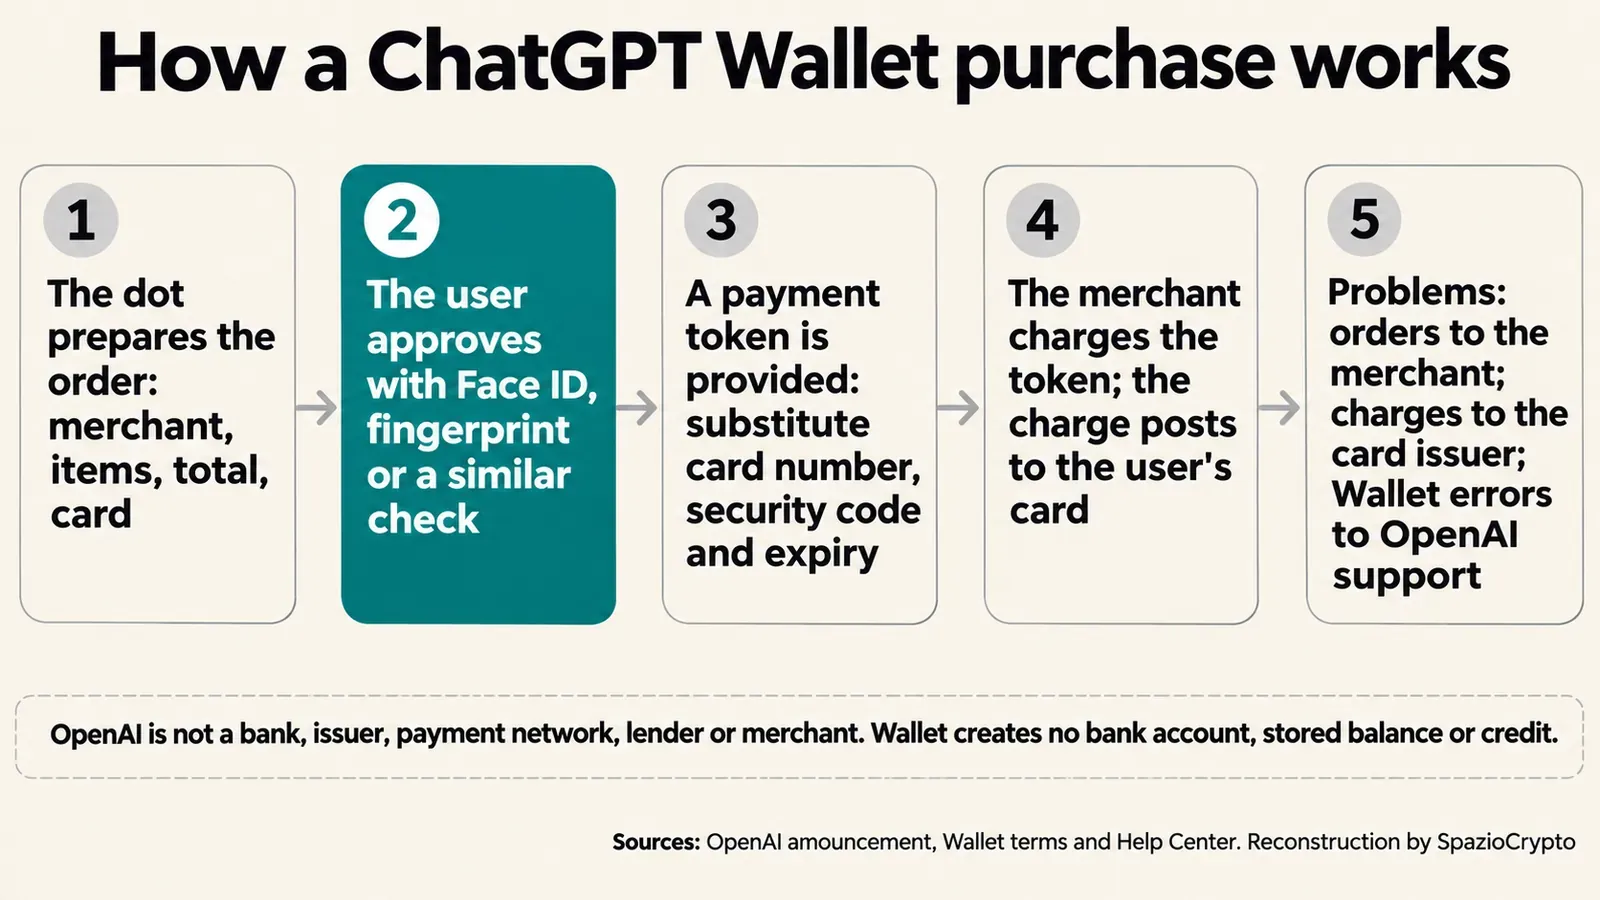
Der ChatGPT-Agent kann jetzt bezahlen. Einen einzigen Dollar gibt er jedoch nur aus, wenn der Nutzer ihn per Gesichtserkennung oder Fingerabdruck freigibt. Das ist das Prinzip von ChatGPT Wallet, dem KI-Agenten-Zahlungssystem, das OpenAI am 13. November vorgestellt hat. Der Agent bereitet den Kauf bis zur Zahlung vor, der Nutzer genehmigt ihn jedes Mal mit einer biometrischen Prüfung. Zum Start gilt das Angebot ausschließlich in den USA und nur für Pro-Abonnenten.
Kurzübersicht
- Am 13. November stellte OpenAI ChatGPT Wallet vor: ChatGPT-Agenten schließen Einkäufe mit bereits hinterlegten Karten des Nutzers ab.
- Zum Start ist der Dienst volljährigen Pro-Nutzern in den USA vorbehalten, mit US-Kreditkarten von Amex, Chase, Mastercard oder Visa.
- Jeder Kauf erfordert eine biometrische Freigabe. Der Händler erhält ein Token, keine echten Kartendaten.
- Laut den Nutzungsbedingungen legt Wallet kein Konto an, hält kein Guthaben vor und gewährt keinen Kredit.
Was ChatGPT Wallet leistet
Wallet funktioniert innerhalb der sogenannten „Dots“, der persönlichen Agenten von ChatGPT. Der Nutzer hinterlegt einmalig eine Karte, beauftragt seinen Agenten mit einem Kauf und sieht vor der Zahlung Händler, Artikel, Gesamtbetrag und gewählte Karte. Die Freigabe erfolgt per Face ID, Fingerabdruck oder einer vergleichbaren biometrischen Methode. Laut der offiziellen Ankündigung von OpenAI wird bei jeder Freigabe eine Aufzeichnung des autorisierten Kaufs erstellt.
Nach der Freigabe stellt das Zahlungsnetzwerk ein Token bereit: eine Ersatzkartenummer, einen Code und ein Ablaufdatum. Händler und Agent sehen keine echten Daten. Die Belastung erscheint auf der gewählten Karte, inklusive Prämien und Schutzleistungen für berechtigte Reklamationen. OpenAI bezeichnet Wallet als „das erste Wallet, das Agenten das Bezahlen ermöglicht, ohne Zugriff auf echte Kartendaten zu erhalten“.
Das System wurde gemeinsam mit American Express, Mastercard und Visa aufgebaut. Als Betrugsschutzpartner sind Forter, Riskified, Sardine und Signifyd eingebunden, als Zahlungsanbieter Adyen, Checkout.com und Stripe. Der breitere Kontext ist der Wettlauf der Technologieriesen darum, KI-Agenten mit einem eigenen Wallet auszustatten.
Wer kann Wallet nutzen und wo?
Der Rollout erfolgt schrittweise und ist eng begrenzt. Die Bedingungen im OpenAI Help Center lauten zum Ankündigungsdatum wie folgt:
| Anforderung | Zum Start |
|---|---|
| Abonnement | ChatGPT Pro, mit einem bereits eingerichteten Dot |
| Nutzer | Volljährig, wohnhaft in den USA, mit US-Rechnungsadresse |
| Zugelassene Karten | US-Kreditkarten von American Express, Chase, Mastercard und Visa |
| Ausgeschlossene Karten | Debitkarten und virtuelle Karten |
| Verfügbarkeit | Nur in Gesprächen mit dem Dot, nicht in Chat, ChatGPT Work oder Codex |
Das Help Center weist zudem darauf hin, dass Wallet den Zahlungsvorgang nicht in jedem Onlineshop abschließen kann, weil manche Checkout-Systeme Agenten blockieren. Laut FinTech Futures erhebt OpenAI derzeit keine Transaktionsgebühren.
Wer haftet, wenn etwas schiefläuft?
Die seit dem 12. November gültigen Wallet-Nutzungsbedingungen sind unmissverständlich. OpenAI ist weder Bank, noch Kartenemittent, noch Zahlungsnetzwerk, noch Kreditgeber noch Händler: Verkäufer bleibt das jeweilige Geschäft. Wallet legt kein Konto und kein Guthaben an, gewährt keinen Kredit und überweist keine Gelder. Die Bedingungen schließen die Haftung von OpenAI für Käufe, Zahlungen und Bestellungen ausdrücklich aus.
Bei Problemen nennt das Help Center drei Ansprechpartner:
- Den Händler: für Bestellstatus, Stornierungen, Retouren und Erstattungen.
- Den Kartenemittenten: für abgelehnte, angefochtene oder nicht anerkannte Abbuchungen.
- Den OpenAI-Support: für Wallet-Fehler, verdächtige Zugriffe oder Käufe, die von der Freigabe abweichen.
Die Freigabe bestätigt nur den Teil des Nutzers. Sie bestätigt nicht, dass der Händler die Bestellung auch angenommen hat. Genau dieser Punkt taucht auch in Benchmarks zur Zuverlässigkeit von KI-Agenten auf, wenn diese echte Aufgaben übernehmen.
Der Agent zahlt, entscheidet aber nicht
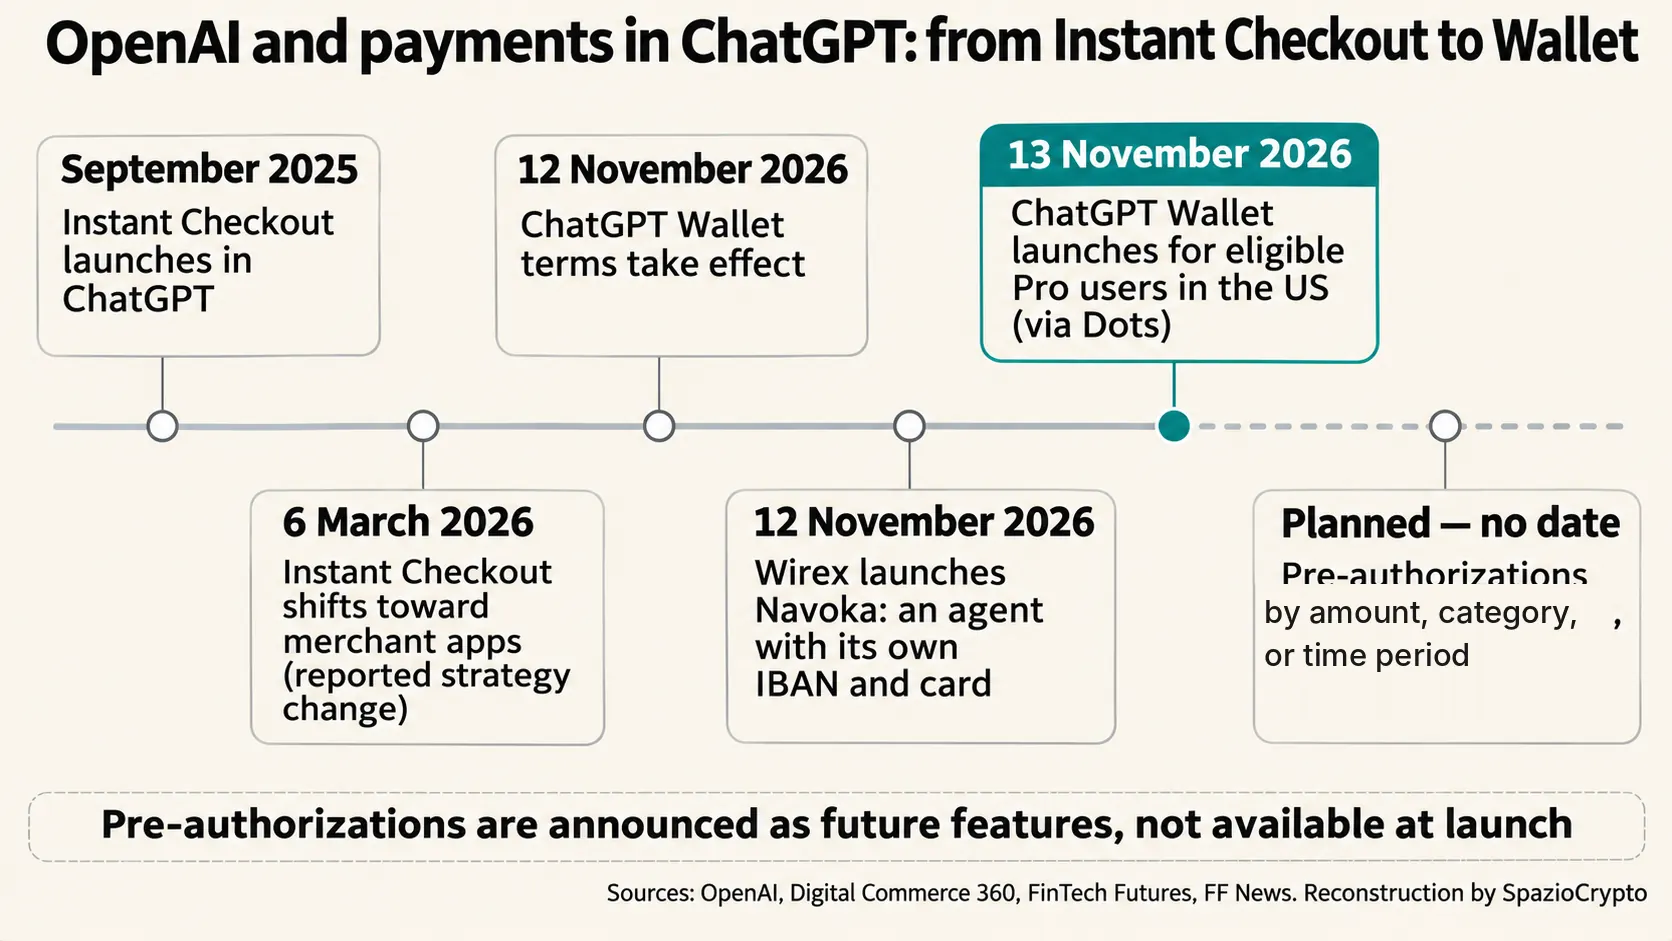
Das Paradox liegt im Konzept selbst. Das Agenten-Wallet gibt dem Agenten nichts zum Ausgeben: Es wandelt die Karte des Nutzers in eine temporäre Zahlungsinformation um, die für genau einen bereits genehmigten Kauf gilt. OpenAI beschreibt als künftige Entwicklung Freigaben nach Betrag, Kategorie oder Zeitraum, ergänzt durch biometrische Kontrollen und Genehmigungsregister. Heute sind diese Funktionen nicht verfügbar.
Es gibt einen Vorläufer für diese Zurückhaltung. Instant Checkout, die direkte Zahlungsfunktion in ChatGPT, die im September 2025 gestartet wurde, wurde im März in die Apps der Händler verlagert. „Wir ändern unseren Ansatz beim Handel in ChatGPT“, sagte damals ein OpenAI-Sprecher gegenüber Digital Commerce 360. Wallet knüpft genau dort an, mit menschlicher Zustimmung als zentralem Prinzip.
Der Vergleich mit Wirex Navoka, das am 12. November startete, verdeutlicht die zwei unterschiedlichen Modelle. Laut FF News gibt Navoka dem Agenten eine eigene IBAN, eine Karte sowie Wallets in USDC und EURC (zwei Stablecoins), mit vom Nutzer festgelegten Regeln und Obergrenzen. OpenAI hingegen bindet den Agenten an die bestehende Karte und verlangt bei jedem Kauf eine Freigabe. Der Unterschied erinnert an die Diskussion um Berechtigungsmodelle für Agenten in Unternehmen.
Was bedeutet das für Europa und den DACH-Raum?
Vorerst nichts Praktisches: OpenAI hat keine Verfügbarkeit in der EU oder im DACH-Raum angekündigt, und die Anforderungen schließen Nutzer außerhalb der USA aus. In Europa greift ohnehin ein strengerer Rahmen. Gemäß Artikel 97 der PSD2-Richtlinie, wie von der EBA spezifiziert, müssen Zahlungsdienstleister starke Kundenauthentifizierung (SCA) anwenden, sobald ein Zahler eine elektronische Zahlung auslöst. Eine Freigabe pro Kauf ist hier Pflicht, keine Besonderheit.
Für DACH-Nutzer ist der Datenschutzaspekt besonders relevant. Biometrische Daten fallen unter die besonderen Kategorien personenbezogener Daten gemäß Art. 9 DSGVO, was höhere Anforderungen an Einwilligung und Verarbeitung stellt. Jede europäische Erweiterung von ChatGPT Wallet würde einer sorgfältigen Prüfung durch Datenschutzbehörden standhalten müssen. Die eigentliche Herausforderung für einen EU-Start liegt woanders: Die von OpenAI angekündigten Vorab-Freigaben nach Betrag oder Kategorie müssen mit den SCA-Ausnahmeregelungen der PSD2 in Einklang gebracht werden, was technisch und regulatorisch aufwendig ist.
ChatGPT Wallet auf einen Blick
Was bestätigt ist, was nicht
- Bestätigt: Start am 13. November für Pro-Nutzer in den USA; biometrische Freigabe bei jedem Kauf; Token statt echter Kartendaten; kein Konto, kein Guthaben, kein Kredit; OpenAI ist weder Bank, noch Emittent, noch Zahlungsnetzwerk, noch Händler.
- Nicht angegeben: Anzahl der Nutzer, Händler und Transaktionen; Daten zu Betrug, Fehlern und abgebrochenen Käufen; Zeitplan für Vorab-Freigaben und Ausrollung außerhalb der USA.
- Zu beobachten: Einführung von Freigaben nach Betrag, Kategorie oder Zeitraum; Ausweitung auf weitere Länder und Debitkarten; wie viele Händler Agenten blockieren oder akzeptieren werden.
Einordnung
Eine redaktionelle Einschätzung, die wir als solche kennzeichnen: Das eigentliche Produkt von OpenAI ist nicht das Wallet, sondern die Grenze. Der Agent kommt bis zum letzten Klick, aber das Zahlungsmittel bleibt beim Nutzer, das Risiko liegt bei Emittenten und Händlern, und die Entscheidung bleibt menschlich. Es ist ein vorsichtiges Modell, das nach einem Rückzug entwickelt wurde und den Agenten in den Zahlungsvorgang einbindet, ohne ihm die Kontrolle zu übergeben.
Diese Grenze wird sich mit den Vorab-Freigaben verschieben. Dann wird sich zeigen, wer haftet, wenn der Agent innerhalb der festgelegten Grenzen das Falsche kauft. Drei Entwicklungen verdienen Aufmerksamkeit: der Start der Freigaben nach Betrag und Kategorie, das Verhalten der Händler gegenüber Agenten und die ersten Daten zu Fehlern und Reklamationen. Auf der Sicherheitsseite bleibt die Lektion über KI-Agenten mit Zugang zu realen Systemen gültig.
Quellen
- OpenAI: Introducing ChatGPT Wallet (13. November 2026), ChatGPT Wallet Terms (gültig ab 12. November 2026) und Help Center: Making purchases with ChatGPT Wallet.
- Kontext: FinTech Futures (November 2026) und Digital Commerce 360 (6. März 2026).
- Vergleich: FF News zu Wirex Navoka (12. November 2026).
- Europäische Regeln: EBA, Artikel 97 der PSD2-Richtlinie zur starken Kundenauthentifizierung.