Der Plan für rund 40 Märkte
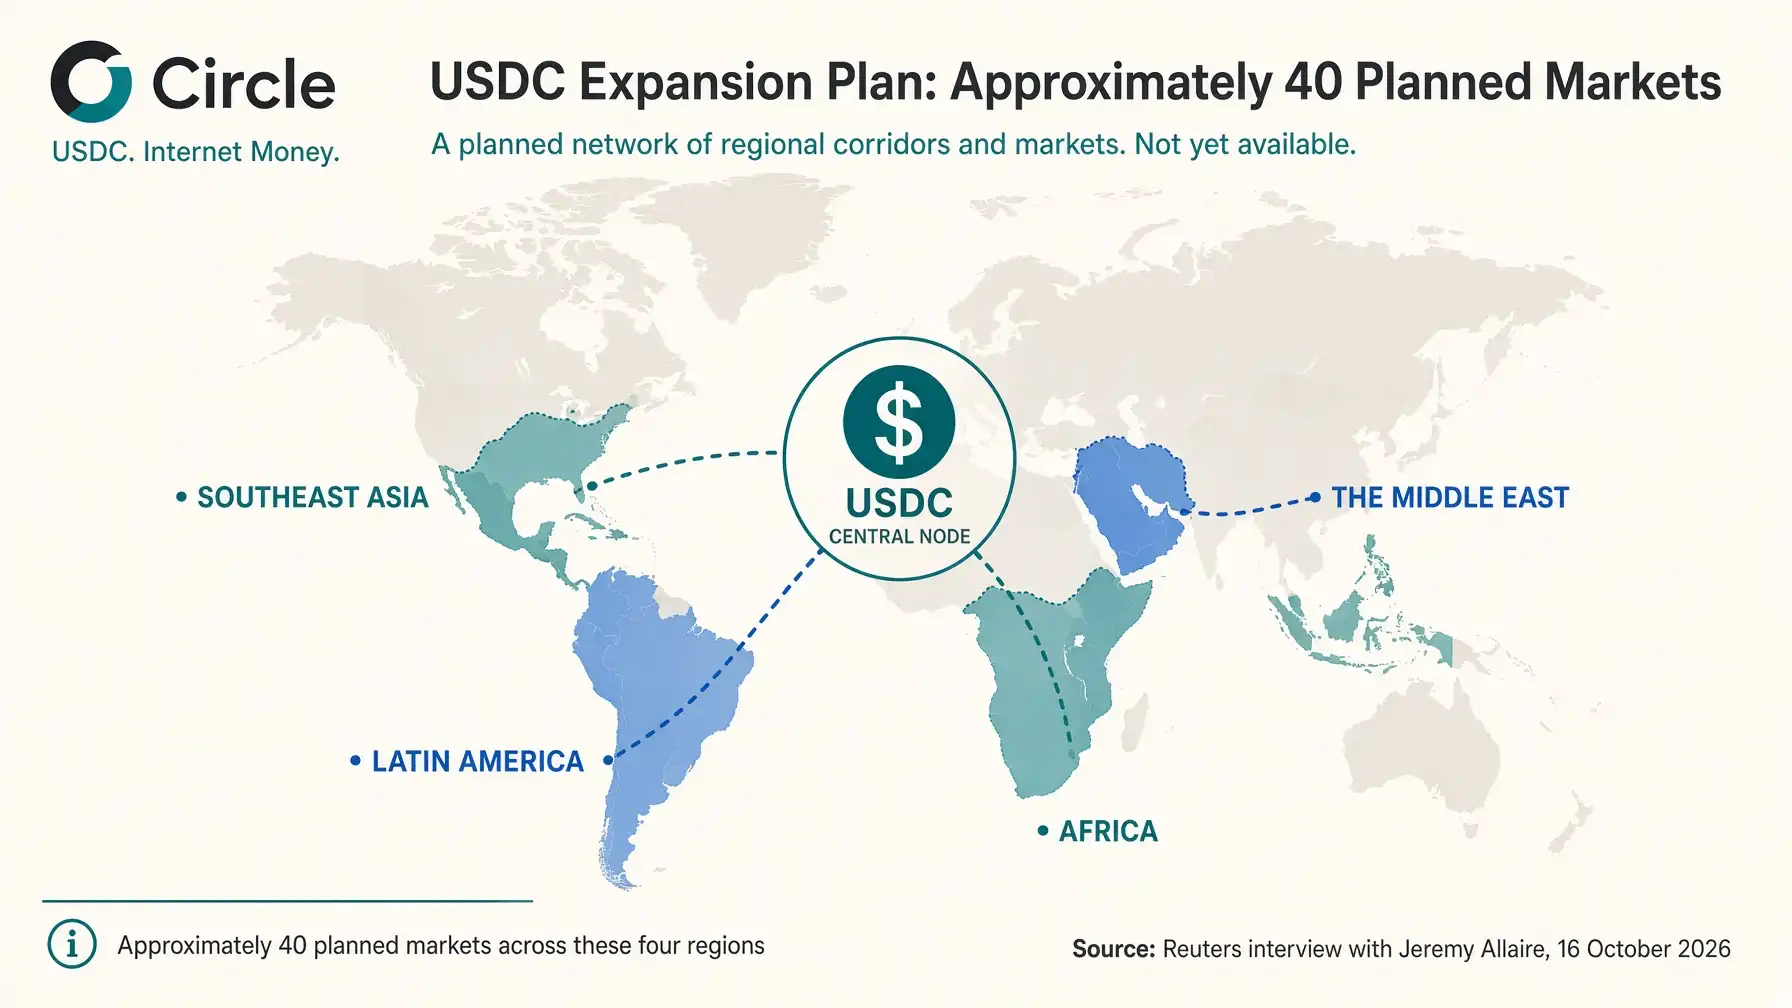
Jeremy Allaire hat die Expansion mit Märkten verknüpft, in denen Unternehmen und Verbraucher Zahlungen zwischen verschiedenen Währungen, Banken und Zahlungssystemen oft nur mit hohen Kosten abwickeln können. Eine dollargekoppelte Stablecoin kann einzelne technische Schritte vereinfachen, beseitigt aber keine lokalen Anforderungen: Kontozugang, Währungsumrechnung, Kundenidentifikation und Lizenzen bleiben unverzichtbar.
Circle will USDC daher näher an die Punkte bringen, an denen Geld in das digitale Netzwerk ein- und austritt. Das ist eine andere Strategie als die bloße Listung auf einer Kryptobörse. Erforderlich ist ein Partnernetzwerk, das in der Lage ist, Gelder einzuziehen, lokale Auszahlungen durchzuführen und Unternehmen, Fintechs sowie Banken zu verbinden.
Das Ziel folgt auf die Investition von Binance in Höhe von 100 Millionen Dollar in Circle, die SpazioCrypto am 23. September analysiert hatte. Die Meldung vom 16. Oktober ergänzt eine operative Dimension: die Zielzahl der Märkte und die vier Regionen, auf die Circle sich konzentrieren will. Das ist das eigentlich Neue an dieser Ankündigung.
Warum Tazapay das operative Bindeglied ist
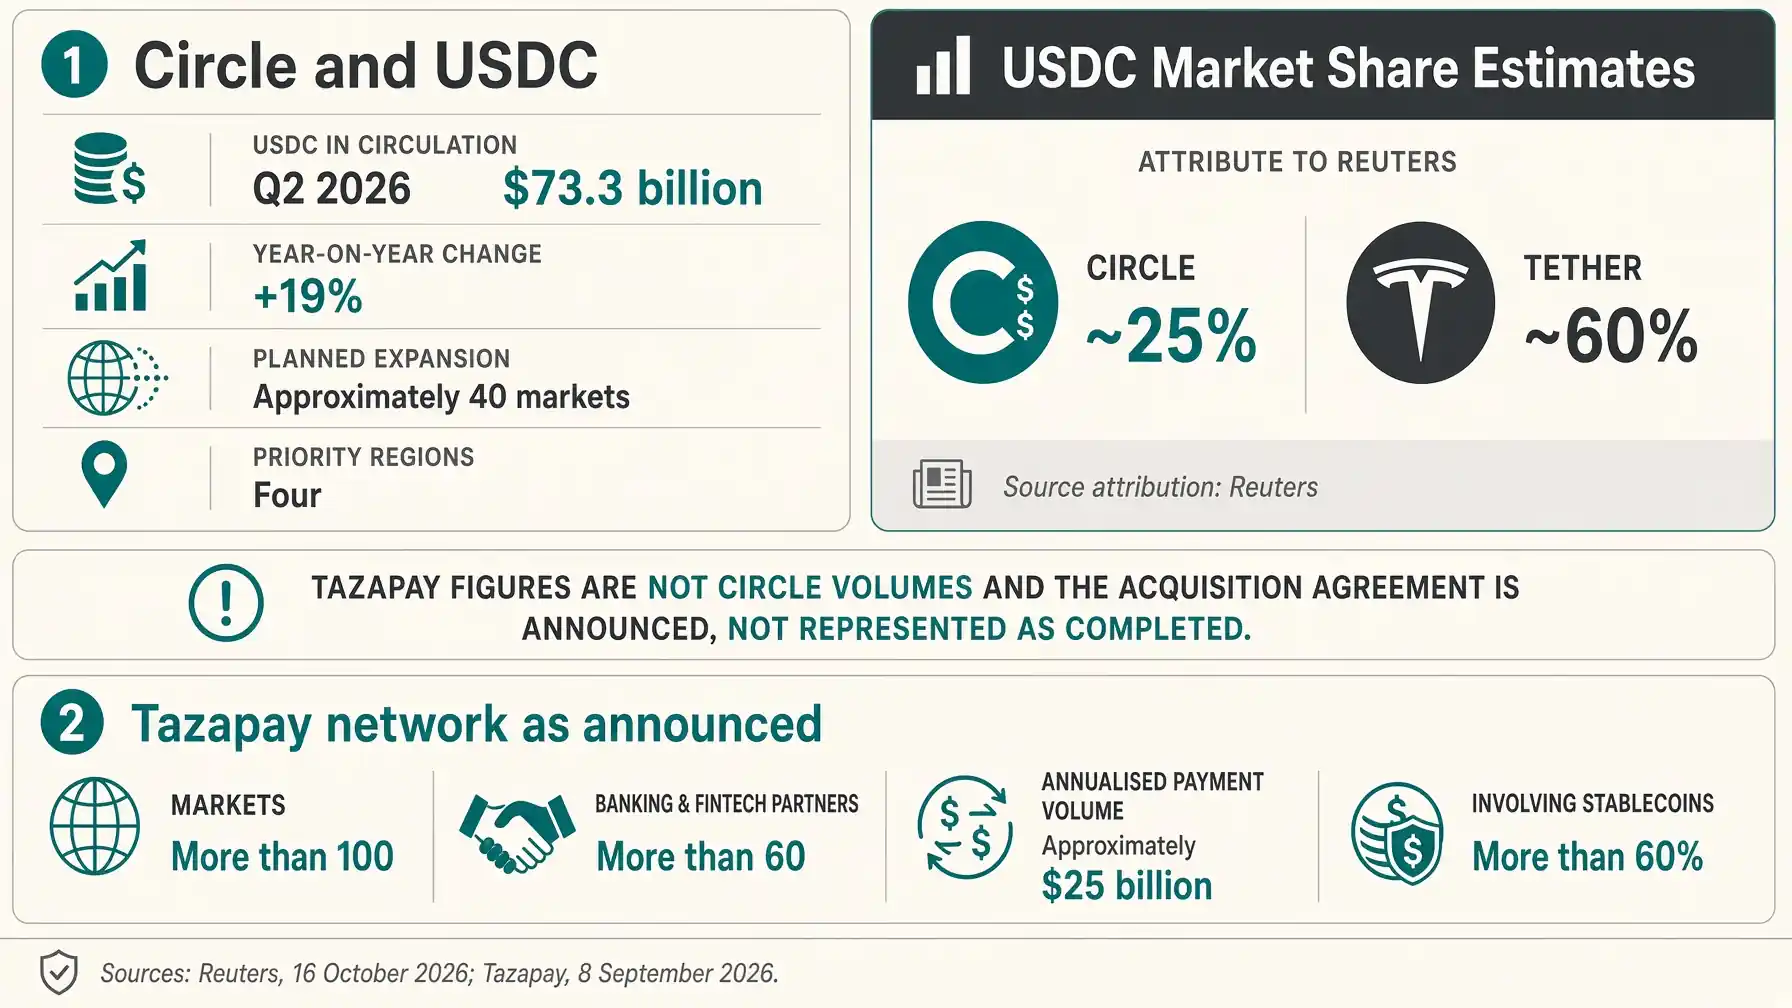
Tazapay gab am 8. September bekannt, einen Übernahmevertrag mit Circle unterzeichnet zu haben. Laut Unternehmensangaben erreicht das Netzwerk von Tazapay über 100 Märkte durch mehr als 60 Bank- und Fintech-Partner, mit einem annualisierten Volumen von knapp 25 Milliarden Dollar. Über 60 Prozent dieses Volumens entfalle auf Stablecoins.
Diese Zahlen beschreiben Tazapay, nicht den künftigen Perimeter von Circle. Sie dürfen nicht automatisch zu USDC-Daten addiert oder als bereits auf den Käufer übertragene Umsätze oder Volumina dargestellt werden. Die Transaktion kann noch behördlichen Genehmigungen und Abschlussbedingungen unterliegen. Tazapay hat zudem klargestellt, dass bestehende Verträge unverändert bleiben und neue Routen separat kommuniziert werden.

Der strategische Wert ist dennoch offensichtlich. Ein lokales Netzwerk reduziert den Aufwand, Banken, Zahlungsmethoden und Auszahlungen Land für Land zu integrieren. Für Circle bedeutet das, die USDC-Emission mit einer Distributionsebene verbinden zu können, die näher an Unternehmen liegt, die Lieferanten, Marktplätze oder Mitarbeiter grenzüberschreitend bezahlen.
USDC-Zahlen und Vergleich mit Tether
Konkret: laut Reuters hatte USDC im zweiten Quartal 2026 rund 73,3 Milliarden Dollar im Umlauf, ein Plus von 19 Prozent gegenüber dem Vorjahr. Dieselbe Quelle schreibt Circle etwa ein Viertel des Stablecoin-Markts zu, während Tether bei knapp 60 Prozent liegt. Diese Marktanteile sind eine journalistische Momentaufnahme, keine Konstante, da sie stark von Datum und Methodik abhängen.
Das Rekordvolumen von USDC im ersten Quartal 2026 hatte bereits gezeigt, dass Nutzungswachstum und Emittentenrentabilität auseinanderfallen können. Mehr Umlaufmenge kann die Zinserträge aus Reserven erhöhen, doch kommerzielle Expansion, Anreize und Distribution haben eigene Kosten.
Tether behält in vielen Märkten einen Liquiditäts- und Bekanntheitsvorsprung. Circle versucht mit einem strukturierteren Regulierungsprofil, Unternehmensintegrationen und neuen lokalen Korridoren zu antworten. Die Herausforderung besteht also nicht darin, ein Symbol auf den Börsen durch ein anderes zu ersetzen, sondern USDC im täglichen Zahlungsverkehr von Unternehmen nutzbar zu machen.
Internationale Zahlungen und KI-Agenten
Circle positioniert USDC als Infrastruktur für programmierbare Überweisungen. Im Zahlungsverkehr liegt der potenzielle Vorteil in der Dauerverfügbarkeit und der Möglichkeit, digitale Transaktionen ohne Abhängigkeit von Bankfenstern abzuwickeln. Der Vergleich von USDC mit klassischen Zahlungsdienstleistern beschreibt diese Verschiebung hin zu konkreten Anwendungsfällen jenseits des Tradings.
Allaire hat das künftige Wachstum auch mit KI-Agenten verknüpft. Software, die autonom Dienste, Daten oder Rechenkapazität einkauft, kann eine Vielzahl von Kleintransaktionen erzeugen. Stablecoins gelten als eine der Infrastrukturkandidaturen für solche Mikrozahlungen, weil sie in Programmcode integrierbar sind und auf kontinuierlich verfügbaren Netzwerken operieren.
Dieselbe Automatisierung vergrößert jedoch die Risiken. Ein kompromittierter Agent kann in Sekunden Zahlungen auslösen, fehlerhafte Transaktionen vervielfachen oder Kontrollen umgehen, die für menschliche Nutzer konzipiert wurden. Ausgabenlimits, granulare Berechtigungen, verifizierbare Identitäten und Blockierungsfähigkeiten werden damit Teil des Produkts, keine optionalen Extras.
Was vor dem Start noch fehlt
Das erste fehlende Element ist die Länderliste. Die vier Regionen umfassen Dutzende Jurisdiktionen mit sehr unterschiedlichen Regeln für Stablecoins, Devisenverkehr und Zahlungen. Ohne konkrete Namen lassen sich weder die regulatorische Abdeckung noch das kommerzielle Gewicht einzelner Markteintritte beurteilen.
Es fehlen außerdem Zeitplan, lokale Partner, Anfangsprodukte und Verfügbarkeitskriterien. „Eintreten“ kann bedeuten, einen Auszahlungskorridor zu öffnen, USDC über eine Plattform zu distribuieren, ein Unternehmen zu integrieren oder eine Lizenz zu erhalten. Diese Schritte sind nicht gleichwertig.
Schließlich wurden keine Kosten, Volumenziele oder Break-even-Zeiträume kommuniziert. Die Expansion kann die Distribution verbessern, erfordert aber Compliance, lokale Liquidität und operativen Support. Es wäre daher verfrüht, den Plan in eine Prognose für die wirtschaftlichen Ergebnisse von Circle zu übersetzen.
Der europäische Rahmen: MiCA und BaFin
Europa bietet Circle einen anderen Regulierungsrahmen als die meisten Schwellenmärkte. MiCA regelt Emission und Vertrieb von Stablecoins und verpflichtet zugelassene Anbieter zu prüfen, welche Token angeboten werden dürfen. Der Vergleich zu Stablecoins, Bankeinlagen und der Regulierungsdebatte unter MiCA zeigt, wie sehr Reserven und Wettbewerb zu Fragen der Finanzpolitik geworden sind. Für in Deutschland tätige Anbieter gelten zusätzlich die Anforderungen der BaFin, die als zuständige nationale Behörde die MiCA-Vorgaben umsetzt.
In den USA schaffen der GENIUS Act sowie die Regeln von OCC, FDIC und FinCEN einen weiteren Rahmen. Circle kann diese regulatorische Erfahrung nutzen, aber nicht ohne Weiteres auf Afrika, Lateinamerika, den Nahen Osten oder Asien übertragen.
Für den DACH-Raum impliziert der Plan keinen spezifisch neuen Marktstart. Der konkreteste Effekt ist indirekter Natur: Mehr lokale Korridore können USDC für deutsche, österreichische und Schweizer Unternehmen nützlicher machen, die in diesen Märkten zahlen oder Einnahmen erzielen. Jeder Dienst, der in der EU angeboten wird, bleibt jedoch MiCA und den Kontrollen der zugelassenen CASP unterworfen.
Das größere Bild
Eine Einschätzung: Die nächste Phase der Stablecoins wird weniger durch bloße Emission entschieden als durch Distribution. Das Token muss in Konten, Unternehmens-Wallets und Auszahlungssysteme gelangen, und dann zu vorhersehbaren Kosten und Zeiten in lokale Währung zurückfließen.
Circle versucht, dieses Netzwerk über Tazapay, Binance und Unternehmensintegrationen aufzubauen. Tether startet von einer breiteren Basis und einer gefestigten Präsenz in vielen Märkten. Der Plan der rund 40 Markteintritte zeigt, dass der Wettbewerb sich in Richtung lokaler Infrastruktur, Compliance und operativer Zuverlässigkeit verlagert. Solange Circle keine Länderliste und keinen Zeitplan veröffentlicht, bleibt es eine erklärte Strategie, keine bereits realisierte Präsenz. Für Unternehmen im DACH-Raum, die grenzüberschreitende Zahlungen abwickeln, lohnt es sich, die konkreten Korridore und BaFin-konformen Produktangebote im Blick zu behalten, sobald Circle diese kommuniziert.