The Clearing House, die Gesellschaft, die Zahlungsinfrastrukturen besitzt und betreibt, über die laut eigenen Angaben täglich mehr als zwei Billionen US-Dollar in den Vereinigten Staaten abgewickelt werden, hat die Wahl von Quant als technologische Grundlage der eigenen On-Chain Money Initiative bekanntgegeben. Dabei handelt es sich um ein interoperables Netzwerk, über das Finanzinstitute das Clearing und Settlement tokenisierter Bankeinlagen abwickeln können. The Clearing House und Quant für tokenisierte Einlagen bedeutet konkret: Fünfundzwanzig der größten amerikanischen Finanzinstitute, die Anteilseigner der Gesellschaft sind, haben gemeinsam die technologische Infrastruktur ausgewählt, auf der die Zukunft des digitalen Bankgeldes in den USA aufgebaut werden soll.
Es gibt ein Detail, das diese Nachricht noch bedeutsamer macht als es auf den ersten Blick erscheint. Dieses Detail zeigt sich erst, wenn man die Quellen sorgfältig miteinander vergleicht: Dieselbe Technologie, die gestern von den großen amerikanischen Banken gewählt wurde, speist zeitgleich die entsprechende Infrastruktur im Vereinigten Königreich. Was der Vertrag im Einzelnen vorsieht und warum diese Gleichzeitigkeit die Einordnung des gesamten Vorgangs verändert, zeigt die folgende Analyse.
Was die Vereinbarung vorsieht
Quant liefert die Interoperabilitäts-, Orchestrierungs- und Transaktionsverwaltungsschicht, die das Clearing und Settlement tokenisierter Einlagen koordiniert. Gleichzeitig stellt Quant die Anbindung an die bereits bestehenden und weit verbreiteten traditionellen Zahlungssysteme sicher, darunter die Netzwerke RTP und CHIPS. Das Projekt war nicht neu: Es war bereits im Juni öffentlich angekündigt worden, mit Unterstützung großer Institute wie BNY, Citi, PNC, Regions, Santander und Wells Fargo. Die gestrige Neuigkeit betrifft konkret die Wahl des Technologieanbieters, der das Vorhaben nach einem Wettbewerbsverfahren umsetzen soll. Das Netzwerk soll in der ersten Hälfte des Jahres 2027 für die teilnehmenden Institute verfügbar sein.

Der Strategieverantwortliche von The Clearing House erklärte, dass der Aufbau einer Interbanken-Infrastruktur für tokenisierte Einlagen erprobte und skalierbare Technologie erfordere. Quant bringe die nötige Erfahrung mit, um Finanzinstituten jeder Größe einen konkreten Weg zur Teilnahme zu eröffnen. Der Gründer und Geschäftsführer von Quant bezeichnete die Vereinbarung als einen Schritt, der den globalen Übergang zu programmierbarem Geld markiere. Da The Clearing House im Mittelpunkt des amerikanischen Bankensystems stehe, setze diese Partnerschaft einen Standard, dem der Rest der Welt folgen müsse. Eine indirekte Bestätigung der Bedeutung der Ankündigung lieferten die Märkte: Der native Token von Quant erreichte laut CoinGecko-Daten in den Stunden unmittelbar nach der Nachricht sein Jahreshoch.
 Matthew Braithwaite
Derselbe Anbieter, zwei Seiten des Atlantiks
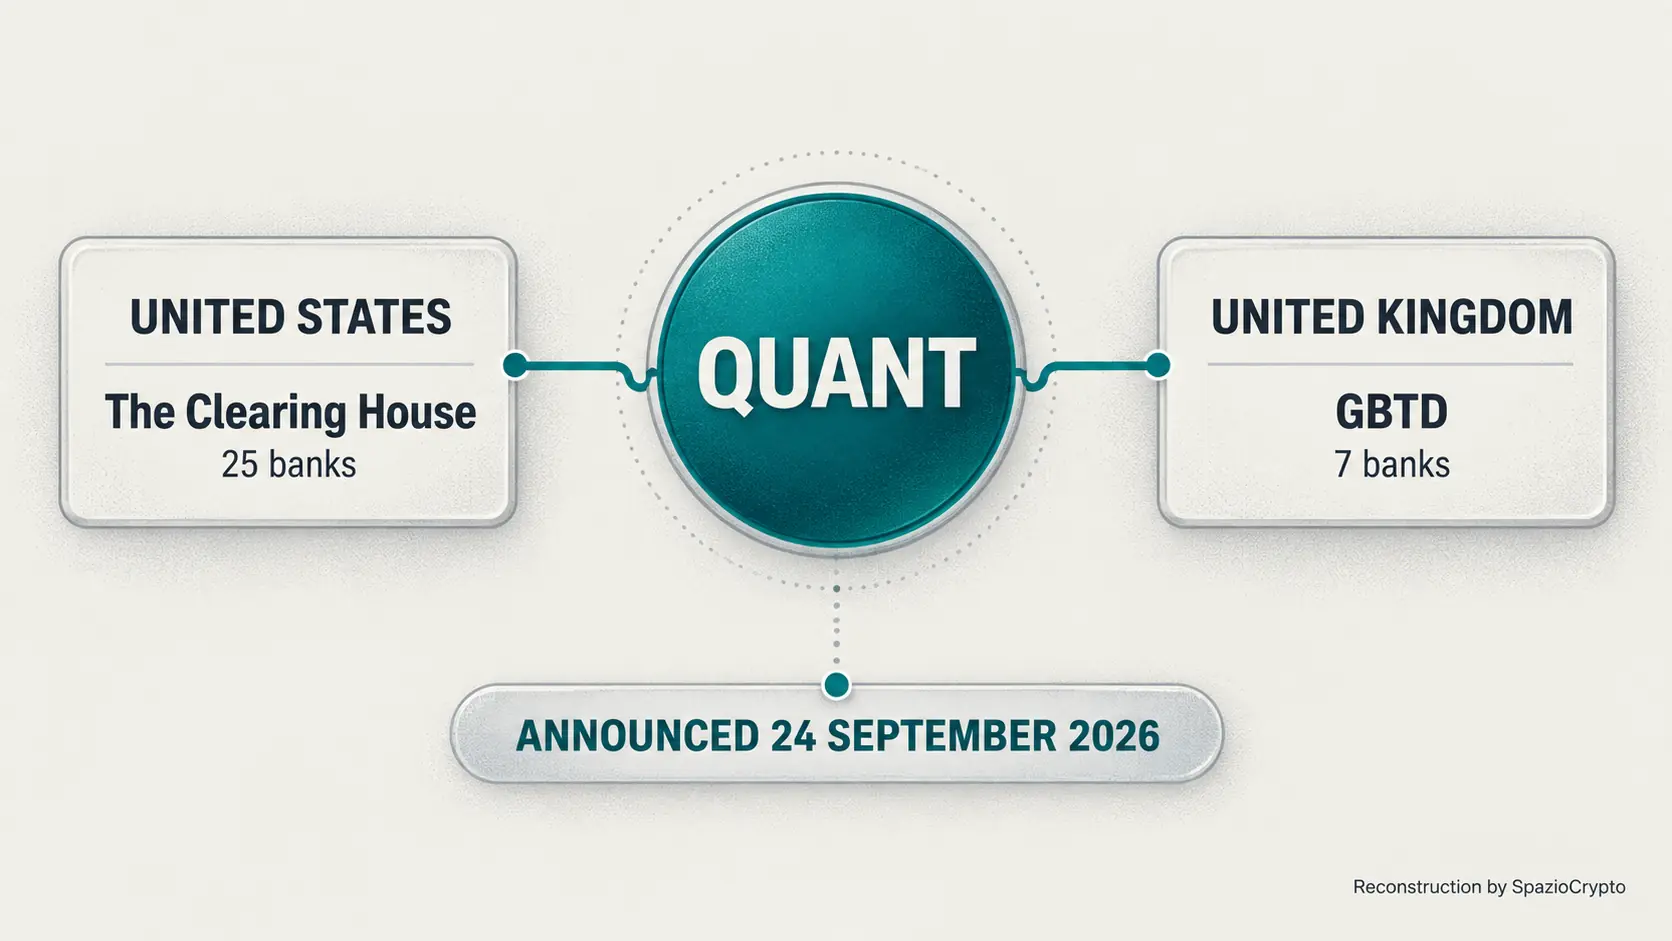
Hier liegt der interessanteste Punkt, der diese Nachricht weit über eine einfache amerikanische Technologiemeldung hinaushebt. Wie SpazioCrypto kurz zuvor berichtet hatte, hatten britische Großbanken, darunter Lloyds, Barclays, NatWest und HSBC, im Rahmen des von UK Finance koordinierten Projekts Great British Tokenised Deposit (GBTD) die ersten realen Interbanken-Transaktionen mit tokenisierten Einlagen abgeschlossen. Diese britische Plattform wurde nachweislich ebenfalls von Quant entwickelt, genau demselben Unternehmen, das gestern von The Clearing House für das amerikanische Netzwerk ausgewählt wurde. Beide Ankündigungen wurden am selben Tag veröffentlicht: dem 24. September 2026.

Es handelt sich also nicht nur um zwei Märkte, die parallel zwei unterschiedliche Architekturen erproben. Es ist vor allem eine Geschichte technologischer Konzentration: Ein einzelner privater Anbieter stützt nun die Abwicklungsinfrastruktur für tokenisierte Einlagen sowohl im Vereinigten Königreich als auch potenziell in den Vereinigten Staaten, zwei der bedeutendsten Finanzsysteme der Welt. Branchenbeobachter haben diesen Zusammenhang erst bemerkt, als sie die beiden separaten Pressemitteilungen verschiedener Quellen nebeneinander legten. Die Medienaufmerksamkeit war zum Zeitpunkt der Veröffentlichung naturgemäß auf die jeweiligen nationalen Einzelmeldungen gerichtet, nicht auf das Gesamtbild.
Ein Anbieter, zwei Seiten des Atlantiks
Was sich aus dem Vergleich der Quellen ergibt. Quelle: The Clearing House, UK Finance, Quant, 24. September 2026
- USA: Quant übernimmt die Interoperabilitätsfunktion für 25 Banken über The Clearing House.
- UK: Quant selbst hat die Plattform des GBTD-Projekts entwickelt.
- Gleicher Tag: Beide Ankündigungen erfolgten am 24. September 2026.
Auch die USA haben kein einheitliches Modell
Zur Vervollständigung des Bildes sei darauf hingewiesen, dass selbst innerhalb der Vereinigten Staaten kein einheitliches Modell für die Tokenisierung von Bankgeld entsteht. Während The Clearing House ein gemeinsames Netzwerk tokenisierter Einlagen aufbaut, das kollektiv von den großen Banken gehalten wird, hat SoFi einen anderen Weg gewählt: Die Bank emittiert direkt eine eigene Stablecoin für die Abwicklung ihres Kartenprogramms. Bankenstablecoins und gemeinsam genutzte tokenisierte Einlagen entwickeln sich also parallel, auch innerhalb desselben Landes. Das zeigt, dass die Branche noch keine einheitliche Antwort auf die Grundfrage gefunden hat: Wie bringt man Bankgeld auf die Blockchain, ohne die regulatorischen Schutzrechte zu verlieren?
Ein technisch bedeutsamer Aspekt, den The Clearing House selbst hervorhebt, betrifft genau dieses Gleichgewicht. Die tokenisierten Einlagen des neuen Netzwerks behalten laut Angaben von The Clearing House die Schutzrechte und die regulatorische Aufsicht gewöhnlicher Bankeinlagen, werden dabei aber programmierbar und rund um die Uhr nach vordefinierten Regeln beweglich. Diese Automatisierung zielt vor allem auf Anwendungsfälle wie Unternehmenssteuerung, Liquiditätsmanagement und grenzüberschreitende Zahlungen ab.
Das größere Bild
Banken diskutieren längst nicht mehr darüber, ob sie Geld auf die Blockchain bringen. Sie entscheiden konkret, welche Infrastruktur sie dafür nutzen und mit wem. Die Wahl von The Clearing House, die am Ende eines Wettbewerbsverfahrens zwischen verschiedenen Anbietern getroffen wurde, signalisiert laut Branchenbeobachtern, dass die Pilotphase für einen wesentlichen Teil des amerikanischen Bankensystems abgeschlossen ist. Die eigentliche Auseinandersetzung dreht sich nun um den Aufbau gemeinsamer Infrastrukturen, die auf Branchenebene skalieren können, nicht mehr um einzelne isolierte Projekte.
Für Beobachter ergibt sich eine doppelte Erkenntnis. Auf der einen Seite wirft die Tatsache, dass ein einziger privater Technologieanbieter gleichzeitig die Infrastruktur zweier der wichtigsten Finanzsysteme der Welt trägt, eine Frage auf, die langfristig Aufmerksamkeit verdient: Wie sinnvoll ist es aus Sicht der systemischen Resilienz, wenn kritische Infrastrukturpunkte von einer sehr kleinen Zahl technologischer Anbieter abhängen, so kompetent und zuverlässig diese auch sein mögen? Auf der anderen Seite legt die Vielfalt der beobachteten Ansätze, von gemeinsamen tokenisierten Einlagen über proprietäre Bankenstablecoins bis hin zu Zentralbankgeld wie dem in Europa erprobten Pontes-Projekt, nahe, dass die Branche noch aktiv erkundet, welche Modellkombination sich durchsetzen wird. Eine Konvergenz dürfte noch mehrere Jahre in Anspruch nehmen. Wer diese Technologien besser verstehen möchte, findet in unserem Leitfaden zu Kryptowährungen eine hilfreiche Grundlage.