Am 3. November 2026 schrieb die Division of Corporation Finance der SEC an die Anwälte von Digital Asset: Auf Grundlage der vorgelegten Fakten betrachtet der Stab Canton Coin als „digital commodity“ und wird keine Enforcement-Maßnahme empfehlen, solange das Token auf die beschriebene Weise erzeugt wird. Die Antwort zum Thema Canton Coin und die SEC ist die erste ihrer Art seit dem gemeinsamen Interpretationsschreiben von SEC und CFTC aus dem März 2026, das erstmals fünf Token-Kategorien definierte. Sie betrifft eine Blockchain, die für Banken und Marktinfrastrukturen gebaut wurde. Ihr Geltungsbereich ist jedoch genau abgesteckt: Es handelt sich um eine Stellungnahme des Stabs, gebunden an die beschriebenen Fakten, nicht um ein Gesetz und nicht um einen Beschluss der Kommission.
Wir haben die SEC-Antwort, das Anfrageschreiben von Digital Asset vom 30. Oktober sowie die Rekonstruktion von The Block ausgewertet. Für den allgemeinen Rahmen haben wir die CFTC-Mitteilung zum Interpretationsschreiben vom März herangezogen. Alle Netzwerkdaten, die hier genannt werden, stammen aus den Angaben von Digital Asset gegenüber der SEC.
Was der Brief sagt
Die Antwort ist von Jonathan A. Ingram unterzeichnet, dem stellvertretenden Chefsyndikus der Rechtsabteilung der Division. Der Stab schreibt, Canton Coin sei „intrinsisch verbunden“ mit dem programmatischen Betrieb des Canton-Netzwerks. Der Wert des Tokens leite sich aus diesem Betrieb sowie aus Angebot und Nachfrage ab, nicht aus der Erwartung von Gewinnen, die durch die Managementleistungen Dritter erzielt werden. Auf Grundlage der eingereichten Erklärungen verfüge das Netzwerk über keine „zentrale Partei“, also kein Unternehmen mit operativer, wirtschaftlicher oder stimmrechtlicher Kontrolle.
Daraus folgt der operative Teil. Der Stab wird der Kommission keine Enforcement-Maßnahme empfehlen, wenn Canton Coin programmatisch von Super Validatoren, Validatoren und Anwendungsanbietern erzeugt wird, wie beschrieben, ohne Registrierung nach Section 5 des Securities Act und Section 12(g) des Exchange Act. Wer das Netzwerk betreibt und Token als Vergütung erhält, muss diese nicht als Wertpapierangebot behandeln.
Die Grenzen sind die eigentliche Nachricht
Ein No-Action Letter ist kein Gesetz, keine Verordnung und bindet die Kommission nicht. Er gibt lediglich die Haltung der Division zu einer Frage wieder: ob eine Enforcement-Empfehlung ausgesprochen werden soll oder nicht. Der Brief hält das in zwei Sätzen fest. Erstens: Andere Fakten oder Umstände könnten den Stab zu anderen Schlüssen führen. Zweitens: Die Antwort enthält keine rechtliche Bewertung der gestellten Fragen.
Die SEC hat also nicht gesetzlich festgestellt, dass Canton Coin kein Wertpapier ist. Der Brief gilt auch nicht für andere Token. Er gilt so lange, wie das Netzwerk so funktioniert, wie Digital Asset es beschrieben hat. Änderten sich Governance, Token-Verteilung oder die Rolle von Digital Asset, könnte der Schutz entfallen. Das ist der Unterschied zwischen einer allgemeinen Regelklarstellung, wie wir sie zum Thema Regulation Crypto Assets und dem Safe Harbor beschrieben haben. Einer Antwort auf einen Einzelfall.
Das Interpretationsschreiben vom März als Referenzrahmen
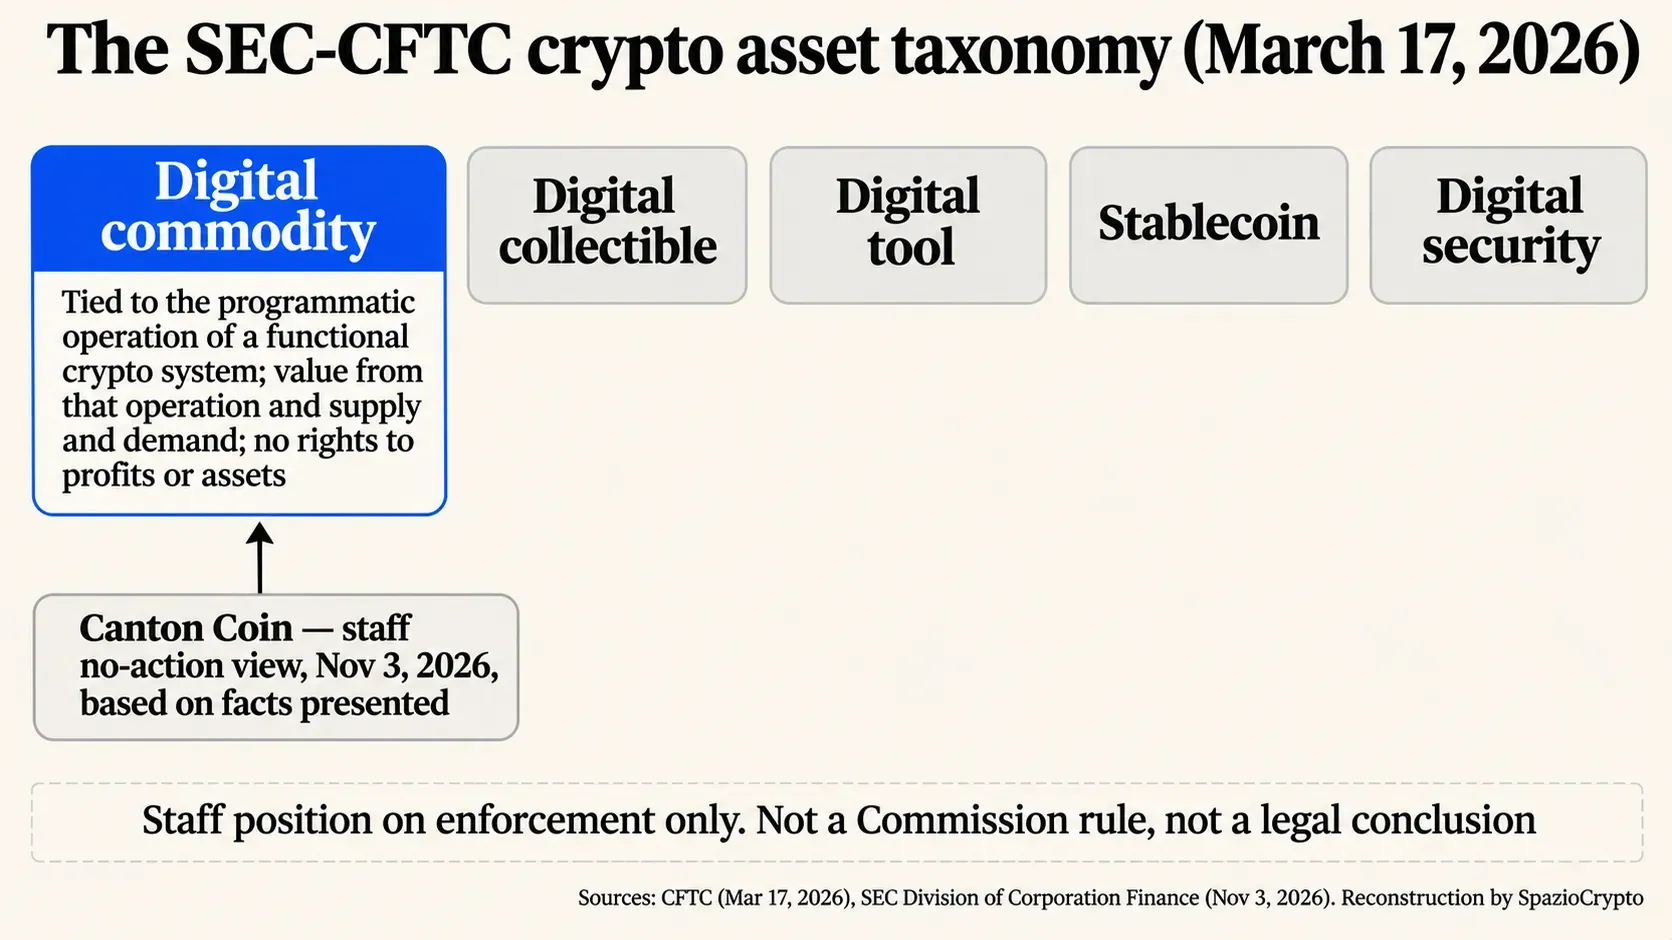
Der Brief wendet einen präzisen Rahmen an. Am 17. März 2026 veröffentlichte die SEC ein Interpretationsschreiben zur Definition von Wertpapieren im Kryptobereich. Die CFTC schloss sich an und erklärte, den Commodity Exchange Act kohärent anzuwenden. Das Dokument unterteilt Token in fünf Kategorien: digital commodity, digital collectible, digital tool, Stablecoin und digital security. Eine digital commodity ist ein Token, der mit dem Betrieb eines bereits funktionierenden kryptografischen Systems verbunden ist, ohne Ansprüche auf Gewinne oder Vermögenswerte eines Unternehmens zu gewähren.
Der neue Schritt besteht darin, dass der Stab diese Definition auf einen konkreten Token angewendet hat, basierend auf einem Dossier des Technologieanbieters. Miles Jennings, Partner bei a16z, kommentierte laut The Block auf X, dass die Taxonomie vom März und die anschließenden FAQ einen klaren Pfad für Netzwerk-Token geschaffen hätten.
Wie Digital Asset den Fall aufgebaut hat
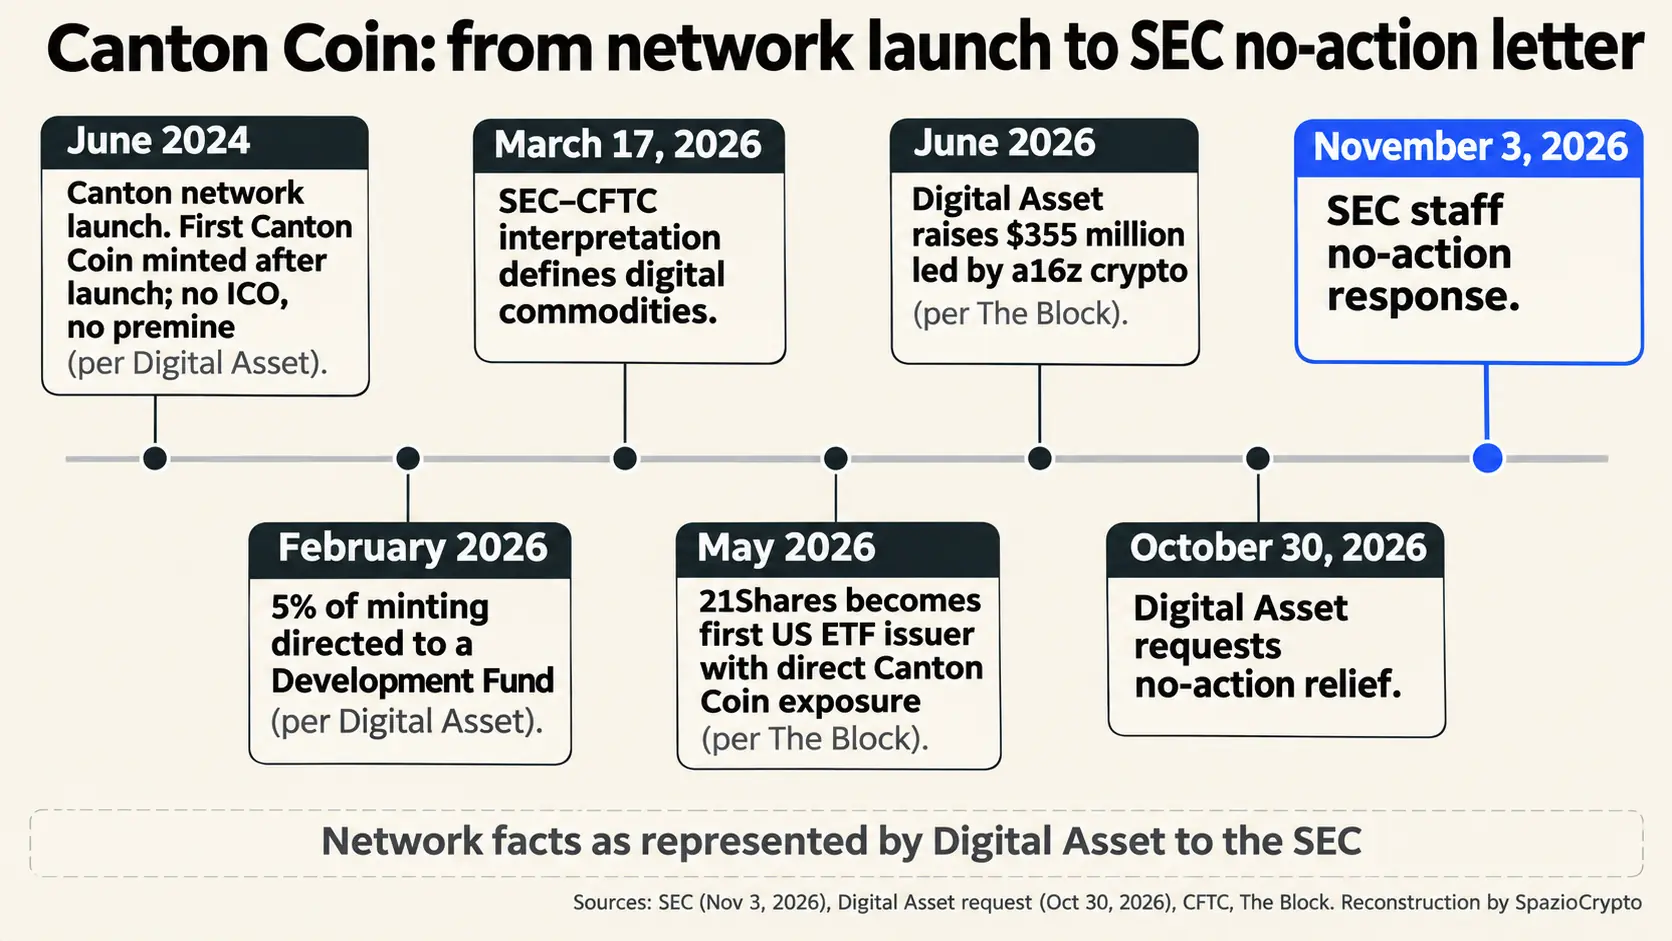
Das Anfrageschreiben, unterzeichnet von Jeffrey T. Dinwoodie für Digital Asset Holdings, betont drei Punkte. Erstens: kein öffentliches Angebot vor dem Netzwerkstart, keine Vorzuteilung und kein Vorverkauf vor dem Launch im Juni 2024. Die Token wurden erst danach generiert, nach denselben Regeln für alle Beteiligten, auch für Digital Asset selbst. Zweitens dient der Token zur Zahlung von Netzwerkgebühren, die verbrannt werden. Neue Token in programmatischen Intervallen als Vergütung für Netzwerkbeitragende entstehen. Seit Februar 2026 fließen laut Angaben von Digital Asset 5 Prozent in einen Entwicklungsfonds.
Der dritte Punkt ist die Governance. Laut Schreiben erfordern Entscheidungen eine Zweidrittelmehrheit der 13 Super-Validator-Knotenbetreiber, mit je einer Stimme. Digital Asset betreibt zwei davon und ist im Vorstand der Canton Foundation vertreten, die 22 Mitglieder zählt und von DTCC und Euroclear gemeinsam geleitet wird. Eine alleinige Entscheidungsgewalt hat Digital Asset nicht. Das Unternehmen erklärt außerdem, das Token nicht als Investition zu bewerben und den Preis nicht zu stützen. Alle diese Angaben sind Erklärungen des Unternehmens; der Stab hat sie als Grundlage genommen, ohne sie öffentlich zu verifizieren.
Warum das für institutionelle Finanzen relevant ist
De facto: canton ist ein Netzwerk für Institutionen, bei dem Transaktionen nur für die beteiligten Parteien sichtbar sind. Laut Angaben von Digital Asset zählte das Netzwerk zum 30. September rund 60 Super Validatoren, mehr als 700 Validatoren und mehr als 120 Anwendungen. Pro Monat wurden demnach im Durchschnitt Repo-Transaktionen mit US-Staatsanleihen in Höhe von über 7,1 Billionen US-Dollar abgewickelt. Im Juni schloss Digital Asset laut The Block eine Finanzierungsrunde über 355 Millionen US-Dollar ab, angeführt von a16z crypto. Im Mai wurde 21Shares der erste US-amerikanische ETF-Emittent mit direkter Exposition gegenüber dem Token.
Für Banken, die auf dem Netzwerk arbeiten, war die regulatorische Unsicherheit rund um den nativen Token ein konkretes Hemmnis: Ein Validator, der Token erhält, die möglicherweise als Wertpapiere einzustufen sind, trägt rechtliche Risiken. Der Brief reduziert dieses Risiko für Canton Coin. Die institutionelle Tokenisierung entwickelt sich auch anderswo, in anderen Formen. In Europa hat das Eurosystem Pontes für die Abwicklung in Zentralbankgeld aktiviert, ohne native Token zu verwenden.
Der Brief und das fehlende Gesetz
Der Hintergrund ist ein Kongress, der ins Stocken geraten ist. Der CLARITY Act, das Marktstrukturgesetz zur Aufteilung der Zuständigkeiten zwischen SEC und CFTC, scheiterte im September im Senat mit 49 zu 50 Stimmen. Ohne Gesetz gehen die Behörden mit Interpretationsschreiben, Konsultationen und Briefen vor, wie die CFTC, die föderale Regeln für Krypto-Börsen vorbereitet.
Die Schwäche dieser Methode liegt in ihrer Beständigkeit. Eine No-Action-Letter kann widerrufen werden, und eine andere Kommission könnte dieselbe Auslegung ganz anders bewerten. Genau deshalb hat die Branche Dutzende Millionen Dollar in Halbzeitwahlen investiert, wie wir in unserem Beitrag über die 176 Millionen Dollar, die Krypto-Gruppen ausgegeben haben, dargelegt haben: Solche Briefe helfen, doch nur ein Gesetz hat dauerhaften Bestand.
Und in Europa?
In Europa gibt es kein vergleichbares Instrument zur No-Action-Letter. MiCA, die europäische Verordnung über Krypto-Werte, klassifiziert Token nach ihrer Art und nicht durch eine fallbezogene Einzelentscheidung der Aufsichtsbehörde. Ein Token wie Canton Coin, der keine Stablecoin ist, würde unter die Kategorie der sonstigen Krypto-Werte fallen, mit entsprechenden Informationspflichten für Anbieter und Börsenzulasser. Für einen deutschen Marktteilnehmer ändert das SEC-Schreiben daher nichts an den Pflichten gegenüber der BaFin als zuständiger MiCA-Behörde in Deutschland.
Canton Coin und die SEC: Zusammenfassung
Was bestätigt ist, was nicht
- Bestätigt: Am 3. November hat das Personal der Division of Corporation Finance Canton Coin als Digital Commodity eingestuft und erklärt, keine Durchsetzungsmaßnahmen gegen Super Validator, Validatoren und Anwendungsanbieter zu empfehlen, die ihn wie beschrieben erzeugen, ohne Registrierung gemäß Section 5 und Section 12(g).
- Nicht festgestellt: Eine rechtliche Schlussfolgerung der SEC, dass Canton Coin kein Wertpapier ist, eine offizielle Position der Kommission sowie eine unabhängige Prüfung der von Digital Asset gemeldeten Netzzahlen.
- Zu beobachten: Neue No-Action-Anfragen anderer Netzwerk-Token, mögliche Änderungen in der Governance von Canton sowie das weitere Schicksal des CLARITY Act im neuen Kongress.
Die größere Einordnung
Unsere Einschätzung, die wir ausdrücklich als solche kennzeichnen: Die SEC hat die März-Auslegung in ein praktisches Werkzeug überführt. Ein Projekt kann nun sein Dossier einreichen, nachweisen, dass das Netzwerk funktioniert, keine zentrale Partei existiert und der Token keine wirtschaftlichen Rechte gewährt, und erhält dafür eine schriftliche Antwort. Für institutionelle Infrastrukturen ist das erheblich, weil sich die Frage von „Ist der Token ein Wertpapier?“ zu „Funktioniert das Netzwerk wie angegeben?“ verschiebt. Das Risiko besteht darin, dass die Branche dies als allgemeine Freigabe liest, obwohl es sich um eine auf einen Einzelfall beschränkte Genehmigung handelt.
Drei konkrete Signale verdienen Beachtung: Wie viele weitere Netzwerke ähnliche Briefe beantragen und mit welchem Ergebnis. Ob die SEC auch Ablehnungen veröffentlicht, die mehr über die Grenzen aussagen würden als Zustimmungen. Und ob der nächste Kongress diesen fallbezogenen Ansatz in ein dauerhaftes Gesetz überführt.
Quellen
In der Praxis: offizielle Dokumente: SEC, Division of Corporation Finance, No-Action-Antwort zu Canton Coin, 3. November 2026; Digital Asset Holdings, Anfrageschreiben, 30. Oktober 2026; CFTC, Pressemitteilung zur gemeinsamen Auslegung mit der SEC, 17. März 2026, wobei presse: The Block, 3. November 2026.