Die Banca d'Italia fordert Händler zur Teilnahme am Pilotprojekt des digitalen Euro auf. Am 12. Oktober sprach Massimiliano Renzetti, stellvertretender Leiter der Einheit Digitaler Euro, beim Forum von Confesercenti in Rom und lud stationäre Händler, Online-Shops und Verbände zur Bewerbung für die Eurosystem-Pilotphase ein, die laut ANSA in der zweiten Jahreshälfte 2027 startet und zwölf Monate dauern soll. Die Einladung hat eine klare Frist: den 27. Oktober um 17 Uhr. Der Rahmen ist dabei eng gesteckt: Die EZB-Ausschreibung, die an diesem Tag schließt, gilt ausschließlich für E-Commerce und App-basierten Handel. Für stationäre Geschäfte bestimmen die nationalen Zentralbanken die teilnehmenden Händler.
Renzettis Aussagen wurden von ANSA berichtet. Die Details der Pilotphase stammen aus EZB-Dokumenten: der Pressemitteilung vom 14. Juli mit der Liste der 36 Betreiber, dem Hinweis vom 15. September sowie den häufig gestellten Fragen zum Pilotprojekt und Unterlagen der Banca d'Italia. Den EZB-Aufruf für Online-Händler hatte SpazioCrypto bereits am 28. September behandelt. Dieser Beitrag konzentriert sich darauf, was sich durch den Aufruf der Banca d'Italia ändert.
 Redazione ANSA
Was Renzetti gesagt hat
Renzetti trat beim Confesercenti-Forum „Aperti“ auf, das dieses Jahr vom 9. bis 14. Oktober auf der Piazza del Popolo in Rom stattfindet. Laut ANSA erinnerte er daran, dass die Einladung am 15. September veröffentlicht wurde und „am 27. Oktober endet“, und dass „Italien im Pilotprojekt eine führende Rolle spielen wird“. Die italienischen Betreiber, so erklärte er, decken unterschiedliche Rollen und Größenordnungen ab, von der Ausgabe des Zahlungsmittels an Bürger bis zur Akzeptanz bei Händlern, und ermöglichen so einen Test der gesamten Wertschöpfungskette. Die Pilotphase nutze „eine Beta-Version des digitalen Euro, die dem Gesetzesvorschlag nahesteht, aber kein gesetzliches Zahlungsmittel ist“, um zu prüfen, ob das System robust, einfach und skalierbar ist, sowohl online als auch offline.
Drei Anwendungsfälle stehen im Mittelpunkt: Zahlungen zwischen Privatpersonen, Zahlungen im Geschäft über POS-Terminals und kontaktlose Technologie sowie E-Commerce. Zwei Präzisierungen Renzettis helfen, den Umfang des Tests einzuschätzen: „Es wird eine begrenzte Anzahl von Händlern teilnehmen“, und die Nutzer werden Mitarbeiter der Zentralbanken des Eurosystems sein, keine Bürger.
Wer sich bewerben kann und wie
Für Online-Händler führt der Weg über die EZB-Ausschreibung, die am 15. September veröffentlicht und von der Banca d'Italia am 23. September weitergeleitet wurde. Bewerbungen sind per E-Mail bis 17 Uhr am 27. Oktober einzureichen. Die häufig gestellten Fragen der EZB verlangen, dass der Händler in der EU rechtmäßig niedergelassen ist und mindestens zwei der am Pilotprojekt beteiligten Standorte bedient. Die Zahl der ausgewählten Händler hänge von den geeigneten Bewerbungen ab. Wer ausgewählt wird, unterzeichnet eine Teilnahmevereinbarung mit der EZB sowie einen Vertrag mit einem der Zahlungsdienstleister des Pilotprojekts. Provisionen an diese Betreiber für die Testleistungen fallen nicht an, aber die eigenen Integrations- und Betriebskosten trägt der Händler selbst, ohne Zuschüsse oder Erstattungen. Die genauen Anforderungen sind in unserem Artikel zur EZB-Ausschreibung für Online-Händler beschrieben.
 Banca d'Italia
Für stationäre Geschäfte gilt ein anderer Rahmen. Die häufig gestellten Fragen der EZB machen klar, dass die Ausschreibung ausschließlich Fernzahlungen zwischen Privatpersonen und Unternehmen betrifft. Die nationalen Zentralbanken bestimmen die Händler an ihren jeweiligen Standorten. In Geschäften wird die Zahlung über eine SoftPOS-Anwendung abgewickelt, die ein Smartphone oder Tablet in ein Zahlungsterminal verwandelt. Das Beispiel der EZB zur Veranschaulichung des Pilotprojekts: Ein EZB-Mitarbeiter bezahlt sein Mittagessen in der EZB-Kantine mit dem Mobiltelefon. Auf den Seiten der Banca d'Italia findet sich keine gesonderte Ausschreibung für stationäre Händler. ANSA nennt keinen spezifischen Kanal. Das bleibt der offene Punkt für alle, die Renzettis Einladung mit einem Ladengeschäft und nicht mit einer Website aufgenommen haben.
Italiens Gewicht: sieben Betreiber von 36
Die EZB wählte laut ihrer Pressemitteilung vom 14. Juli 36 Zahlungsdienstleister aus mehr als 50 Bewerbern aus 16 Ländern aus. Italien ist das Land mit den meisten Betreibern: Banca Monte dei Paschi di Siena, Banca Sella, isybank, Nexi Payments, Numia, Poste Italiane und UniCredit. Deutschland folgt mit fünf, Griechenland und Portugal mit je drei, weitere Länder mit ein oder zwei. ANSA kommt auf acht, wenn man Satispay mitzählt, ein italienisches Unternehmen, das in der EZB-Liste jedoch als Satispay Europe aus Luxemburg geführt wird. Am Pilotprojekt beteiligen sich die EZB und 19 nationale Zentralbanken. Von den 21 Zentralbanken des Euroraums bleiben Malta und Bulgarien außen vor.
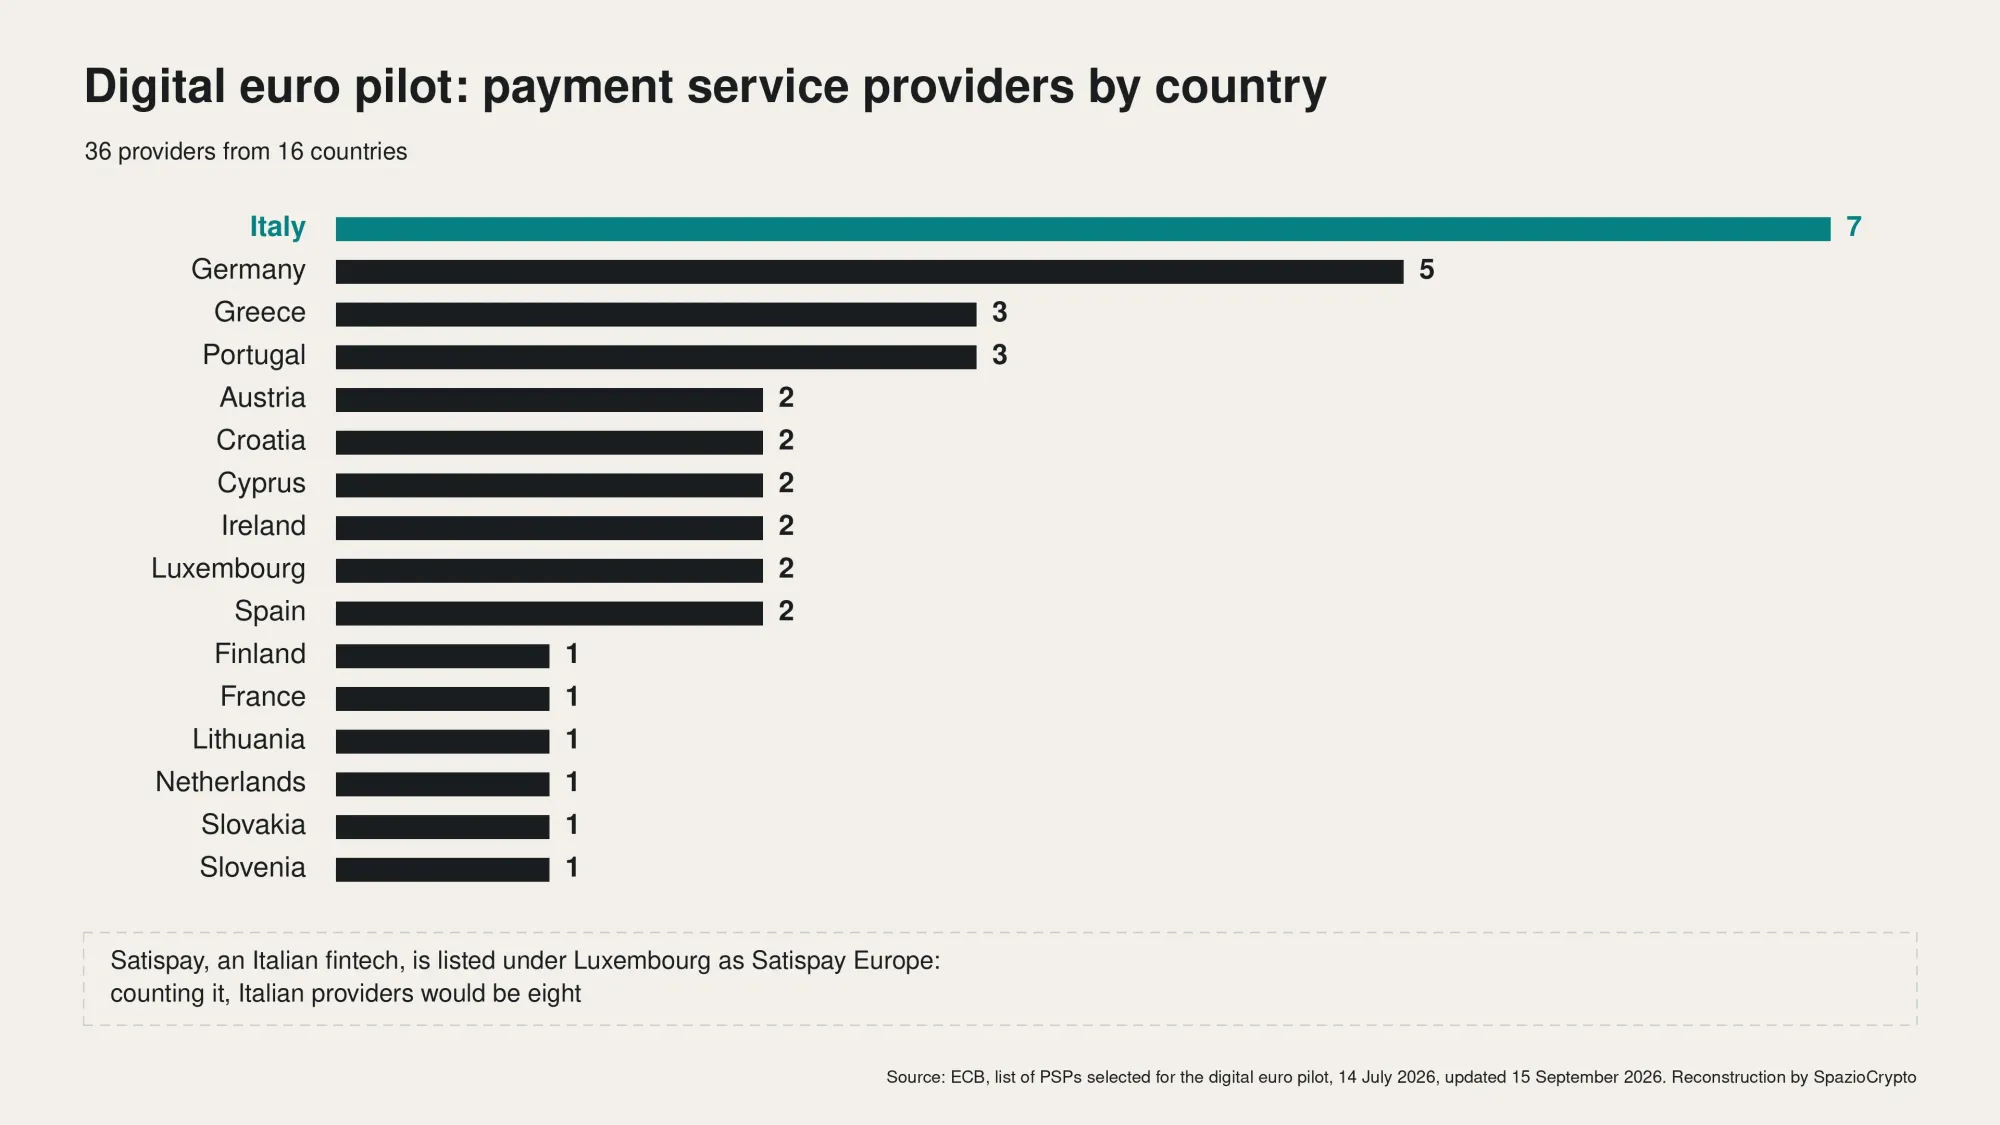
Die Betreiber können laut EZB zwei Rollen übernehmen: den digitalen Euro an Nutzer ausgeben oder Händlern die Akzeptanz ermöglichen, einige decken beide Rollen ab. Unter den sieben italienischen Betreibern befinden sich Banken, eine Digitalbank, Poste Italiane und zwei Zahlungsspezialisten. Einige arbeiten gleichzeitig an privaten Lösungen: UniCredit etwa ist Teil des Konsortiums Qivalis, das gemeinsam mit anderen europäischen Banken einen Euro-Stablecoin auf Ethereum vorbereitet. Aus Sicht von SpazioCrypto verlaufen öffentliches und privates digitales Geld parallel, mit denselben Intermediären im Zentrum.
Was noch zu entscheiden bleibt: Gebühren, Akzeptanz, Limits
Für Händler sind die entscheidenden Regeln noch nicht geschrieben. Den Vorschlag legte die Europäische Kommission am 28. Juni 2023 vor; der Rat bezog am 19. Dezember 2025 seine Position, das Europäische Parlament folgte am 9. Juli 2026, und der erste Trilog fand am 13. Juli statt. Laut Freshfields ist ein politisches Abkommen bis Ende 2026 angestrebt, während die EZB laut eigenen Angaben eine mögliche Erstausgabe für 2029 anpeilt, sofern die Verordnung noch in diesem Jahr verabschiedet wird; die eigentliche Emissionsentscheidung fällt erst nach der Gesetzesverabschiedung.
Bei den Gebühren sehen Parlament und Rat laut der Freshfields-Analyse beide einheitliche Obergrenzen im Euroraum vor, zunächst in einem Übergangsmodell, danach kostenbasiert zuzüglich angemessener Marge. Die Laufzeiten und Schutzmechanismen unterscheiden sich jedoch: Das Parlament bevorzugt Obergrenzen je Händler, der Rat setzt auf nationale Ebene. Beide lassen Ausnahmen bei der Annahmepflicht zu; das Parlament befreit ausdrücklich Kleinstunternehmen und kleine Unternehmen, laut Eunews jene, die bereits keine anderen digitalen Zahlungsmittel akzeptieren. Die Obergrenze für den haltbaren Betrag in digitalem Euro bleibt offen. Genau hier fordert der Handel, darunter Confesercenti, null Gebühren bei Kleinstbeträgen und keine POS-Kosten. Chiara Scotti, stellvertretende Generaldirektorin der Banca d’Italia, erklärte, der digitale Euro solle zum Bezahlen dienen, nicht Bankeinlagen ersetzen.
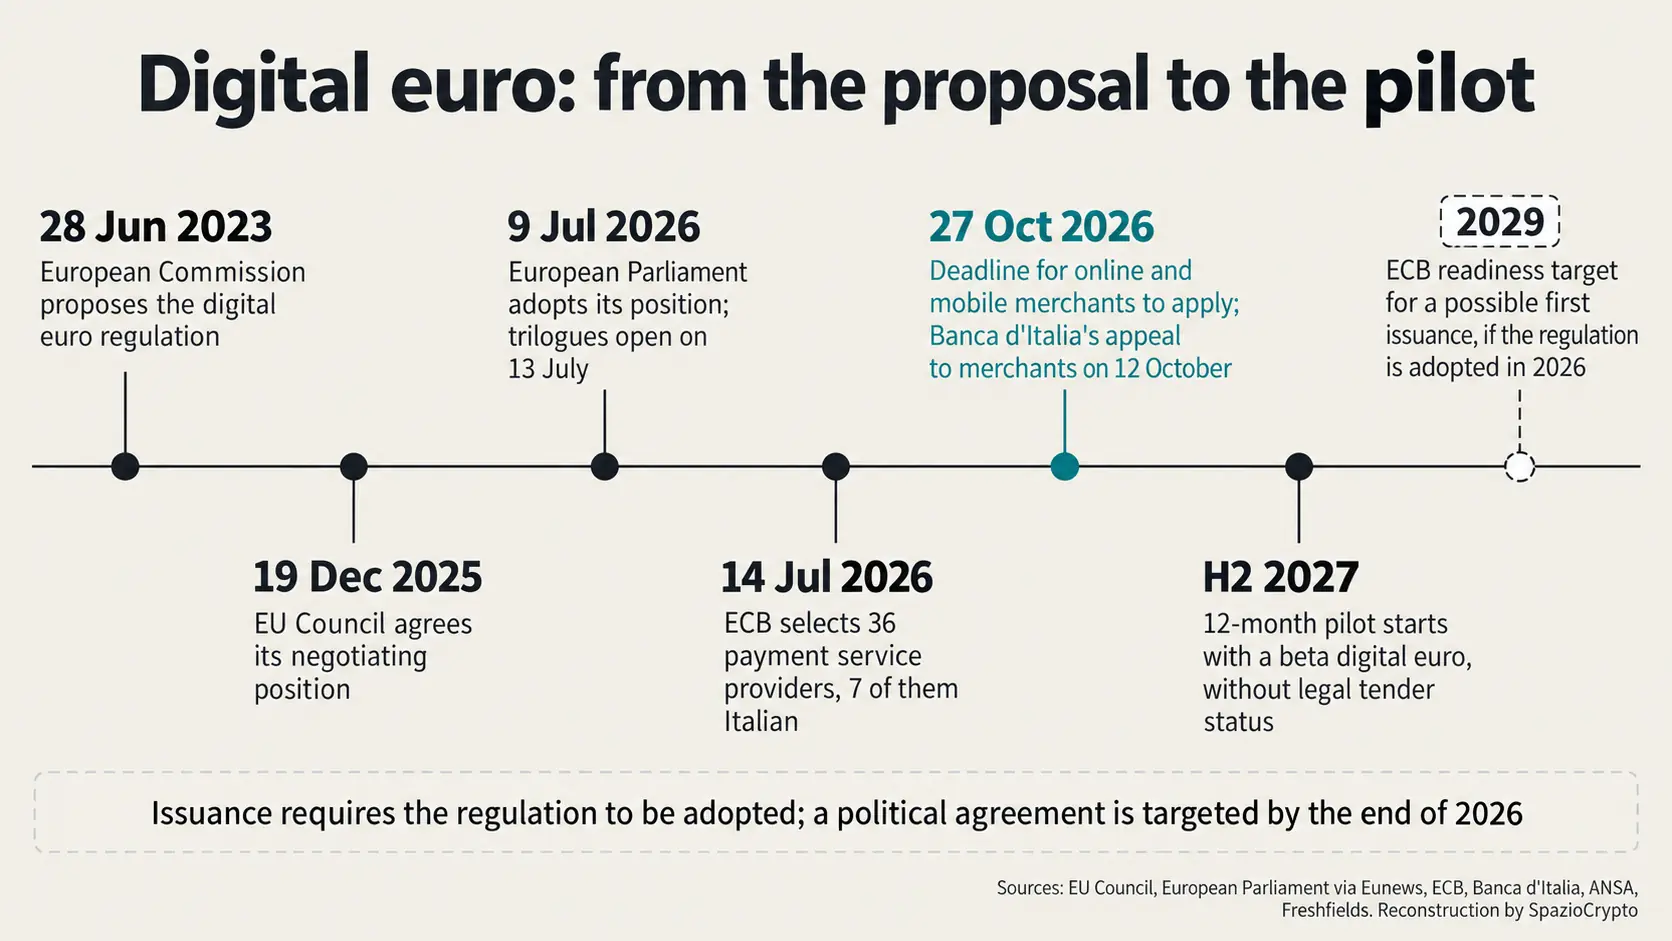
Pilotprojekt und Händler im Überblick
Was bestätigt ist, was nicht
- Bestätigt: Aufruf der Banca d’Italia an Händler am 12. Oktober; EZB-Ausschreibung für E-Commerce und M-Commerce bis 17:00 Uhr am 27. Oktober; 36 Betreiber, davon sieben aus Italien; Start in der zweiten Hälfte 2027 für zwölf Monate; Betaversion ohne gesetzliches Zahlungsmittelstatus, genutzt von Mitarbeitern der Zentralbanken.
- Nicht angegeben: eine Ausschreibung oder ein Kanal für stationäre Geschäfte in Italien; wie viele Händler ausgewählt werden; die genaue Rolle der einzelnen italienischen Betreiber.
- Zu beobachten: die Hinweise der Banca d’Italia für den stationären Handel, das bis Ende 2026 erwartete politische Abkommen zur Verordnung, die Gebührenobergrenzen sowie die Annahmepflicht.
Das große Bild
Dass eine Zentralbank auf ein Händlerforum geht, um Bewerbungen einzuholen, zeigt, wo die eigentliche Entscheidung fällt: Ein Zahlungsmittel funktioniert nur, wenn Geschäfte es annehmen, und für Geschäfte zählen Kosten, Terminals und Abrechnungszeiten. Das Pilotprojekt dient auch dazu, die Händlererfahrung zu messen, bevor die Regeln zu Gebühren und Annahmepflicht festgeschrieben werden. Der europäische Weg geht in die entgegengesetzte Richtung gegenüber dem US-Modell, wo die Zentralbank keinen digitalen Dollar ausgeben darf und digitales Geld privaten Stablecoins überlassen bleibt, einem Modell, dessen Risiken für Bankeinlagen die Banca d’Italia bereits benannt hat.
Die konkreten Signale, die es zu verfolgen gilt: Wie viele italienische Händler in den Test aufgenommen werden, wie die Banca d’Italia stationäre Geschäfte auswählt, wie die europäischen Verhandlungen über Gebühren und Annahmepflicht ausgehen, und nach 2027 die Ergebnisse des Experiments selbst. Die starke Präsenz italienischer Betreiber verschafft dem Land Gewicht bei der Produktentwicklung. Ob das in günstige Bedingungen für jene mündet, die den digitalen Euro täglich akzeptieren müssen, bleibt abzuwarten.