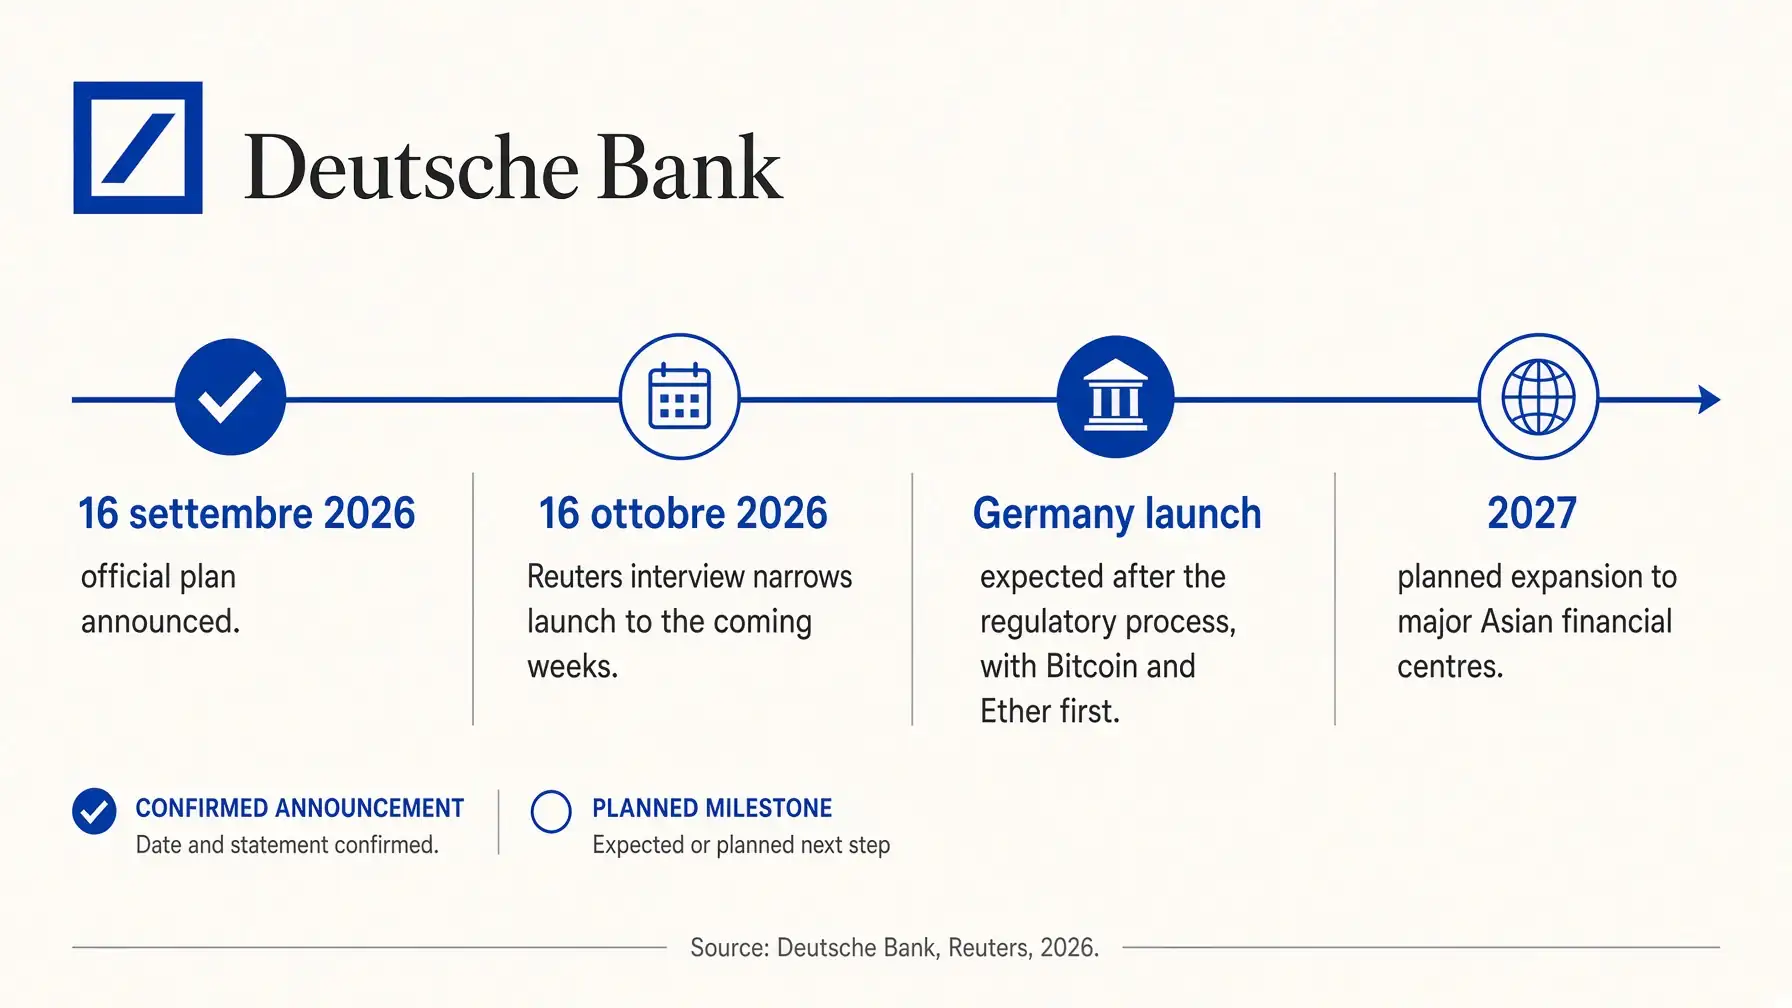
Die Krypto-Verwahrung der Deutschen Bank hat nun einen konkreteren Zeitrahmen. Das Frankfurter Institut plant, in wenigen Wochen in Deutschland einen Dienst zur Verwahrung von Bitcoin und Ether für institutionelle und Unternehmenskunden zu starten. Danach sollen Funktionen rund um Stablecoins folgen, bevor das Angebot 2027 auf die wichtigsten asiatischen Finanzzentren ausgeweitet wird. Das geht aus einem Reuters-Interview vom 16. Oktober 2026 hervor, das etwa einen Monat nach der offiziellen Projektankündigung erschien, die noch kein so nahes Startdatum nannte.
Der Schritt bleibt jedoch an den regulatorischen Prozess geknüpft. Das ist eine wichtige Einschränkung: Die Deutsche Bank hat weder die Eröffnung des Dienstes bestätigt noch eine endgültige Liste asiatischer Märkte oder einen Termin für Stablecoin-Funktionen kommuniziert. Klar ist hingegen die Reihenfolge der Prioritäten: zuerst die regulierte Verwahrung in Deutschland, dann Dienste zur Bewegung von Geldern zwischen Bankkonten und verbreiteten Stablecoins, schließlich eine breitere Präsenz in Asien.
Was die Deutsche Bank bestätigt hat
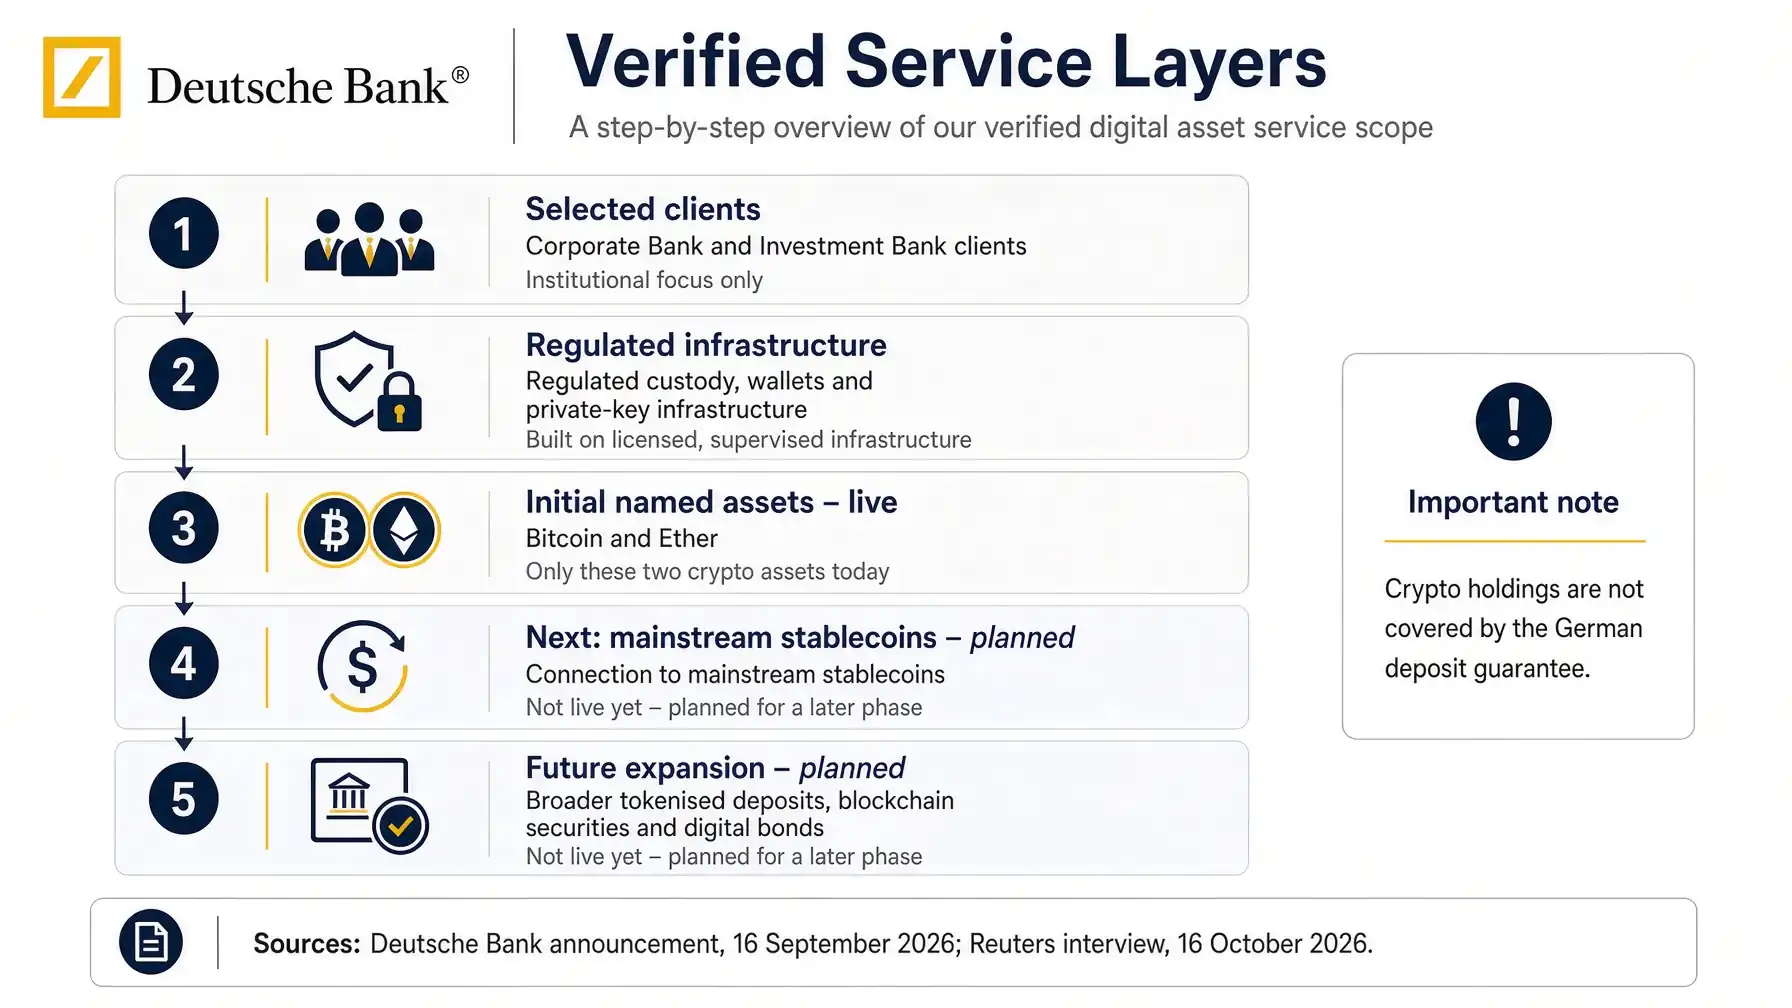
Gerald Podobnik, globaler Leiter der Corporate Bank, sagte gegenüber Reuters, der deutsche Marktstart sei „in den nächsten Wochen“ zu erwarten. Das Anfangsangebot umfasst die Verwahrung von Bitcoin und Ether. In einer zweiten Phase plant die Bank, Kunden beim Transfer von Geldern zu und von den meistgenutzten Stablecoins zu unterstützen sowie tokenisierte Einlagen, Blockchain-basierte Wertpapiere und digitale Anleihen zu entwickeln.
Die offizielle Mitteilung vom 16. September 2026 beschränkt den anfänglichen Kundenkreis auf eine Auswahl aus Corporate Bank und Investment Bank. Sie beschreibt eine Infrastruktur mit Wallets, Verwaltung privater Schlüssel und regulierter Verwahrung ausgewählter Assets. Ausdrücklich festgehalten wird außerdem, dass die verwahrten Krypto-Assets nicht unter die gesetzliche Einlagensicherung fallen. Dieser Punkt ist für BaFin-regulierte Kunden in Deutschland wesentlich, um einen Verwahrungsdienst nicht mit einem klassischen Bankguthaben zu verwechseln.
Die Bank beginnt nicht bei null. Sie ist Teil von Qivalis, dem europäischen Bankenprojekt für eine Euro-Stablecoin. SpazioCrypto hat analysiert, wie 37 Banken, darunter Deutsche Bank, UniCredit und Intesa, Ethereum als öffentliche Infrastruktur für das Projekt prüfen. Verwahrung, tokenisiertes Geld und Abwicklung sind daher keine isolierten Initiativen, sondern Bestandteile einer gemeinsamen Architektur.
Deutsche Bank auf einen Blick
- Bestätigt: Start der Krypto-Verwahrung in Deutschland in wenigen Wochen, zunächst für Bitcoin und Ether.
- Bestätigt: Ausdehnung auf asiatische Finanzzentren für 2027 geplant.
- Bestätigt: Anfängliche Kundenbasis aus Corporate Bank und Investment Bank ausgewählt.
- Nicht bestätigt: Genaues Startdatum, beteiligte asiatische Märkte und unterstützte Stablecoins.
- Bedingung: Das Projekt steht noch unter regulatorischem Vorbehalt.
Warum Verwahrung vor dem Handel kommt
Für eine global tätige Bank ist die Verwahrung digitaler Assets der Ausgangspunkt für Kundidentifikation, Vermögenstrennung, Schlüsselsicherheit und Transaktionsregistrierung. Der Handel kann später hinzukommen, aber ohne eine regulierungskonforme Verwahrungsbasis lassen sich Unternehmen, Fonds oder Treasuries kaum integrierte Dienste anbieten.
Die Vorgehensweise erinnert an den Weg von Banca Sella in Italien, der ersten italienischen Bank mit MiCA-konformen Krypto-Diensten, die Verwahrung und Transfer als anfänglichen Leistungsumfang definiert hatte. Beide Projekte sind nicht identisch: Banca Sella agiert im italienischen Rahmen und hat ihre Meldung abgeschlossen, während der Deutsche-Bank-Start noch an Bedingungen geknüpft ist. Die Parallele betrifft die industrielle Abfolge, nicht den Genehmigungsstand.
Für institutionelle Kunden liegt der Wert nicht allein im Schutz vor dem Verlust eines privaten Schlüssels. Eine Bank kann Geldwäscheprävention nach dem GwG, operative Limits, Mehrfach-Autorisierungen und Reporting in bereits bestehende Treasury-Prozesse integrieren. Genau hier können große Institute mit nativen Krypto-Verwahrern konkurrieren.
Das europäische Modell nimmt Gestalt an
Konkret: miCA hat einen gemeinsamen Rahmen geschaffen, aber nicht alle Zugangswege angeglichen. Krypto-Dienstleister benötigen eine CASP-Zulassung; Kreditinstitute können für kompatible Dienste ein Notifizierungsverfahren nutzen. Die Liste der unter MiCA zugelassenen Anbieter zeigt, wie Banken, Exchanges und spezialisierte Verwahrer von unterschiedlichen Ausgangspunkten in denselben Markt eintreten.
Die Deutsche Bank verfügt über Größe und Geschäftsbeziehungen, die Krypto-Verwahrung von einem Nischenprodukt zu einem Bestandteil des institutionellen Cash-Managements machen könnten. Diese Perspektive in eine Gewissheit zu verwandeln wäre jedoch verfrüht. Die Bank hat keine Daten zu bereits kontrahierten Kunden, erwarteten Volumina oder Gebühren veröffentlicht. Auch das von der Corporate Bank genannte jährliche Wachstumsziel von 8% bis 2028 bezieht sich auf die Sparte insgesamt, nicht allein auf den Verwahrungsdienst.
Das stärkste Signal ist organisatorischer Natur: Das Projekt wird von der Corporate Bank präsentiert, also der Einheit, die Unternehmen und Finanzinstitutionen bedient. Damit werden digitale Assets in die Nähe von Zahlungen, Liquidität und Risikomanagement gerückt, nicht in ein abgetrenntes Innovationslabor.
Von der Verwahrung zu Stablecoins
Die angekündigte zweite Phase ist möglicherweise bedeutender als die erste. Kunden zu ermöglichen, Gelder zu und von Stablecoins zu bewegen, bedeutet, Bankkonten mit On-Chain-Geld zu verbinden. In diesem Modell muss die Bank nicht zwingend jeden Token selbst ausgeben: Sie kann Assets verwahren, Kunden identifizieren, Bankgeld konvertieren und die Abwicklung koordinieren.
Die Strategie ist konsistent mit der Arbeit an tokenisierten Einlagen und digitalen Wertpapieren. Im September hat die Deutsche Bank ihre Ambition als Infrastruktur beschrieben, die verschiedene Formen von digitalem Geld nebeneinander ermöglicht. Der europäische Rahmen schließt auch die Reservedebatte ein: Laut Reuters haben die EZB und mehrere Zentralbanken eine Überarbeitung bestimmter MiCA-Regeln für Stablecoins gefordert, was zeigt, dass die Verbindung zwischen Token und Bankbilanzen noch im Wandel ist.
Verwahrung und Stablecoins sind damit keine unabhängigen Produktlinien. Die Verwahrung erlaubt die Kontrolle über Assets und Schlüssel; Stablecoins können zu einem rund um die Uhr verfügbaren Abwicklungsmedium werden. Für eine Unternehmenstestkasse ergibt diese Kombination nur Sinn, wenn Compliance, Liquidität und Abstimmung vollständig integriert sind.
Asien im Plan für 2027
Reuters berichtet, dass die Deutsche Bank ihr Angebot 2027 auf die wichtigsten asiatischen Finanzzentren ausweiten will. Welche das sein werden, hat die Bank nicht angegeben. Singapur und Hongkong gelten wegen ihrer Aktivität im Bereich digitaler Assets als naheliegende Kandidaten. Sie ohne offizielle Bestätigung dem Plan zuzuordnen wäre jedoch eine Schlussfolgerung, kein belegter Fakt.
Die Asien-Expansion folgt einer klaren Geschäftslogik. Viele Kunden der Corporate Bank verwalten internationale Finanzströme und benötigen Infrastrukturen, die verschiedene Zeitzonen abdecken. Eine auf Deutschland beschränkte Verwahrung kann als erster Knotenpunkt dienen; ein multi-jurisdiktionales Netzwerk kann Zahlungen, Sicherheiten und digitale Wertpapiere in größerem Maßstab unterstützen.
Die Frage lokaler Genehmigungen bleibt offen. Ein in Deutschland regulierter Dienst wird nicht automatisch in Asien vertreibbar. Jeder Markt kann eigene Anforderungen an Lizenzen, Asset-Segregation, Transfers und Stablecoins stellen. Deshalb ist 2027 als erklärtes Ziel zu lesen, nicht als garantierter Fahrplan.
Was sich für den DACH-Markt ändert
Für etablierte Kreditinstitute erhöht der Schritt den Wettbewerbsdruck spürbar. UniCredit sucht derzeit einen Technologiepartner für Krypto-Verwahrung und -Handel, während andere Institute bereits den BaFin-Notifizierungsweg gewählt haben. Deutsche Bank bringt in diesen Markt eine globale Plattform sowie eine breite internationale Unternehmenskundenbasis.
Der Wettbewerb entscheidet sich nicht allein daran, wer Bitcoin zuerst anbietet. Entscheidend ist die Fähigkeit, Verwahrung, Zahlungsverkehr, Stablecoins und tokenisierte Instrumente zu verbinden. UniCredit hat die Tokenisierung von Kreditprodukten bereits mit einem digitalen Schuldschein für deutsche Unternehmen erprobt. Der europäische Markt konvergiert damit auf ein Modell, bei dem die Blockchain unter dem Bankprodukt verbleibt, für den Endkunden oft unsichtbar.
Für Unternehmen mit internationalen Geschäftsbeziehungen hängt der konkrete Nutzen von den tatsächlich verfügbaren Produkten, den Kosten und der geografischen Abdeckung ab. Keines dieser Details hat Deutsche Bank bislang kommuniziert. Die Relevanz der Ankündigung liegt darin, dass sie die Unsicherheit über den Zeitplan reduziert, nicht darin, dass sie operative Fragen bereits löst.
Die größere Einordnung
Unsere Einschätzung: Deutsche Bank wandelt digitale Assets von einem technologischen Experiment in einen Teil der Bankinfrastruktur um. Die Reihenfolge der Schritte ist folgerichtig, zuerst die Verwahrung sichern, dann tokenisiertes Geld anbinden, schließlich das Netz in den Märkten der Kunden ausweiten.
Das garantiert weder Nachfrage noch Erträge noch Erfolg. Es zeigt aber, dass eines der größten europäischen Kreditinstitute die Verwahrung als notwendigen Baustein betrachtet, um im Zahlungsverkehr und an den Kapitalmärkten der Zukunft konkurrenzfähig zu bleiben. Der Unterschied zwischen Ankündigung und Produkt wird sich in den kommenden Wochen messen lassen: abgeschlossene Zulassung, tatsächliche Marktöffnung und erste kommerzielle Details sind die Signale, auf die es ankommt.