Ein Unternehmen mit Niederlassungen in Singapur und den USA kann Dollar-Beträge zwischen zwei Einheiten jetzt auch am Samstagabend oder Sonntag in Sekundenschnelle verschieben, ohne auf die Öffnung einer Bank warten zu müssen. Am 16. November 2026 haben DBS und Kinexys by J.P. Morgan den Transfer von tokenisierten Dollar-Einlagen zwischen Blockchain-Konten in beiden Ländern aktiviert, rund um die Uhr. Erster Kunde ist Ant International, die Zahlungsgruppe aus dem Ant-Group-Konzern. Es handelt sich nicht um Stablecoins, sondern um Bankeinlagen in digitaler Form. Der Dienst hat noch eine technische Einschränkung: ein dreistündiges Wartungsfenster jeden Samstag.
Wie die Verbindung funktioniert
Jede der beiden Banken betreibt ihr eigenes Netzwerk. DBS nutzt DBS Token Services, Kinexys (die Blockchain-Sparte von JPMorgan) nutzt das Netzwerk der Blockchain Deposit Accounts. Beide sind permissioned Networks, also geschlossene Systeme, die nur zugelassenen Teilnehmern offenstehen. Der neue Dienst verbindet sie: Ein Kunde kann Dollar in Form einer tokenisierten Einlage von seinem DBS-Konto in Singapur auf sein Kinexys-Konto in den USA überweisen, und umgekehrt, mit sofortiger Abwicklung.
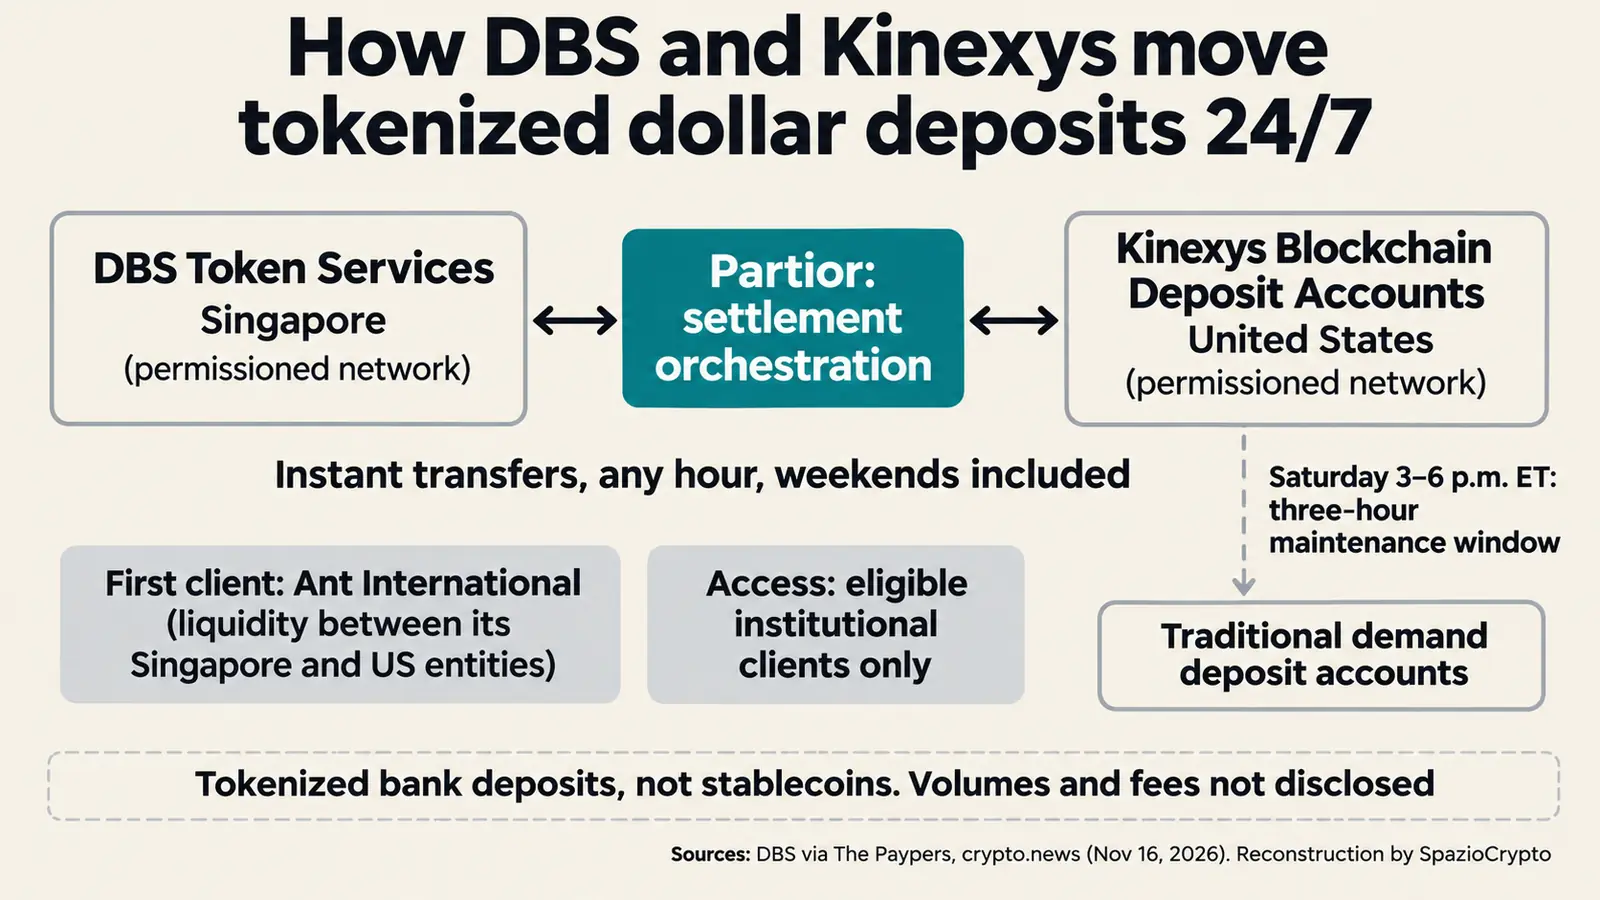
Zwischen den beiden Netzwerken arbeitet Partior, eine Abwicklungsplattform, an deren Gründung DBS und JPMorgan beteiligt waren. Partior übernimmt die Orchestrierung: Das Geld verlässt ein Netzwerk und tritt gleichzeitig in das andere ein. Der Dienst ist ausschließlich für geeignete Institutionen zugänglich und nicht öffentlich verfügbar, wie crypto.news präzisiert hat.
Tokenisierte Einlagen, keine Stablecoins
Konkret: der Unterschied ist wesentlich. Eine Stablecoin wird von einem Unternehmen wie Circle oder Tether ausgegeben und zirkuliert frei zwischen jedem Wallet-Inhaber. Eine tokenisierte Einlage ist eine gewöhnliche Bankeinlage, die auf einer Blockchain erfasst wird: Sie bleibt eine Verbindlichkeit der Bank gegenüber dem Kunden, unterliegt den Bankenregeln und der Bankenaufsicht und bewegt sich ausschließlich zwischen autorisierten Konten. Genau diesen Weg gehen auch die großen US-Banken im Inland, mit einem gemeinsamen Netzwerk für tokenisierte Einlagen, das für 2027 geplant ist.
Für einen Unternehmensschatzmeister liegt der Vorteil auf der Hand. Internationale Überweisungen stoppen an Wochenenden und Feiertagen, und zwischen Singapur und New York liegen zwölf bis dreizehn Stunden Zeitunterschied. Kelvin Li, General Manager für Plattformtechnologie bei Ant International, erklärte laut Pressemitteilung, sein Unternehmen operiere auf schnell bewegenden globalen Märkten und benötige Schatzmanagement-Tools, die rund um die Uhr verfügbar seien.
Die Samstag-Einschränkung
Das 24/7-Versprechen hat jedoch einen Vorbehalt. Laut crypto.news funktionieren Transfers innerhalb des Kinexys-Netzwerks täglich, doch der Übergang zwischen den Blockchain-Konten von Kinexys und traditionellen Einlagenkonten hat jedes Samstag ein dreistündiges Wartungsfenster, von 15 bis 18 Uhr Ostküstenzeit der USA (21 bis 24 Uhr MEZ). JPMorgan arbeitet an einer Lösung, ohne konkretes Datum. Sieben der zehn Medien, die Newscord in einem Vergleich ausgewertet hat, erwähnen dieses Detail nicht.
Auch Zahlen fehlen. Keine Quelle nennt Volumina, Gebühren oder weitere Kunden außer Ant International. Rachel Chew, Leiterin Betrieb und Co-Leiterin Digitalassets in der Abteilung Global Transaction Services von DBS, erklärte laut Pressemitteilung, tokenisiertes Geld bewege sich rasch von der Experimentierphase zu einem konkreten Mehrwert für Kunden. Um das zu belegen, fehlen bisher Daten.
Von der Ankündigung 2025 zum aktiven Dienst
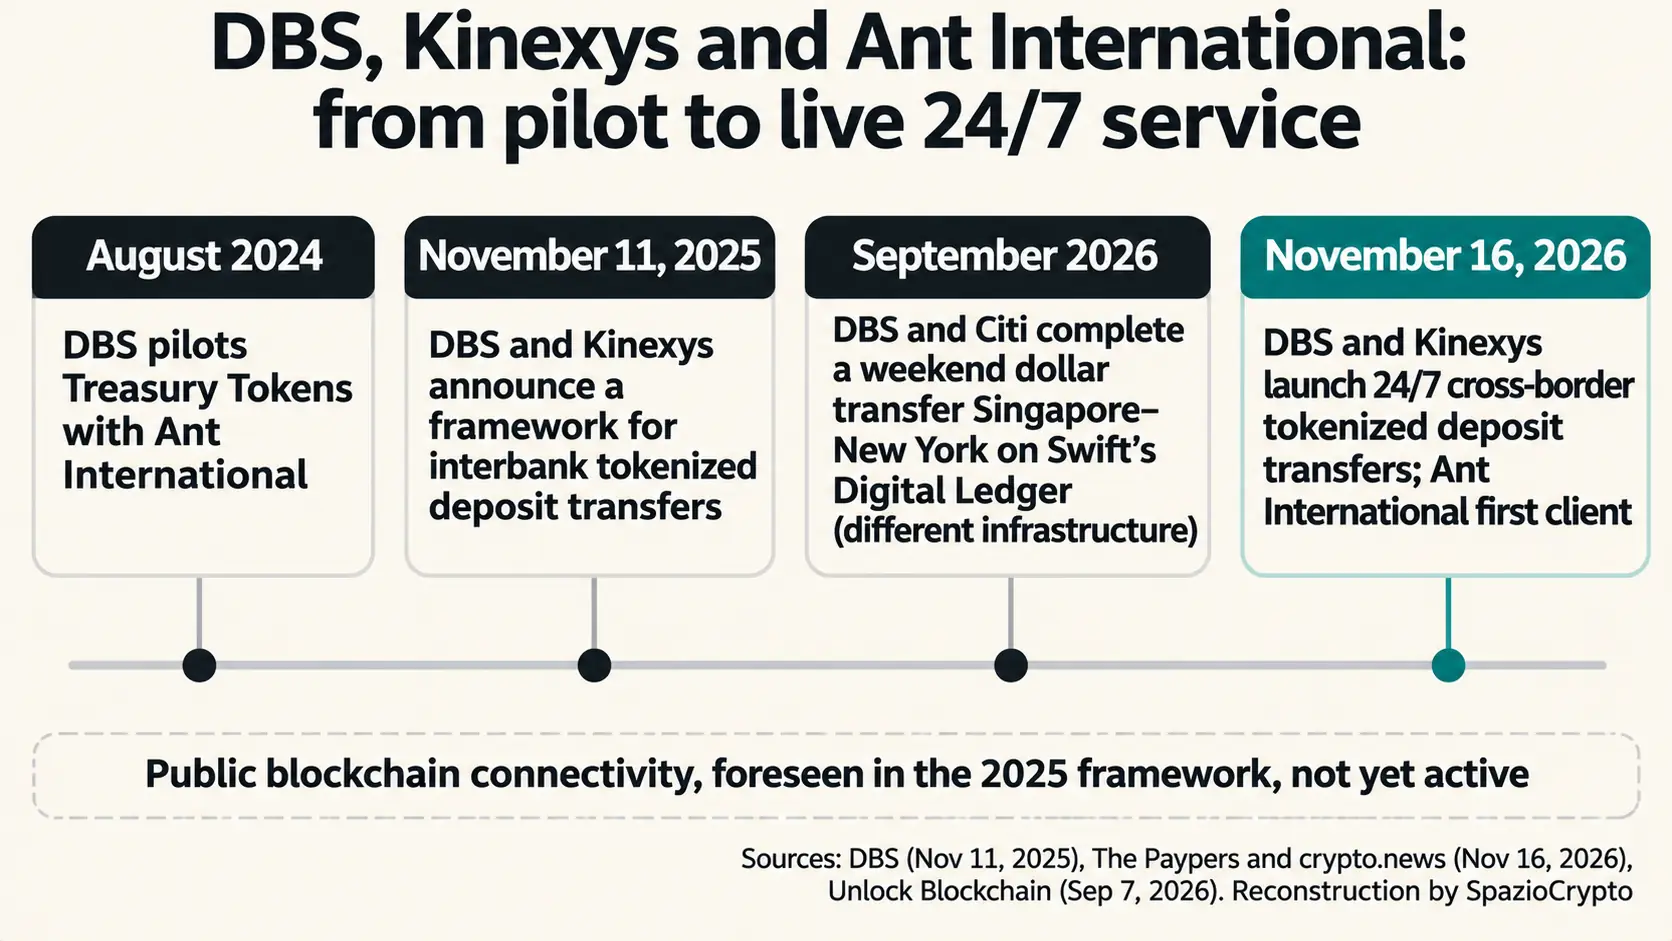
Der Launch setzt den Interoperabilitätsrahmen in die Praxis um, den die beiden Banken am 11. November 2025 angekündigt hatten, als DBS und Kinexys das Ziel beschrieben, tokenisierte Einlagen zwischen öffentlichen und permissioned Netzwerken auszutauschen. Ant International ist kein zufällig gewählter Kunde: Im August 2024 hatte das Unternehmen mit DBS die Treasury Tokens, tokenisierte Einlagen für das Schatzmanagement, getestet und war damit eines der ersten asiatischen Unternehmen, das sich an das Einlagennetzwerk von Kinexys anschloss. Es ist dieselbe Plattform, auf der BlackRock seine tokenisierten Geldmarktfonds in Europa lanciert hat.
Im September hatte DBS bereits an einem Samstag einen Dollar-Transfer zwischen Singapur und New York mit Citi durchgeführt, allerdings über eine andere Infrastruktur: das experimentelle digitale Register von Swift. DBS arbeitet also auf mehreren Gleisen gleichzeitig, ein Zeichen dafür, dass sich noch kein Standard durchgesetzt hat.
Singapur als Labor
Der Dienst ist Teil von Project BLOOM, der Initiative der Monetary Authority of Singapore (MAS) zum tokenisierten Geld, in der DBS und Kinexys gemeinsam die Arbeitsgruppe zur Token-Interoperabilität leiten. Singapur testet zudem die Währungsabwicklung zwischen traditionellen Systemen und Distributed Ledgern, wie im Artikel über Project Meridian FX in Asien dargestellt. Der Kontext erklärt das Interesse: Laut DBS werden die grenzüberschreitenden Zahlungsabflüsse aus Asien von 13,5 Billionen Dollar im Jahr 2025 auf 24 Billionen Dollar im Jahr 2033 steigen. In einer Umfrage der Bank gaben 88 % der Unternehmen an, tokenisiertes Geld zu nutzen oder zu erproben.
Auch das Vereinigte Königreich bewegt sich in dieselbe Richtung: Im September schlossen Lloyds, NatWest, Barclays und HSBC die ersten Interbanken-Transaktionen mit tokenisierten Einlagen ab. Der Unterschied besteht darin, dass die Verbindung zwischen DBS und JPMorgan eine Grenze und zwei Rechtssysteme überquert.
Relevanz für den DACH-Raum
Für deutsche, österreichische und Schweizer Unternehmen liegt die Ausgangssituation anders als für italienische Firmen. Im Euro-Raum und innerhalb von SEPA funktionieren Echtzeitüberweisungen bereits rund um die Uhr, auch am Wochenende. Der Engpass bleibt bei internationalen Zahlungen in Fremdwährungen, also dort, wo ein exportierendes Unternehmen Dollarzahlungen in die USA oder nach Asien abwickelt und weiterhin auf die Öffnungszeiten der Korrespondenzbanken angewiesen ist. Die Europäische Zentralbank und die BaFin beobachten die Entwicklung tokenisierter Einlagen genau, auch vor dem Hintergrund der MiCA-Verordnung, die seit Dezember 2024 vollständig in Kraft ist. Das Modell von DBS und JPMorgan zeigt, wie Banken auf den Druck durch Stablecoins reagieren: digitales Geld auf der Blockchain, aber stets innerhalb der Bankbilanz und unter regulatorischer Kontrolle.
Tokenisierte Einlagen von DBS und JPMorgan im Überblick
Was bestätigt ist, was nicht
- Bestätigt: Ab dem 16. November 2026 können geeignete institutionelle Kunden tokenisierte Dollar-Einlagen rund um die Uhr zwischen DBS-Token-Services-Konten in Singapur und Kinexys-Konten in den USA transferieren. Partior koordiniert die Abwicklung, Ant International ist der erste Kunde.
- Nicht angegeben: Volumina, Gebühren, weitere Kunden und ein Datum für die Beseitigung des dreistündigen Samstags-Wartungsfensters zwischen Kinexys-Konten und traditionellen Konten.
- Zu beobachten: Der Eintritt weiterer Kunden und weiterer Währungen, die Verbindung zu öffentlichen Netzwerken gemäß dem Rahmen von 2025 sowie die Frage, welche Infrastruktur sich durchsetzt: das Modell vernetzter Banknetzwerke oder ein gemeinsames Register wie das von Swift erprobte.
Die größere Einordnung
Unsere Einschätzung, die wir als solche kennzeichnen: Die Banken haben verstanden, dass der eigentliche Vorteil von Stablecoins nicht die Blockchain ist, sondern die Verfügbarkeit rund um die Uhr. Ein digitaler Dollar, der am Sonntag zwischen zwei Kontinenten bewegt wird, ist genau das, was Unternehmen fordern. DBS und JPMorgan zeigen, dass das möglich ist, ohne das Bankensystem zu verlassen. Der Wettbewerb findet nicht mehr zwischen Banken und Krypto statt, sondern zwischen Infrastrukturen: verknüpfte Netzwerke einzelner Banken wie in diesem Fall, oder ein gemeinsames Register wie das von Swift erprobte.
Vier konkrete Signale gilt es zu verfolgen. Erstens: die ersten Nutzungsdaten, falls die Banken sich entscheiden, diese zu veröffentlichen. Zweitens: die Beseitigung des Samstags-Wartungsfensters, das den 24/7-Betrieb erst vollständig machen würde. Drittens: der Beitritt weiterer Banken zu derselben Verbindung. Viertens: die Öffnung zu öffentlichen Netzwerken, die im Rahmen von 2025 vorgesehen ist, aber noch nicht aktiviert wurde.