Die führenden italienischen Handelsverbände Confcommercio, Confesercenti, FIPE und Netcomm haben am 25. September der Banca d'Italia eine gemeinsame, sehr konkrete Stellungnahme zum digitalen Euro vorgelegt. Gefordert werden vollständig entfallende Gebühren auf Kleinbeträge, auf allen Kanälen vom stationären Handel bis zum E-Commerce, sowie keine zusätzlichen Kosten für die Integration in bestehende Zahlungsterminals. Die Gebührenstruktur beim digitalen Euro ist damit zum zentralen Streitpunkt geworden, der das Gesamtbild aus Sicht derjenigen ergänzt, die die neue digitale Währung künftig täglich im Laden annehmen müssen. Die Forderung fiel auf denselben Tag, an dem Chiara Scotti, stellvertretende Generaldirektorin der Banca d'Italia, weitere Eckpunkte zur Projektarchitektur festlegte.
Bevor die Einzelforderungen dargestellt werden, ist eine wichtige Klarstellung angebracht: Es handelt sich nicht um eine Konfrontation zwischen der Banca d'Italia und dem Handel. Wie im Folgenden gezeigt wird, bewegt sich die technische Position der Zentralbank, die wenige Tage zuvor veröffentlicht wurde, bereits in eine Richtung, die kleinen Gewerbetreibenden entgegenkommt. Der eigentliche offene Punkt ist, wo genau die Grenze gezogen werden soll.
 Tiziano Ropele
Die vier Forderungen der Handelsverbände
Das gemeinsame Dokument fordert zunächst Nullgebühren auf Kleinzahlungen, auf allen Kanälen, und einen transparenten europäischen Benchmark für Akzeptanzkosten. Dieser Benchmark soll an den effizientesten Zahlungslösungen ausgerichtet sein, nicht am Durchschnitt der heute auf private Kartensysteme erhobenen Gebühren. Die zweite Forderung betrifft die Infrastruktur: Der digitale Euro soll auf den rund vier Millionen bereits in Italien betriebenen POS-Terminals, auf den elektronischen Registrierkassen und in den Online-Verkaufssystemen funktionieren, ohne den Händlern neue Hardwarekosten aufzubürden. Der dritte Punkt betrifft den Offline-Betrieb, damit Läden und Restaurants auch bei Netzwerkausfällen weiter kassieren können.
Die Verbände stützen diese Forderungen auf eine konkrete Zahl: Laut der Europäischen Zentralbank sind 54 Prozent aller Transaktionen im stationären Handel des Euroraums kleiner als 20 Euro. Das macht die Gebührenstruktur bei niedrigen Beträgen besonders relevant für Bars, Restaurants und Nahversorger, wo Kleinzahlungen das tägliche Geschäft bestimmen.
Die Banca d'Italia: näher an den Forderungen als es scheint
Hier ist die wichtigste Klarstellung einzufügen. Wenige Tage vor dem Treffen, am 9. September, hatte die Banca d'Italia eine technische Studie zu Gebührenobergrenzenmodellen veröffentlicht, verfasst von drei institutseigenen Forschern. Die Studie vergleicht zwei Ansätze: eine spezifische Grenze, die mit jedem Händler einzeln ausgehandelt wird, oder einen einheitlichen Marktbenchmark auf Basis der Durchschnittsgebühren vergleichbarer Zahlungsmittel im Euroraum. Das Ergebnis der Forscher ist eindeutig: Modelle auf Basis von Einzelvereinbarungen sind schwer zu überprüfen und in der Praxis aufwendig umzusetzen, während ein einheitlicher Marktbenchmark einfacher zu kontrollieren und fairer ist.
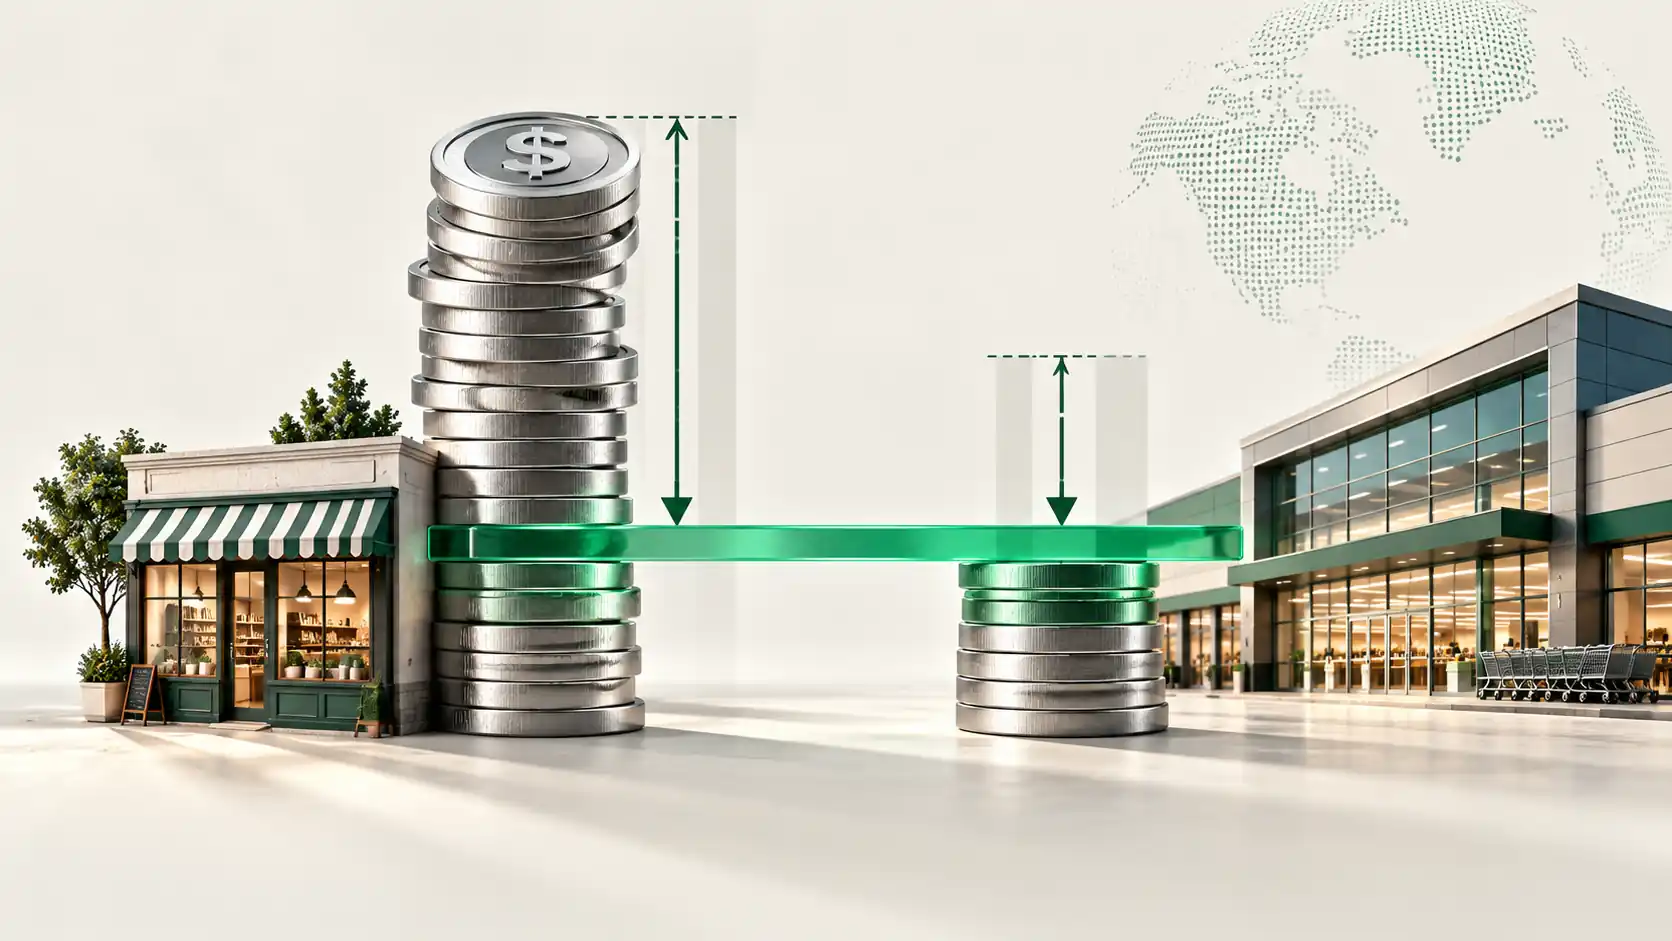
Diese technische Wahl wäre, sofern sie von den europäischen Gesetzgebern bestätigt wird, eine gute Nachricht für kleine Gewerbetreibende. Derzeit zahlen sie laut der Studie Gebühren, die schätzungsweise drei- bis viermal höher sind als jene, die der Großhandel aushandelt, schlicht weil das geringere Volumen kaum Verhandlungsmacht bietet. Bei ihrer Rede am 25. September bekräftigte Scotti, dass „eine Gebührenobergrenze insbesondere für Händler mit geringerer Verhandlungsmacht einen wichtigen Schutz bieten kann“, ein Thema, das sie als „in Italien besonders relevant“ bezeichnete, „wo fast 95 Prozent der Unternehmen weniger als zehn Beschäftigte haben“. Sie fügte jedoch einen technischen Hinweis hinzu, der nicht zu unterschätzen ist: Komplexe Mechanismen, die schwer zu überprüfen sind oder durch individuelle Vertragsbedingungen beeinflusst werden können, riskieren, selbst zum Hindernis für die Verbreitung des Instruments zu werden.
Die Forderungen im Überblick
Was der Handel fordert und wie die Banca d'Italia reagiert. Quelle: Confcommercio, FIPE, Banca d'Italia, 2026
- Der Handel: Nullgebühren auf Kleinzahlungen, bestehende POS-Terminals, Offline-Betrieb.
- Banca d'Italia: favorisiert bereits einen einheitlichen Benchmark, keine individuell ausgehandelten Tarife.
- Offene Frage: Wo genau die Schwelle liegt, entscheidet derzeit der EU-Trilog.
Das Eurosystem übernimmt einen Teil der Kosten
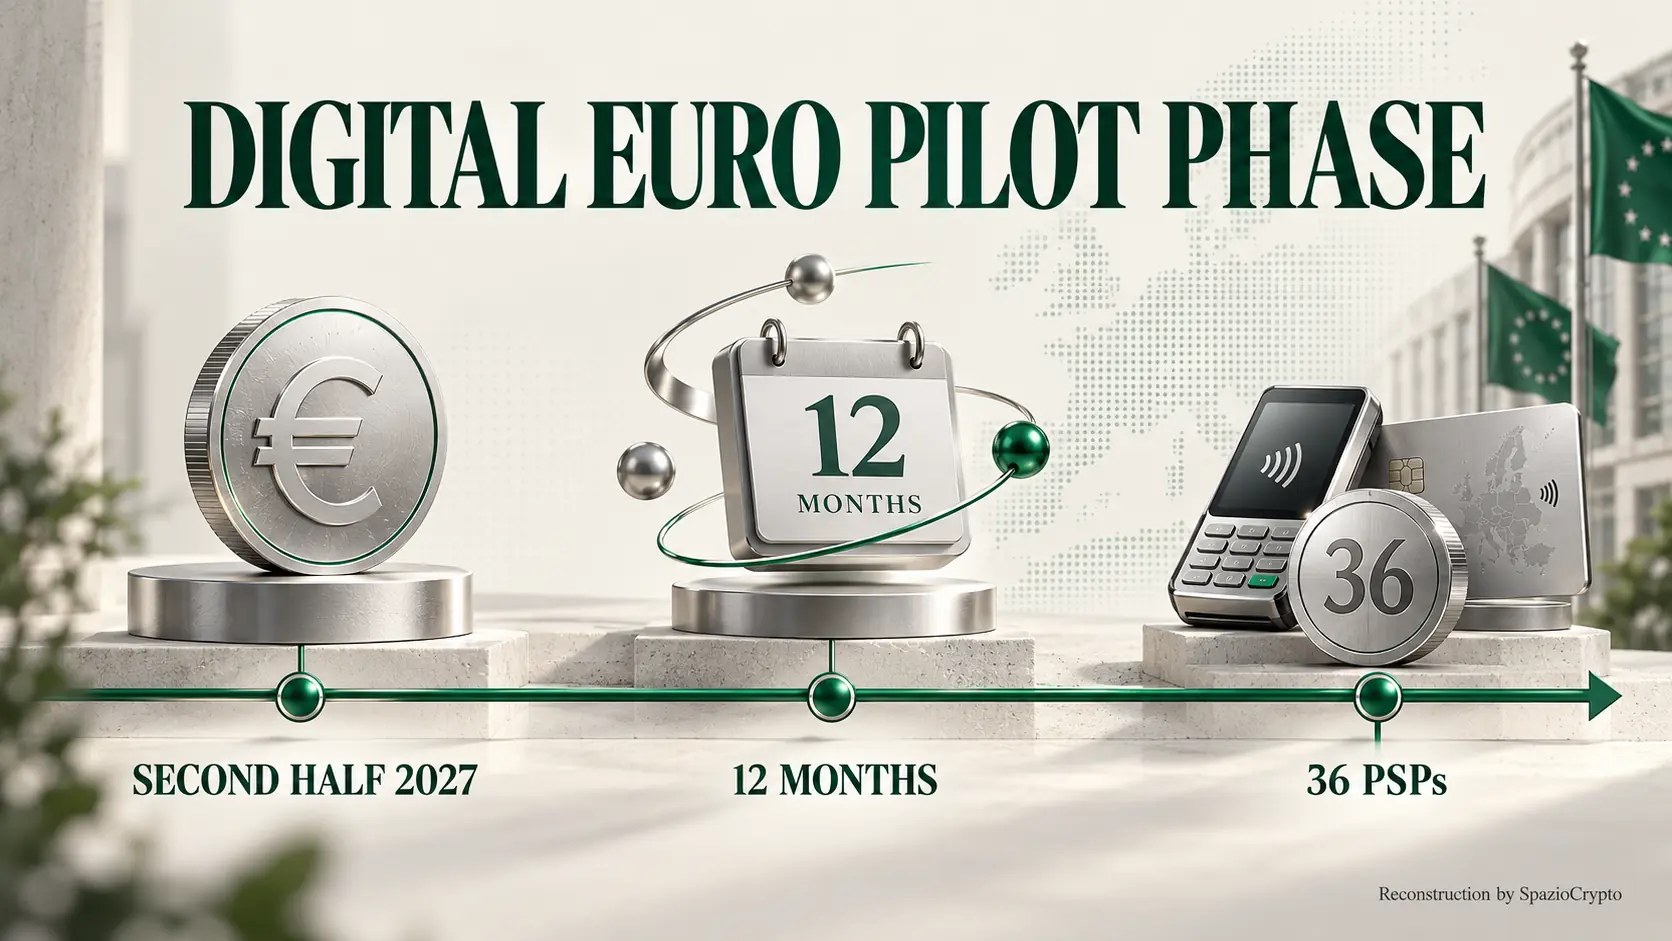
Ein konkretes Element aus dem Treffen betrifft die Finanzierung dieses Gleichgewichts. Scotti erläuterte, dass das Eurosystem direkt einen wesentlichen Teil der Infrastrukturkosten übernehmen wird, was erklären soll, wie niedrige Händlergebühren mit einem für die Intermediäre wirtschaftlich tragfähigen System vereinbar sind. Auf operativer Ebene erinnerte Scotti daran, dass die Pilotphase in der zweiten Hälfte des Jahres 2027 starten wird, für eine Dauer von zwölf Monaten, in einem geschlossenen Umfeld, das eine Betaversion des digitalen Euro mit 36 ausgewählten Zahlungsdienstleistern testen soll. Darunter befinden sich mehrere italienische Akteure: Banca Monte dei Paschi di Siena, Banca Sella, Isybank, Nexi Payments, Numia, Poste Italiane und UniCredit.
Das große Bild
Diese Debatte verlagert die Diskussion über den digitalen Euro von abstrakten Grundsatzfragen hin zur sehr konkreten Frage: Wer trägt am Ende die Kosten, damit die neue Währung in den Läden funktioniert? Die gute Nachricht für Kleingewerbetreibende, die die große Mehrheit der deutschen und europäischen Unternehmenslandschaft ausmachen, ist, dass die technische Richtung der Banca d'Italia bereits auf ein faireres Gebührenmodell hindeutet als das heutige. Offen bleibt, ob der europäische Gesetzgeber nach Abschluss des laufenden Trilogs die von den Händlern geforderte vollständige Gebührenfreiheit bei Kleinzahlungen wählt, oder ob ein niedriges, aber nicht null gesetztes Niveau festgelegt wird, so wie es der technische Vorbehalt von Scotti zum einfachen und überprüfbaren Mechanismus nahelegt.
 European Central Bank
Zwei Lehren lassen sich aus dieser Entwicklung ziehen. Erstens zeigt die Debatte, dass die Diskussion über den digitalen Euro längst in einer Phase sehr spezifischer technischer Details angekommen ist, weit entfernt von den abstrakteren Grundsatzdebatten der vergangenen Monate. Zweitens signalisiert das direkte Kostenengagement des Eurosystems, wie wichtig es den europäischen Institutionen ist, zu verhindern, dass der digitale Euro von Anfang an gegenüber privaten Zahlungskreisläufen benachteiligt ist. Die BaFin verfolgt die Entwicklung des regulatorischen Rahmens eng, da die Gebührenarchitektur des digitalen Euro letztlich auch die Geschäftsmodelle deutscher Zahlungsdienstleister berühren wird. Der Ausgang des EU-Trilogs, der noch in diesem Jahr abgeschlossen werden könnte, bleibt der entscheidende nächste Schritt.