Am 18. November 2026 hat Chargebee Arc im Early Access gestartet: eine Plattform mit KI-Agenten für Vertragsmanagement, Forderungen und Umsatzrealisierung. Der entscheidende Punkt ist nicht die Fähigkeit, PDFs zu lesen. Chargebee Arc hält jede Aktion als Entwurf zurück, bis ein Mensch sie freigibt. In einem Bereich, in dem ein Fehler zu einer falschen Rechnung oder einem falsch verbuchten Umsatz führt, wiegt diese Grenze zwischen Vorschlag und Entscheidung schwerer als jede technische Funktion.
Für diesen Artikel haben wir die Pressemitteilung von Chargebee, den Bericht von PYMNTS, die TRACEABLE-Eventseite und die Chargebee-Dokumentation zur elektronischen Rechnungsstellung ausgewertet. Die Arc-Website war mit unseren Mitteln nicht erreichbar. PYMNTS gibt die Pressemitteilung weitgehend unverändert wieder, ohne unabhängige Überprüfungen hinzuzufügen.
Was ist Arc, konkret?
Chargebee verkauft Abrechnungs- und Monetarisierungsinfrastruktur an Softwareunternehmen, KI-Firmen und Abonnementanbieter. Die Pressemitteilung nennt unter anderem Zapier, DeepL und Condé Nast als Kunden. Arc ist der Versuch, einen vollständigen Finanzprozess als nachverfolgbaren Faden abzubilden: vom Vertrag über die Rechnung bis zur Umsatzbuchung. Beim Start stehen drei fertige Agenten zur Verfügung, dazu Agent Studio, ein Arbeitsbereich, in dem Teams eigene Agenten auf derselben Grundlage aufbauen können.
Die Vorstellung erfolgte im Rahmen von TRACEABLE, Chargebees virtuellem KI-Gipfel für Finanzabteilungen, mit einem Keynote-Vortrag unter dem Titel „One Full Arc, From Quote To Cash“. „KI-Einführung führt nicht automatisch zu Transformation“, sagte Mitgründer und CEO Krish Subramanian laut Pressemitteilung. Der Early Access kann über die Arc-Website beantragt werden; Preis, Auswahlkriterien und Datum der allgemeinen Verfügbarkeit wurden nicht genannt.
Was tun die drei Agenten?
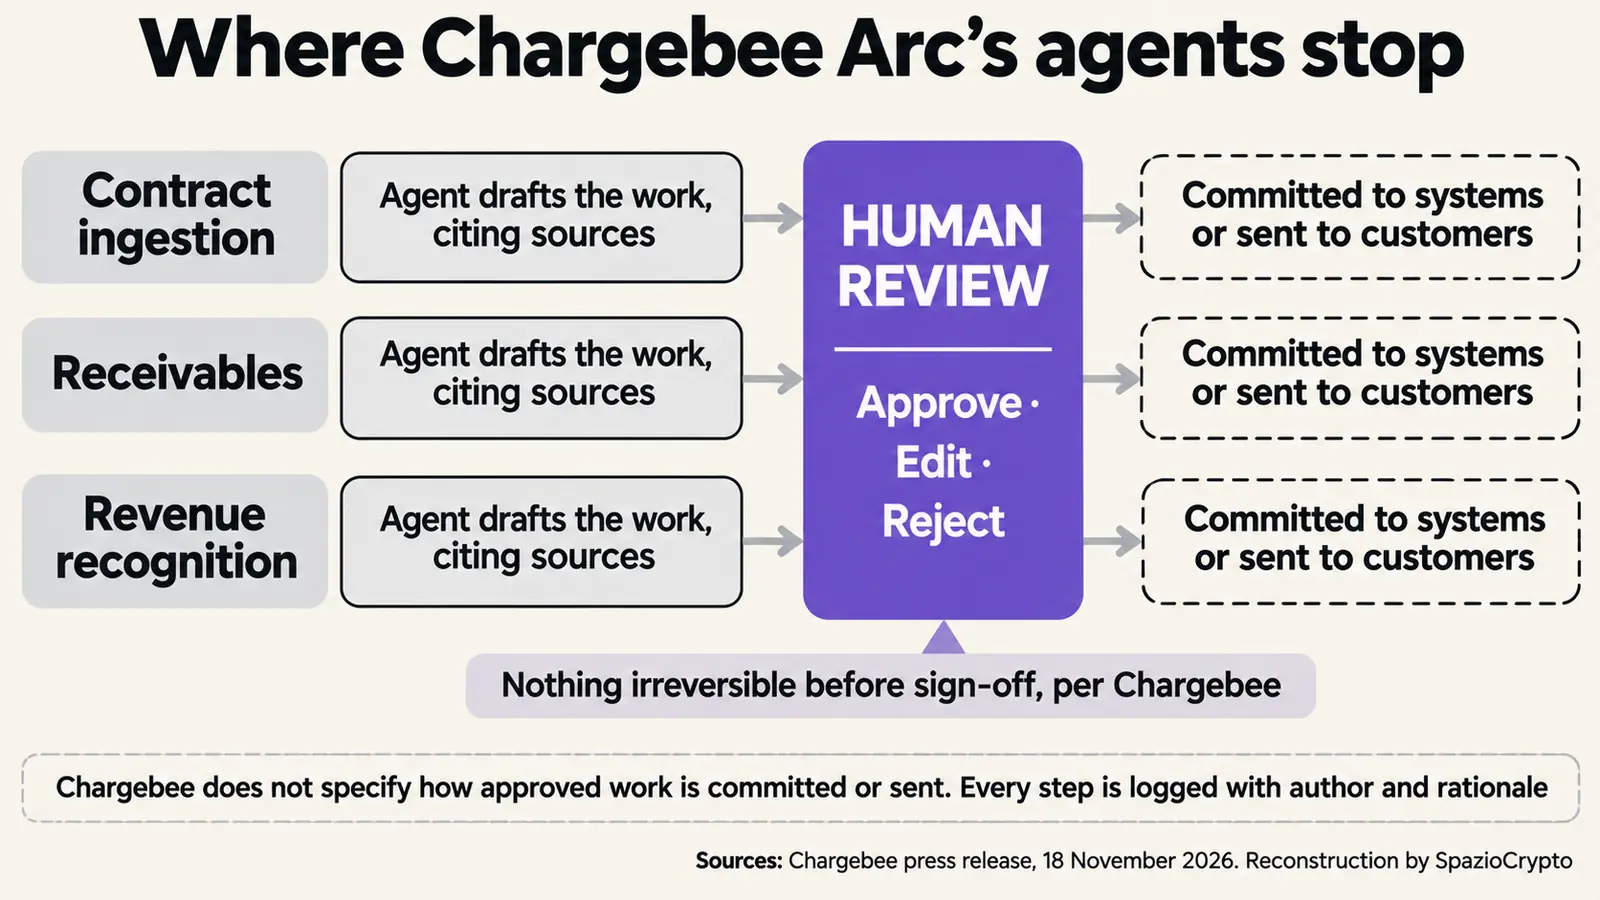
Der erste Agent liest einen unterzeichneten Vertrag und schlägt die Abrechnungskonfiguration vor, inklusive offener Fragen. Jedes extrahierte Feld, vom Kundennamen über Preise bis zu Zahlungskonditionen, verweist auf die Vertragspassage, aus der es stammt. Der zweite Agent arbeitet im Forderungsbereich: Er erstellt eine Übersicht zu Verträgen, Verbrauchsdaten und Zahlungshistorie des jeweiligen Kunden. Auf dieser Basis bereitet er Mahnaktivitäten vor, etwa Antworten auf Zahlungsversprechen oder Fragen zu Nutzungskosten.
Der dritte Agent übernimmt die Umsatzrealisierung. Er zerlegt Verträge in einzelne Leistungsverpflichtungen, wendet die unternehmensinternen Richtlinien zu Vorauszahlungen, Überschreitungen und Restwerten an und verteilt den Preis neu, wenn sich ein Vertrag ändert. Arc lässt sich am besten als Mitarbeiter in einem Buchhaltungsbüro vorstellen: Er bereitet den Fall vor, zitiert die Belege, markiert Unklarheiten, aber die Unterschrift setzt der Verantwortliche.
Wo stoppt der Agent?
Das erklärte Arbeitsmodell dreht sich um fünf Elemente: Aufgaben, Entwürfe, Kommentare, Quellenangaben und Freigaben. Laut Pressemitteilung wird jede Aktion „angezeigt, zitiert und zur Prüfung zurückgehalten, bevor irgendetwas bestätigt wird“. Jeder Schritt bleibt mit Urheber und Begründung gespeichert, ob von einem Agenten oder einem Menschen. Wenn jemand einen Agenten korrigiert, speichert Arc die Korrektur für das nächste Mal.
„Wir haben Arc so entworfen, dass ein Agent eine Aufgabe übernehmen, sein Vorgehen erklären und um Hilfe bitten kann, wenn etwas unklar ist“, sagte Mitgründer und CTO KP Saravanan laut Pressemitteilung. Ein zentraler Punkt bleibt jedoch offen: ob die Agenten nach der Freigabe die Buchungen selbst in die Buchhaltungssysteme schreiben oder Nachrichten an Kunden versenden. Die Pressemitteilung hält nur fest, dass nichts Unumkehrbares ohne menschliche Freigabe passiert.
Warum Nachvollziehbarkeit wichtiger ist als das Modell
In der Buchhaltung bleibt ein Fehler nicht als ungenaue Bildschirmantwort bestehen. Er wird zu einer falschen Rechnung, einer Mahnung an den falschen Kunden oder einem falsch ausgewiesenen Umsatz im Abschluss. Deshalb präsentiert Chargebee die Rückverfolgbarkeit jedes Schritts als Teil des Produkts, nicht als nachträgliche Kontrolle. Arc bezieht Kontext aus Vertragsmanagement-Systemen, CRM-Lösungen und E-Mail, ohne dass die Pressemitteilung konkrete Produkte nennt.
Das Thema betrifft nicht nur Softwareunternehmen. Banken und Versicherungen investieren bereits in KI, wie die wachsenden KI-Budgets im europäischen Finanzsektor zeigen, und die Frage, wer diese Systeme kontrolliert, stellt sich besonders für die europäische Finanzbranche, die auf fremde KI angewiesen ist. Für DACH-Unternehmen kommt ein weiterer Aspekt hinzu: die Frage, welchen aufsichtsrechtlichen Anforderungen ein automatisiertes Buchhaltungssystem nach deutschem Handelsrecht (HGB) und den GoBD unterliegt.
Was wir noch nicht wissen
Vieles. Die Pressemitteilung nennt weder Preis noch Datum der allgemeinen Verfügbarkeit, noch verwendete Modelle, Datenresidenz, spezifische Zertifizierungen für Arc, Autonomiegrenzen oder Fehlerquoten. Unabhängige Tests zur Genauigkeit der Vertragsextraktion oder der Umsatzrealisierung wurden nicht veröffentlicht. Arc sollte daher nicht als System dargestellt werden, das buchhalterische Kontrollen bereits ersetzen kann.
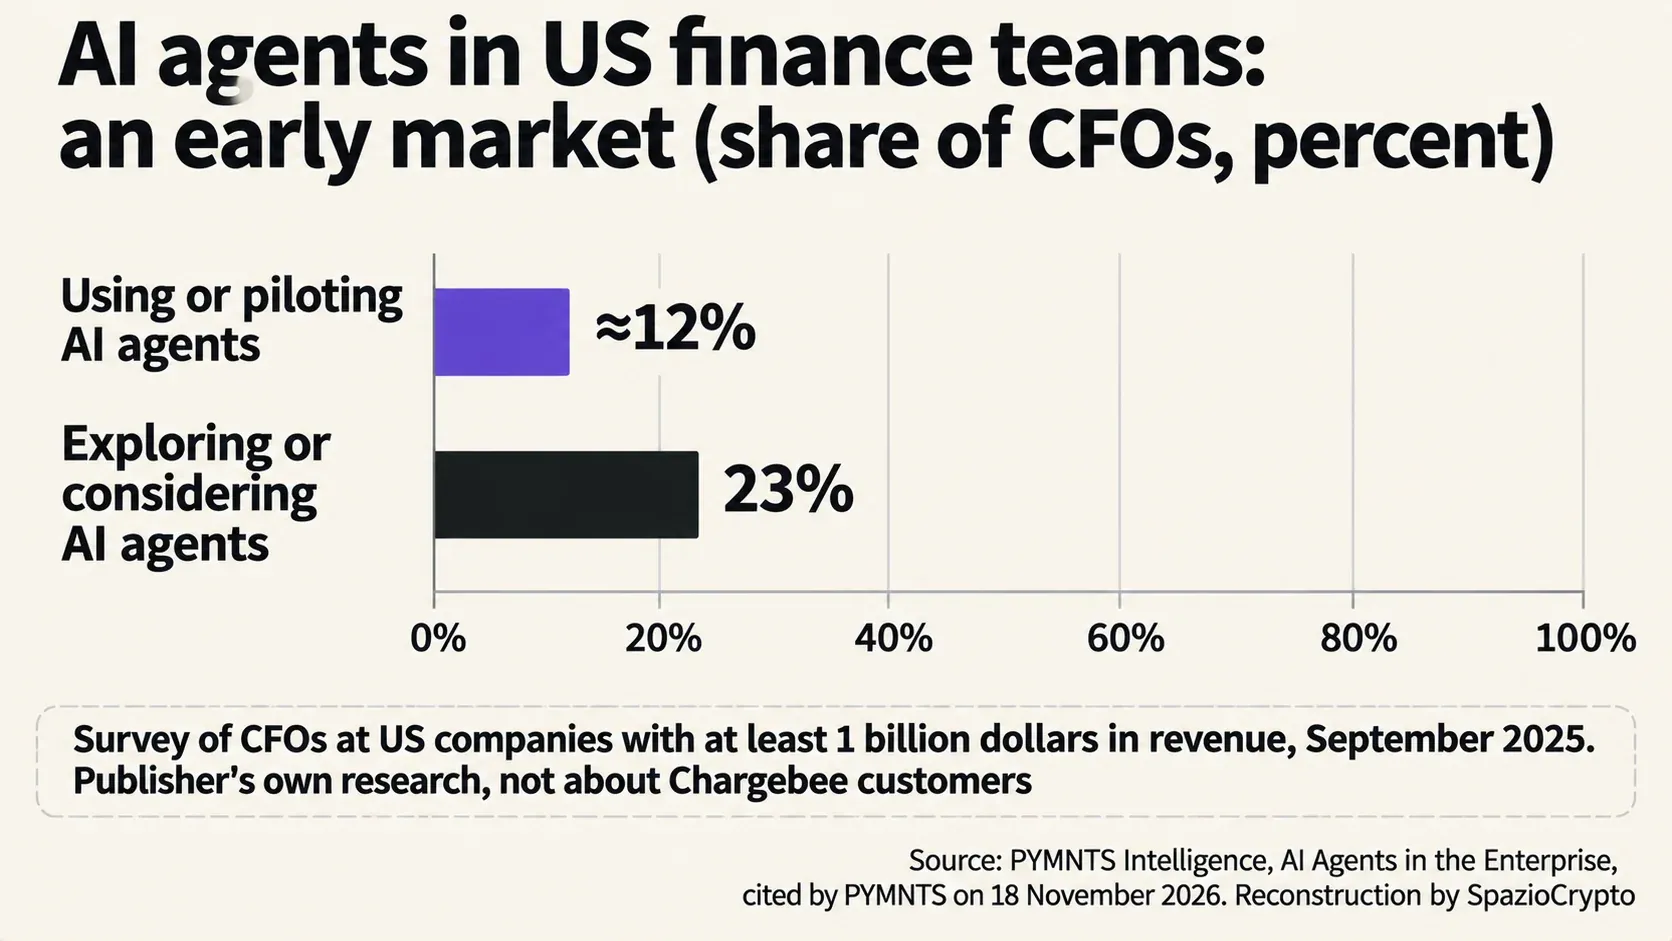
Der Markt steckt unterdessen noch in den Anfängen. Laut einem Bericht von PYMNTS Intelligence vom September 2025 befragten die Autoren CFOs US-amerikanischer Unternehmen mit mindestens einer Milliarde Dollar Umsatz: Rund 12 Prozent nutzte oder erprobte bereits KI-Agenten, weitere 23 Prozent prüften deren Einsatz. Es handelt sich um Daten des Publishers selbst, und sie stammen aus einer Zeit mehr als ein Jahr vor dem Arc-Start.
Was bedeutet das für DACH-Unternehmen?
In Deutschland, Österreich und der Schweiz gelten spezifische Anforderungen an die elektronische Rechnungsstellung und digitale Buchführung. Die GoBD (Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern) verlangen eine vollständige, nachvollziehbare Dokumentation jedes Buchungsschritts. Arc bringt genau diesen Ansatz mit, zumindest in der Theorie. Laut Chargebee-Dokumentation deckt die E-Invoicing-Funktion das Peppol-Netz in einigen EU-Ländern ab; für Deutschland ist die gesetzlich vorgeschriebene XRechnung im Pressematerial nicht erwähnt.
Zum EU AI Act ist eine eigene Einordnung nötig. Unsere Einschätzung, die wir als solche deklarieren: Ein KI-Agent, der Buchungsvorschläge erstellt und Mahnprozesse vorbereitet, könnte unter bestimmten Bedingungen als Hochrisikosystem nach Anhang III der EU-KI-Verordnung eingestuft werden, insbesondere wenn er Kreditentscheidungen vorbereitet. Das Unternehmen äußert sich dazu in der Pressemitteilung nicht. Die menschliche Freigabe vor jedem irreversiblen Schritt, die Arc vorsieht, entspricht dem Prinzip der menschlichen Aufsicht, das der AI Act für Hochrisikosysteme fordert.
Chargebee Arc auf einen Blick
Was bestätigt ist, was nicht
- Bestätigt: Early Access ab 18. November 2026, drei Agenten für Verträge, Forderungen und Umsätze, Agent Studio, Entwürfe und menschliche Freigaben vor jedem irreversiblen Schritt, vollständige Aktionsprotokollierung.
- Nicht angegeben: Preis, allgemeine Verfügbarkeit, verwendete KI-Modelle, Datenresidenz, Zertifizierungen, Autonomiegrenzen, Fehlerquoten, Verfügbarkeit für europäische Unternehmen.
- Im Blick behalten: technische Dokumentation und Datenschutzdetails, Berechtigungsmodell, erste Daten zu Fehlern und menschlichen Eingriffen, Datum der allgemeinen Verfügbarkeit.
Die größere Einordnung
Unsere Einschätzung, ausdrücklich als solche: Ein Finanz-Agent muss nicht nur zeigen, wie er denkt, er muss wissen, wann er stoppt. Entscheidend sind die Granularität der Berechtigungen und die Möglichkeit, nachzuvollziehen, wer welche Aktion genehmigt hat. Die Konversationsoberfläche ist nachrangig. Die Parallele zur Kryptowelt liegt nahe: Wer die Schlüssel zu einem Wallet hält, kann die Mittel bewegen, wie wir in der Anleitung zu Crypto-Wallets erläutern. Die Frage, wer was verwahrt, ist das zentrale Thema des Vergleichs zu Self-Custody, Exchange und Wallet.
Ein zweiter Punkt betrifft Kundenkommunikation. Wenn ein Agent Mahnungen und Antworten vorbereitet, wird deren Authentizität zur Sicherheitsfrage, ähnlich wie bei Betrugsmaschen, die Exchanges und Behörden imitieren. Größere Zahlungsanbieter erweitern unterdessen ihren Aktionsradius, wie das Projekt World Money in 150 Ländern zeigt. Die Signale, die es zu verfolgen gilt: Berechtigungsdokumentation, erste Fehlerdaten und das Datum der allgemeinen Verfügbarkeit.
Quellen
Chargebee: Pressemitteilung auf GlobeNewswire (18. November 2026), TRACEABLE-Eventseite und Arc-Website (nicht gelesen). Einordnung: PYMNTS (18. November 2026). Elektronische Rechnungsstellung: Chargebee-Dokumentation und Kundenreferenz Voxloud.