Globale Stablecoins sind ein Risiko, das keine nationale Behörde allein bewerten kann. Diese Botschaft hat das Financial Stability Board (FSB), das internationale Koordinierungsgremium für Finanzaufsichtsbehörden und Regulatoren, das dem G20 berichtet, den Finanzministern und Zentralbankgouverneuren im Vorfeld des Treffens vom 15. Oktober in Bangkok übermittelt. Am 12. Oktober veröffentlichte das FSB eine Notiz zu den grenzüberschreitenden Risiken von Stablecoins, begleitet von einem Brief des FSB-Vorsitzenden Andrew Bailey, Gouverneur der Bank of England. Die Notiz führt weder Verbote noch unmittelbare Pflichten ein: Es handelt sich um eine unverbindliche Analyse, die aufzeigt, wo die heutige Aufsicht nicht ausreicht und was nötig wäre, um diese Lücken zu schließen.
Wir haben die Notiz und den Brief in den Originaltexten gelesen, gemeinsam mit der FSB-Pressemitteilung und den darin genannten Vorgängerdokumenten. Offizielle Videos oder Beiträge auf X oder LinkedIn zu dem Bericht haben wir nicht gefunden. Die Notiz nennt keine konkreten Emittenten oder deren Marktanteile, und diese werden hier auch nicht ergänzt.

Was das FSB sagt
Der Ausgangspunkt ist struktureller Natur. Eine in mehreren Ländern verwendete Stablecoin kann verschiedene Akteure einbeziehen: vom Emittenten über die Verwaltung der Reserven bis hin zu den Infrastrukturen, über die sie zirkuliert, alle unterliegen jeweils nationalen Behörden. Deshalb, schreibt das FSB, sind globale Stablecoins ein „von Natur aus grenzüberschreitendes und sektorübergreifendes“ Thema. Eine einzelne Behörde, die allein handelt, kann Schwierigkeiten haben, grenzüberschreitende Risiken vollständig zu bewerten und anzugehen.
Die Zahlen in der Notiz sind wenige, aber eindeutig: Laut FSB-Analyse belief sich der Gesamtwert der Stablecoins Mitte 2026 auf rund 300 Milliarden US-Dollar, gegenüber dem Vorjahr nahezu unverändert, und rund 99 % sind an den US-Dollar gekoppelt. Heute dienen sie vor allem dazu, den Krypto-Asset-Märkten Liquidität zu verschaffen; das FSB sieht jedoch eine mögliche künftige Nutzung im Zahlungsverkehr und als Wertaufbewahrungsmittel. In seinem Brief fügt Bailey hinzu, dass nationale Regelwerke unterschiedlich schnell voranschreiten, die Zusammenarbeit zwischen den Ländern noch am Anfang stehe und Betrug sowie Finanzkriminalität im Zusammenhang mit Strukturen, die aus Jurisdiktionen mit schwacher Regulierung operieren, Anlass zur Sorge gäben.
Wie ein Problem von Land zu Land wandert
Die Notiz beschreibt die Übertragungskanäle. Stablecoins werden rund um die Uhr auf dem Sekundärmarkt gehandelt; in Stressphasen kann das Verkäufe beschleunigen. Wenn die Rücknahmen mit der Nachfrage nicht Schritt halten, weicht der Kurs vom Pegging-Wert ab. Die Ansteckung des traditionellen Finanzsystems kann über drei Kanäle erfolgen: Zwangsverkäufe von Reserveaktiva, Abhebungen von Bankeinlagen zur Finanzierung von Rücknahmen sowie Devisenmärkte, auf denen Stablecoins für internationale Zahlungen eingesetzt werden.
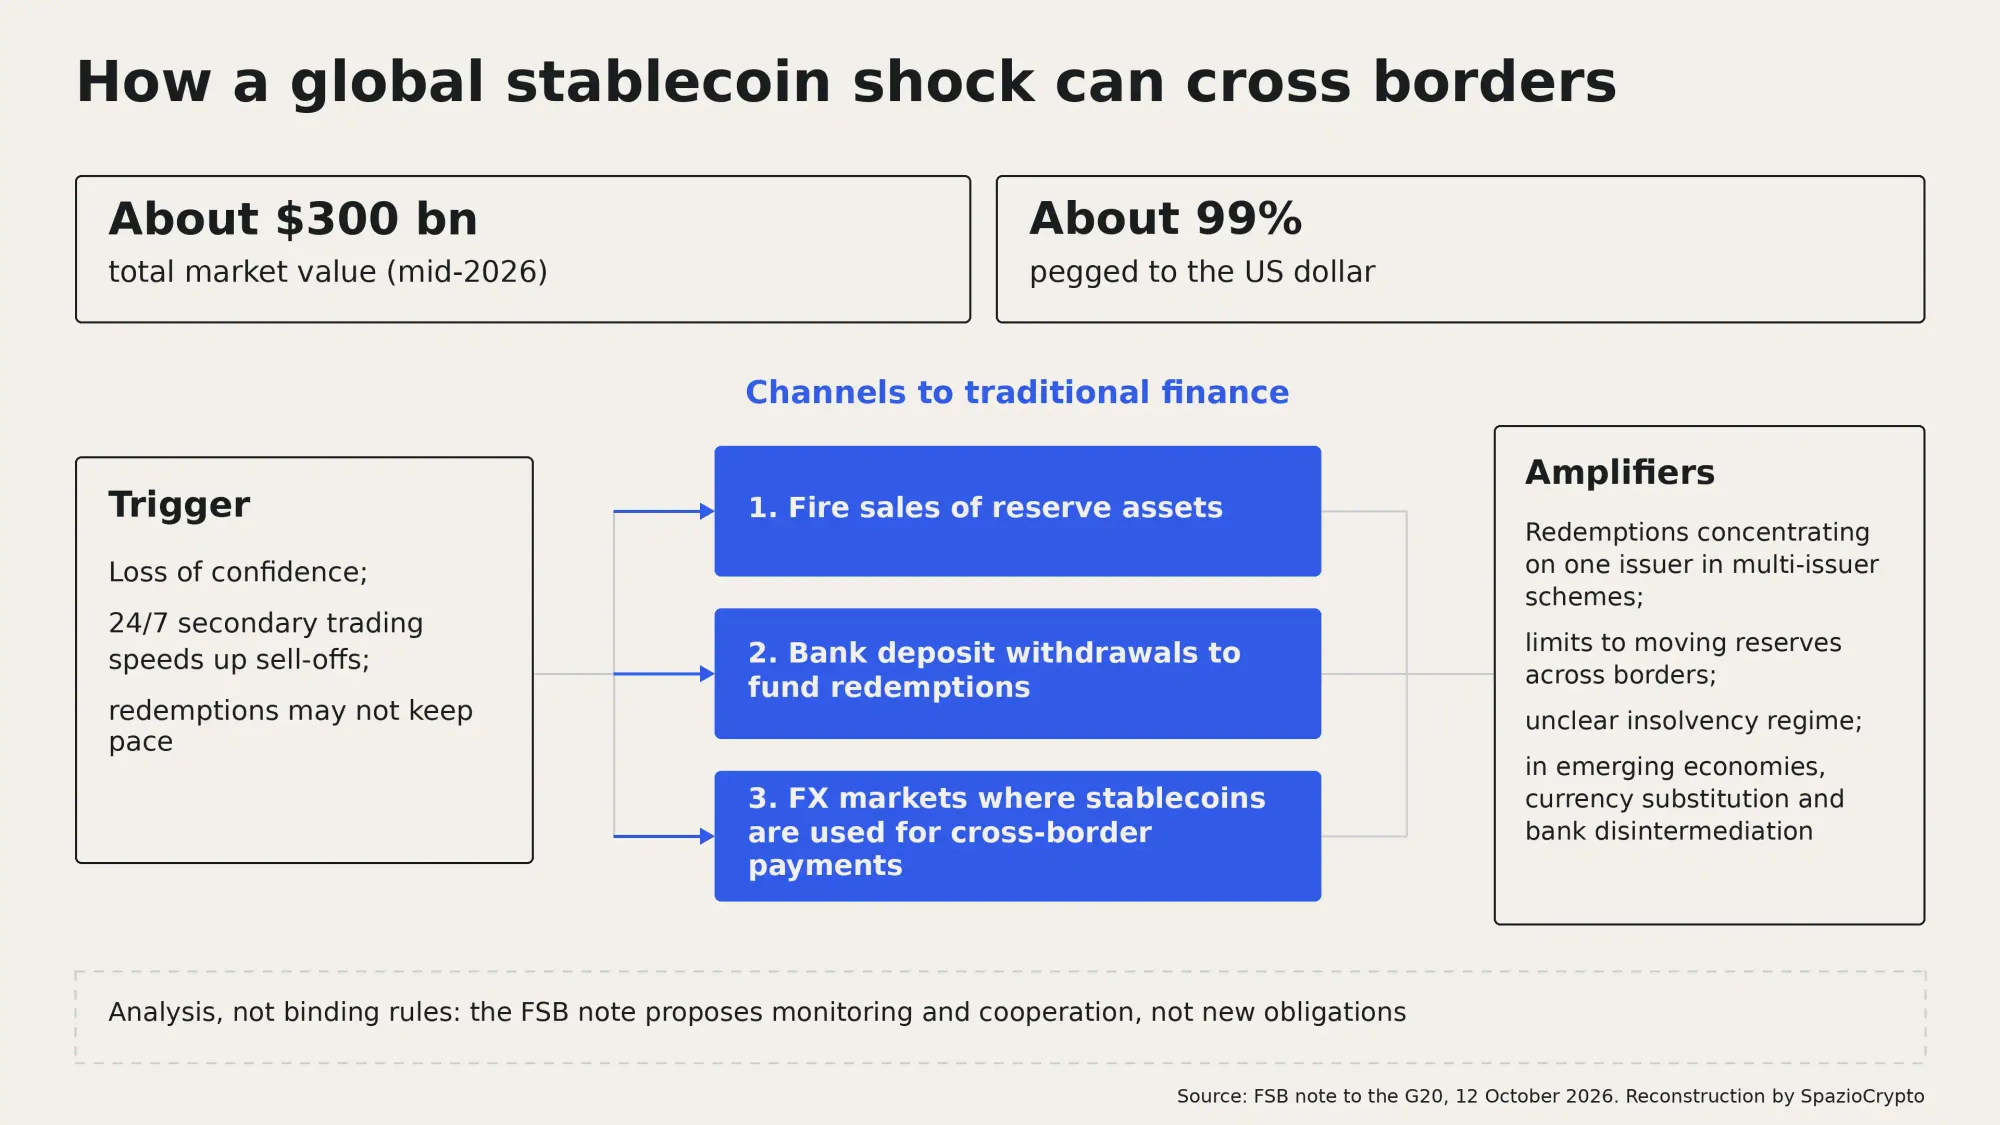
Hinzu kommen typische Verstärker globaler Strukturen. Bei Systemen mit mehreren verbundenen Emittenten, die gemeinsam die Verantwortung für dieselbe Stablecoin tragen, aber getrennte Reserven halten, können Inhaber bei jeder Entität eine Rücknahme beantragen; die Nachfrage kann sich auf eine einzige konzentrieren. Reserven von einem Land in ein anderes zu verschieben hängt von Märkten, Zugänglichkeit und Koordination ab. Komplexe Unternehmensstrukturen und Sitze in schwach regulierten Ländern öffnen Arbitragemöglichkeiten, und es kann unklar sein, welches Insolvenzverfahren greift. In Schwellenländern schließlich können die Substitution der Landeswährung, die Desintermediation der Banken und die Verwaltung von Kapitalströmen Stablecoins selbst bei begrenzterem Einsatz systemrelevant machen. Diese Sorge hat auch die Schweizerische Nationalbank geäußert, die vor Auswirkungen auf die Bankkreditvergabe und die Geldpolitik warnte, während die grenzüberschreitende Nutzung auch innerhalb von Bankkonten zunimmt, wie der Fall Nubank mit USDC und EURC zeigt.
Die Lücke bei den Daten
Das zweite Thema der Notiz betrifft das, was Behörden tatsächlich erkennen können. Stablecoin-Transaktionen erzeugen große Datenmengen, doch öffentliche Blockchains sind pseudonym: Aktivitäten bestimmten Nutzern oder Ländern zuzuordnen ist häufig nicht möglich, und wenn doch, lässt es sich nicht immer überprüfen. Die Behörden stützen sich hauptsächlich auf private Datenanbieter mit unterschiedlichen proprietären Methoden, was Vergleichbarkeit und Verlässlichkeit erschwert. Eine fundierte Analyse dieser Daten erfordert spezialisiertes Fachwissen, das für einige Länder, darunter Schwellenländer, einen erheblichen Aufwand bedeutet. Als zu beobachtende Indikatoren nennt das FSB die Tiefe und Liquidität der Sekundärmärkte sowie die geografische Verteilung von Beständen, Rücknahmen und Reserven, besonders bei Systemen mit mehreren Emittenten.
Was vorgeschlagen wird und was nicht
Baileys Brief nennt vier Arbeitsschwerpunkte: Stärkung der Überwachung grenzüberschreitender Schwachstellen, Unterstützung der Umsetzung der FSB-Empfehlungen von 2023 zu globalen Stablecoins, Verbesserung der Zusammenarbeit und des Informationsaustauschs zwischen Behörden sowie die Erhebung von Informationen zur Planung des Krisenmanagements bei grenzüberschreitenden Zusammenbrüchen. Nach Baileys Angaben bleibe das Zusammenspiel der regulatorischen Rahmenbedingungen verschiedener Länder in vielen Jurisdiktionen „unsicher oder undefiniert“, auch was die Behandlung von im Ausland emittierten Stablecoins betrifft. Die Mechanismen zur Bewältigung grenzüberschreitender Krisen seien noch unausgereift. Sein Appell: Regelwerke sollen ein klares Ziel der Finanzstabilität verfolgen und auf internationaler Ebene zusammenwirken.
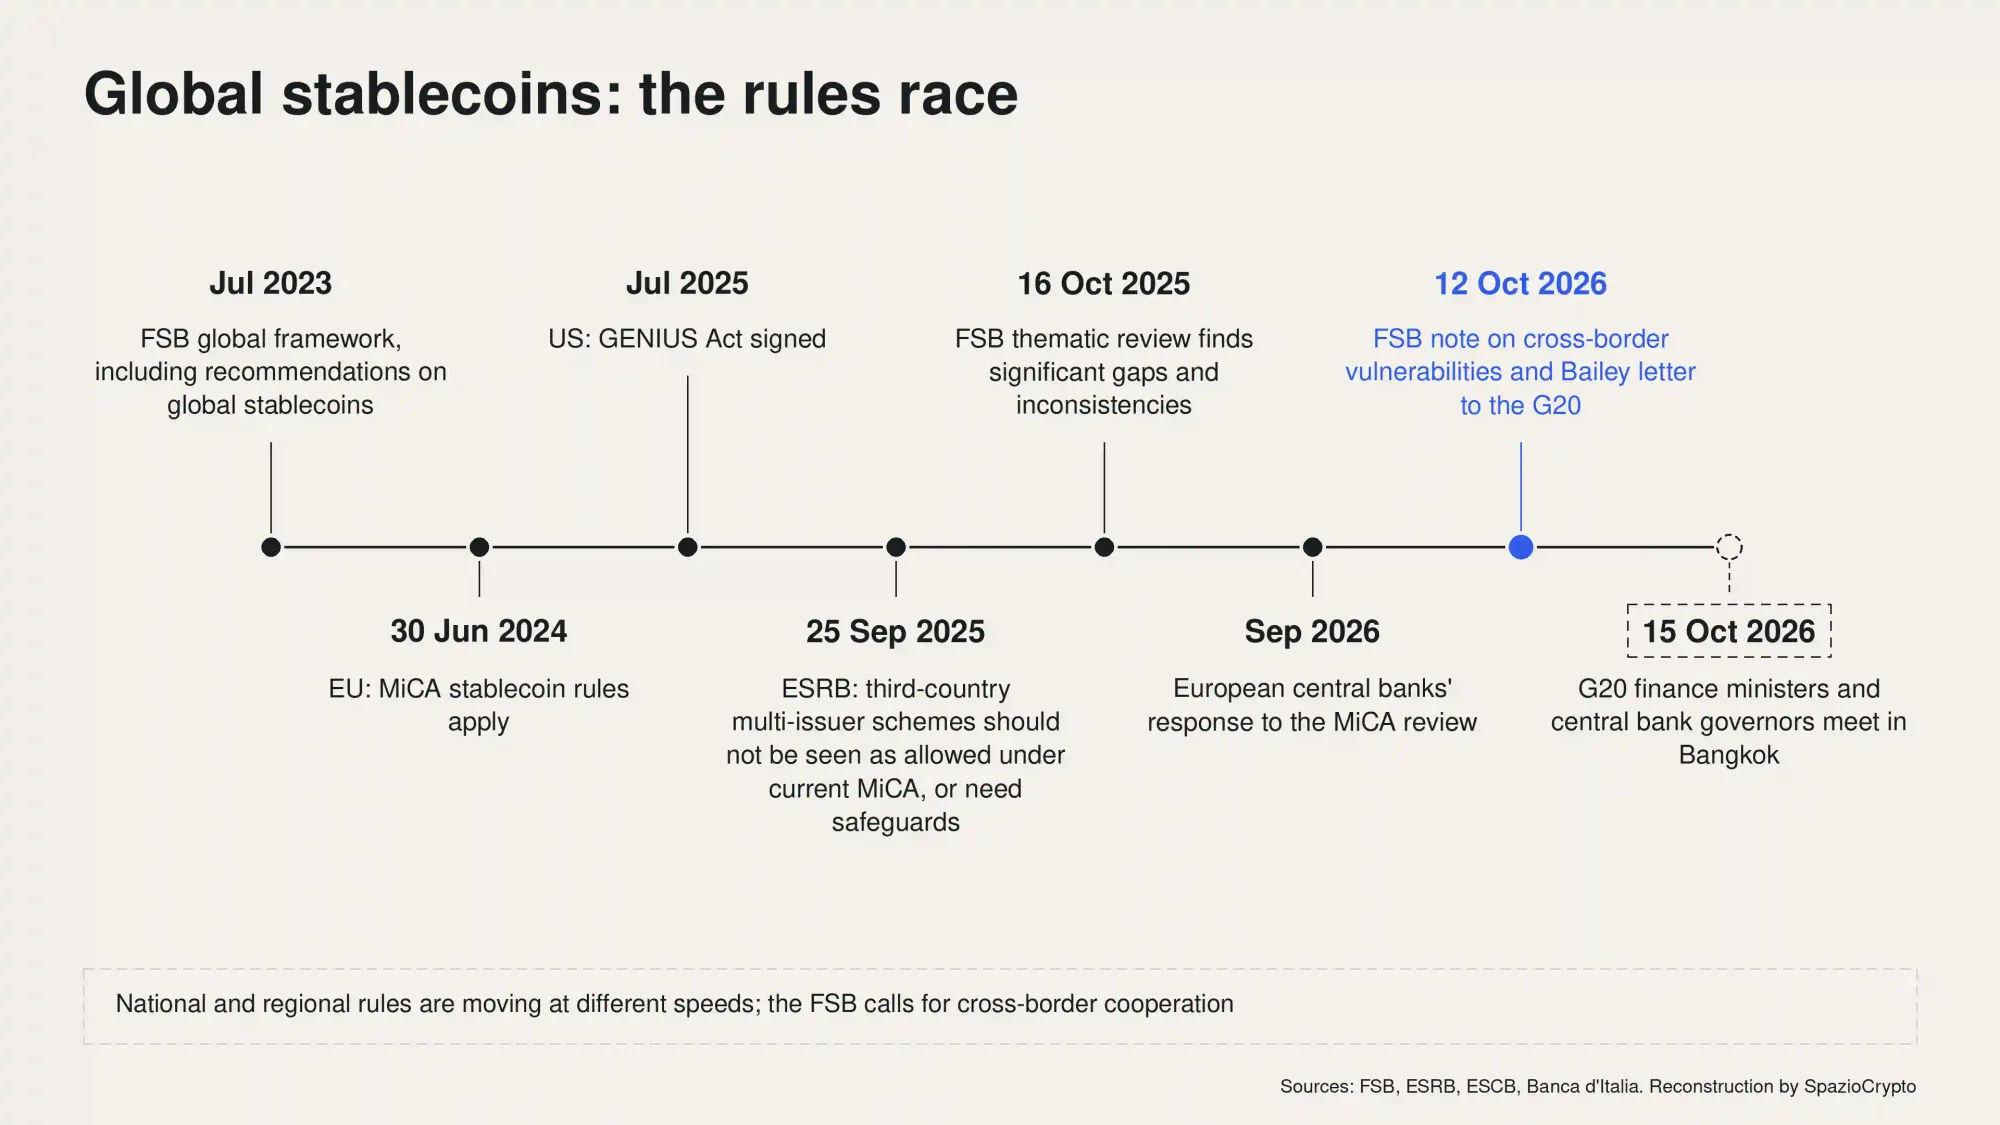
Keiner dieser Punkte ist verbindlich: Wie alle FSB-Aktivitäten begründet die Notiz weder Rechte noch Pflichten. Den Rahmen bilden die Empfehlungen vom Juli 2023 und die thematische Überprüfung vom Oktober 2025, die „erhebliche Lücken und Inkonsistenzen“ bei der Umsetzung festgestellt hatte, besonders bei Stablecoins. Die Notiz ist Teil eines Dokumentenpakets, das von der US-Präsidentschaft des G20 angefordert wurde und auch Arbeiten zu künstlicher Intelligenz und zum Bankkrisenmanagement umfasst.
Was das für Europa und MiCA bedeutet
Konkret: in Europa gelten die Stablecoin-Vorschriften der MiCA seit dem 30. Juni 2024. Der vom FSB aufgeworfene Punkt trifft jedoch einen wunden Punkt: Systeme, bei denen dieselbe Stablecoin innerhalb und außerhalb der Union von verbundenen Unternehmen ausgegeben wird. Am 25. September 2025 empfahl der Europäische Ausschuss für Systemrisiken der Kommission, solche Konstrukte nicht als durch die aktuelle MiCA gedeckt zu betrachten, und schlug als Alternative Schutzmaßnahmen vor, darunter ein Äquivalenzregime mit Drittländern, Kooperationsvereinbarungen und Prüfungen zur Mobilität der Reserven. Im September 2026 forderte das Europäische System der Zentralbanken in seiner Antwort auf die Konsultation zur MiCA-Überarbeitung rechtliche Klarheit zu diesen Konstrukten, unterstützte die Empfehlungen des Ausschusses und schlug vor, die globale Bedeutung von Stablecoins zu bewerten, sowie die Pflicht zur 60-prozentigen Hinterlegung von Bankreserven abzuschaffen.
Der FSB-Abschnitt zu Mehrfachemittenten ist aus unserer Sicht die globale Entsprechung dieser europäischen Debatte: dieselbe digitale Währung, Reserven in verschiedenen Ländern und das Risiko, dass sich Rückzahlungsforderungen auf einer Seite ballen. In den USA bildet der im Juli 2025 unterzeichnete GENIUS Act den Rahmen, während die Fed derzeit die Vorschriften für emittierende Banken ausarbeitet. Die Behandlung im Ausland emittierter Stablecoins, die Bailey als ungeklärt bezeichnet, ist genau der Punkt, an dem die Regulierungsrahmen aufeinander abgestimmt werden müssen. Auch die Banca d’Italia hat die Unterschiede zwischen beiden Modellen benannt und Risiken für Bankeinlagen hervorgehoben.
Die FSB-Notiz im Überblick
Was bestätigt ist, was nicht
- Bestätigt: Notiz und Schreiben vom 12. Oktober für den G20 am 15. Oktober in Bangkok; Marktvolumen von rund 300 Milliarden US-Dollar Mitte 2026, zu 99 % in Dollar (laut FSB-Bericht); drei Ansteckungskanäle und vier Arbeitslinien; keine bindende Wirkung.
- Nicht genannt: neue Regeln oder Fristen; Marktanteile einzelner Emittenten; eine nummerierte Liste von Indikatoren.
- Im Blick behalten: das G20-Kommuniqué vom 15. Oktober, die MiCA-Überarbeitung zu Multi-Emittenten-Konstrukten, die US-Regeln für im Ausland emittierte Stablecoins sowie die FSB-Arbeiten zu grenzüberschreitenden Krisenfällen.
Das größere Bild
Eine globale Stablecoin ist heute fast immer eine Dollar-Stablecoin: Laut FSB-Notiz entfallen 99 Prozent des Markts darauf. Für Europa ist die Frage damit eine doppelte, nämlich eine Frage der Aufsicht und der monetären Souveränität. Der FSB-Bericht verlagert die Debatte auf die Ebene, auf der tatsächlich entschieden wird: die Kooperation zwischen Behörden, die weder dieselben Daten noch dieselben Regeln teilen. Mit einem Marktvolumen, das laut FSB seit einem Jahr bei rund 300 Milliarden US-Dollar stagniert, können Regulierungsrahmen das Wachstum noch gestalten, anstatt ihm hinterherzulaufen.
Die zu beobachtenden Signale sind konkret: ob das Kommuniqué der G20-Minister und Zentralbankgouverneure das Thema aufgreift, wie die Europäische Kommission den Knoten der Multi-Emittenten-Konstrukte in der MiCA-Revision löst, wie die USA im Ausland emittierte Stablecoins behandeln und welche Ergebnisse die FSB-Arbeit zum grenzüberschreitenden Krisenmanagement liefert. Solange diese Teile nicht zusammenpassen, bleibt die Aufsicht über ein globales Instrument ein Mosaik nationaler Einzelperspektiven.