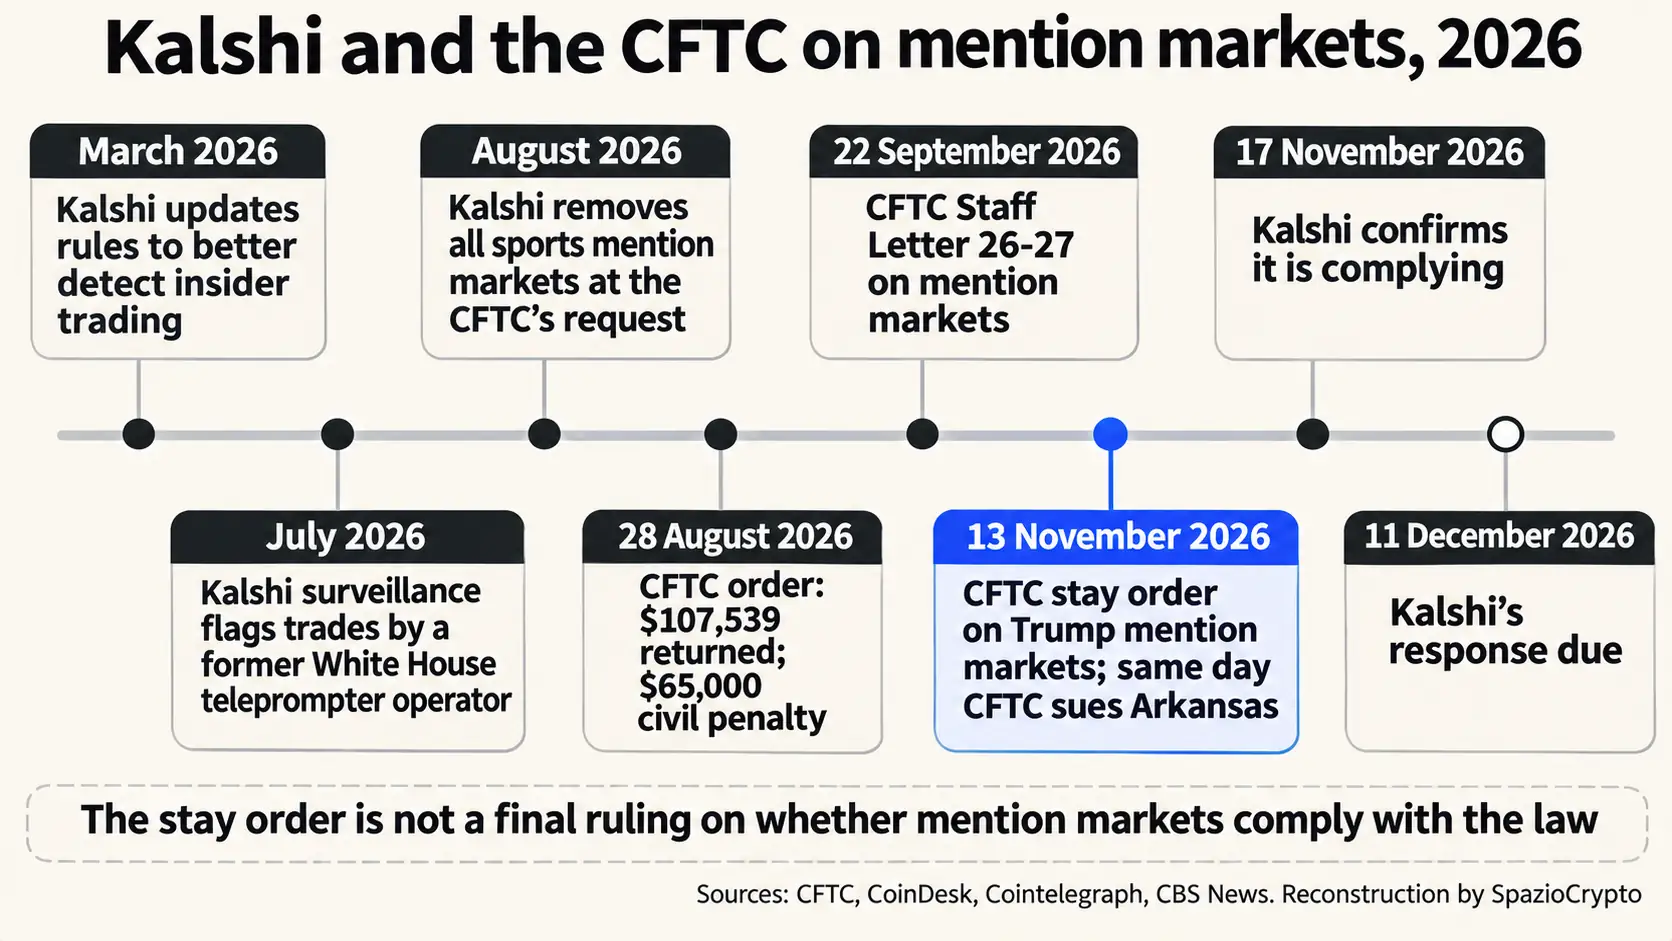
Achtundzwanzig Tage. So lange hat Kalshi, vom 13. November bis zum 11. Dezember 2026, Zeit, der Commodity Futures Trading Commission zu beweisen, dass seine Verträge über die Worte von Donald Trump nicht leicht manipulierbar sind. Die CFTC hat unterdessen die Notierung der Mention Markets zum US-Präsidenten ausgesetzt, und am 17. November bestätigte Kalshi deren Rückzug. Die von der CFTC gestoppten Mention Markets von Kalshi wurden nicht für illegal erklärt: Die Behörde hat ein Verfahren zur Zertifizierung eröffnet, die das Unternehmen zuvor eingereicht hatte.
Die Grundlage dieser Analyse sind das CFTC-Advisory vom 22. September, die CFTC-Pressemitteilung vom 13. November zur Klage gegen Arkansas sowie Berichte von CoinDesk, Cointelegraph und CBS News. Die CFTC-Orderseite war mit unseren Mitteln nicht zugänglich: Wir zitieren sie über CoinDesk und Cointelegraph. Axios, Reuters und das Wall Street Journal waren ebenfalls nicht abrufbar.
Was die Order besagt
Laut Cointelegraph trifft die Order vom 13. November den Markt darüber, welche Spitznamen Trump vor 2027 aussprechen wird, sowie die TRUMPSAY-Vertragsserie, also Wetten auf Wörter oder Kosenamen, die der Präsident verwenden wird. Die CFTC schreibt laut CoinDesk, sie habe beschlossen, „ein Verfahren wegen einer falschen Zertifizierungseinreichung einzuleiten“.
Der Anwendungsbereich ist eng gefasst. Die Order, wiederum laut CoinDesk, „spiegelt keine endgültige Entscheidung“ darüber wider, ob ein Vertrag über die Worte des Präsidenten gesetzeskonform ist. Sie fordert Kalshi auf, die zertifizierte Konformität nachzuweisen, „im Lichte der zwischenzeitlich ergangenen Staff-Hinweise“. Laut Cointelegraph hatte Kalshi den Markt zu Spitznamen nach dem September-Advisory notiert, ohne die Zertifizierung zu aktualisieren.
Die September-Regel
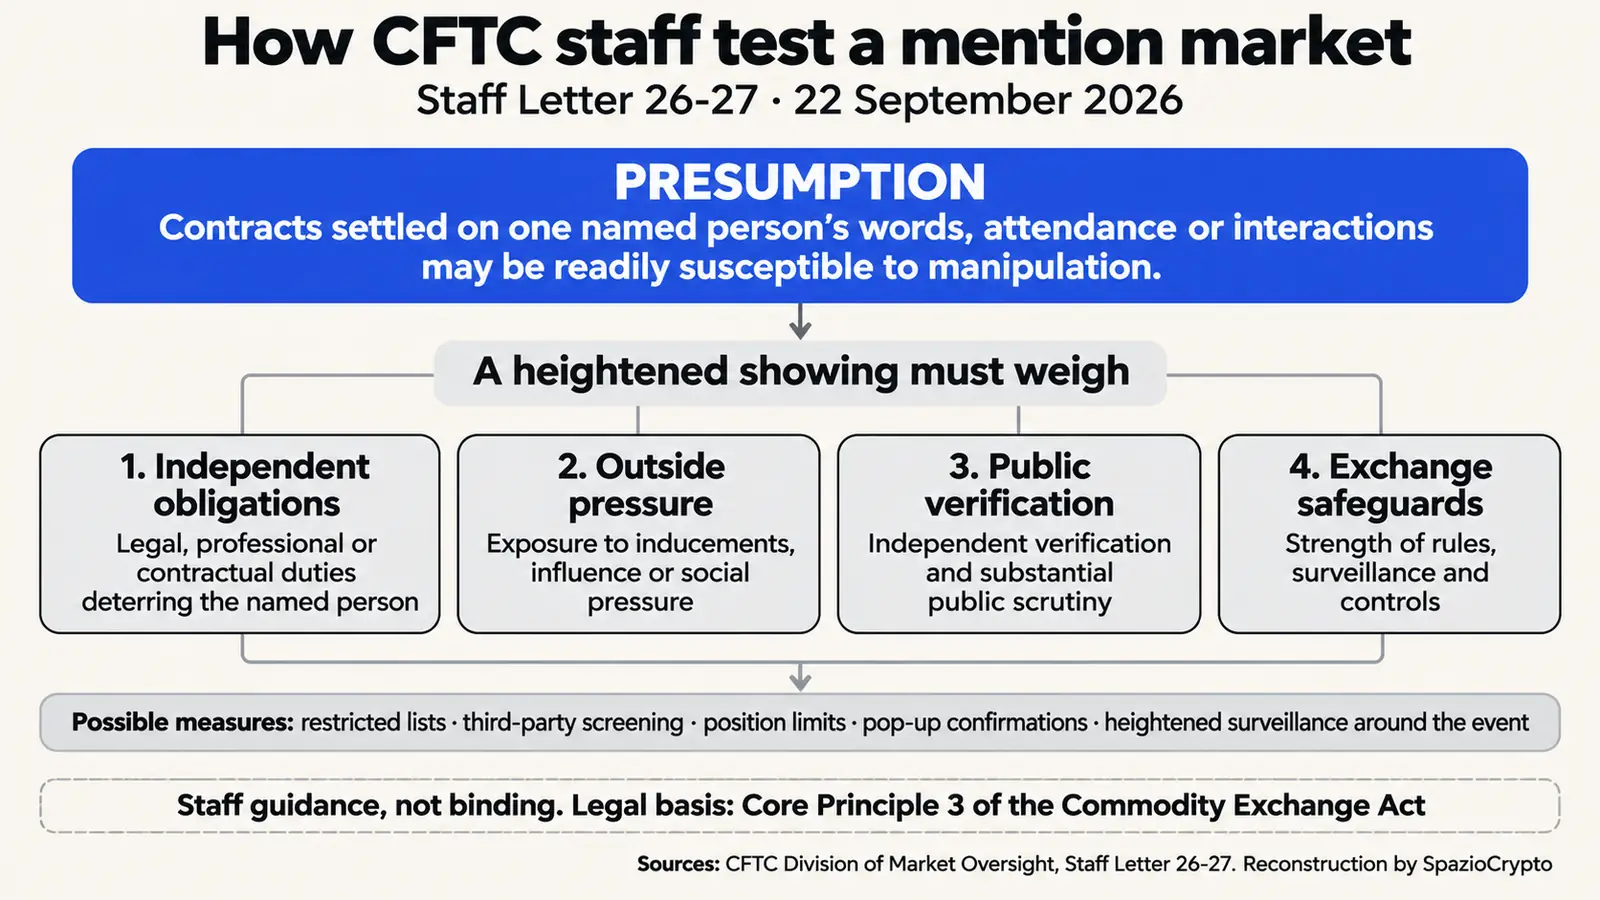
Am 22. September veröffentlichte die Division of Market Oversight der CFTC das Staff Letter 26-27 zu drei Vertragstypen. Diese hängen von den Worten einer Person, ihrer Anwesenheit bei einer Veranstaltung oder einem Treffen mit einer anderen Person ab. Das Ergebnis hängt vom Verhalten eines einzelnen Individuums ab, das weder unabhängig noch von außen überprüfbar sein kann. Deshalb kann der Staff sie als „vermutlich leicht manipulierbar“ einstufen und verlangt von denjenigen, die sie notieren, einen verstärkten Nachweis.
Grundlage ist Core Principle 3 des Commodity Exchange Act: Eine regulierte Börse darf nur Verträge notieren, die nicht leicht manipulierbar sind. Die Vermutung lässt sich durch die Bewertung von vier Faktoren widerlegen: die Verpflichtungen, die die beobachtete Person einschränken, der externe Druck, dem sie ausgesetzt ist, die öffentliche Nachprüfbarkeit des Ergebnisses und die Stärke der Kontrollen der Börse. Das Letter nennt auch mögliche Maßnahmen, von Ausschlusslisten bis zu Positionslimits. Es sei nicht bindend, betont der Staff, diene aber als Orientierung bei der Prüfung von Zertifizierungen.
Der Teleprompter-Präzedenzfall
Konkret: im Juli hatte die Marktaufsicht von Kalshi die Transaktionen eines ehemaligen Teleprompter-Operators des Weißen Hauses gemeldet. Laut der CFTC-Order vom 28. August, zitiert von Cointelegraph, hatte er in der Regel etwa eine Stunde vor der Aussprache Zugang zu den vorbereiteten Reden. Er gewann bei 39 von 43 Verträgen in 14 Mention Markets. Die CFTC ordnete an, laut CoinDesk, 107.539 Dollar zurückzuzahlen und eine Zivilstrafe von 65.000 Dollar zu entrichten; der Fall wurde ohne Schuldanerkenntnis geschlossen.
Jener Fall betraf eine einzelne Person. Die Order vom 13. November betrifft das Produkt selbst. Laut CBS News hatte Kalshi bereits im August alle sportbezogenen Mention Markets auf Verlangen der CFTC entfernt, Märkte, die nach einer informierten Person 90 Millionen Dollar Volumen pro Monat generierten. CoinDesk erinnert daran, dass Senatorin Elizabeth Warren einen Anwalt des Weißen Hauses gefragt hat, wie ein weiterer ähnlicher Vorfall verhindert werden soll.
Kalshis Verteidigung
„Wir halten uns an die Order“, erklärte ein Kalshi-Sprecher. CEO Tarek Mansour sagte laut Cointelegraph gegenüber Axios, er teile die Entscheidung nicht, und argumentierte, diese Märkte hätten wirtschaftlichen Wert, weil die Worte des Präsidenten die Finanzmärkte bewegen. Wer Kryptowährungen verfolgt, kennt dieses Argument: Eine einzige Aussage kann binnen weniger Stunden die Marktkapitalisierung eines gesamten Sektors verschieben.
Kalshi hatte laut CBS News im März seine Regeln zur besseren Erkennung von Insiderhandel aktualisiert. Der Anwendungsbereich der Order bleibt eng. Laut CoinDesk notierte Kalshi weiterhin einen Vertrag darüber, was Vizepräsident JD Vance bei einer Veranstaltung am Folgetag sagen würde. Viele Mention Markets beziehen sich heute auf Earnings Calls von Unternehmen.
Gleicher Tag, gleiche Behörde
Am 13. November reichte die CFTC auch Klage gegen den Bundesstaat Arkansas ein, der eine zivilrechtliche Klage gegen Kalshi vor einem staatlichen Gericht angestrengt hatte. Es ist der elfte Staat, den die Behörde nennt, um ihre ausschließliche Zuständigkeit über Prediction Markets zu verteidigen. CFTC-Vorsitzender Michael Selig erklärte, die Behörde werde nicht zulassen, dass Eingriffe der Bundesstaaten regulierte Märkte auf Bundesebene zerstören.
Der scheinbare Widerspruch löst sich auf. Die CFTC verteidigt den Sektor gegen die Bundesstaaten und schränkt gleichzeitig ein Produkt ein. Washington schreibt derzeit Regeln auf mehreren Fronten: von Stablecoins, mit den zwei Stablecoins von Tether für den GENIUS Act, bis hin zu Prediction Markets. Die BaFin beobachtet diese Entwicklungen aufmerksam, denn regulatorische Muster aus den USA beeinflussen oft den europäischen Rahmen. Der Start eines regulierten Stablecoins für den US-Markt folgt unserer Einschätzung nach derselben Logik: Das Produkt bleibt, muss aber im bundesrechtlichen Rahmen bleiben.
Und in Deutschland und Europa?
Im deutschsprachigen Raum stellt sich die Frage anders. MiCA, die seit dem 30. Dezember 2024 vollständig in Kraft ist, erfasst Krypto-Dienstleister, doch Prediction Markets fallen bislang in eine regulatorische Grauzone. Die BaFin hat sich zu Plattformen wie Kalshi oder Polymarket noch nicht öffentlich positioniert. In Italien hingegen ist die Lage klarer: Im Juli setzte die Agenzia delle Dogane e dei Monopoli Polymarket und Kalshi auf die Liste der zu sperrenden nicht genehmigten Glücksspielseiten, berichtet Open, gestützt auf Artikel 4 des Gesetzes 401 von 1989. Am 5. August wies das TAR Lazio laut Il Sole 24 Ore den Eilantrag von Polymarket auf Aussetzung der Sperre ab.
Für DACH-Anleger, die solche Plattformen nutzen möchten, ist der Zugang damit rechtlich unsicher. Wer über nicht autorisierte Plattformen handelt, trägt zudem ein erhöhtes Risiko bei der Verwahrung von Mitteln, ein Thema, das wir in unserer Übersicht zu Self-Custody, Exchanges und Wallets behandeln.
Kalshi und die CFTC: Zusammenfassung
Was bestätigt ist, was nicht
- Bestätigt: CFTC-Order vom 13. November, die bestimmte Mention Markets von Kalshi zu Trumps Worten aussetzt; Verfahren zur Zertifizierung; Antwort erwartet bis 11. Dezember; Rückzug der Märkte von Kalshi am 17. November bestätigt.
- Nicht angegeben: genaue Anzahl der ausgesetzten Verträge, etwaige gleichartige Orders gegen andere Plattformen, endgültige Entscheidung zur Rechtmäßigkeit von Mention Markets.
- Zu verfolgen: die Antwort von Kalshi bis zum 11. Dezember, Verträge zu anderen politischen Akteuren und zu Unternehmens-Earnings-Calls, Ausgang der Verfahren zwischen der CFTC und den Bundesstaaten.
Die größere Einordnung
Unsere Einschätzung, die wir als solche kennzeichnen: Das Problem der Prediction Markets spielt sich auf drei Ebenen ab. Die erste ist die Fähigkeit, verstreute Informationen zu bündeln. Die zweite ist die Überwachung von Personen mit Insiderwissen, und das ist die Ebene des Teleprompter-Falls. Die dritte ist neu: das Design eines Vertrags, dessen Ergebnis nicht von einer einzigen Person kontrolliert wird. Ein Markt misst Unsicherheit nur dann, wenn das Ereignis nicht von demjenigen gesteuert wird, der die Information besitzt.
Die CFTC schließt die Tür für Mention Markets nicht, verlagert aber die Beweislast auf Kalshi: Das Unternehmen muss zeigen, dass seine Produkte manipulationsresistent sind. Vier Signale sollten bis zum 11. Dezember beobachtet werden: Was Kalshi schreiben wird, ob die Order auf andere politische Akteure ausgeweitet wird, ob andere Plattformen ähnliche Anfragen erhalten und wie Verträge zu Earnings Calls behandelt werden. Für den deutschsprachigen Raum, der die regulatorische Entwicklung in den USA genau beobachtet, gilt: Die Regeln für digitale Märkte werden oft anderswo geschrieben, wie wir bei der Abhängigkeit der europäischen Finanzbranche von ausländischen KI-Systemen sehen.