Die Commodity Futures Trading Commission (CFTC) hat am 5. Oktober ein Advanced Notice of Proposed Rulemaking (ANPRM) veröffentlicht, um einen bundesweiten Rahmen für Krypto-Transaktionen zu schaffen, die Privatkunden mit Margin, Hebel oder Finanzierung angeboten werden. Kern des Dokuments ist der Vorschlag, eine neue Unterkategorie regulierter Börsen zu kodifizieren: den Crypto Asset Market (CAM). Diese Initiative zu bundesweiten CFTC-Regeln für Krypto-Börsen ist allerdings mit Bedacht zu lesen: Es handelt sich nicht um verabschiedete Regeln, sondern um einen Vorentwurf, mit dem die Behörde Stellungnahmen einholt, bevor ein formeller Regelvorschlag folgen kann.
CFTC-Vorsitzender Michael Selig stellte die Details in einer Rede beim Fordham Law Blockchain Regulatory Symposium sowie in einem Gastbeitrag im Wall Street Journal vor und verknüpfte das Vorhaben mit dem gescheiterten Vorankommen des CLARITY Act im Senat. Selig betonte zu Beginn seiner Rede ausdrücklich, dass seine Ausführungen seinen persönlichen Standpunkt als Vorsitzender widerspiegeln und nicht zwingend die Position der gesamten Kommission darstellen.
Was die CFTC veröffentlicht hat
Das Dokument trägt den Titel Regulation Crypto Asset Transactions (Regulation CTX) und Regulation Crypto Asset Markets (Regulation CAM) und betrifft die sogenannten „retail commodity transactions“ gemäß Abschnitt 2(c)(2)(D) des Commodity Exchange Act, die die Behörde als CTX bezeichnet. Laut Selig handelt es sich dabei um Geschäfte, bei denen ein Privatkunde Krypto-Assets mit Margin, Hebel oder Finanzierung handelt. Das ANPRM bittet um Stellungnahmen zu drei Schwerpunkten: erstens, wie missbräuchliche Praktiken in einem einheitlichen nationalen Rahmen verhindert werden können; zweitens, wie Marktteilnehmern konkrete Krypto-spezifische Hinweise zu branchenüblichen Praktiken gegeben werden können, die die CFTC aus ihrer Aufsichtserfahrung seit 2014 als gute Compliance-Praxis einstuft; drittens, wie der CAM als Unterkategorie eines designated contract market (DCM) speziell für CTX in einer Regel kodifiziert werden kann.
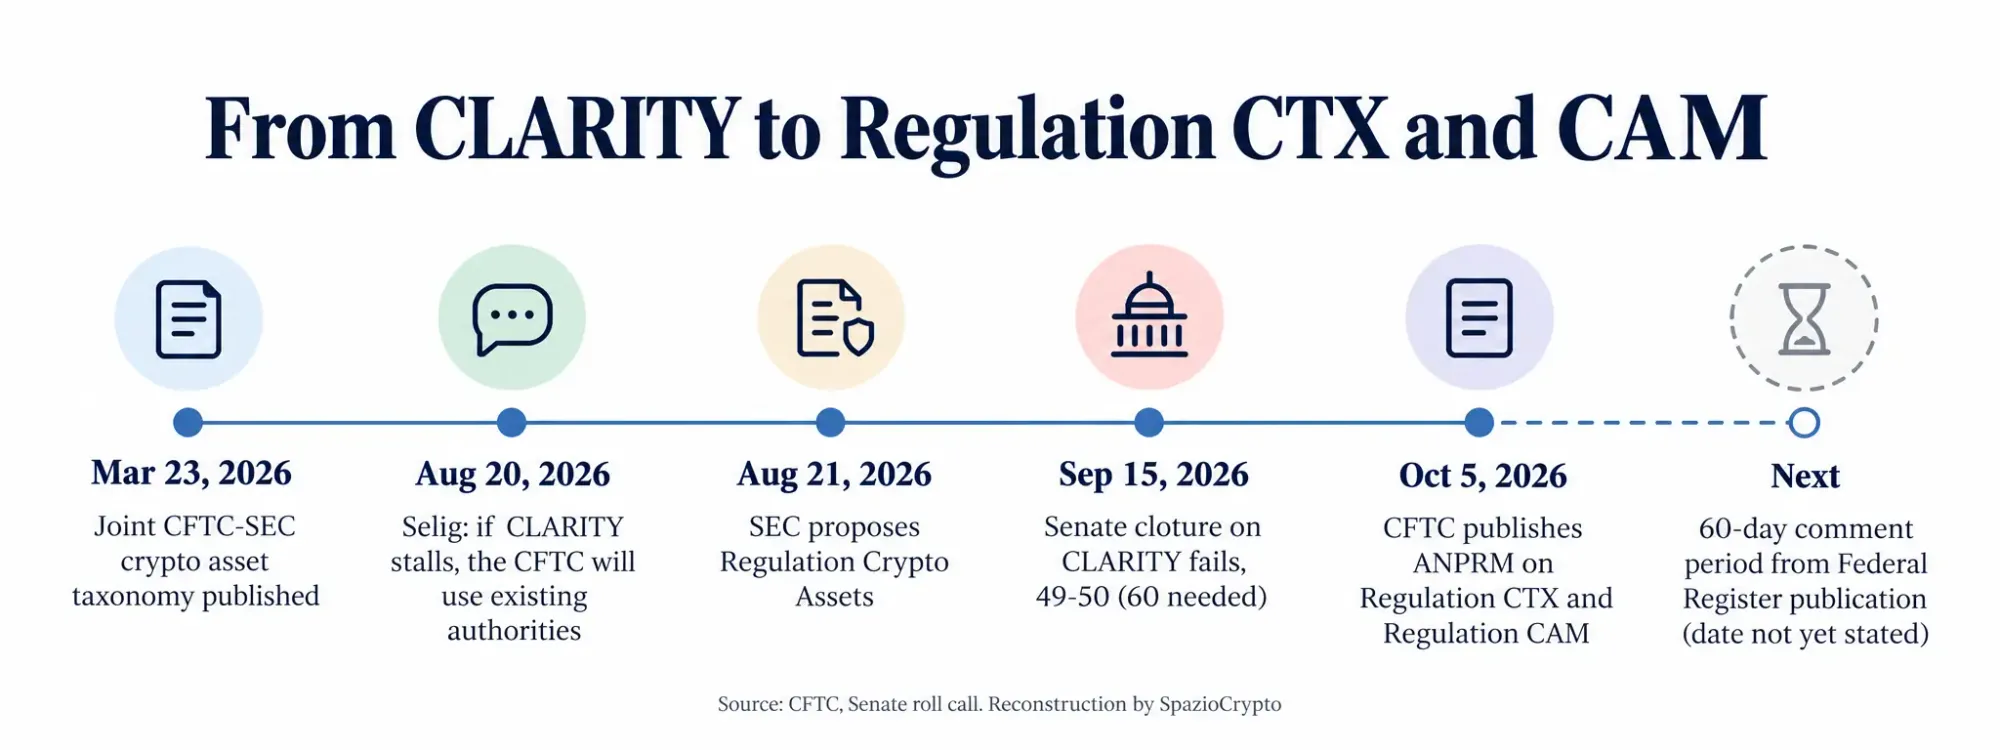
Stellungnahmen müssen schriftlich binnen 60 Tagen nach Veröffentlichung des ANPRM im Federal Register eingereicht werden und sind auf Regulations.gov einsehbar. Die genaue Frist steht noch nicht fest, da die Pressemitteilung kein konkretes Veröffentlichungsdatum im Federal Register nennt. Die Kommission erklärt, die eingegangenen Kommentare als Grundlage für mögliche künftige Schritte zu nutzen, etwa einen formellen Regelvorschlag. Selig betonte, das Ziel sei es, Betrugsschemata wie jenes von FTX zu verhindern, statt sie nur im Nachhinein zu verfolgen.
Die dreistufige Stufenleiter und der CAM
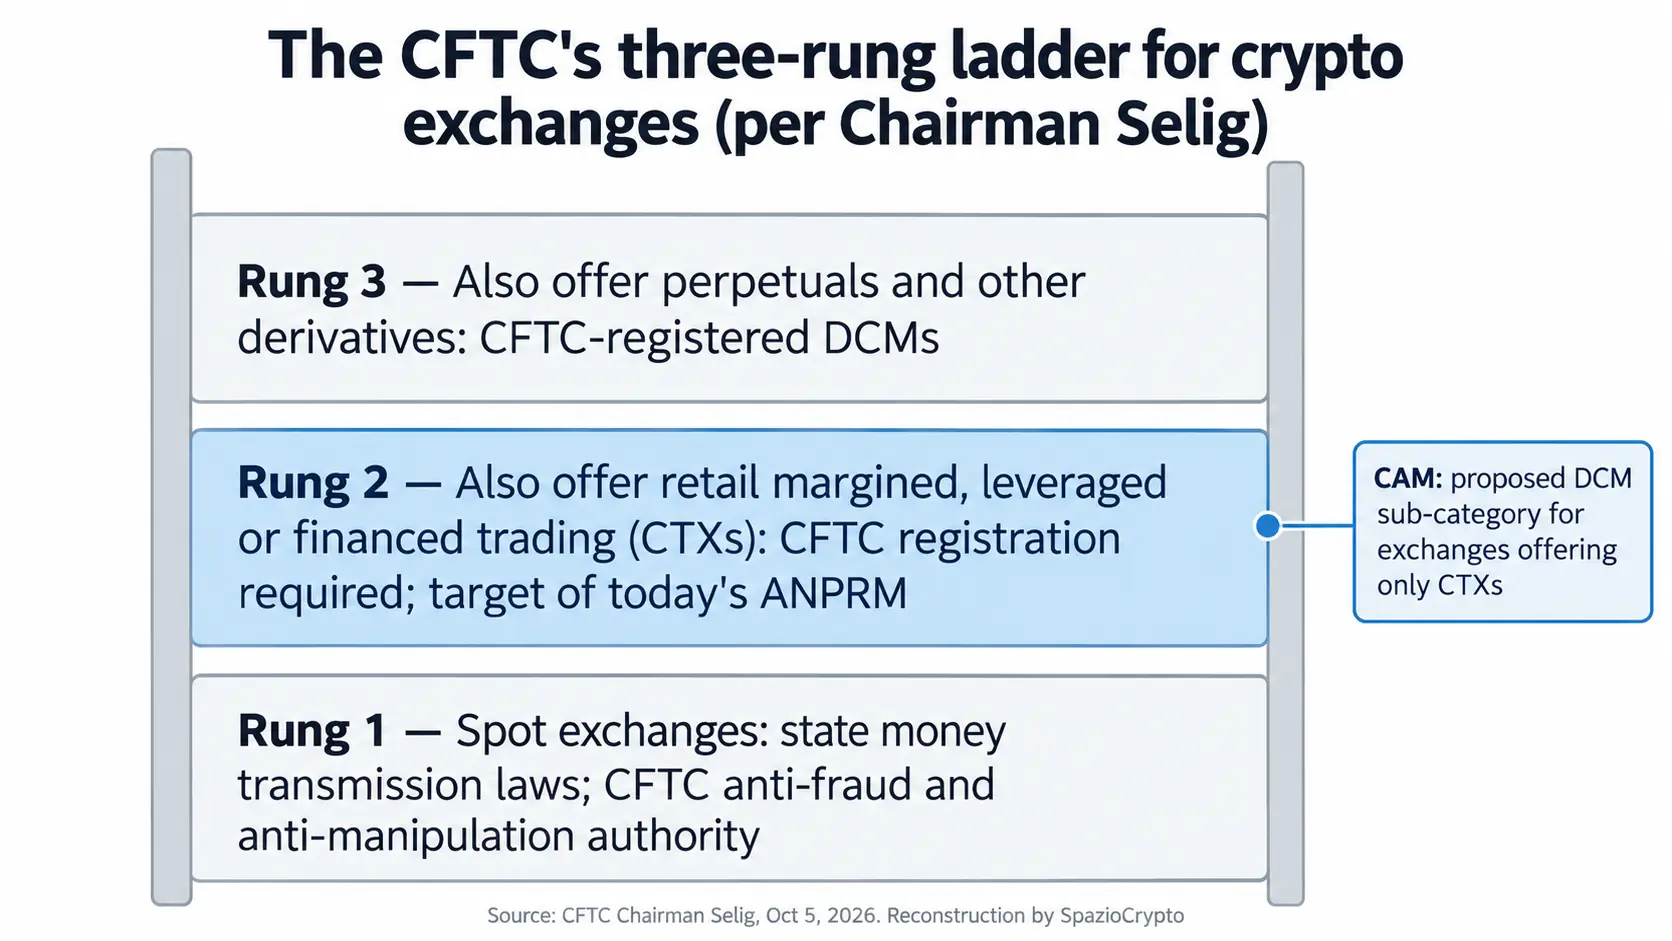
Selig beschreibt den Markt als eine Treppe mit drei Stufen. Auf der ersten Stufe stehen gewöhnliche Spot-Börsen, die zwar den Betrugs- und Manipulationsbefugnissen der CFTC unterliegen, im Übrigen aber allgemein nach staatlichen Geldtransfergesetzen reguliert werden. Auf der zweiten Stufe befinden sich Börsen, die auch Privatkunden Margin-, Hebel- oder Finanzierungshandel anbieten: Diese müssen sich laut Gesetz bei der CFTC registrieren und unterliegen ihrer ausschließlichen Regulierung. Auf der dritten Stufe stehen Börsen, die zusätzlich Perpetuals und andere Derivate ermöglichen, ebenfalls CFTC-registriert. Die heutigen Vorschläge betreffen die zweite Stufe.
Bereits als designated contract market (DCM) registrierte Börsen könnten CTX mit maßgeschneiderten Regeln anbieten; wer ausschließlich CTX anbieten möchte, könnte sich entweder als regulärer DCM oder als CAM registrieren. Der CAM müsste die gesetzlich vorgeschriebenen Grundprinzipien für DCMs einhalten, jedoch mit auf CTX zugeschnittenen Regelungen, während Anbieter von Futures, Optionen oder Swaps im bestehenden DCM-Rahmen verbleiben würden. Selig betonte, dass es sich um eine bundesweite Option handelt: Ähnlich wie im Bankensystem, wo ein Unternehmen zwischen einer bundes- und einer staatsrechtlichen Lizenz wählen kann, könnten Krypto-Unternehmen je nach angebotenem Produktspektrum zwischen staatlichen Lizenzen und einer bundesweiten Registrierung wählen. Eine Pflicht zur CFTC-Registrierung für alle Krypto-Börsen, so Selig, könne nur der Kongress anordnen.
Das ANPRM im Überblick
Was es ist und was nicht. Quelle: CFTC, Pressemitteilung 9307-26 und Rede von Selig, 5. Oktober 2026
- Was es ist: ein Vorentwurf, der für 60 Tage ab Veröffentlichung im Federal Register Stellungnahmen einholt.
- Für wen: Börsen, die Privatkunden Krypto-Handel mit Margin, Hebel oder Finanzierung anbieten; eine bundesweite Option, keine allgemeine Pflicht.
- Was es nicht ist: keine verabschiedete Regel und kein formeller Regelvorschlag; eine Registrierungspflicht für alle Börsen würde den Kongress erfordern.
Die Maßnahmen auf dem Tisch
Zu den Maßnahmen, die der Rahmen laut Selig umfassen soll, gehören Bewertungen des Manipulationsrisikos zum Zeitpunkt der Notierung, die sich auf Verteilung und Konzentration des Assets, Lock-up-Perioden, Vesting-Pläne sowie programmatische Emissionen oder Rückkäufe beziehen; eine Pflicht zum Proof-of-Reserves für Börsen, die Kundenvermögen auf Omnibus-Konten verwahren; sowie die verpflichtende Einschaltung eines Futures Commission Merchant (FCM) mit Schutzvorschriften zu Kommunikation, Kapital und Fondstrennung, ergänzt um die Geldwäsche- und Kundensorgfaltspflichten des Bank Secrecy Act. Die CFTC erklärt, Stellungnahmen dazu einholen zu wollen, wie die FCM-Anforderungen an das Krypto-Geschäft angepasst werden können.
Für Anhänger des Cypherpunk-Ansatzes schlägt die Behörde vor, eine Auslegung des Begriffs „actual delivery“ zu kodifizieren: Die Übertragung eines Krypto-Assets in eine externe, nicht-verwaltete Wallet des Nutzers innerhalb von 28 Tagen würde grundsätzlich die Ausnahme von der Registrierungspflicht an einer zugelassenen Börse erfüllen. Noch nicht Teil der Vorschläge, aber in Prüfung, ist eine dauerhafte Regelung für Entwickler, die Software veröffentlichen, ohne Aufträge entgegenzunehmen, Ausführungen zu kontrollieren oder Kundenvermögen zu halten: Sie sollten sich nicht als Introducing Broker registrieren müssen, nur weil sie Code geschrieben haben.
Warum jetzt: der CLARITY Act
Der politische Kontext ist eindeutig. Am 15. September lehnte der Senat mit 49 zu 50 Stimmen den Cloture-Antrag zum CLARITY Act ab, der 60 Stimmen erfordert hätte, wie wir in unserem Artikel zum gescheiterten Votum berichtet haben. Selig erklärte sich heute enttäuscht: Der Gesetzestext hätte die Grenze zwischen Wertpapieren und Nicht-Wertpapieren kodifiziert, zentralisierte Krypto-Börsen und Broker zur Registrierung bei der CFTC verpflichtet und maßgeschneiderte Grundprinzipien eingeführt. In seiner Stellungnahme schreibt er, dass Behördenmaßnahmen einen vom Kongress verabschiedeten gesetzlichen Rahmen nicht auf Dauer ersetzen können. Dieser Schritt war bereits bedingt am 20. August angekündigt worden, als er erklärte, die CFTC werde ihre bestehenden Befugnisse nutzen, um ein Krypto-Marktregime einzuführen, falls der CLARITY Act blockiert bleibe.
Die CFTC stützt sich auf eine gemeinsame Auslegung mit der SEC vom März 2026, die Krypto-Assets in fünf Kategorien einteilt und Bitcoin sowie Ether als digitale Rohstoffe (Digital Commodities) klassifiziert, also als Assets, die keine Wertpapiere sind. Auf SEC-Seite verweist Selig zudem auf den Vorschlag zur Regulation Crypto Assets vom 21. August.
Das größere Bild
Innerhalb von gut zehn Tagen hat die Federal Reserve die Regeln für Bank-Stablecoins veröffentlicht, die SEC hat den Vorschlag zur Krypto-Verwahrung vorgelegt und nun öffnet die CFTC die Front der Börsenregulierung: drei Behörden, die gemeinsam ein Mosaik zusammensetzen, während der Kongress stillsteht.
Für Beobachter ergibt sich eine zweifache Erkenntnis. Einerseits ändert sich in dieser Phase noch nichts für Plattformen: Auf den Vorabhinweis folgen ein formaler Regelvorschlag, eine Kommentierungsphase und eine endgültige Regel, und die föderale Option lässt zwei Wege offen (den staatlichen und den bundesstaatlichen), ohne eine allgemeine Pflicht, die nur ein Gesetz einführen könnte. Andererseits hilft der Vergleich mit Europa, den unterschiedlichen Ansatz zu verstehen: Selig selbst nennt MiCA sowie die Regelwerke von Großbritannien und Singapur als organische Regime, die nach dem FTX-Zusammenbruch eingeführt wurden, während die USA auf parallelen Pfaden und freiwilliger Basis vorangehen. Dieser europäische Rahmen wird bereits auf die Probe gestellt, wie im Fall Binance zu sehen ist. Wir werden die Veröffentlichung im Federal Register und den Beginn der Kommentierungsfrist weiter verfolgen.