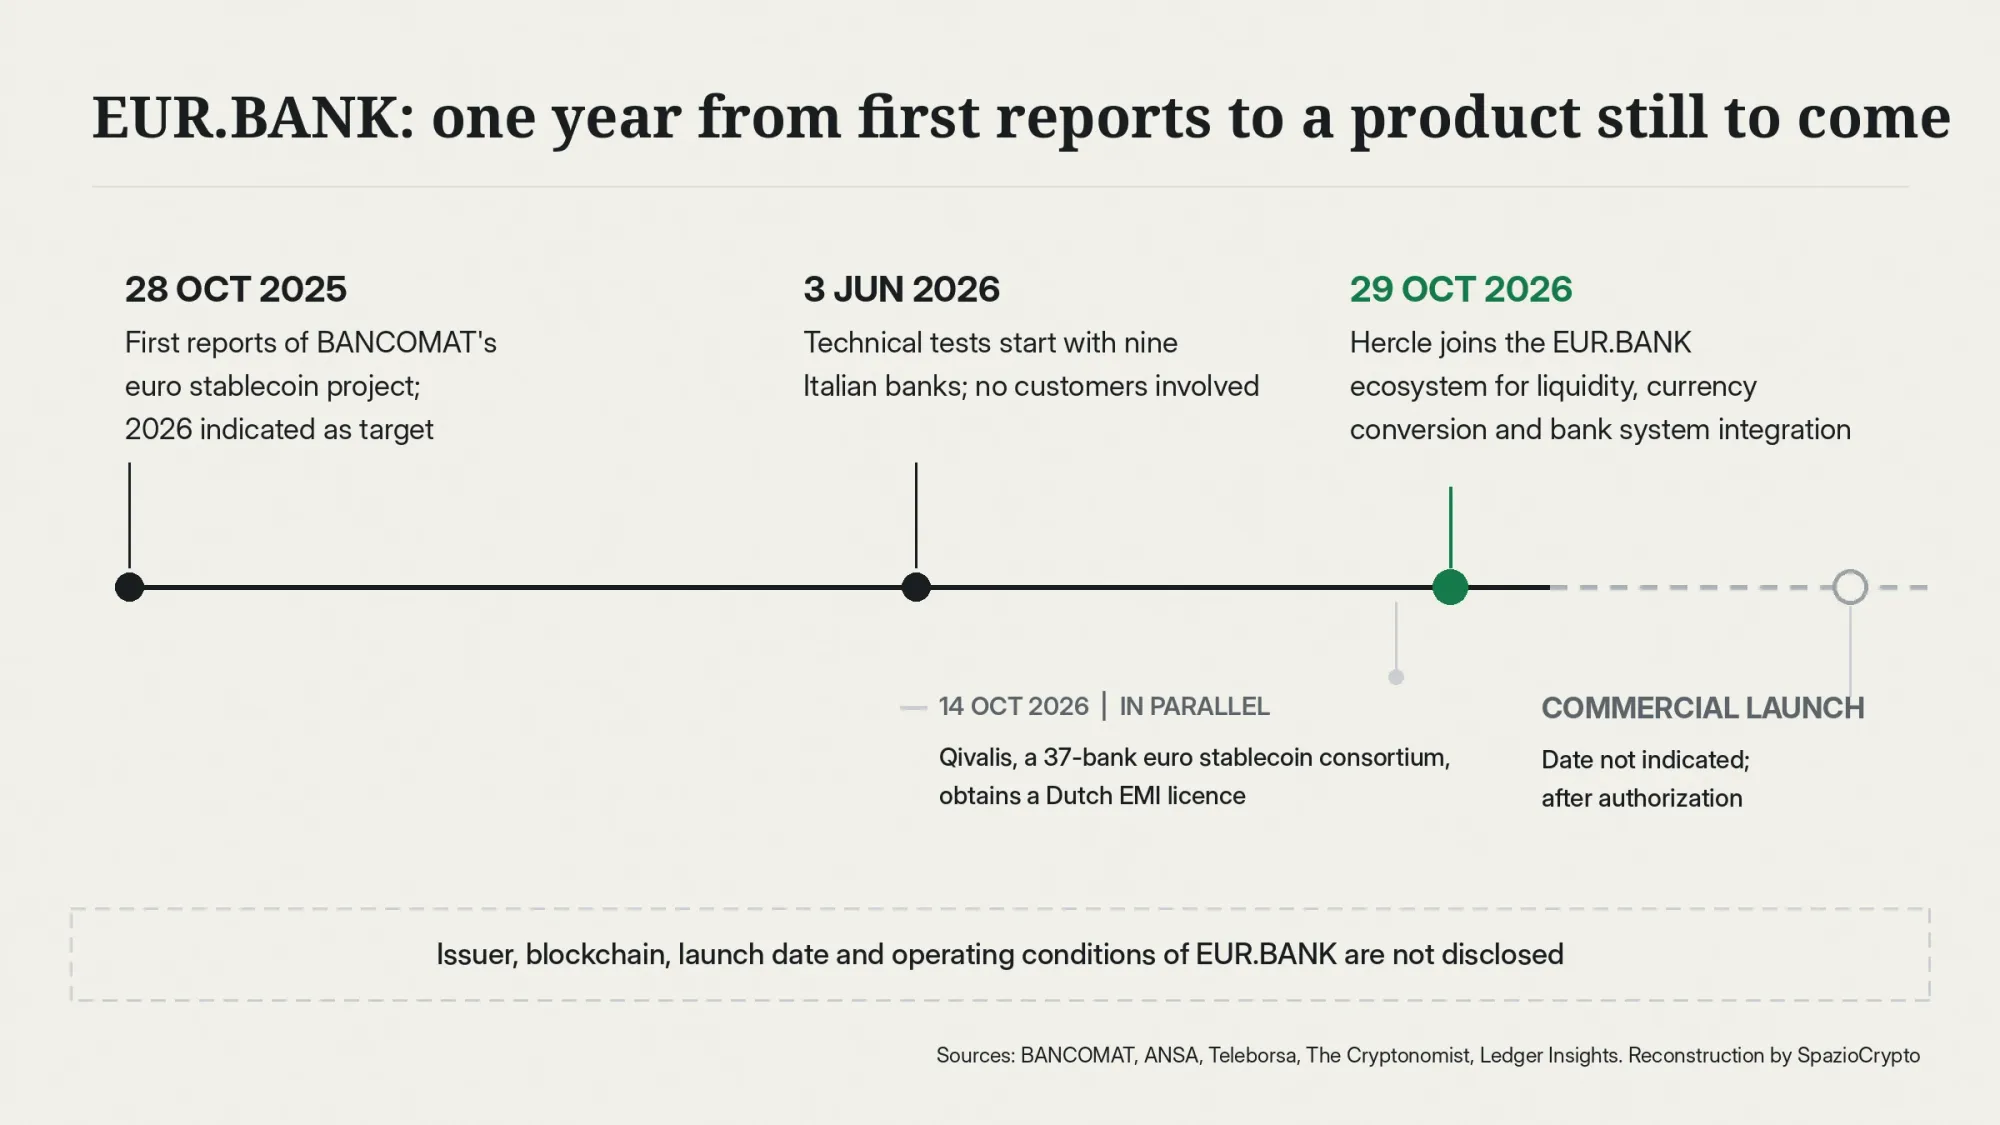
Ein Jahr, neun Banken, ein Fintech-Unternehmen und noch kein einziger Kunde. Am 29. Oktober, genau ein Jahr nach den ersten Berichten über das Projekt, gab BANCOMAT den Einstieg von Hercle in das Ökosystem der EUR.BANK-Stablecoin bekannt: eine digitale Währung in Euro, mit der das Zahlungsnetzwerk Banken, Unternehmen und Märkte verbinden will. Das Mailänder Fintech-Unternehmen, das als Anbieter von Krypto-Dienstleistungen und, laut Pressemitteilung, als E-Geld-Institut tätig ist, bringt die Infrastruktur für Liquidität, Multiwährungs-Konvertierungen und die Integration zwischen Bankensystemen mit. EUR.BANK ist allerdings noch kein fertiges Produkt: Es fehlen endgültige Genehmigungen, ein Starttermin und konkrete Betriebsbedingungen.
Wer ist Hercle?
Hercle S.r.l. ist von der Consob als Anbieter von Krypto-Dienstleistungen gemäß der europäischen MiCA-Verordnung zugelassen, wie aus dem Register der französischen Finanzmarktaufsicht AMF hervorgeht. Die aufgeführten Dienstleistungen umfassen vier Bereiche: Verwahrung, Tausch zwischen Krypto-Werten und Geld, Tausch zwischen Krypto-Werten sowie Transfer im Auftrag von Kunden. Seit dem 10. Juli darf Hercle diese Dienste auch in Frankreich anbieten. Die Lizenzprüfung ist der erste Schritt bei der Bewertung jedes Anbieters, auch als Schutz vor Betrug, der echte Exchanges und Behörden imitiert.
Die Unternehmenszahlen stammen aus eigenen Angaben von Hercle. Laut der im Oktober 2025 über Business Wire verbreiteten Pressemitteilung sammelte das Unternehmen 60 Millionen US-Dollar ein: 10 Millionen als Eigenkapital mit F-Prime als Hauptinvestor sowie eine Kreditlinie über 50 Millionen. Seit dem Launch hat die Plattform nach eigenen Angaben über 20 Milliarden US-Dollar an Transaktionen zwischen Stablecoins, digitalen Vermögenswerten und klassischen Währungen abgewickelt.
Welche Rolle Hercle im Projekt spielt
Laut der von Teleborsa aufgegriffenen Mitteilung wird Hercle Konnektivitätsdienste für Liquiditätsmanagement, Währungskonvertierungen und die Integration zwischen Bankensystemen bereitstellen. Ziel ist es, EUR.BANK mit Liquiditätspools, Gegenparteien und internationalen Märkten zu verbinden. Hercle ist das erste italienische Fintech-Unternehmen, das in das Ökosystem aufgenommen wurde. Die verfügbaren Quellen sprechen von möglichen Anwendungen im grenzüberschreitenden Zahlungsverkehr, nicht von einem bereits klar definierten Pilotprojekt.
Die offiziellen Aussagen gehen in diese Richtung. „Unser Ziel ist es, ein offenes und interoperables Ökosystem aufzubauen“, sagte Fabrizio Burlando, Geschäftsführer von BANCOMAT, laut ANSA. Er sieht die Initiative als Vorbereitung „im Hinblick auf den kommerziellen Launch“. Gabriele Sabbatini, Geschäftsführer und Mitgründer von Hercle, sieht darin eine Brücke zwischen institutioneller Finanzwelt und Infrastrukturen für digitale Vermögenswerte der nächsten Generation.
Aktueller Stand von EUR.BANK
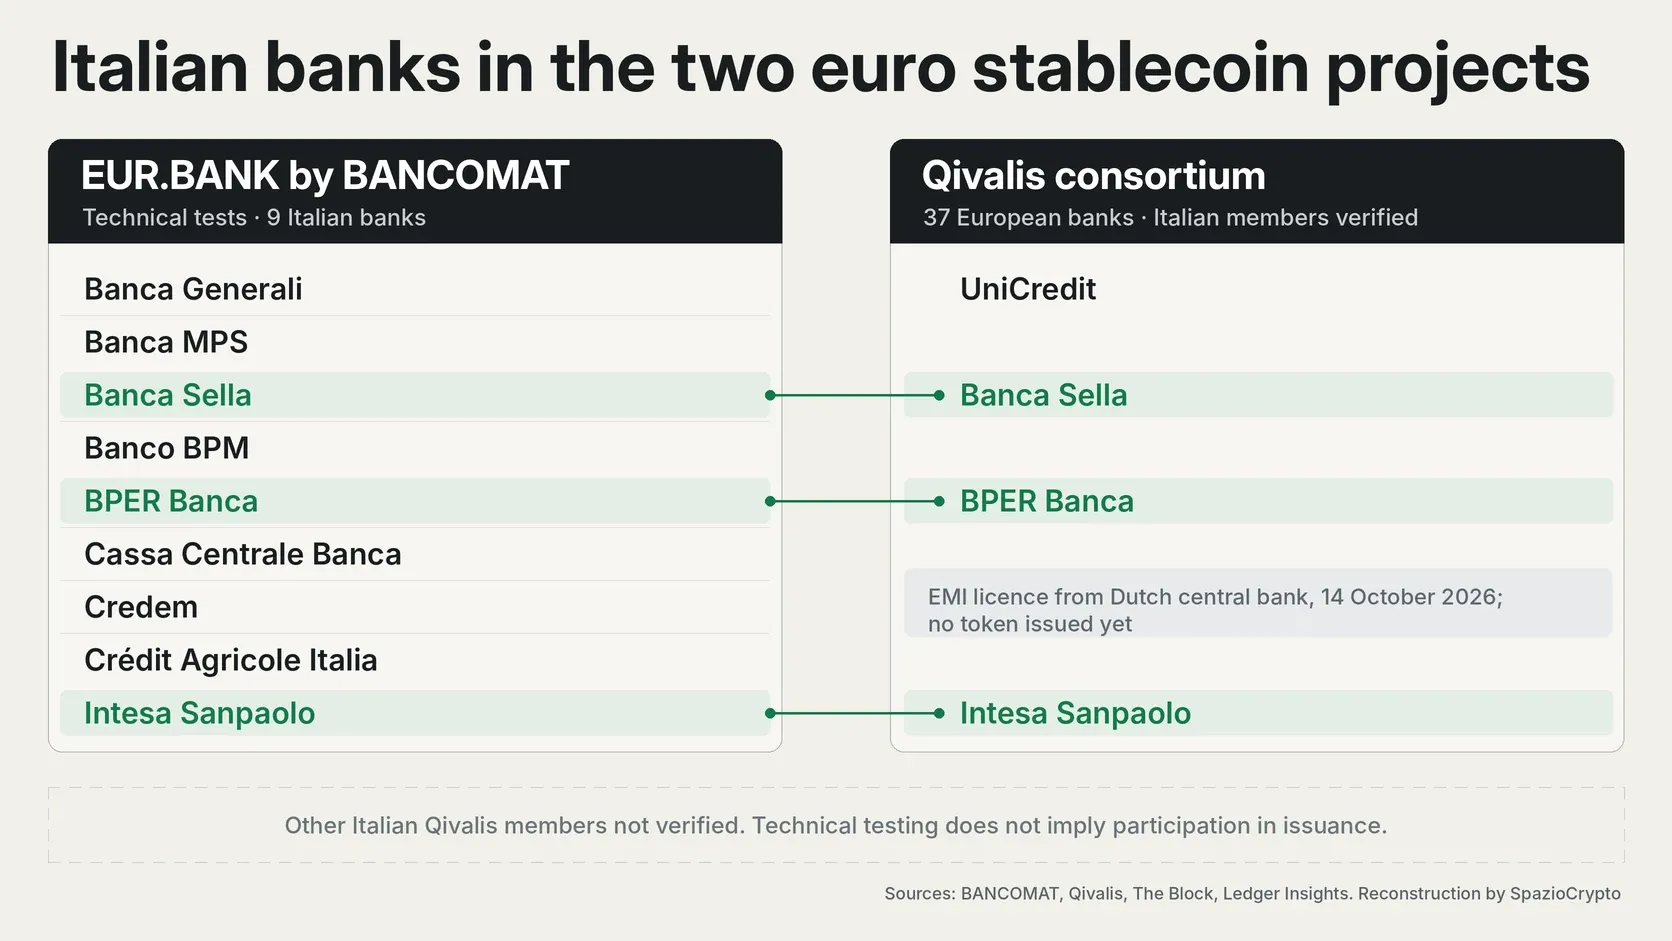
Konkret: die ersten Berichte über das Projekt stammen vom 28. Oktober 2025, als der Corriere della Sera, aufgegriffen von The Cryptonomist, über Experimente zur Umwandlung von Bargeld in einen übertragbaren digitalen Token berichtete, mit 2026 als anvisiertem Startjahr. Am 3. Juni 2026 kündigte BANCOMAT die erste Phase technischer Tests mit neun Banken an: Banca Generali, Banca MPS, Banca Sella, Banco BPM, BPER Banca, Cassa Centrale Banca, Credem, Crédit Agricole Italia und Intesa Sanpaolo. Die Tests schließen Endkunden ausdrücklich nicht ein.
Drei Anwendungsbereiche werden untersucht: die Tokenisierung von Finanzinstrumenten einschließlich Staatsanleihen, On-Chain-Zahlungen und -Abwicklungen rund um die Uhr sowie die Unterstützung von Unternehmen bei grenzüberschreitenden Geldflüssen. Die Reserven, so BANCOMAT, verbleiben zum Schutz der Einleger im Bankensystem. Weder die ausgebende Stelle noch die Blockchain sind bisher genannt worden. Diese Entscheidung wiegt schwerer als es auf den ersten Blick scheint, wie der Fall von Coinbase zeigt, das USDC auf Noble eingestellt hat.
Der regulatorische Rahmen
Nach der MiCA-Verordnung gilt eine an eine einzelne offizielle Währung wie den Euro gekoppelte Stablecoin als E-Geld-Token. Sie darf ausschließlich von Banken oder E-Geld-Instituten ausgegeben werden. Deshalb ist die Identität des Emittenten die wichtigste noch offene Frage: Von ihr hängt ab, welche Behörde die Genehmigung erteilt und welches Informationsdokument vor dem Angebot veröffentlicht werden muss. BANCOMAT erklärt, in engem Dialog mit dem Bankenverband ABI und der Banca d'Italia zu stehen, und betont, dass der Betrieb von den Genehmigungen der zuständigen Behörden abhängt. Aus Sicht der BaFin sind E-Geld-Token unter MiCA regulatorisch klar eingeordnet: Europäische Emittenten benötigen eine Zulassung nach Titel III der Verordnung.
Der Bankensektor steht dem Vorhaben wohlwollend gegenüber. Marco Elio Rottigni, Generaldirektor des ABI, erklärte in der Juni-Mitteilung, dass Branchen-Stablecoins sich „komplementär und kohärent mit den laufenden öffentlichen Initiativen“ entwickeln könnten. Gemeint ist nach unserer Einschätzung der digitale Euro der Europäischen Zentralbank.
Zwei Projekte, zwei gemeinsame Banken
EUR.BANK ist nicht die einzige von italienischen Banken unterstützte Euro-Stablecoin. Qivalis, ein Konsortium, das laut The Block 37 europäische Banken vereint, darunter UniCredit, Intesa Sanpaolo und Banca Sella, erhielt am 14. Oktober die Lizenz als E-Geld-Institut von der niederländischen Zentralbank, wie Ledger Insights berichtete. Ein Token wurde noch nicht ausgegeben. Intesa Sanpaolo und Banca Sella tauchen damit in beiden Projekten auf: bei Qivalis als Konsortiumsmitglieder, bei EUR.BANK als Testbanken.
Nach unserer Einschätzung sind die beiden Projekte nicht zwingend direkte Konkurrenten: Qivalis zielt auf eine europäische Währung, die von einem Konsortium ausgegeben wird; EUR.BANK auf eine nationale Infrastruktur, die in das bereits etablierte italienische Zahlungsnetzwerk integriert ist. Ein weiteres Modell sind tokenisierte Einlagen, die britische Banken bereits im Interbankenverkehr erproben.
Was noch fehlt
Die Liste der offenen Punkte ist lang. Noch unbekannt sind: der Name des Emittenten, die abschließende Genehmigung, der Starttermin, die Konditionen für Kunden und Unternehmen, das Netzwerk, auf dem der Token zirkulieren wird, sowie jegliche Daten zu Volumina oder Kosten. Hercles Registrierung als E-Geld-Institut wird in der Pressemitteilung erwähnt, konnte jedoch in keinem öffentlichen Register verifiziert werden. Kein Zeitplan für ein mögliches Pilotprojekt im grenzüberschreitenden Zahlungsverkehr ist bekannt.
EUR.BANK auf einen Blick
Was bestätigt ist und was nicht
- Bestätigt: Einstieg von Hercle am 29. Oktober für Liquidität, Währungskonvertierungen und Bankensystem-Integration; Hercle von der Consob als Krypto-Dienstleister zugelassen; technische Tests mit neun Banken seit Juni ohne Endkundenbeteiligung.
- Nicht genannt: Emittent, Blockchain, Starttermin, Betriebsbedingungen, Stand der Genehmigungsverfahren, Zeitplan für ein mögliches grenzüberschreitendes Pilotprojekt.
- Beobachten: Genehmigungsantrag und Name des Emittenten, erste Token-Ausgabe von Qivalis, möglicher Einstieg weiterer Fintech-Unternehmen und Banken.
Das größere Bild
Nach unserer Einschätzung wird das Rennen um Euro-Stablecoins eher über Vertrieb als über Technologie entschieden. Heute dominieren Dollar-Stablecoins wie USDT und USDC den Markt. US-Emittenten expandieren weiter, etwa Circle, das USDC in 40 neue Märkte trägt. BANCOMAT verfügt über einen Vorteil, den ein Fintech-Unternehmen nicht hat: das gewachsene Bankennetzwerk und die Marke, die Millionen Nutzer täglich verwenden. Mit Hercle kommt die Anbindung an internationale Märkte hinzu, die den Banken bisher fehlt.
Drei Signale verdienen Aufmerksamkeit. Erstens: Name des Emittenten und formeller Start des Genehmigungsverfahrens, denn diese Informationen bestimmen, wann EUR.BANK tatsächlich an den Start gehen kann. Zweitens: die erste Ausgabe von Qivalis, die den europäischen Vergleichsmaßstab setzen wird. Drittens: der Einstieg großer Vermögensverwalter und Plattformen in den Stablecoin-Markt, wo auch Fidelity eine eigene Stablecoin gestartet hat. Für eine Währung, die noch nicht existiert, ist Zeit ein Kostenfaktor.