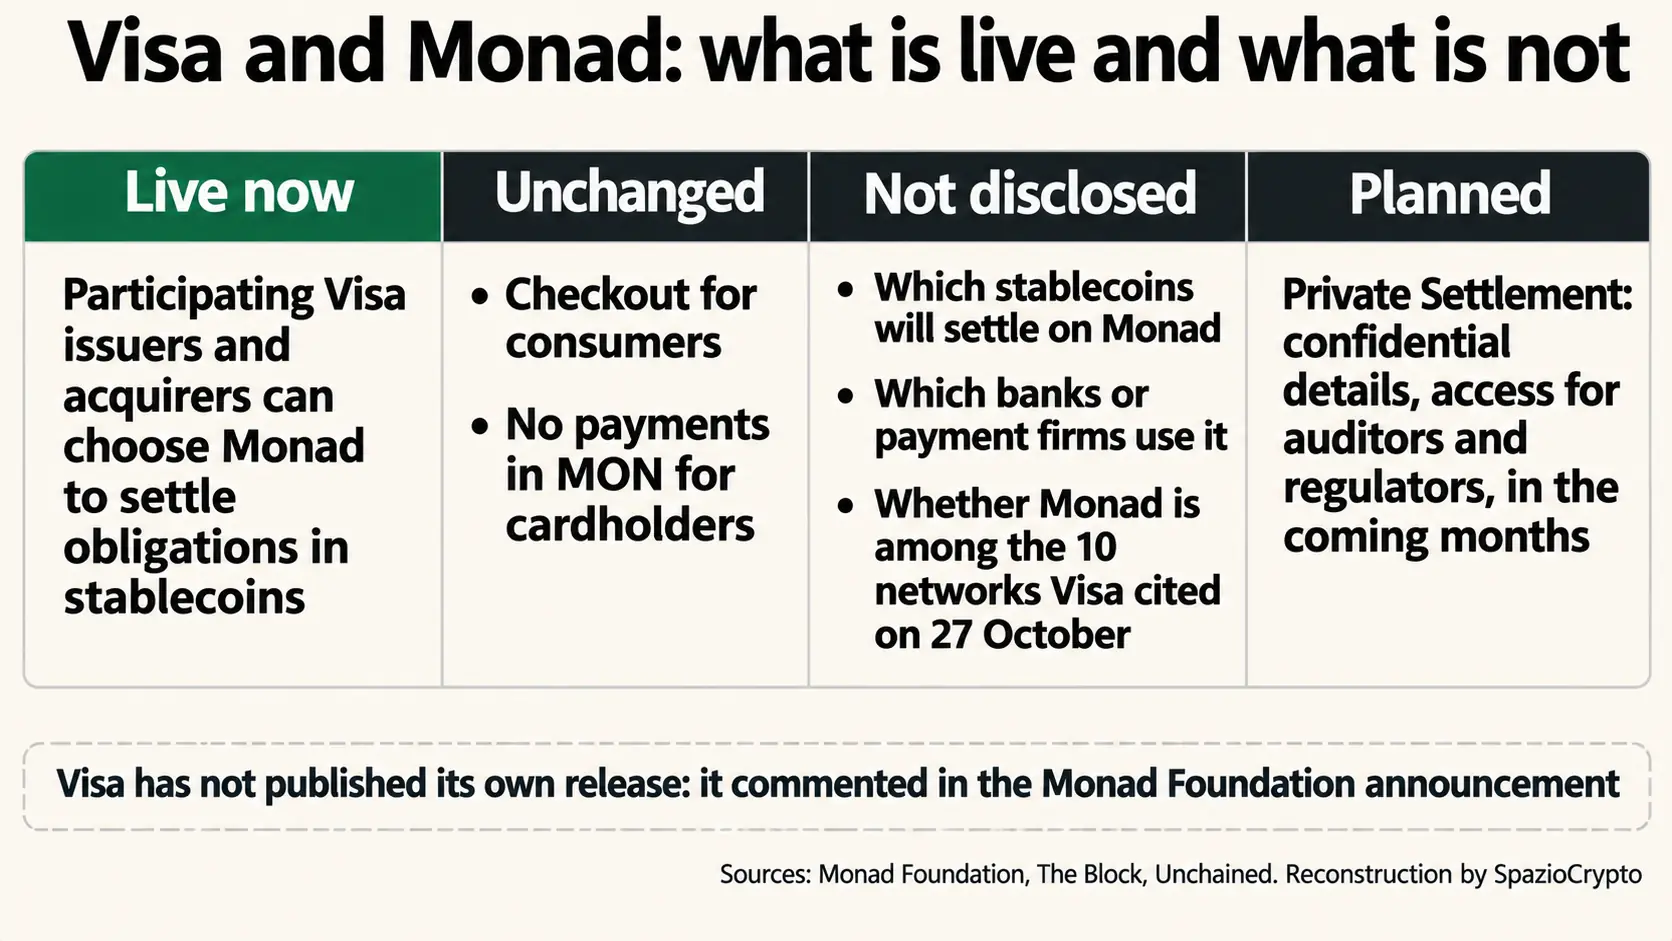
Seit dem 10. November 2026 können Emittenten und Acquirer, die am Stablecoin-Settlement-Programm von Visa teilnehmen, die Blockchain Monad für die Abwicklung ihrer Verbindlichkeiten gegenüber dem Netzwerk nutzen. Die Ankündigung stammt von der Monad Foundation, die eine Stellungnahme von Visa in ihrer Pressemitteilung einschloss. Das Visa-Stablecoin-Settlement auf Monad betrifft ausschließlich die Beziehungen zwischen Finanzinstituten und Visa: Zahlungen in MON für Verbraucher sind nicht vorgesehen, und am Kassenterminal ändert sich nichts.
Für diesen Artikel haben wir die Pressemitteilung der Monad Foundation, Berichte von The Block und Unchained, die Visa-Pressemitteilung vom 29. April sowie die Zusammenfassung von FXC Intelligence zur Visa-Analystenkonferenz vom 27. Oktober ausgewertet.
🌐 @Visa is expanding stablecoin settlement to Monad
, Monad (@monad) November 10, 2026
Participating issuers and acquirers can now settle Visa obligations in stablecoins on the Monad blockchain pic.twitter.com/WLiY9H8Hic
Visa: Das Programm und seine Kennzahlen
Das Programm funktioniert folgendermaßen: Emittierende Banken und Acquirer können ihre Verbindlichkeiten gegenüber Visa statt ausschließlich per Banküberweisung auch in Stablecoins auf einer der zugelassenen Blockchains begleichen. Das klassische Kartenclearing folgt laut der Pressemitteilung der Foundation einem Fünf-Bankarbeitstage-Zyklus, während Stablecoins Transfers auch an Wochenenden und Feiertagen ermöglichen. Am 29. April umfasste das Programm laut Visa neun Netzwerke: Avalanche, Ethereum, Solana und Stellar sowie Arc, Base, Canton, Polygon und Tempo, die an jenem Tag hinzukamen.
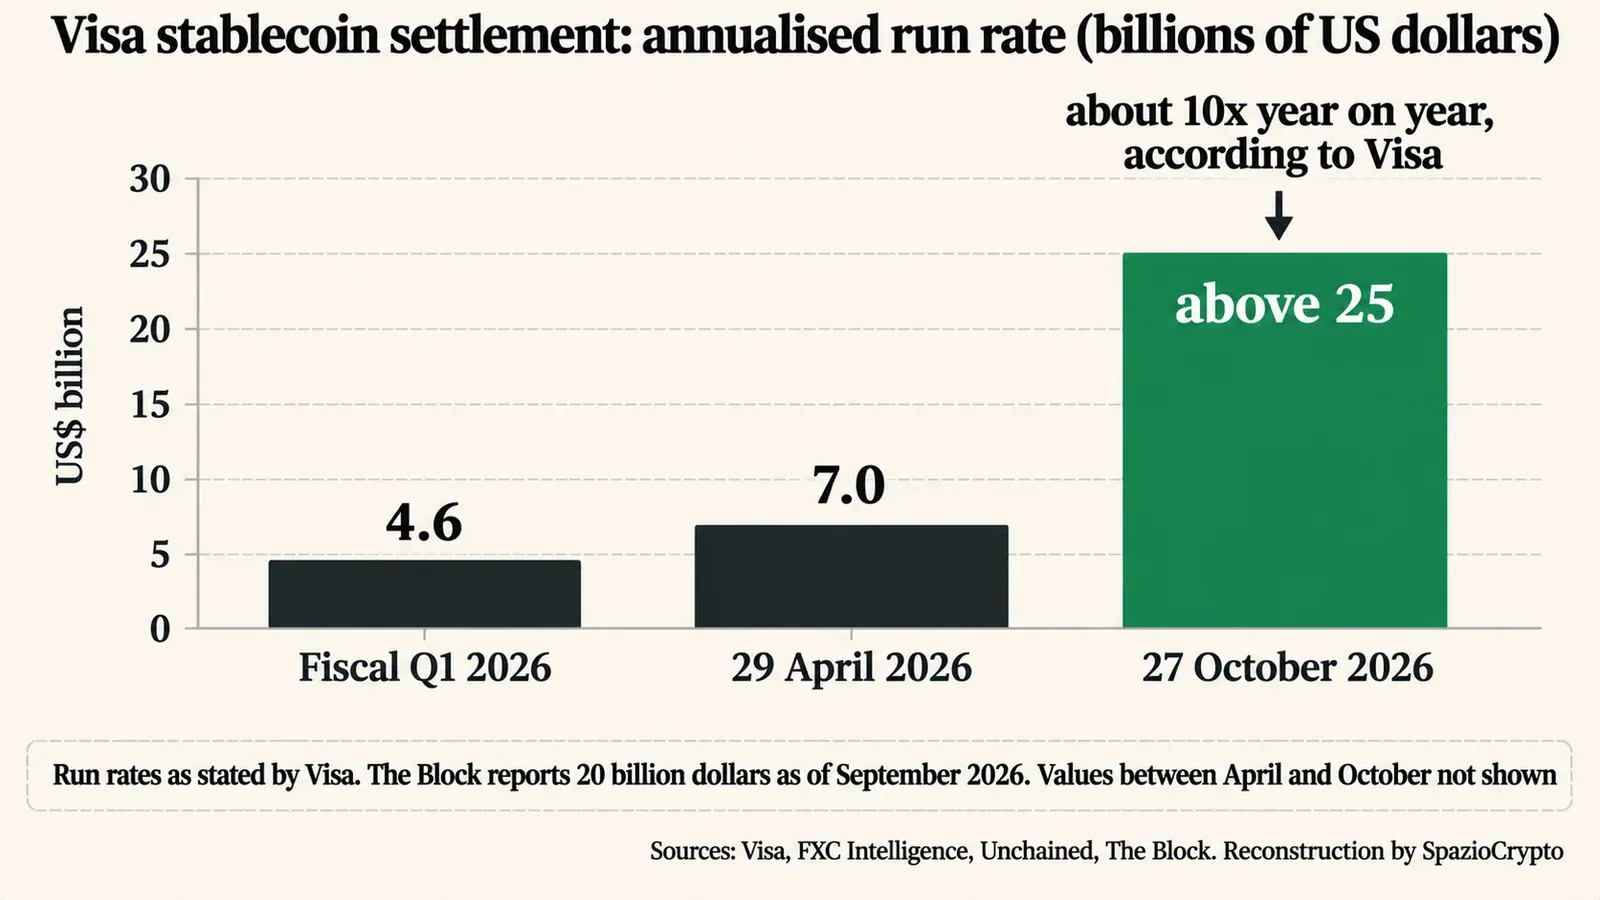
Die Volumina wuchsen zügig. Im April nannte Visa laut eigener Mitteilung eine annualisierte Run-Rate von 7 Milliarden US-Dollar sowie über 130 stablecoin-gebundene Kartenprogramme in mehr als 50 Ländern. Am 27. Oktober erklärte CEO Ryan McInerney laut Unchained und FXC Intelligence, die Run-Rate habe 25 Milliarden US-Dollar überschritten, zehnmal mehr als ein Jahr zuvor. The Block beziffert den Stand auf 20 Milliarden US-Dollar im September. Zu Monads Aufnahme äußerte sich Visa über Dan Roesbery, Vizepräsident für On-Chain-Partnerschaften: Ziel sei es, Partnern „die Flexibilität zu geben, auf den Netzwerken abzurechnen, die ihren Anforderungen am besten entsprechen“. Eine eigenständige Visa-Pressemitteilung dazu gab es laut Unchained nicht.
Monad: Das neue Netzwerk im Überblick
Monad ist eine Layer-1-Blockchain mit Kompatibilität zur Ethereum Virtual Machine. Das Mainnet ging laut The Block am 24. November 2025 live, nach einem MON-Token-Verkauf auf Coinbase. Die Foundation als unabhängige Organisation, die Forschung und Entwicklung des Netzwerks finanziert, gibt 10.000 Transaktionen pro Sekunde, Blöcke alle 400 Millisekunden, Finalität in 800 Millisekunden und über 200 Validatoren in mehr als 30 Ländern an. Dabei handelt es sich um Angaben der Foundation, keine unabhängige Verifikation.
Die EVM-Kompatibilität hat praktischen Nutzen: Institutionen, die bereits Tools auf EVM-kompatiblen Netzwerken einsetzen, können diese auf Monad übertragen, ohne sie neu zu schreiben. Dasselbe Prinzip gilt für Stablecoins, die bereits auf mehreren Netzwerken zirkulieren, wie das Beispiel von USDC auf dem Noble-Netzwerk von Cosmos zeigt.
Emittenten und Acquirer: Was sich ändert und was nicht
Der Anwendungsbereich verdient genaue Lektüre. Was sich ändert: Programm-Teilnehmer können Monad als Settlement-Netzwerk angeben. Was sich nicht ändert: das Erlebnis des Karteninhabers und die Art, wie Händler Zahlungen entgegennehmen. Die Pressemitteilung nennt weder die Stablecoins, die auf Monad eingesetzt werden, noch Banken oder Zahlungsdienstleister, die bereits auf dem Netzwerk aktiv sind. Am 27. Oktober sprach McInerney von zehn unterstützten Blockchains, ohne sie aufzulisten; ob Monad dazu zählt, bleibt unklar.
Beim Thema Währungen ist der Rahmen bekannt. Laut McInerney akzeptiert Visa fünf Stablecoins für das Settlement: USDC, USDG, EURC, PYUSD und SBC. Tethers USDT fehlt in der Liste. Circle, Emittent von USDC und EURC, baut seine Präsenz aus und bringt USDC in 40 Schwellenmärkte. Für DACH-Institute, die an MiCA gebundene Stablecoins bevorzugen, bleibt USDT damit vorerst außen vor.
Private Settlement: angekündigt, aber noch nicht aktiv
Der heikelste Teil ist angekündigt, aber noch nicht in Betrieb. Private Settlement soll es Banken und Institutionen laut der Foundation ermöglichen, kommerzielle Transaktionsdetails vertraulich zu halten und sie nur Prüfern sowie Behörden zugänglich zu machen, wenn nötig. Die Funktion ist so konzipiert, dass sie direkt auf dem Netzwerk läuft, damit private Vorgänge an dieselbe Liquidität angebunden bleiben. Die Verfügbarkeit für Visa-Partner wird „in den kommenden Monaten“ erwartet, ein konkretes Datum fehlt.
Keone Hon, Mitgründer und Geschäftsführer der Monad Foundation, erklärte, die nächste Phase hänge davon ab, ob Institutionen sensible Transaktionsflüsse vertraulich halten könnten, ohne offene Netzwerke zu verlassen. Das Thema ist für Visa nicht neu: Im Juni testeten Visa und Brale laut The Block auf Canton das Settlement mit der Stablecoin SBC und konzentrierten sich dabei auf die Frage, wer Transaktionsdaten einsehen kann.
Für BaFin-regulierte Institute ist dieser Aspekt besonders relevant. Die Anforderungen nach dem Geldwäschegesetz (GwG) verlangen klare Regeln darüber, wer auf Transaktionsdaten zugreift. Private Settlement könnte genau diesen Bedarf adressieren. Bis zur Markteinführung bleibt das Versprechen jedoch unverbindlich.
Regulierung: Europa und der DACH-Kontext
Konkret: für ein europäisches Institut ist die entscheidende Frage: Welche Stablecoin eignet sich für das Settlement? Circle erhielt im Juli 2024 die MiCA-Konformität für USDC und EURC. Seit dem 1. Juli 2025 wird USDG von Paxos Issuance Europe innerhalb der EU emittiert und von der finnischen Aufsichtsbehörde überwacht. Wirex bezeichnete sich laut Payment Expert als erstes Institut, das in der EU mit Visa über EURC abgerechnet hat.
Im DACH-Raum sind die regulatorischen Zuständigkeiten klar verteilt. In Deutschland beaufsichtigt die BaFin Stablecoin-Emittenten nach den MiCA-Vorgaben. Österreichische Institute unterliegen der FMA, Schweizer Akteure der FINMA. Für eine deutsche Bank, die am Programm teilnehmen möchte, dürften MiCA-konforme Token wie USDC, EURC und USDG die naheliegende Wahl sein. Welches deutsche oder österreichische Institut tatsächlich auf Monad abrechnet, geht aus den verfügbaren Quellen nicht hervor.
Visa und Monad: Zusammenfassung
Was bestätigt ist, was nicht
- Bestätigt: Emittenten und Acquirer des Visa-Programms können ab dem 10. November 2026 Stablecoins auf Monad für das Settlement nutzen, mit einer Visa-Stellungnahme in der Pressemitteilung der Foundation. Für Verbraucher ändert sich nichts.
- Nicht genannt: Welche Stablecoins auf Monad eingesetzt werden, welche Banken oder Zahlungsdienstleister das Netzwerk bereits nutzen, ob Monad zu den zehn von Visa am 27. Oktober genannten Netzwerken zählt.
- Zu beobachten: Der Start von Private Settlement und seine Zugriffsregeln für Prüfer und Behörden, der erste namentlich genannte Teilnehmer, die Visa-Daten im nächsten Quartalsbericht.
Einordnung: Blockchain als austauschbare Infrastruktur
Eine redaktionelle Einschätzung, die wir als solche kenntlich machen: Für Visa wird die Blockchain zunehmend zu einer austauschbaren Infrastrukturschicht. McInerney formuliert das offen, wenn er Visa als netzwerk- und stablecoin-neutral bezeichnet. Der Wert liegt im Netzwerk, in den Regeln und in den Kundenbeziehungen, während die Blockchains um die Gunst der Teilnehmer konkurrieren.
Der zweite Aspekt betrifft die Vertraulichkeit. Unsere Einschätzung: Der Wettbewerb zwischen Netzwerken verschiebt sich von der reinen Geschwindigkeit hin zur Fähigkeit, Transaktionsdaten zu schützen und gleichzeitig für Prüfer und Aufsichtsbehörden zugänglich zu halten. Das entspricht den Anforderungen der Geldwäscheprävention, wie sie BaFin und AMLA auf europäischer Ebene formulieren. Die vier Signale, die es zu verfolgen gilt: das Datum und die Zugriffsregeln von Private Settlement, die erste auf Monad namentlich genannte Bank, die gewählte Stablecoin und die Visa-Zahlen im nächsten Quartalsbericht.