Kanada verbietet Renditen auf Stablecoins und erlaubt im selben Text Nutzungsbelohnungen. Das ist kein Widerspruch, sondern der interessanteste Punkt des am 24. Oktober in der Canada Gazette veröffentlichten Entwurfs des Finanzministeriums: das Regelwerk, das den Stablecoin Act operativ umsetzt und die Stablecoin-Regulierung in Kanada für Nicht-Bank-Emittenten festschreibt. Reserven mindestens in Höhe der umlaufenden Token bei kanadischen Verwahrern, Rückzahlung zum Nennwert innerhalb von drei Werktagen mit Gebühren bis zu 1%, kein Zins für bloßes Halten des Tokens. Der Entwurf liegt bis zum 23. Dezember zur Konsultation vor, und das erklärte Ziel ist das Inkrafttreten im Herbst 2027.
SpazioCrypto hat den vollständigen Text des vorgeschlagenen Regelwerks sowie die begleitende Folgenabschätzung gelesen, zusammen mit der Seite des Finanzministeriums zum kanadischen Rahmen. Für den Marktkontext verweisen wir auf CoinDesk vom 26. Oktober, das auch eine Erklärung der Canadian Bankers Association zitiert, die von The Logic erfasst wurde.
Was im Text wirklich steht
Der Stablecoin Act erhielt im März 2026 die königliche Zustimmung, als Teil des ersten Umsetzungsgesetzes zum Haushalt 2025. Die Betriebsregeln fehlten bisher, und genau die liegen nun vor. Der Anwendungsbereich erfasst in- und ausländische Emittenten, die keine Finanzinstitute unter prudentieller Aufsicht sind: Banken, Trust-Gesellschaften, Versicherungen und Kreditgenossenschaften bleiben ausgenommen. Die Aufsicht liegt bei der Bank of Canada, bei der sich die Emittenten registrieren müssen. Das Finanzministerium die politische Linie vorgibt.
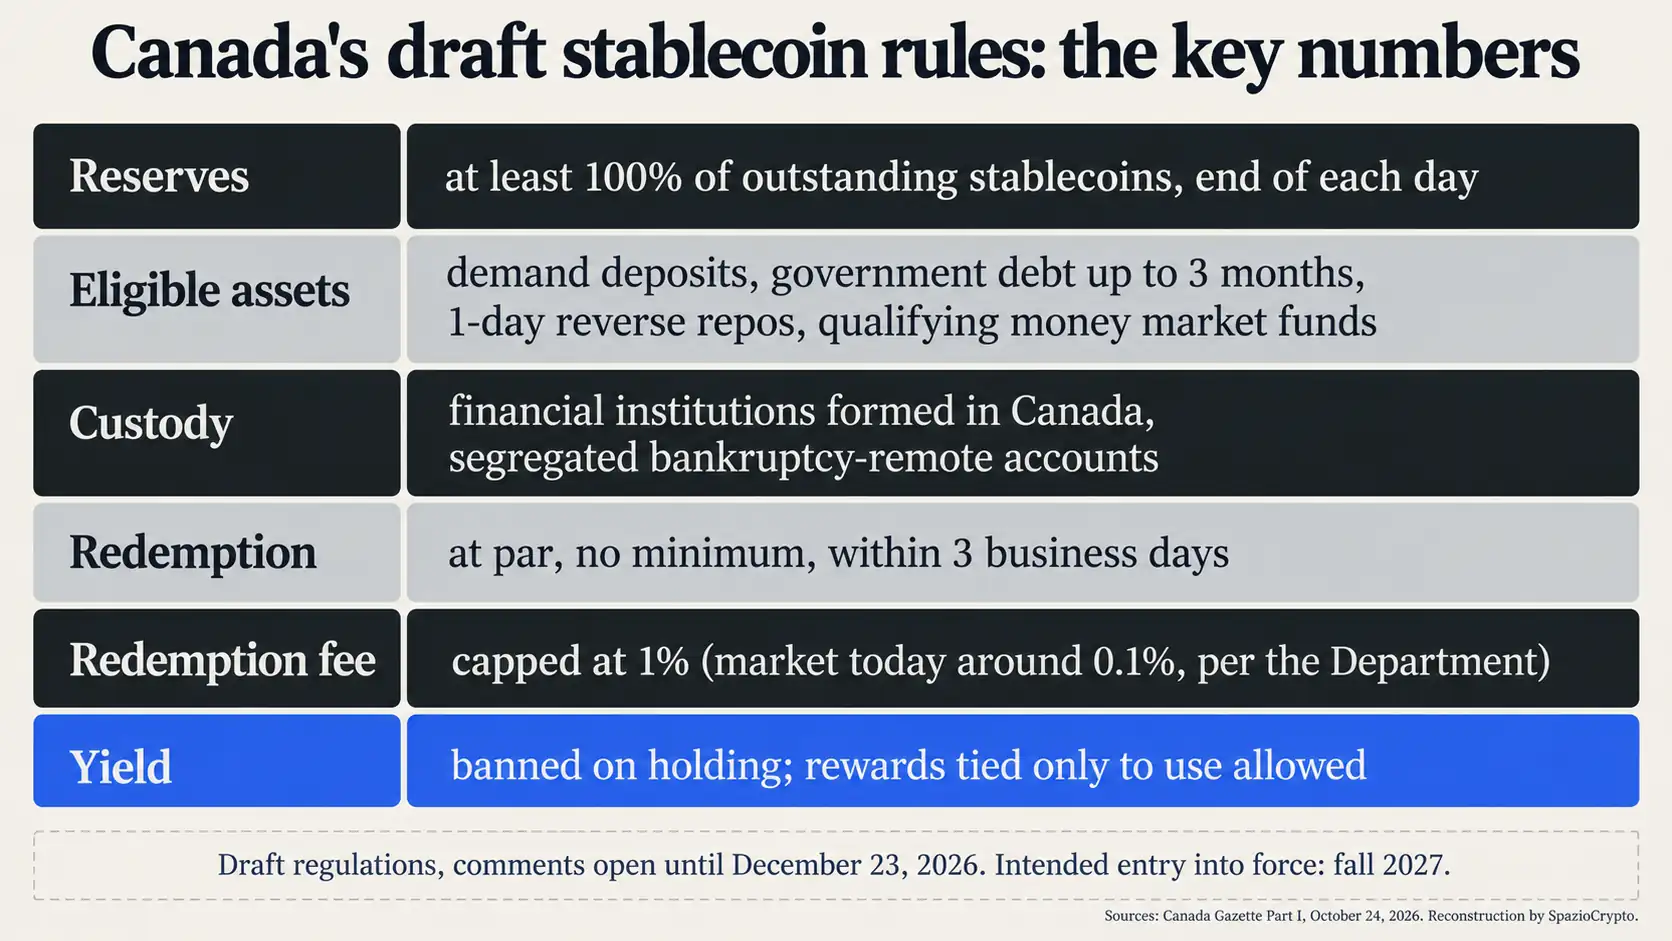
Die Reserven müssen am Ende eines jeden Geschäftstages mindestens dem Wert der umlaufenden Stablecoins entsprechen, in derselben Referenzwährung. Zulässig sind Sichteinlagen, Staatsanleihen mit einer Restlaufzeit von bis zu drei Monaten, Tagesrepurchase-Vereinbarungen auf diese Wertpapiere sowie Geldmarktfonds, die ausschließlich zulässige Aktiva halten. Die Reserven dürfen nicht als Sicherheit gestellt werden, müssen auf einem separaten, insolvenzgeschützten Konto gehalten werden und sind bei einem in Kanada gegründeten Finanzinstitut zu verwahren. Die Bank of Canada erhält monatlich einen Bericht mit dem Prüfungsvermerk eines Prüfers zu den Reserven.
Das Ertragsverbot hat eine bewusste Hintertür
Abschnitt 13 verbietet dem Emittenten, Zinsen oder Erträge zu versprechen oder zu zahlen, auch indirekt, an Token-Inhaber. Abschnitt 14 stellt jedoch klar, dass eine Belohnung kein Ertrag ist, wenn sie nicht an das bloße Halten geknüpft ist. Die Folgenabschätzung sagt es deutlich: Die Regierung beabsichtigt, transaktionsbasierte Belohnungen zu erlauben und gleichzeitig das Verbot für Guthaben aufrechtzuerhalten. Das Halten der Stablecoin soll nichts einbringen. Das Bezahlen damit schon.


Das ist unsere Lesart, die wir als solche kennzeichnen. Die Grenzziehung ist kein Detail. In den USA wurde das Problem anders gelöst: Die endgültige OCC-Regel zum GENIUS Act hat die automatische Vermutung bei Drittparteivereinbarungen aufgehoben und lässt das Verbot von Fall zu Fall bewerten. Kanada schreibt das Kriterium dagegen direkt ins Regelwerk. Die Grenze zwischen Cashback auf Zahlungen und verschleiertem Zins bleibt dennoch Auslegungssache für die Aufsicht.
Die Banken haben auf das Verbot gedrungen. Laut CoinDesk hatte die Canadian Bankers Association im Juni gegenüber The Logic erklärt, das Verbot von Erträgen, „sowohl direkt als auch indirekt“, entschieden zu unterstützen. Die Sorge ist dieselbe wie in den USA: Kunden verlagern Geld von Konten, Banken haben weniger Einlagen zum Verleihen.
Drei Tage und 1%: bewusst weiter als Europa
Konkret: jeder Inhaber muss die Rückzahlung zum Nennwert ohne Mindestbetrag verlangen können und sie innerhalb von drei Werktagen erhalten. Die Gebühr darf 1% des zurückgezahlten Betrags nicht übersteigen, mit einer Ankündigungsfrist von mindestens sieben Tagen auf der Website, bevor sie eingeführt oder erhöht wird. Tageslimits für Rückzahlungen sind zulässig, wenn die Marktliquidität nicht ausreicht.
Die Folgenabschätzung erklärt beide Entscheidungen. Die drei Tage dienen der Abwicklung der in Reserve gehaltenen Wertpapiere und geben Zeit für operative Prozesse. Die 1%-Obergrenze ist ein Kompromiss: Das Dokument räumt ein, dass die Marktgebühren heute bei rund 0,1% liegen, hält aber eine niedrigere Grenze für möglicherweise zu restriktiv für kleine oder neue Emittenten. In Europa verlangt MiCA die Rückzahlung jederzeit, zum Nennwert und ohne Gebühren, eine Starrheit, die die Banca d'Italia in ihren Vergleich zwischen MiCA und dem GENIUS Act gestellt hat. Für DACH-Emittenten, die unter MiCA operieren, stellt sich damit die Frage, ob das kanadische Modell als Blaupause für eine künftige Reform dienen könnte.
Ein kleiner Markt mit großem Regelwerk
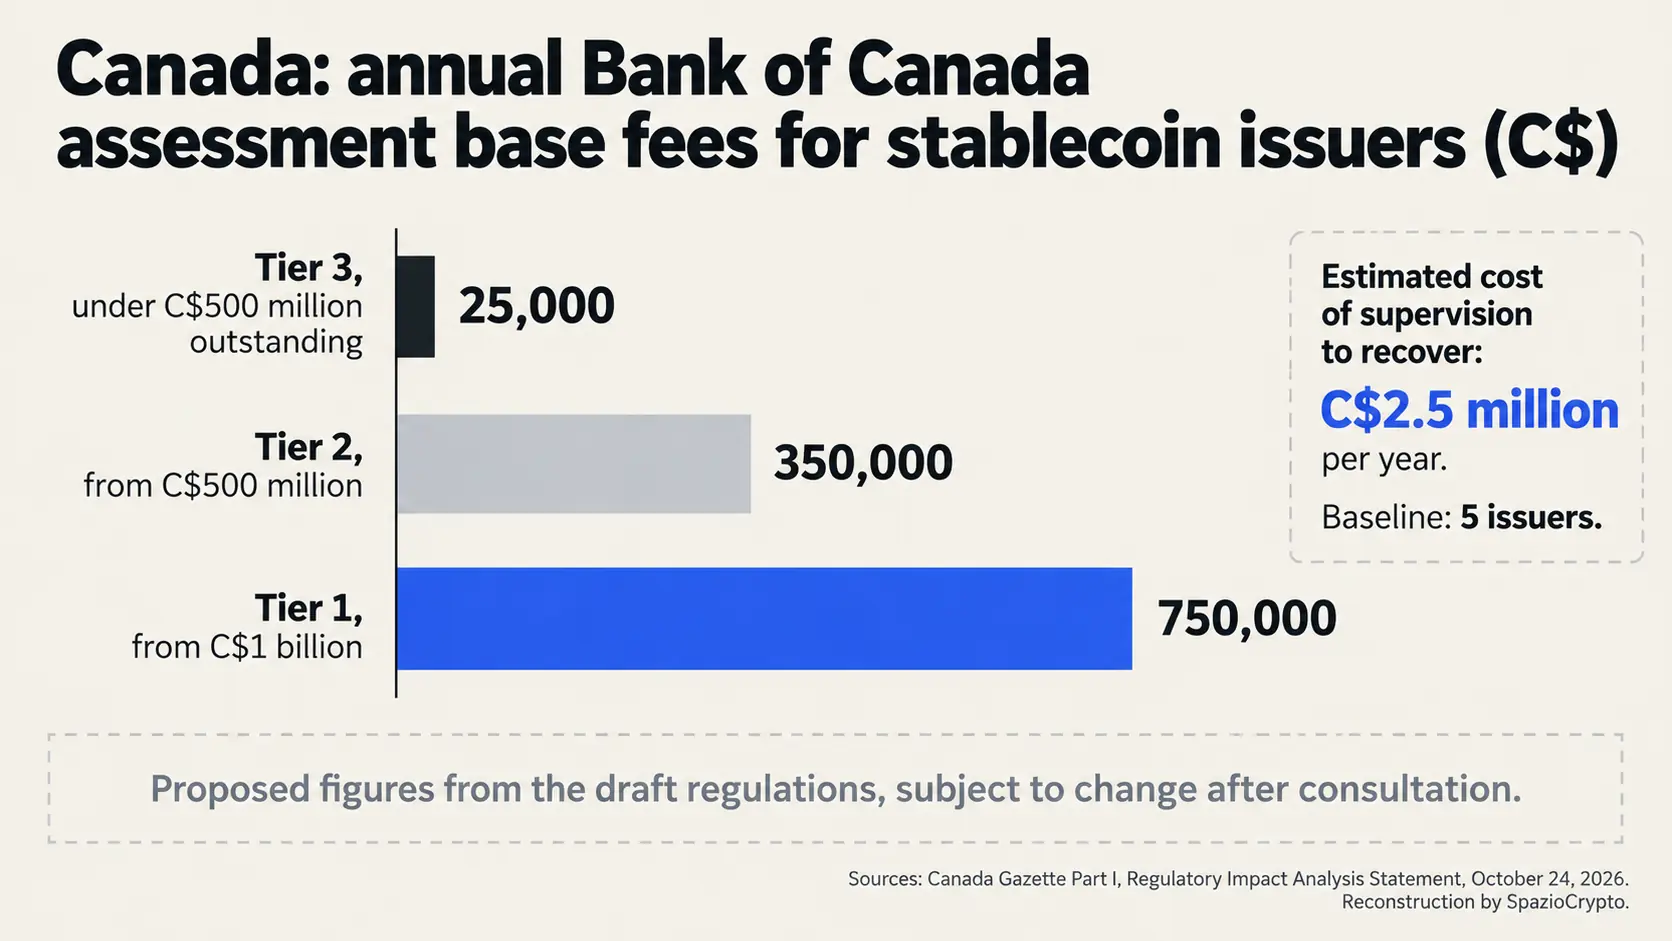
Die Zahlen aus der Folgenabschätzung relativieren die Dimension. Das Ausgangsszenario zählt fünf Emittenten und nennt als aktuelle Akteure QCAD von Stablecorp, CADC von Loon Technology und USDC von Circle. Die geschätzten Kosten für Emittenten liegen laut Folgenabschätzung bei 88.521 kanadischen Dollar pro Jahr, rund 17.704 Dollar pro Emittent. Damit verbundene Änderungen würden etwa 30 neue Zahlungsdienstleister unter den Retail Payment Activities Act bringen. Die Bank of Canada schätzt Aufsichtskosten von 2,5 Millionen Dollar jährlich, die über Beiträge in drei Stufen gedeckt werden sollen: 25.000 Dollar bei weniger als 500 Millionen im Umlauf, 350.000 Dollar ab 500 Millionen und 750.000 Dollar ab 1 Milliarde.
Verwaltungssanktionen reichen bis zu 1 Million Dollar bei schweren Verstößen und bis zu 10 Millionen Dollar bei sehr schweren Verstößen. Zudem gibt es einen politischen Filter: Der Finanzminister hat 60 Tage, um zu entscheiden, ob ein Antrag aus Gründen der nationalen Sicherheit geprüft werden soll, mit Verlängerungsoption; die Prüfung selbst kann 180 Tage dauern, ebenfalls verlängerbar. Ausländische Emittenten sind einbezogen, wenn sie Stablecoins an Personen in Kanada anbieten; die Bank of Canada kann Emittenten befreien, die einem im Wesentlichen gleichwertigen Regime unterliegen, wobei Details auf künftige Leitlinien verschoben werden.
Die Banken stehen außen vor, aber sie stehen nicht still
Das kanadische Paradox: Das Stablecoin-Regelwerk betrifft formell keine Banken, und doch sind Banken überall in dieser Geschichte präsent. Sie fungieren als Verwahrer der Reserven, fordern das Renditeverbot und bereiten gleichzeitig eigene Instrumente vor. Laut CoinDesk haben die sechs größten Banken des Landes im September erklärt, ein tokenisiertes System in kanadischen Dollar für den Interbankenverkehr zu prüfen. Am 10. September stellte der Bankaufseher OSFI fest, dass tokenisierte Einlagen rechtlich nicht von herkömmlichen Einlagen zu unterscheiden sind.
Ebenfalls laut CoinDesk bewegt sich der Markt bereits. Coinbase Canada erhielt in diesem Jahr von der Ontario Securities Commission die Genehmigung, Renditen auf geeignete Token anzubieten, verbunden mit Risikohinweisen und dem Hinweis, dass die Mittel nicht durch eine Einlagensicherung abgedeckt sind. Tetra Trust lancierte im Mai CADD, eine von den Behörden Albertas genehmigte Stablecoin in kanadischen Dollar. Das sind Entwicklungen, die die Presse aufgezeichnet hat und die das neue Bundesreglement verarbeiten muss: Bereits aktive Emittenten haben nach Inkrafttreten 30 Tage Zeit, einen Antrag zu stellen, begleitet von einem Abwicklungsplan für den Fall einer Ablehnung.
Und Europa?
Für in Deutschland tätige Marktteilnehmer ändert der kanadische Text nichts unmittelbar, er dient aber als aufschlussreicher Spiegel. MiCA verbietet bereits Zinsen auf E-Geld-Token und schreibt pari-Rückzahlungen ohne Gebühren vor; die Durchsetzung verschärft sich zusehends. Die CONSOB hat CASP aufgefordert, nicht MiCA-konforme Stablecoins innerhalb von drei Monaten zu schließen. Bei den Reserven entwickelt sich die europäische Debatte in die entgegengesetzte Richtung: EZB und nationale Zentralbanken haben vorgeschlagen, die Pflicht zu Bankeinlagen in Höhe von 30 bis 60 Prozent der Reserven zu streichen. Kanada setzt dagegen keinerlei Zusammensetzungsgrenzen für zulässige Reserveaktiva, eine Entscheidung, die die Folgenabschätzung als Antwort auf Flexibilitätswünsche der Fintechs darstellt.
Das kanadische Dokument erklärt, die Regelwerke von Vereinigtem Königreich, Vereinigten Staaten, Europäischer Union, Singapur, Hongkong und Japan untersucht zu haben, und bezeichnet die eigenen Anforderungen als „weitgehend konsistent“ mit jenen anderer Jurisdiktionen (Übersetzung durch die Redaktion). Das ist ein Signal in die Richtung, die das Financial Stability Board vorgegeben hat, das die G20 davor warnte, dass nationale Aufsicht allein bei globalen Stablecoins nicht ausreicht.
Department of Finance Canada
Die kanadischen Stablecoin-Regeln im Überblick
Was feststeht und was noch offen ist
- Bestätigt: Der am 24. Oktober veröffentlichte Entwurf sieht Reserven vor, die mindestens den im Umlauf befindlichen Token entsprechen müssen und bei kanadischen Finanzinstituten zu halten sind; Rückzahlung zum Nennwert innerhalb von drei Werktagen mit Gebühren von bis zu 1 Prozent; Renditeverbot für das bloße Halten von Token sowie Belohnungen ausschließlich für die aktive Nutzung.
- Nicht festgelegt: Das genaue Datum des Inkrafttretens, die Kriterien für die Anerkennung ausländischer Regelwerke und die praktische Grenze zwischen nutzungsbezogener Vergütung und verschleierter Rendite.
- Zu beobachten: Die Stellungnahmen bis zum 23. Dezember, der endgültige Text sowie die Leitlinien der Bank of Canada mit dem erklärten Ziel Herbst 2027.
Die größere Lesart
Unsere eigene Einschätzung, die wir als solche kennzeichnen: Kanada hat eine Regel geschrieben, die Banken schützt, ohne sie beim Namen zu nennen. Nicht-bankliche Emittenten erhalten einen regulierten Rahmen mit überschaubaren Kosten und längeren Rückzahlungsfristen als in Europa; sie verlieren jedoch den stärksten Hebel zur Einwerbung von Guthaben, nämlich die Rendite. Belohnungen für die Nutzung sind erlaubt, nicht für das bloße Halten. Eine Stablecoin ist damit als Zahlungsinstrument konzipiert und nicht als verzinstes Konto, während tokenisierte Bankeinlagen weiterhin vollwertige Einlagen bleiben.
Es gibt wenige, aber präzise Signale, die es zu verfolgen gilt. Erstens: Wer bis zum 23. Dezember Stellungnahmen einreicht, denn die Antworten werden im Canada Gazette veröffentlicht. Zweitens: Ob der endgültige Text die 1-Prozent-Gebührenobergrenze oder die dreitägige Rückzahlungsfrist anpassen wird. Drittens: Wie die Bank of Canada ausländische Emittenten behandelt, angefangen bei USDC. Wie viel Spielraum sie Belohnungsprogrammen einräumt.