Die Tokenisierung verspricht, Wertpapiere, Fonds und Anleihen auf verteilte Register zu verlagern. Doch die Dienste, die diese Assets verwahren sollen, hinken hinterher. Zu diesem Schluss kommt eine Studie der Banca d'Italia vom 17. November 2026, die vier zentrale Hindernisse für die Verwahrung tokenisierter Assets benennt: ein fragmentiertes Ökosystem, mangelnde Liquidität, die Zurückhaltung von Risikomanagern und ein rechtlich ungesicherter Rahmen. Den Autoren zufolge fehlen neben der Schlüsselverwahrung und der Kontoverwaltung nahezu vollständig neue, praxistaugliche Lösungen.
Wir haben sowohl die Pressemitteilung der Banca d'Italia als auch das vollständige Paper gelesen: Nummer 97 der Reihe „Mercati, infrastrutture, sistemi di pagamento“, verfasst von Michele Corio und Ferdinando Mastropietro. Der Text ist auf Englisch, die Zitate wurden von uns übersetzt. Wie für die gesamte Reihe üblich, geben die Ausführungen die Meinungen der Autoren wieder und nicht notwendigerweise die des Instituts: Es handelt sich um eine Forschungsarbeit, nicht um eine Aufsichtsentscheidung oder eine neue Regelung.
11 Interviews, enger Rahmen
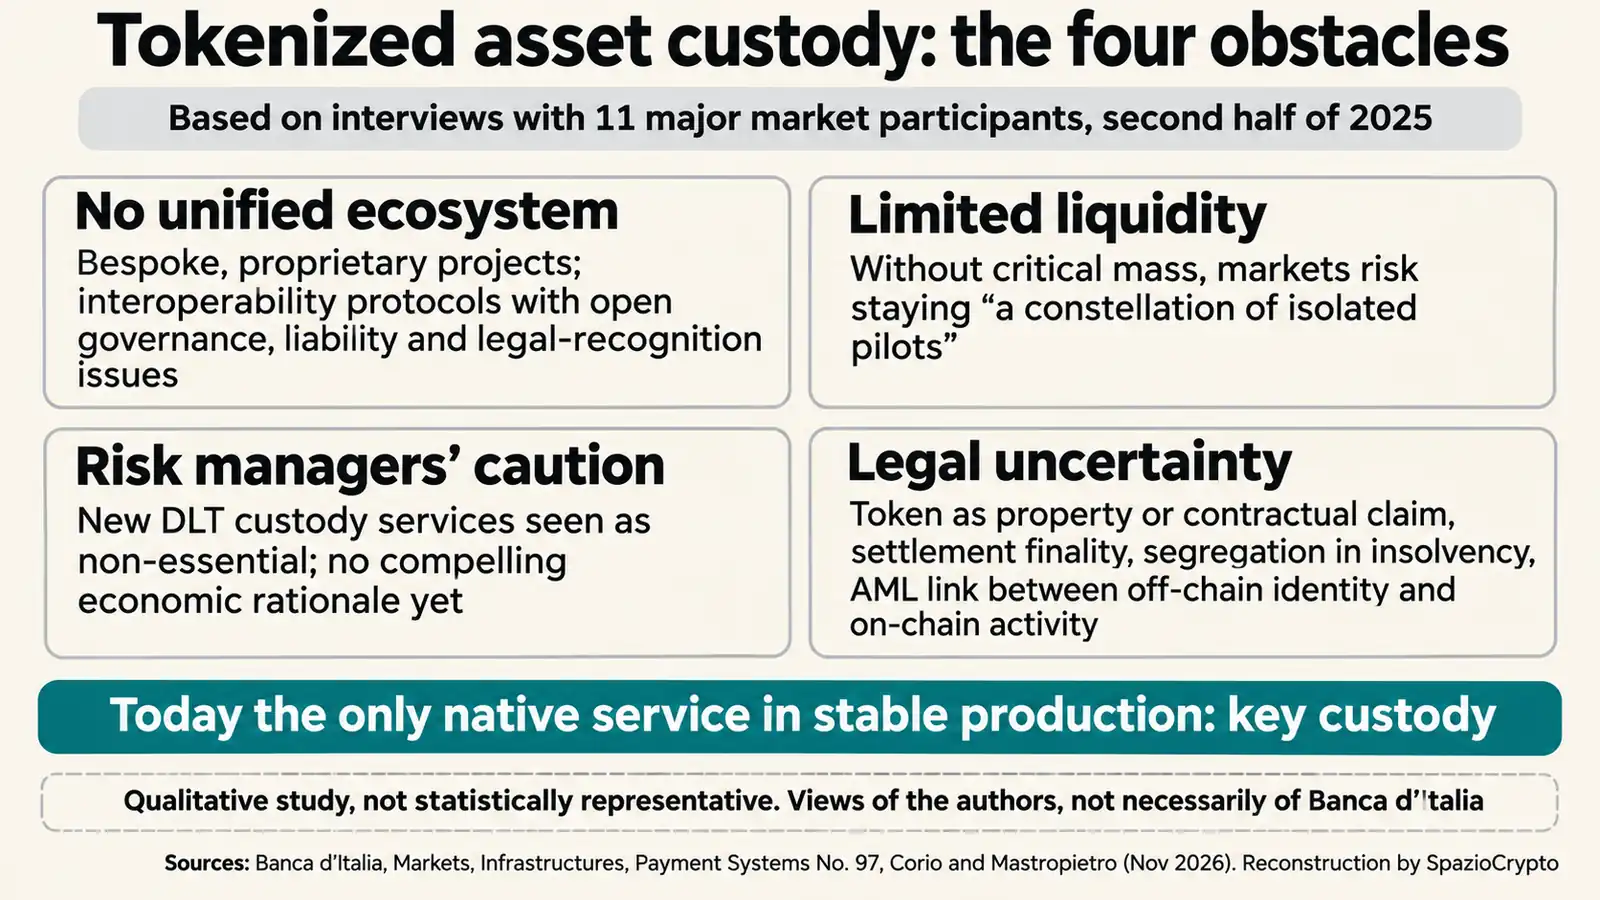
Die Studie verbindet eine Literaturübersicht mit halbstrukturierten Interviews mit 11 großen Marktteilnehmern aus dem Bereich Tokenisierung, die in der zweiten Hälfte des Jahres 2025 durchgeführt wurden. Im Sample finden sich europäische und internationale Zentralverwahrer, zwei der fünf größten Depotbanken der Welt, eine Handelsplattform, die sowohl im traditionellen Finanzwesen als auch auf verteilten Registern aktiv ist, Zentralbanken des Euroraums sowie Anbieter von Technologie- und Finanznachrichteninfrastrukturen. Namen wurden nicht veröffentlicht.
Das Untersuchungsfeld ist klar abgesteckt. Die Analyse betrifft Assets, die zunächst in traditioneller Form ausgegeben und anschließend auf einem verteilten Register neu emittiert wurden, nicht native Krypto-Assets oder Stablecoins. Es handelt sich um ein qualitatives Sample, keine statistisch repräsentative Erhebung: Es misst die Stimmung derer, die Infrastrukturen aufbauen, nicht die Marktgröße.
Drei Zahlen zum Markt
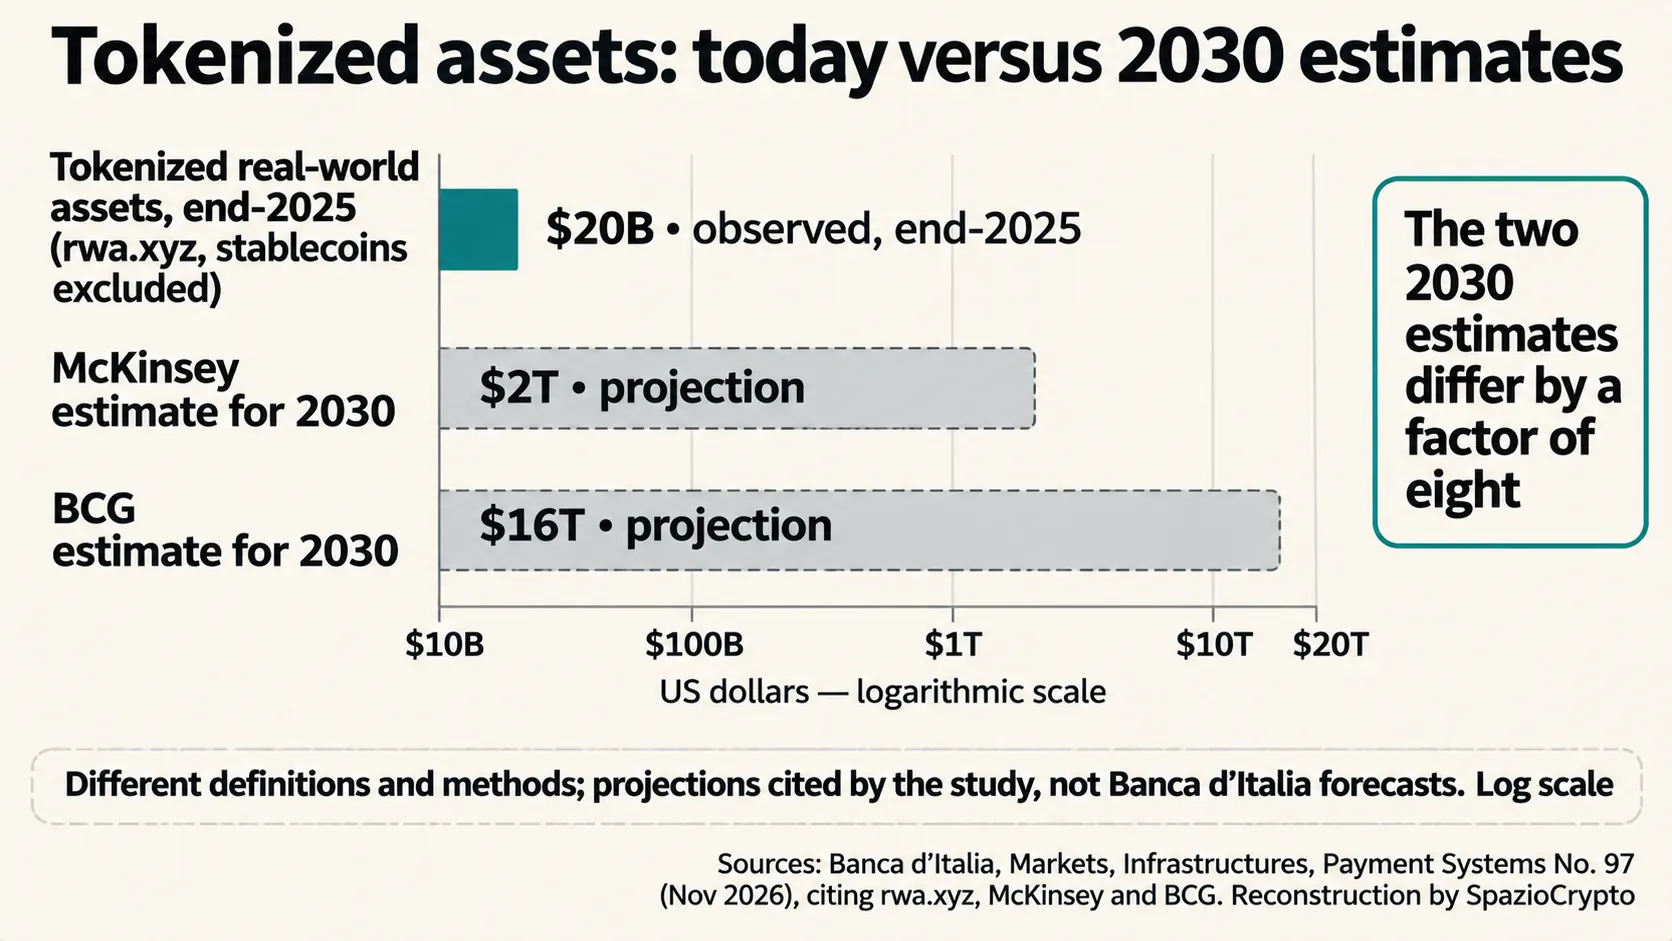
Die erste Zahl ist die aktuelle Marktgröße. Laut dem Paper belief sich der Markt für tokenisierte reale Vermögenswerte Ende 2025 auf rund 20 Milliarden US-Dollar, Stablecoins ausgenommen, gemäß Daten von rwa.xyz. Die zweite Zahl zeigt die Spannbreite der Prognosen: Für 2030 schätzt McKinsey rund 2 Billionen US-Dollar, die Boston Consulting Group rund 16 Billionen. Eine achtfache Differenz, die nach Ansicht der Autoren zeigt, wie groß die Unsicherheit nach wie vor ist.
Die dritte Zahl sind die erwarteten Effizienzgewinne, die zwischen 31 und 130 Milliarden US-Dollar pro Jahr geschätzt werden. An Experimenten mangelt es nicht. Das Paper zitiert die Eurosystem-Tests zur Abwicklung in Zentralbankgeld, mit 64 Teilnehmern in 9 Jurisdiktionen und abgewickelten 1,6 Milliarden Euro, sowie die digitale Anleihe der Europäischen Investitionsbank über 100 Millionen Euro auf Ethereum. Unter den privaten Fällen findet sich der Geldmarktfonds BUIDL von BlackRock, mit BNY als Verwahrstelle, dasselbe Modell wie bei den tokenisierten Fonds, die BlackRock auch nach Japan bringt.
Vier Bremsen
Konkret: das erste Hindernis ist das Fehlen eines einheitlichen Ökosystems. Projekte werden maßgeschneidert und auf proprietären Plattformen aufgebaut, die nicht miteinander kommunizieren. Interoperabilitätsprotokolle existieren zwar, doch Fragen zu Governance, Haftung und rechtlicher Anerkennung bleiben offen.
Das zweite ist die Liquidität. Ohne eine kritische Masse an Emissionen und Transaktionen riskieren tokenisierte Märkte, laut den Autoren, „eine Konstellation isolierter Pilotprojekte“ zu bleiben, statt funktionierende Märkte zu werden. Ein Teufelskreis: Geringe Interoperabilität erzeugt geringe Liquidität, und geringe Liquidität nimmt den Anreiz, in Interoperabilität zu investieren.
Das dritte ist die Zurückhaltung der Risikoverantwortlichen. In großen Institutionen gelten neue digitale Verwahrungsdienste oft als nicht zwingend erforderlich, weil traditionelle Lösungen funktionieren. Dem Paper zufolge fehlt ein überzeugender wirtschaftlicher Anreiz für einen Wechsel.
Das vierte ist das Recht. Entscheidende Fragen bleiben unbeantwortet: ob ein Token ein Eigentumsrecht oder eine vertragliche Forderung darstellt, wann eine Abwicklung auf einem verteilten Register endgültig wird, wie Kundenvermögen in einem digitalen Wallet im Insolvenzfall getrennt werden, wie die außerkettliche Identität mit der On-Chain-Aktivität für Zwecke der Geldwäschebekämpfung verknüpft wird. Das Paper verweist auf die europäische Pilotregelung für DLT-Marktinfrastrukturen und das 2025 vorgelegte Paket zur Marktintegration, benennt aber keine konkrete Normierungslösung.
Vom Tresor zum Zugang
Der Titel des Papers, „Von Tresoren zu Validierungen“, fasst die These zusammen. Den Autoren zufolge beseitigt das verteilte Register die Verwahrung nicht, sondern wandelt sie um: von der Verwahrung des Vermögenswerts zur Verwahrung des Zugangs zu diesem Vermögenswert. Wer den privaten Schlüssel kontrolliert, kontrolliert den Asset. Den Schlüssel zu verlieren bedeutet, den Asset unwiederbringlich zu verlieren. Deshalb gilt die Schlüsselverwahrung mit Technologien wie Hardware-Sicherheitsmodulen und Multi-Party-Computation heute laut dem Paper als einziger wirklich nativer Dienst, der einen stabilen Produktionsstatus erreicht hat.
Alles andere befindet sich im Aufbau. Die Funktionen, die ein Verwahrstelle heute übernimmt, von der Registerabstimmung bis zum Management von Kapitalmaßnahmen, werden zu Echtzeit-Kontrollen, die von Smart Contracts, Validator-Knoten und Orakeln übernommen werden. Die Verwahrstelle soll sicherstellen, dass jeder Token einer gültigen Off-Chain-Position entspricht, Doppelausgaben verhindern und Kundenvermögen trennen. Die individuelle On-Chain-Segregation wird laut dem Paper nur von wenigen Marktteilnehmern angeboten, während die kontobasierte Trennung im Insolvenzfall einfacher nachzuweisen bleibt.
Intermediäre verschwinden nicht
Die Schlussfolgerung widerspricht einer der verbreitetsten Narrative im Sektor. „Die Tokenisierung verringert nicht den Bedarf an vertrauenswürdigen Intermediären“, schreiben die Autoren, und die Idee der Disintermediation sei mit Vorsicht zu interpretieren. Verwahrer und Zentralverwahrer könnten zu einem „Vertrauensknoten“ und einem Interoperabilitätsagenten zwischen verschiedenen Registern werden.
Der von den befragten Marktteilnehmern skizzierte Pfad ist graduell, hybrid und regulierungsgetrieben. Als Voraussetzung wird Standardisierung genannt: gemeinsame Token-Formate, Smart-Contract-Modelle, Interoperabilitätsprotokolle und einheitliche Geldwäscheregeln. Ein Thema, das sich mit der Arbeit der europäischen Zentralbanken zu MiCA und Stablecoins sowie mit der Arbeit des Financial Stability Board zu grenzüberschreitenden Risiken verknüpft.
Studie der Banca d'Italia: Zusammenfassung
Was bestätigt wird und was nicht
- Bestätigt: vier Hindernisse bei der Verwahrung tokenisierter Vermögenswerte, Interviews mit 11 Marktteilnehmern im zweiten Halbjahr 2025, Schlüsselverwahrung als einziger nativer Dienst im stabilen Produktionsbetrieb.
- Nicht angegeben: die Namen der befragten Betreiber, eine offizielle Stellungnahme der Banca d'Italia, Regulierungsvorschläge oder Zeitpläne für die Einführung.
- Zu beobachten: die Entwicklung des europäischen Pakets zur Marktintegration, die Interoperabilitätsstandards und die ersten Verwahrungsangebote jenseits der reinen Schlüsselverwaltung.
Was sich für Italien ändert
Unsere Einschätzung, die wir ausdrücklich als solche kennzeichnen, lautet: Das Papier verschiebt die Debatte vom „Ob“ zum „Wer“. Der Code zur Tokenisierung einer Anleihe existiert bereits. Was fehlt, ist das Rechtssubjekt, das dafür haftet, ein Richter, der weiß, wie er sie im Insolvenzfall behandelt, und ein Sekundärmarkt, auf dem sie verkauft werden kann. Für italienische Banken, die unter der gemeinsamen Aufsicht von Banca d'Italia und Consob in Krypto-Dienstleistungen einsteigen, wie der Fall der Dienstleister zeigt, die wegen nicht MiCA-konformer Stablecoins verwarnt wurden, ist die Verwahrung der Punkt, an dem der heutige Wettbewerbsvorteil morgen am stärksten ins Gewicht fällt.
Es ist nicht das erste Mal, dass die Via Nazionale die digitale Finanzwelt nüchtern betrachtet: Das zeigte sich bereits in der Analyse zum Verhältnis zwischen Stablecoins und Bankeinlagen. Die Botschaft bleibt konsistent: Nicht die Technologie ist der Engpass, sondern Regulierung, Standards und Vertrauen. Drei Signale verdienen besondere Aufmerksamkeit: das erste Angebot einer segregierten On-Chain-Verwahrung durch eine italienische Bank, die Verabschiedung des europäischen Marktintegrationspakets und das Wachstum des tokenisierten Volumens über die Schwelle von Pilotprojekten hinaus.
Quellen
Studie: Banca d'Italia, Mercati, infrastrutture, sistemi di pagamento Nr. 97, Michele Corio und Ferdinando Mastropietro, „From vaults to validations: what is the future of asset servicing in the era of tokenization?“, November 2026. Pressemitteilung: Banca d'Italia, „Dalla custodia alla validazione: qual è il futuro dei servizi finanziari nell'era della tokenizzazione?“, 17. November 2026. Publikationsseite: Banca d'Italia, Nr. 97.